
Με μια ματιά
- Από τα στοιχεία της ΕΑΕΕ για το 2024, το μέσο καθαρό ασφάλιστρο αστικής ευθύνης μιας μοτοσυκλέτας βγαίνει 114 ευρώ τον χρόνο, περίπου 133 ευρώ με τον φόρο και την εισφορά1.
- Οι μοτοσυκλέτες είχαν 2,77 ζημιές αστικής ευθύνης στις 100, λιγότερες από τα αυτοκίνητα, αλλά 0,94 κλοπές στις 100, σχεδόν διπλάσιες από τα αυτοκίνητα2.
- Το ελάχιστο όριο της υποχρεωτικής είναι 1.300.000 ευρώ ανά θύμα για σωματικές βλάβες και 1.300.000 ευρώ ανά ατύχημα για υλικές ζημιές, από την 1η Ιανουαρίου 2022 (π.δ. 237/1986 άρ. 6)3. Ισχύει και για το παπί.
- Ο φόρος ασφαλίστρων είναι 15% και η εισφορά στο Επικουρικό Κεφάλαιο 1,8% της αστικής ευθύνης4. Μαζί είναι περίπου το ένα έβδομο της τελικής τιμής της υποχρεωτικής.
- Το ηλεκτρικό πατίνι ασφαλίζεται υποχρεωτικά από τον ν. 5322/2026: αστική ευθύνη τουλάχιστον 50.000 ευρώ ανά περιστατικό, πρόστιμο 250 ευρώ χωρίς αυτήν. Ο ίδιος νόμος απαγορεύει την πώληση και την εκμίσθωση πατινιού σε όσους είναι κάτω των 175.
- Η Μινέττα τυπώνει ασφάλεια ποδηλάτου από 18,50 ευρώ τον χρόνο6, και η Interlife για ποδήλατα και πατίνια από 2,08 ευρώ τον μήνα7.
Η ουσία
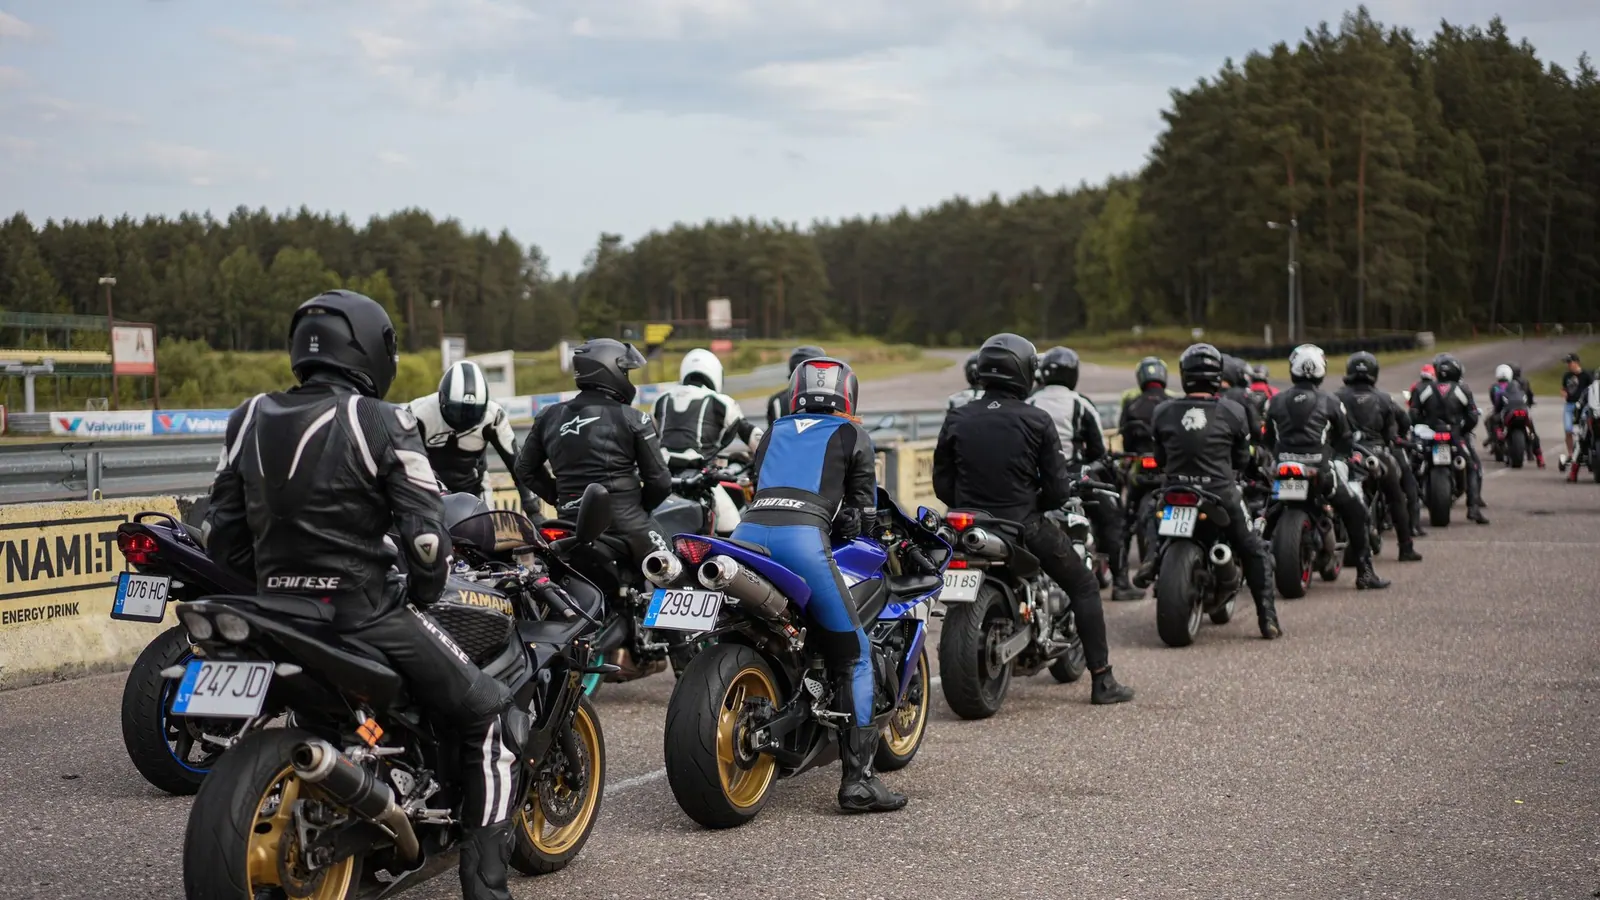
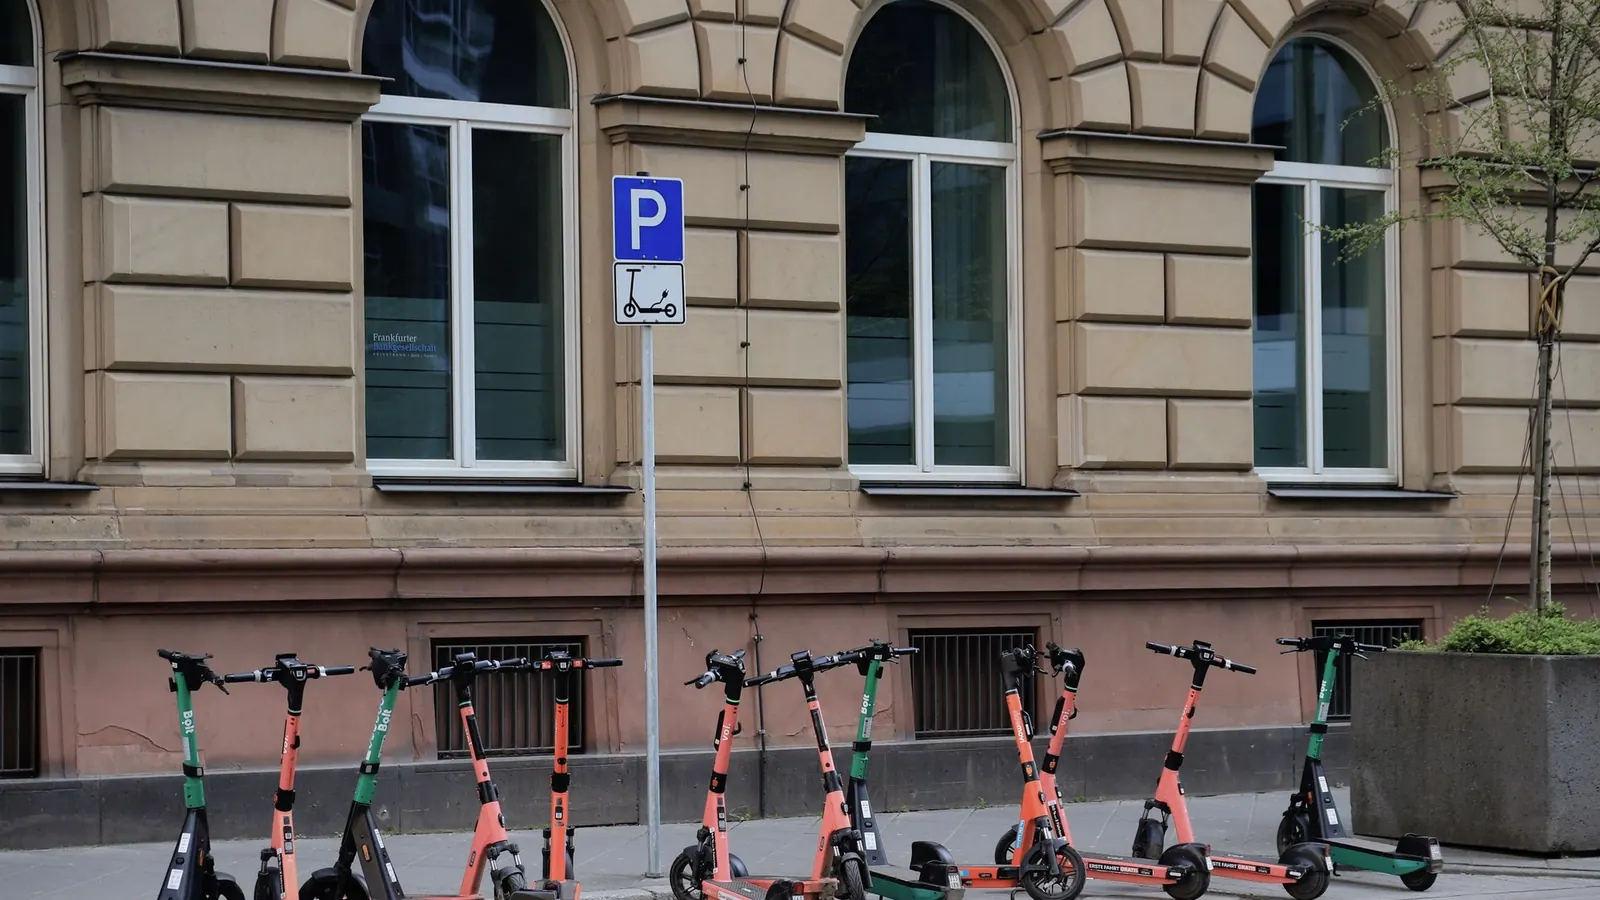
Κάτω από τη λέξη «δίκυκλο» κρύβονται τέσσερα πολύ διαφορετικά οχήματα, και ο νόμος τα αντιμετωπίζει αλλιώς το καθένα. Η μοτοσυκλέτα και το μοτοποδήλατο έχουν πινακίδα και ασφαλίζονται υποχρεωτικά (π.δ. 237/1986 άρ. 2). Το ηλεκτρικό πατίνι δεν έχει πινακίδα, αλλά από το 2026 έχει τη δική του υποχρεωτική ασφάλεια αστικής ευθύνης. Το ποδήλατο δεν έχει τίποτα από τα δύο, και όμως ο αναβάτης του χρωστά ακριβώς τα ίδια χρήματα αν ρίξει κάτω έναν πεζό. Αυτός ο οδηγός βάζει και τα τέσσερα στη σειρά: τι πληρώνετε, τι αγοράζετε, πού η εταιρεία λέει όχι, και πού ο νόμος είναι με το μέρος της. Είναι για όποιον έχει μηχανή στην πιλοτή, παπί για τη δουλειά, πατίνι για το μετρό ή ποδήλατο για τη διαδρομή προς το γραφείο.
Τέσσερα οχήματα, τέσσερις κανόνες
Ο νόμος δεν ρωτά πόσες ρόδες έχει το όχημά σας. Ρωτά αν έχει κινητήρα, πόσο γρήγορα πάει και αν πήρε πινακίδα. Από αυτές τις τρεις απαντήσεις βγαίνει το αν πρέπει να το ασφαλίσετε, τι δίπλωμα θέλει και πού επιτρέπεται να κυκλοφορεί.
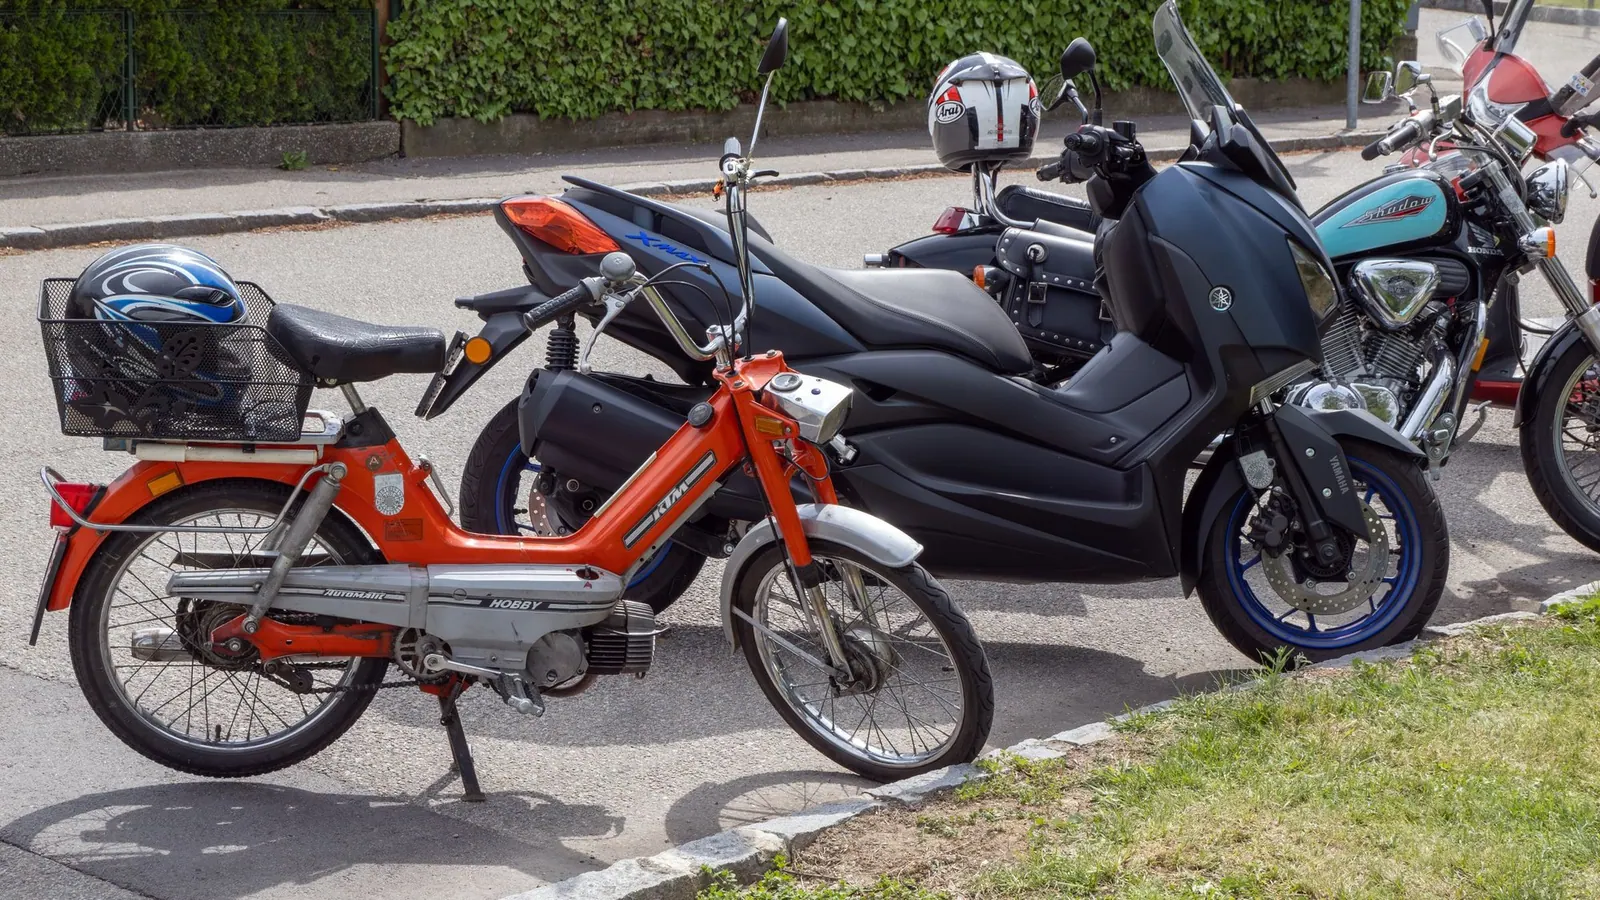
Το μοτοποδήλατο είναι το δίκυκλο έως 50 κυβικά που δεν ξεπερνά τα 45 χιλιόμετρα την ώρα από κατασκευή. Παίρνει πινακίδα, θέλει δίπλωμα κατηγορίας ΑΜ, και ασφαλίζεται υποχρεωτικά. Το ίδιο ισχύει και για το ηλεκτρικό σκούτερ των 45 χιλιομέτρων, όσο κι αν μοιάζει με πατίνι στα μάτια του γείτονα. Ο οδηγός για το μοτοποδήλατο τα εξηγεί.
Η μοτοσυκλέτα είναι ό,τι περνά αυτά τα όρια, από ένα 125άρι σκούτερ μέχρι μια χιλιάρα ταξιδιωτική. Πινακίδα, δίπλωμα Α1, Α2 ή Α ανάλογα με την ισχύ, υποχρεωτική ασφάλιση, ΚΤΕΟ. Εδώ η τιμή κινείται πολύ, γιατί εξαρτάται από τα κυβικά και από το πού κοιμάται η μηχανή. Ο οδηγός για το κόστος ανά κυβικά τα εξηγεί.
Το ηλεκτρικό πατίνι μπήκε στον Κώδικα Οδικής Κυκλοφορίας με τον ν. 4784/2021, με το όνομα Ελαφρύ Προσωπικό Ηλεκτρικό Όχημα, εν συντομία Ε.Π.Η.Ο. Δεν παίρνει πινακίδα και δεν θέλει δίπλωμα. Από τον ν. 5322/2026 (άρ. 78) όμως θέλει ασφάλεια αστικής ευθύνης με όριο τουλάχιστον 50.000 ευρώ ανά περιστατικό. Χωρίς ασφάλεια, το πρόστιμο είναι 250 ευρώ. Το άρθρο 79 του ίδιου νόμου απαγορεύει την πώληση, την εκμίσθωση και τη διάθεση πατινιού σε όσους είναι κάτω των 175. Ο οδηγός για το πατίνι εξηγεί τι λέει ο νόμος και τι κοστίζει η κάλυψη.
Το ποδήλατο δεν είναι καν όχημα με κινητήρα, και το ηλεκτρικό ποδήλατο με υποβοήθηση έως 25 χιλιόμετρα την ώρα παραμένει ποδήλατο για τον νόμο. Πάνω από εκεί, η υποβοήθηση το κάνει μοτοποδήλατο με όλα τα συμπαρομαρτούντα. Ο οδηγός για το ποδήλατο και το e-bike κάνει αυτή τη διάκριση με παραδείγματα από καταστήματα.
Η πρακτική συνέπεια είναι μία και αξίζει να τη θυμάστε. Όπου υπάρχει πινακίδα ή πατίνι, υπάρχει συμβόλαιο και πρόστιμο αν λείπει. Όπου δεν υπάρχει, όπως στο ποδήλατο, υπάρχει ευθύνη χωρίς συμβόλαιο, που είναι χειρότερο, γιατί πληρώνετε από την τσέπη σας.
Τι αγοράζετε στην υποχρεωτική ενός δικύκλου
Η υποχρεωτική ασφάλιση καλύπτει τη ζημιά που κάνετε σε άλλον. Τίποτε άλλο. Αν πέσετε μόνος σας στη στροφή και σπάσετε τη μηχανή και το πόδι σας, η υποχρεωτική δεν δίνει ούτε ευρώ. Αν χτυπήσετε το αυτοκίνητο του διπλανού ή τραυματίσετε πεζό, πληρώνει εκείνον.
Τα όρια είναι τα ίδια με του αυτοκινήτου: 1.300.000 ευρώ ανά θύμα για σωματικές βλάβες και 1.300.000 ευρώ ανά ατύχημα για υλικές ζημιές3. Το παπί που αγοράσατε 900 ευρώ φέρνει την ίδια εγγύηση με το πολυτελές αυτοκίνητο. Αυτός είναι και ο λόγος που το ασφάλιστρο δεν κατεβαίνει κάτω από ένα σημείο, όσο φθηνό κι αν είναι το όχημα.
Πάνω σε αυτό οι εταιρείες κρεμούν μικρές καλύψεις που τις βρίσκετε ήδη μέσα στο βασικό πακέτο. Η πρώτη είναι η φροντίδα ατυχήματος: ένας άνθρωπος έρχεται στο σημείο, τραβά φωτογραφίες, συμπληρώνει τη δήλωση και, αν χρειαστεί, φορτώνει τη μηχανή. Η δεύτερη είναι η κάλυψη από ανασφάλιστο όχημα, που πληρώνει τη δική σας υλική ζημιά αν σας χτυπήσει κάποιος χωρίς συμβόλαιο. Το όριο εδώ αλλάζει δραματικά ανά εταιρεία, από 15.000 ευρώ8 έως 100.000 ευρώ9 στα αντίστοιχα προγράμματα αυτοκινήτου. Στα δίκυκλα κοιτάξτε το όριο στο έγγραφο πληροφοριών.
Η τρίτη είναι το προσωπικό ατύχημα αναβάτη, ένα κεφάλαιο που πληρώνεται σε θάνατο ή μόνιμη αναπηρία και, σε κάποια πακέτα, νοσήλια. Στα δίκυκλα αυτή η κάλυψη μετράει πολύ περισσότερο από ό,τι στο αυτοκίνητο, γιατί ο αναβάτης δεν έχει λαμαρίνα γύρω του. Η Hellas Direct, για παράδειγμα, τυπώνει προσωπικό ατύχημα αναβάτη 50.000 ευρώ για απώλεια ζωής ή μόνιμη ολική ανικανότητα, με 3 ευρώ τον μήνα10.
Οι προαιρετικές καλύψεις, μία μία
Πάνω από την υποχρεωτική, η αγορά πουλάει ένα μικρότερο μενού από ό,τι στο αυτοκίνητο. Δεν γράφει κάθε εταιρεία δίκυκλα με πλήρεις καλύψεις, και όσες το κάνουν βάζουν όρια.
Η κλοπή είναι η κάλυψη που ζητούν πολλοί. Η μηχανή κλέβεται πιο εύκολα από το αυτοκίνητο: δύο άνθρωποι τη σηκώνουν και τη βάζουν σε κλούβα σε λίγα δευτερόλεπτα. Στην ΕΑΕΕ οι μοτοσυκλέτες είχαν 0,94 κλοπές στις 100 το 2024 και τα αυτοκίνητα 0,532. Το μέσο καθαρό ασφάλιστρο κλοπής μοτοσυκλέτας βγαίνει 150 ευρώ1. Οι εταιρείες απαντούν με προϋποθέσεις: ελάχιστη αξία οχήματος, συγκεκριμένη κλειδαριά, στάθμευση σε κλειστό χώρο τη νύχτα, συναγερμός ή εντοπιστής σε ακριβές μηχανές. Το άρθρο για την ασφάλεια κλοπής μοτοσυκλέτας τα αναλύει και λέει τι χαρτιά θα σας ζητήσουν.
Η πυρκαγιά συχνά πωλείται μαζί με την κλοπή, σαν ζευγάρι. Τα φυσικά φαινόμενα καλύπτουν χαλάζι, πλημμύρα και πεσμένο δέντρο, και έχουν νόημα κυρίως σε μηχανή που κοιμάται έξω.
Οι ίδιες ζημιές, δηλαδή η μικτή, πληρώνουν τη ζημιά στη δική σας μηχανή όταν φταίτε εσείς. Είναι η ακριβότερη κάλυψη του δικύκλου: το μέσο καθαρό ασφάλιστρό της βγαίνει 369 ευρώ από τα στοιχεία της ΕΑΕΕ1, γιατί μια απλή πτώση στο ρελαντί καταστρέφει καθρέφτη, μανέτα, πλαστικά και εξάτμιση. Ο οδηγός για τη μικτή μηχανής δείχνει πότε βγαίνει ο λογαριασμός και ποιες εταιρείες τη δίνουν.
Η νομική προστασία πληρώνει δικηγόρο όταν διαφωνείτε για το ποιος φταίει. Στα δίκυκλα η διαφωνία είναι συχνή, γιατί ο οδηγός του αυτοκινήτου λέει «δεν τον είδα, ήρθε από το πουθενά». Στην έρευνα της ΕΑΕΕ η νομική προστασία κόστισε κατά μέσο όρο 7,04 ευρώ ανά ασφαλιστήριο το 2024, και σχεδόν όλα ήταν συμβόλαια οχημάτων1.
Η οδική βοήθεια για δίκυκλο είναι ξεχωριστό προϊόν με δική της τιμή, επειδή η μεταφορά μιας μηχανής θέλει ειδική πλατφόρμα. Τέλος, η κάλυψη εξοπλισμού για κράνος και στολή υπάρχει σε λίγα πακέτα και με μικρά όρια. Ο οδηγός για τον εξοπλισμό του αναβάτη λέει τι πληρώνεται στην πράξη.
Τι κινεί την τιμή
Τέσσερα πράγματα κρίνουν το ασφάλιστρο ενός δικύκλου, και δύο από αυτά είναι πολύ πιο βαριά από τα υπόλοιπα.
Τα κυβικά. Η εταιρεία τα ρωτά πρώτα. Πόσο αλλάζει η τιμή από κλίμακα σε κλίμακα το ξέρει μόνο η εταιρεία: η επετηρίδα της ΕΑΕΕ δεν χωρίζει τις ζημιές κατά κυβισμό. Η λογική δεν είναι ο κινητήρας καθαυτόν αλλά η ταχύτητα με την οποία θα κινηθεί το όχημα και η σοβαρότητα του τραυματισμού που θα προκύψει.
Η περιοχή. Η ΕΑΕΕ δίνει τις ζημιές αστικής ευθύνης ανά νομό για όλα τα οχήματα μαζί: 8,69 στα 100 στην Αττική, 6,85 στη Θεσσαλονίκη, 2,75 στη Σάμο2. Χωριστά για τις μοτοσυκλέτες δεν τις δίνει. Ο λόγος της διαφοράς είναι απλός: το δίκυκλο στην πόλη κινείται ανάμεσα στα αυτοκίνητα κάθε μέρα, ενώ στην επαρχία βγαίνει το Σαββατοκύριακο.
Η ηλικία και το δίπλωμα του αναβάτη. Η εταιρεία μπορεί να βάζει επιβάρυνση για νέο αναβάτη ή για καινούργιο δίπλωμα. Δημόσιος πίνακας για αυτή την επιβάρυνση δεν υπάρχει, και κάθε εταιρεία ορίζει τη δική της. Ο οδηγός για τον νέο αναβάτη δείχνει πόσο και πόσο γρήγορα πέφτει.
Το ιστορικό ζημιών. Το σύστημα bonus-malus δουλεύει και στα δίκυκλα. Μια υπαίτια ζημιά μπορεί να ανεβάσει την τιμή στην ανανέωση, και τα καθαρά χρόνια μπορεί να τη ρίξουν. Τα ποσοστά τα ορίζει η κάθε εταιρεία.
Η ηλικία της μηχανής και η μάρκα μετρούν κυρίως στις προαιρετικές καλύψεις, όπου η αξία της μηχανής κρίνει την αποζημίωση.
Πού πάτε από εδώ
Αυτά ισχύουν για κάθε δίκυκλο. Τα άρθρα πιο κάτω πιάνουν την κάθε περίπτωση χωριστά: το παπί, τη μεγάλη μοτοσυκλέτα, το πατίνι, το ποδήλατο, την κλοπή, τον αναβάτη που τραυματίζεται, το κόστος ανά κυβικά. Βρείτε το όχημά σας και ξεκινήστε από εκεί. Για τον μέσο όρο της αγοράς από δημόσια στοιχεία και τις εταιρείες με τη σειρά του ονόματός τους, ανοίξτε τη σύγκριση για την ασφάλεια μοτοσυκλέτας ή για το πατίνι και το ποδήλατο.
Συχνές ερωτήσεις
Ποια δίκυκλα πρέπει υποχρεωτικά να ασφαλιστούν;
Όσα έχουν πινακίδα. Μοτοποδήλατο, μοτοσυκλέτα, ηλεκτρικό δίκυκλο που πιάνει πάνω από 25 χιλιόμετρα την ώρα, τρίκυκλο, τετράκυκλο. Το ηλεκτρικό πατίνι δεν έχει πινακίδα, αλλά από τον ν. 5322/2026 θέλει τη δική του ασφάλεια αστικής ευθύνης, με όριο τουλάχιστον 50.000 ευρώ. Το ποδήλατο δεν έχει υποχρέωση, αλλά χρωστάτε κι εκεί αν χτυπήσετε κάποιον.
Πόσο κοστίζει η ασφάλεια μοτοσυκλέτας το 2026;
Δημόσια τιμή ανά κυβικά δεν υπάρχει. Από τα στοιχεία της ΕΑΕΕ για το 2024, το μέσο καθαρό ασφάλιστρο αστικής ευθύνης μιας μοτοσυκλέτας βγαίνει 114 ευρώ τον χρόνο. Με τον φόρο 15% και την εισφορά 1,8% γίνεται περίπου 133 ευρώ. Η δική σας τιμή αλλάζει με τα κυβικά, την περιοχή και την ηλικία σας.
Είναι το πατίνι μέσα στην ασφάλεια του σπιτιού μου;
Μάλλον όχι. Ένα συμβόλαιο κατοικίας μπορεί να καλύπτει την αστική ευθύνη σας ως ιδιώτη, αλλά να εξαιρεί ρητά τη ζημιά από όχημα με κινητήρα. Το πατίνι είναι όχημα με κινητήρα, και ο νόμος θέλει συμβόλαιο ή βεβαίωση με τον σειριακό του αριθμό. Ζητήστε γραπτή απάντηση από την εταιρεία σας πριν βασιστείτε σε αυτό.
Αξίζει μικτή σε μηχανή;
Σε ακριβή μηχανή ίσως, σε φθηνή σπάνια. Από τα στοιχεία της ΕΑΕΕ, το μέσο καθαρό ασφάλιστρο για ίδιες ζημιές μοτοσυκλέτας βγαίνει 369 ευρώ τον χρόνο, σχεδόν τριπλάσιο από τα 131 ευρώ του αυτοκινήτου, γιατί μια πτώση χαλάει πολλά. Δεν τη δίνει κάθε εταιρεία.
Καλύπτεται το κράνος μου αν σπάσει στο ατύχημα;
Όχι από την υποχρεωτική, γιατί εκείνη πληρώνει μόνο τη ζημιά που κάνετε σε άλλον. Λίγα πακέτα δίνουν μια μικρή κάλυψη για κράνος και στολή, με χαμηλό όριο και μόνο μαζί με ατύχημα που δηλώθηκε. Ρωτήστε για την κάλυψη εξοπλισμού πριν υπογράψετε.
Τι γίνεται αν ο αναβάτης δεν είναι ο ιδιοκτήτης;
Η υποχρεωτική ακολουθεί το όχημα, οπότε το θύμα αποζημιώνεται ούτως ή άλλως. Η εταιρεία όμως μπορεί να στραφεί σε εσάς αν ο αναβάτης δεν είχε το κατάλληλο δίπλωμα ή αν το συμβόλαιο ορίζει συγκεκριμένους οδηγούς. Δηλώστε ποιος οδηγεί, ιδίως αν είναι νέος αναβάτης.
Η Θεσσαλονίκη πληρώνει όσο η Αθήνα;
Δημόσια στοιχεία για τις μοτοσυκλέτες ανά νομό δεν υπάρχουν. Για όλα τα οχήματα μαζί, η ΕΑΕΕ μέτρησε το 2024 στη Θεσσαλονίκη 6,85 ζημιές αστικής ευθύνης στα 100 οχήματα και στην Αττική 8,69. Κάθε εταιρεία ορίζει μόνη της τις ζώνες της, οπότε η απάντηση είναι στην προσφορά.
Μπορώ να ασφαλίσω τη μηχανή μόνο για το καλοκαίρι;
Ναι, με συμβόλαιο μικρότερης διάρκειας. Το έγγραφο πληροφοριών της Hellas Direct για μηχανές γράφει διάρκεια από 30 έως 365 ημέρες. Προσοχή όμως: μηχανή χωρίς ασφάλεια που στέκεται σε δρόμο ή σε πιλοτή θεωρείται ανασφάλιστη και προστιμάρεται.
Πηγές
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑ΕΑΕΕ, Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων 2024, πίνακες 3Α, 3Β, 6 και 7Α, Νοέμβριος 2025
- ↑ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024), άρθρο 5: τα ελάχιστα ποσά, π.δ. 237/1986 άρθρο 6, 2024
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
- ↑ν. 5322/2026 (ΦΕΚ Α΄ 117/24.07.2026), άρθρα 78 και 79: ασφάλιση και πώληση των ηλεκτρικών πατινιών, 2026
- ↑Μινέττα, ασφάλεια ποδηλάτου Bike 1 και Bike 2: καλύψεις και τιμή στη σελίδα της, 12 Οκτωβρίου 2026
- ↑Interlife, ασφάλιση ποδηλάτων και πατινιών: BIKE Simple και SAFE Bike, καλύψεις και τιμές στη σελίδα της, 12 Οκτωβρίου 2026
- ↑Hellas Direct, Έγγραφο πληροφοριών για το ασφαλιστικό προϊόν, Cars, Μάρτιος 2025
- ↑Allianz, IPID My Motor Value, Ιανουάριος 2025
- ↑Hellas Direct, ασφάλεια μηχανής: προσωπικό ατύχημα οδηγού, 12 Οκτωβρίου 2026
- ν. 4784/2021 για τη μικροκινητικότητα και τα Ελαφρά Προσωπικά Ηλεκτρικά Οχήματα, 2021, όπως ισχύει