Με μια ματιά
Πότε πληρώνει το Επικουρικό Κεφάλαιο;
Το Επικουρικό Κεφάλαιο πληρώνει όταν ο υπαίτιος είναι ανασφάλιστος ή άγνωστος, ή όταν η ασφαλιστική του τέθηκε σε εκκαθάριση. Καλύπτει μόνο την υποχρεωτική αστική ευθύνη. Από άγνωστο όχημα πληρώνει υλικές ζημιές μόνο αν υπήρξε και θάνατος ή τραυματισμός με νοσηλεία τουλάχιστον πέντε ημερών. Η διαδικασία θέλει δελτίο αστυνομίας.
- Το Επικουρικό Κεφάλαιο πληρώνει όταν ο υπαίτιος είναι ανασφάλιστος, άγνωστος, ή όταν η ασφαλιστική του τέθηκε σε ασφαλιστική εκκαθάριση1.
- Καλύπτει μόνο την υποχρεωτική αστική ευθύνη. Δεν καλύπτει μικτή, κλοπή, πυρκαγιά ή οδική βοήθεια.
- Από άγνωστο όχημα αποζημιώνεται η σωματική βλάβη. Οι υλικές ζημιές αποζημιώνονται μόνο αν υπήρξε και θάνατος ή τραυματισμός με νοσηλεία τουλάχιστον πέντε ημερών1.
- Η αστυνομία είναι υποχρεωτική. Χωρίς δελτίο συμβάντος δεν υπάρχει φάκελος.
- Οι χρόνοι είναι μεγαλύτεροι από μια κανονική ζημιά. Ο πλήρης φάκελος από την αρχή κερδίζει χρόνο.
- Το Επικουρικό πληρώνει εσάς και μετά στρέφεται κατά του υπαιτίου. Το να είσαι ανασφάλιστος δεν σε γλιτώνει από τίποτα.
- Μια γραμμή στο δικό σας συμβόλαιο, η κάλυψη υλικών ζημιών από ανασφάλιστο όχημα, με όριο από 15.000 €2 έως 100.000 €3 στα έγγραφα των εταιρειών, κάνει όλη αυτή τη διαδικασία δουλειά της δικής σας εταιρείας και όχι δική σας.
Η ουσία
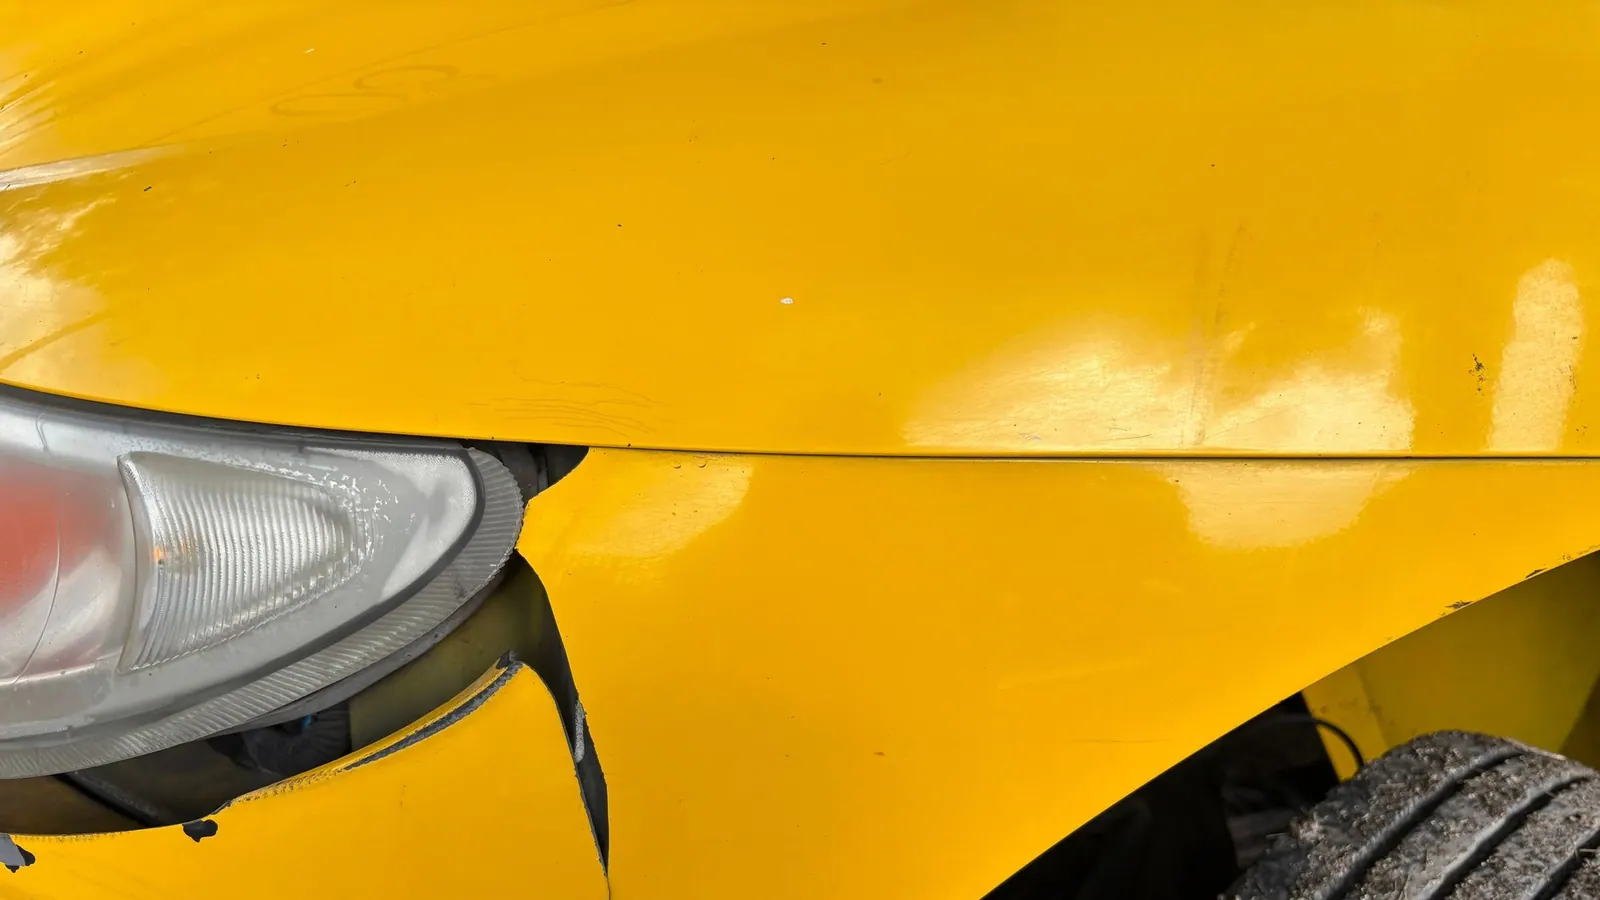
Υπάρχει μια στιγμή που την ξέρουν όσοι την έχουν ζήσει. Στέκεστε δίπλα στο χτυπημένο αυτοκίνητο, ο άλλος οδηγός ψάχνει στο ντουλαπάκι, και σας λέει «δεν έχω ασφάλεια». Ή, ακόμη χειρότερα, δεν σας λέει τίποτα, γιατί έφυγε.
Δεν μένετε χωρίς αποζημίωση. Υπάρχει ένας οργανισμός που πληρώνει ακριβώς γι’ αυτές τις περιπτώσεις, το Επικουρικό Κεφάλαιο Ασφάλισης Ευθύνης από Ατυχήματα Αυτοκινήτων. Χρηματοδοτείται από μια εισφορά που πληρώνετε κι εσείς μέσα σε κάθε ασφάλιστρο αστικής ευθύνης, και υπάρχει από το 1976. Ο δρόμος όμως είναι διαφορετικός από τη συνηθισμένη ζημιά: πιο αργός, με περισσότερα χαρτιά, και με κανόνες που δεν είναι ίδιοι για τον τραυματισμό και για τη λαμαρίνα.
Αυτή η σελίδα σας λέει τι καλύπτεται, σε ποιες περιπτώσεις, τι πρέπει να κάνετε από την πρώτη ώρα, και πού χάνονται συνήθως οι υποθέσεις.
Ποιες τέσσερις περιπτώσεις καλύπτονται
Ο υπαίτιος ήταν ανασφάλιστος. Η συνηθέστερη περίπτωση. Το όχημα υπάρχει, ο οδηγός επίσης, αλλά το συμβόλαιο είτε είχε λήξει είτε δεν υπήρξε ποτέ. Καλύπτονται και οι σωματικές βλάβες και οι υλικές ζημιές.
Ο υπαίτιος είναι άγνωστος. Το όχημα έφυγε και δεν εντοπίστηκε. Εδώ ο νόμος είναι πιο σφιχτός, για έναν προφανή λόγο: χωρίς όχημα και χωρίς οδηγό, η μόνη απόδειξη είναι η δική σας περιγραφή. Οι σωματικές βλάβες αποζημιώνονται. Οι υλικές μόνο όταν συνοδεύονται από σοβαρό τραυματισμό.
Η ασφαλιστική εταιρεία τέθηκε σε ασφαλιστική εκκαθάριση. Το Επικουρικό πληρώνει, με την επιφύλαξη των άρθρων 19α και 19β του π.δ. 237/19861. Έχει συμβεί αρκετές φορές στην ελληνική αγορά. Προσοχή: τα δύο αυτά άρθρα βάζουν δικούς τους κανόνες, οπότε το ποσό δεν είναι κατ’ ανάγκη αυτό που θα πλήρωνε η εταιρεία αν λειτουργούσε.
Το όχημα ήταν σε ακινησία ή ειδικού τύπου. Ο νόμος βάζει στην πρώτη περίπτωση και το όχημα σε κατάσταση ακινησίας, και προσθέτει μια τέταρτη για ορισμένους τύπους οχημάτων με ειδική πινακίδα που δεν ήταν ασφαλισμένα1.
Τι δεν καλύπτεται ποτέ
Το Επικουρικό δεν είναι δεύτερη ασφάλεια. Μένουν απέξω:
- Οι προαιρετικές καλύψεις του δικού σας συμβολαίου. Οι ίδιες ζημιές, η κλοπή, η πυρκαγιά, τα κρύσταλλα, η οδική βοήθεια δεν το αφορούν καθόλου.
- Η ζημιά στο ίδιο το όχημα του υπαιτίου. Ο ανασφάλιστος δεν αποζημιώνεται για το δικό του αυτοκίνητο. Πληρώνει και από πάνω.
- Ζημιές σε πράγματα που μεταφέρονταν με το υπαίτιο όχημα.
- Ό,τι δεν αφορά κυκλοφορία οχήματος. Ένα ατύχημα σε ιδιωτικό χώρο που δεν θεωρείται οδός μπορεί να μείνει εκτός.
Τι κάνετε, με τη σειρά
Η διαδικασία κρίνεται τις πρώτες ώρες. Ό,τι δεν καταγραφεί τότε, δύσκολα αποδεικνύεται μετά.
1. Καλέστε αμέσως αστυνομία. Τροχαία ή το πλησιέστερο Αστυνομικό Τμήμα. Ζητήστε να καταγραφεί το συμβάν. Αυτό το χαρτί είναι το θεμέλιο του φακέλου σας και δεν αντικαθίσταται με τίποτα.
2. Φωτογραφίστε τα πάντα πριν μετακινηθεί κάτι. Θέση των οχημάτων, ζημιές, πινακίδες, σημάνσεις, οδόστρωμα, φρενάρισμα. Αν ο άλλος είναι εκεί, φωτογραφίστε την άδεια και το δίπλωμά του.
3. Πάρτε στοιχεία μαρτύρων. Ονοματεπώνυμο και τηλέφωνο. Σε υπόθεση με άγνωστο όχημα, ένας μάρτυρας μπορεί να είναι η διαφορά ανάμεσα σε αποζημίωση και άρνηση.
4. Ελέγξτε αν όντως ήταν ανασφάλιστο. Το δηλώνει η αστυνομία μέσω του συστήματος. Μην αρκεστείτε σε αυτό που είπε ο οδηγός.
5. Ειδοποιήστε τη δική σας εταιρεία μέσα σε οκτώ ημέρες. Ακόμη κι αν δεν φταίτε εσείς και δεν περιμένετε να πληρώσει εκείνη. Αν έχετε την κάλυψη ανασφάλιστου, αναλαμβάνει από εκεί και πέρα.
6. Καταθέστε αίτηση αποζημίωσης στο Επικουρικό Κεφάλαιο. Γραπτά, με πλήρη φάκελο.
7. Κρατήστε αντίγραφα από κάθε χαρτί που δίνετε. Και σημειώστε ημερομηνίες παράδοσης. Ένας ελλιπής φάκελος σημαίνει νέα αλληλογραφία και χαμένο χρόνο.
Τα χαρτιά του φακέλου
Λιγότερα από όσα φοβάστε, αλλά πρέπει να είναι όλα:
- Το δελτίο συμβάντος ή η έκθεση αυτοψίας της Τροχαίας.
- Άδεια κυκλοφορίας και δίπλωμα του δικού σας οχήματος και οδηγού.
- Το ασφαλιστήριό σας, σε ισχύ την ημέρα του ατυχήματος.
- Φωτογραφίες και, όπου υπάρχει, τεχνική έκθεση ή προσφορά επισκευής.
- Για σωματική βλάβη: ιατρικές γνωματεύσεις, εισιτήριο και εξιτήριο νοσοκομείου, αποδείξεις εξόδων, βεβαίωση αποχής από την εργασία και στοιχεία εισοδήματος αν διεκδικείτε διαφυγόντα κέρδη.
- Υπεύθυνη δήλωση με την περιγραφή του ατυχήματος.
Για τραυματισμό, κρατήστε κάθε απόδειξη: φάρμακα, φυσικοθεραπείες, ταξί προς το νοσοκομείο, ακόμη και το κολάρο. Αυτά αθροίζονται και σχεδόν πάντα κάποια χάνονται.
Τι λέει ο νόμος
Το Επικουρικό Κεφάλαιο ιδρύθηκε με τον ν. 489/1976, που κωδικοποιήθηκε με το π.δ. 237/19864. Οι υποχρεώσεις του είναι στο άρθρο 19, όπως το τροποποίησε το άρθρο 11 του ν. 5113/20241. Εκεί ορίζεται ποιος αποζημιώνεται και σε ποιες περιπτώσεις.
Δύο σημεία αξίζουν προσοχή.
Πρώτον, ο διαχωρισμός ανασφάλιστου και άγνωστου οχήματος δεν είναι λεπτομέρεια. Στο ανασφάλιστο καλύπτονται και οι υλικές ζημιές. Στο άγνωστο, οι υλικές μόνο εφόσον υπήρξε θάνατος ή σωματική βλάβη με νοσηλεία τουλάχιστον πέντε ημερών σε νοσοκομείο, και αφού επιλήφθηκε αστυνομική αρχή1. Αυτός ο κανόνας υπάρχει για να μη γίνει το Επικουρικό ο τόπος όπου καταλήγουν όλες οι ανεξήγητες γρατζουνιές των πάρκινγκ.
Δεύτερον, το Επικουρικό έχει δικαίωμα αναγωγής. Αφού σας πληρώσει, στρέφεται κατά του υπαιτίου και ζητάει πίσω όλο το ποσό, με τόκους και έξοδα. Όποιος κυκλοφορεί ανασφάλιστος και προκαλέσει σοβαρό ατύχημα μπορεί να βρεθεί με χρέος δεκάδων χιλιάδων ευρώ, κατασχέσεις και δέσμευση λογαριασμών. Το πρόστιμο για την ανασφάλιστη κυκλοφορία, 500 € για αυτοκίνητο5, είναι το ελάχιστο μέρος του προβλήματος.
Ο ίδιος νόμος λέει ότι το Επικουρικό πληρώνει χωρίς να χρειάζεται να αποδείξετε ότι ο υπαίτιος αδυνατεί ή αρνείται να πληρώσει, και ότι σε διαφορά με ασφαλιστική για το ποιος πληρώνει, το Επικουρικό καταβάλλει πρώτο, χωρίς καθυστέρηση1. Για την εκκαθάριση ασφαλιστικής ισχύουν τα άρθρα 19α και 19β. Αν σας αφορά αυτή η περίπτωση, ζητήστε γραπτά τον αναλυτικό υπολογισμό, γιατί τα ποσά διαφέρουν ανάλογα με το είδος της απαίτησης και τη χρονολογία.
Τι δείχνουν τα δημόσια στοιχεία
Το Επικουρικό δεν πουλάει τίποτα. Έχει όμως τιμή, και την πληρώνετε εσείς. Μέσα σε κάθε ασφάλιστρο αστικής ευθύνης οχήματος υπάρχει εισφορά υπέρ του Επικουρικού Κεφαλαίου, 1,8% της αστικής ευθύνης στο ασφαλιστήριο6, μαζί με τον φόρο ασφαλίστρων του 15%7.
Πιο χρήσιμο είναι το εξής: πόσο κοστίζει να μη χρειαστεί να περάσετε από εκεί.
| Κάλυψη στο δικό σας συμβόλαιο | Τι κάνει | Τι δείχνουν τα δημόσια στοιχεία |
|---|---|---|
| Υλικές ζημιές από ανασφάλιστο όχημα | Πληρώνει η δική σας εταιρεία, ως το όριο του συμβολαίου | Όριο 15.000 € στη Hellas Direct2, 100.000 € στην Allianz3 |
| Νομική προστασία | Δικηγόρος και δικαστικά έξοδα για τη διεκδίκηση | Μέσο ασφάλιστρο 7,04 € ανά ασφαλιστήριο το 20248 |
| Ίδιες ζημιές | Πληρώνει ανεξάρτητα από το ποιος φταίει | Μέσος όρος περίπου 131 € τον χρόνο για επιβατικό, χωρίς φόρους9 |
Η κάλυψη ανασφαλίστου είναι συχνά ήδη μέσα στο πακέτο αστικής ευθύνης. Σας γλιτώνει από μια μακριά διαδικασία. Ελέγξτε αν την έχετε, γιατί πολλοί την έχουν και δεν το ξέρουν.
Ένα παράδειγμα
Ο Νίκος, 38 ετών, στη Νίκαια, σταμάτησε σε φανάρι. Τον χτύπησε από πίσω ένα παλιό βαν. Ο οδηγός βγήκε, παραδέχτηκε ότι φταίει, και μετά είπε ότι το συμβόλαιο είχε λήξει πριν από τέσσερις μήνες.
Ο Νίκος κάλεσε Τροχαία. Στο δελτίο συμβάντος καταγράφηκε η ανασφάλιστη κυκλοφορία. Φωτογράφισε τη ζημιά και την άδεια του βαν. Το συνεργείο έβγαλε επισκευή 2.400 €.
Είχε στο συμβόλαιό του την κάλυψη υλικών ζημιών από ανασφάλιστο, με όριο 30.000 €. Τα στοιχεία του παραδείγματος είναι υπόθεση. Την ενεργοποίησε. Η εταιρεία του πλήρωσε την επισκευή σε λίγες εβδομάδες, χωρίς απαλλαγή, και ανέλαβε η ίδια να στραφεί κατά του Επικουρικού και του οδηγού.
Ας δούμε τον ίδιο άνθρωπο χωρίς αυτή την κάλυψη. Καταθέτει φάκελο στο Επικουρικό. Ο φάκελος θεωρείται πλήρης δύο μήνες αργότερα, γιατί λείπει μια βεβαίωση. Έστω ότι η αποζημίωση εγκρίνεται και καταβάλλεται μήνες μετά. Στο μεταξύ, ο Νίκος είτε οδηγεί χτυπημένο αυτοκίνητο είτε πληρώνει 2.400 € από την τσέπη του και περιμένει.
Ίδιο ατύχημα, ίδια ευθύνη, ίδιο ποσό. Η διαφορά ήταν μια γραμμή στο συμβόλαιο.
Πόσοι είναι οι ανασφάλιστοι και γιατί σας αφορά
Δεν είναι σπάνιο φαινόμενο. Στα χρόνια της κρίσης ο αριθμός των οχημάτων χωρίς ασφάλεια ήταν μεγάλος. Ο ηλεκτρονικός διασταυρωτικός έλεγχος, που συγκρίνει το μητρώο οχημάτων με τα ενεργά συμβόλαια και στέλνει ειδοποιήσεις, μείωσε σημαντικά τον αριθμό αλλά δεν τον μηδένισε.
Αυτό σας αφορά με δύο τρόπους. Πρώτον, η πιθανότητα να σας χτυπήσει ανασφάλιστος δεν είναι θεωρητική. Δεύτερον, το κόστος των ανασφάλιστων το πληρώνετε ήδη, μέσα στην εισφορά υπέρ του Επικουρικού Κεφαλαίου που κρύβεται στο δικό σας ασφάλιστρο.
Υπάρχει και μια τρίτη πλευρά που αξίζει να ειπωθεί καθαρά. Αν είστε εσείς αυτός που ξέχασε να ανανεώσει, το να προκαλέσετε ατύχημα χωρίς ασφάλεια δεν είναι πρόστιμο, είναι χρέος. Το Επικουρικό θα πληρώσει το θύμα και μετά θα έρθει σε εσάς για ολόκληρο το ποσό, με τόκους, με έξοδα, και με τα εργαλεία που έχει ένας οργανισμός για να εισπράξει. Σε ατύχημα με τραυματισμό, το ποσό μπορεί να είναι πολλαπλάσιο μιας ετήσιας ασφάλισης για όλη σας τη ζωή.
Τι γίνεται με τη σωματική βλάβη
Οι υλικές ζημιές είναι το εύκολο κομμάτι. Η σωματική βλάβη είναι εκεί όπου κρίνονται τα μεγάλα ποσά και όπου χάνονται τα περισσότερα.
Τα κονδύλια που διεκδικούνται είναι τέσσερα:
Ιατρικά έξοδα. Νοσηλεία, χειρουργεία, φάρμακα, φυσικοθεραπείες, ορθοπεδικά είδη, μεταφορές. Κρατάτε κάθε απόδειξη, ακόμη και των είκοσι ευρώ.
Διαφυγόντα εισοδήματα. Όσα δεν κερδίσατε επειδή δεν δουλέψατε. Χρειάζεστε βεβαίωση εργοδότη ή, για ελεύθερο επαγγελματία, φορολογικά στοιχεία και βεβαίωση λογιστή.
Ηθική βλάβη. Χρηματική ικανοποίηση για τον πόνο και την ταλαιπωρία. Το ύψος της κρίνεται από τη βαρύτητα και δεν υπολογίζεται με τύπο.
Μόνιμη αναπηρία. Όταν μένει ποσοστό αναπηρίας, υπολογίζεται μελλοντική απώλεια εισοδήματος και πρόσθετη αποζημίωση.
Δύο πράγματα κάνουν τη διαφορά σε αυτές τις υποθέσεις. Το πρώτο είναι η ιατρική τεκμηρίωση από την αρχή: γνωματεύσεις με ημερομηνίες, όχι αναδρομικές βεβαιώσεις. Το δεύτερο είναι να μη βιαστείτε. Μια βλάβη που φαίνεται ελαφριά τον πρώτο μήνα μπορεί να αφήσει μόνιμο πρόβλημα στον έκτο, και αν έχετε ήδη υπογράψει εξοφλητική απόδειξη, η υπόθεση έκλεισε.
Αν ο υπαίτιος εντοπιστεί αργότερα
Συμβαίνει συχνότερα από όσο νομίζουν οι άνθρωποι. Μια κάμερα καταστήματος, ένας μάρτυρας που θυμήθηκε ένα γράμμα της πινακίδας, μια αναφορά σε συνεργείο για την ίδια ζημιά.
Αν το όχημα εντοπιστεί και ήταν ασφαλισμένο, η υπόθεση φεύγει από το Επικουρικό και πηγαίνει στην εταιρεία του υπαιτίου. Εκεί οι χρόνοι είναι πολύ καλύτεροι και ισχύει η τρίμηνη προθεσμία του νόμου.
Αν εντοπιστεί και ήταν ανασφάλιστο, η υπόθεση μένει στο Επικουρικό, αλλά αποκτά όνομα και διεύθυνση, που βοηθάει.
Γι’ αυτό αξίζει να κάνετε δύο πράγματα ακόμη κι όταν το όχημα έφυγε: να ζητήσετε από τα γύρω καταστήματα υλικό από κάμερες μέσα στις πρώτες ημέρες, πριν διαγραφεί, και να αφήσετε τα στοιχεία σας στο Τμήμα ώστε να σας ενημερώσουν αν προκύψει κάτι.
Αν το όχημα έχει ξένη πινακίδα
Εδώ ο δρόμος δεν είναι το Επικουρικό. Τα οχήματα με πινακίδες άλλης χώρας που κυκλοφορούν στην Ελλάδα καλύπτονται από το σύστημα της πράσινης κάρτας, και τις υποθέσεις τις χειρίζεται το Ελληνικό Γραφείο Διεθνούς Ασφάλισης.
Κρατήστε τρία πράγματα από τη σκηνή του ατυχήματος. Τη φωτογραφία της πινακίδας ολόκληρης, με τη χώρα. Τη φωτογραφία της πράσινης κάρτας ή του ξένου ασφαλιστηρίου, αν ο οδηγός το έχει μαζί του. Και τα στοιχεία του οδηγού από το διαβατήριο ή την άδεια οδήγησης.
Καλέστε οπωσδήποτε Τροχαία. Σε υπόθεση με ξένο όχημα, το δελτίο συμβάντος είναι ακόμη πιο κρίσιμο, γιατί ο άλλος οδηγός μπορεί να έχει φύγει από τη χώρα σε δύο ημέρες.
Οι χρόνοι είναι μεγαλύτεροι από μια συνηθισμένη ελληνική υπόθεση, επειδή η αλληλογραφία περνάει από τον ξένο ασφαλιστή. Είναι όμως καλύτεροι από του Επικουρικού. Αν έχετε νομική προστασία, είναι η στιγμή να την ενεργοποιήσετε από την πρώτη εβδομάδα.
Το όριο της κάλυψης ανασφαλίστου δεν είναι το ίδιο παντού
Στα έγγραφα των εταιρειών η γραμμή γράφεται με τα ίδια λόγια, «υλικές ζημιές από ανασφάλιστο όχημα». Το ποσό από πίσω όμως αλλάζει πολύ.
Στη Hellas Direct, στο βασικό Essential, το IPID γράφει 15.000 ευρώ2. Στην Allianz, στο πρώτο κιόλας πακέτο, γράφει 100.000 ευρώ3. Άλλες εταιρείες βάζουν την κάλυψη μέσα στο πακέτο αστικής ευθύνης και συχνά δεν τυπώνουν καθόλου ποσό στο IPID. Εκεί το όριο το βρίσκετε μόνο στην προσφορά και στους όρους.
Πότε μετράει η διαφορά. Σε μια ζημιά προφυλακτήρα, ποτέ. Σε μια υπόθεση όπου ένα ανασφάλιστο φορτηγό ξεχειλώνει το αυτοκίνητό σας και η αξία του είναι 22.000 ευρώ, ένα όριο 15.000 δεν φτάνει και το υπόλοιπο το κυνηγάτε στο Επικουρικό. Σε μια σύγκρουση όπου παρασύρεστε πάνω σε δύο ακόμη σταθμευμένα αυτοκίνητα, το νούμερο ανεβαίνει γρήγορα.
Προσέξτε επίσης τι ακριβώς πληρώνει η κάλυψη. Σε όλες τις εταιρείες αφορά υλικές ζημιές, δηλαδή το αυτοκίνητο. Ο τραυματισμός σας δεν μπαίνει εδώ. Για το σώμα έχετε δύο άλλους δρόμους: την κάλυψη προσωπικού ατυχήματος οδηγού του δικού σας συμβολαίου, που στη Hellas Direct είναι 15.000 ευρώ2 και σε άλλες εταιρείες γράφεται μόνο στο ασφαλιστήριο, και το Επικουρικό Κεφάλαιο για τη σωματική βλάβη.
Τρίτο σημείο, η απαλλαγή. Πολλές εταιρείες πληρώνουν την κάλυψη ανασφαλίστου χωρίς απαλλαγή, ακριβώς επειδή δεν φταίτε εσείς. Μερικά συμβόλαια όμως βάζουν προϋπόθεση: να έχει καταγραφεί το περιστατικό από αρμόδια αρχή και να είναι γνωστός ο αριθμός κυκλοφορίας του ανασφάλιστου. Αν ο άλλος έφυγε, η κάλυψη δεν ενεργοποιείται και μένει μόνο ο δρόμος του Επικουρικού. Διαβάστε αυτή τη μία πρόταση στους όρους σας σήμερα, όχι την ημέρα του ατυχήματος.
Ένα δεύτερο παράδειγμα, με μηχανή και τραυματισμό
Η Δήμητρα, 29 ετών, οδηγεί μηχανή 125 κυβικών στο Ηράκλειο. Τα ποσά του παραδείγματος είναι υπόθεση. Ένα αυτοκίνητο βγαίνει από κάθετο δρόμο χωρίς να σταματήσει. Πέφτει, σπάει τον καρπό της και η μηχανή καταστρέφεται. Ο οδηγός μένει στη σκηνή, αλλά το όχημά του είναι ανασφάλιστο εννέα μήνες.
Τι συγκεντρώνει. Δελτίο συμβάντος από την Τροχαία με ρητή αναφορά στην ανασφάλιστη κυκλοφορία. Εισιτήριο και γνωματεύσεις από το νοσοκομείο. Τα εξιτήρια, τις αποδείξεις των φαρμάκων, τις δώδεκα συνεδρίες φυσικοθεραπείας από 25 ευρώ. Βεβαίωση του εργοδότη της για τις δεκαοκτώ ημέρες που έλειψε, με τις μεικτές αποδοχές της. Και εκτίμηση για τη μηχανή, που είχε εμπορική αξία 1.900 ευρώ.
Πώς βγαίνει το ποσό. Υλική ζημιά 1.900 ευρώ, αφού η επισκευή κόστιζε περισσότερο από την αξία. Ιατρικά έξοδα 640 ευρώ. Απώλεια εισοδήματος 1.050 ευρώ. Ηθική βλάβη, που την προσδιορίζει το δικαστήριο ή ο συμβιβασμός, και σε κάταγμα με πλήρη αποκατάσταση κινείται σε λίγες χιλιάδες. Το σύνολο που ζητάει είναι γύρω στις 7.000 ευρώ.
Πού κόλλησε. Η Δήμητρα δεν είχε κρατήσει απόδειξη για τα πρώτα φάρμακα και για δύο ταξί στο νοσοκομείο. Μικρά ποσά, γύρω στα 90 ευρώ, που κόπηκαν. Πιο ακριβό ήταν ότι κατέθεσε τον φάκελο χωρίς τη βεβαίωση αποδοχών. Ο φάκελος θεωρήθηκε πλήρης δύο μήνες αργότερα, και δύο μήνες εκεί σημαίνει δύο μήνες παραπάνω αναμονή στο τέλος.
Η υπόθεση έκλεισε στους δεκαέξι μήνες με συμβιβασμό. Αν η Δήμητρα είχε νομική προστασία στο συμβόλαιο της μηχανής, που κόστισε το 2024 κατά μέσο όρο 7,04 ευρώ ανά ασφαλιστήριο8, ο δικηγόρος θα είχε πληρωθεί από εκεί.
Τα λάθη που κοστίζουν
Δεν καλείτε αστυνομία για να μη χάσετε χρόνο. Είναι το ακριβότερο λάθος της σελίδας. Χωρίς αστυνομική καταγραφή, μια υπόθεση ανασφάλιστου ή άγνωστου οχήματος πρακτικά δεν στέκεται.
Δέχεστε να σας πληρώσει ο υπαίτιος «μετρητά τη Δευτέρα». Σπάνια έρχεται η Δευτέρα. Και αν στο μεταξύ δεν έχετε δηλώσει τίποτα πουθενά, οι προθεσμίες τρέχουν εναντίον σας.
Στέλνετε τον φάκελο μισό. Κάθε λείπον χαρτί φέρνει νέα αλληλογραφία και καθυστέρηση. Δύο φορές να το κάνετε, χάσατε μήνες.
Ξεχνάτε τη δική σας κάλυψη ανασφάλιστου. Πολλοί ξεκινούν μόνοι τη διαδικασία με το Επικουρικό ενώ είχαν πληρώσει γι’ αυτή την κάλυψη. Ανοίξτε το συμβόλαιο πριν κάνετε οτιδήποτε.
Πετάτε μικρές αποδείξεις σε τραυματισμό. Το ταξί, τα φάρμακα, οι φυσικοθεραπείες. Δεν είναι μικρά όταν αθροιστούν σε δώδεκα μήνες.
Περιμένετε να κλείσει η ποινική διαδικασία πριν κινηθείτε. Δεν χρειάζεται. Η αποζημίωση είναι αστική υπόθεση και τρέχει παράλληλα.
Αν φτάσατε ως εδώ επειδή σας συνέβη, ξεκινήστε από το δελτίο της αστυνομίας και από τους όρους του δικού σας συμβολαίου. Αν φτάσατε επειδή θέλετε να μη σας συμβεί απροετοίμαστο, ελέγξτε τι περιλαμβάνει σήμερα το πακέτο σας, και δείτε τον μέσο όρο της αγοράς και τις τιμές που δημοσιεύουν οι εταιρείες στη σύγκριση ασφάλειας αυτοκινήτου.
Συχνές ερωτήσεις
Έφυγε χωρίς να σταματήσει και δεν πρόλαβα πινακίδα. Παίρνω κάτι;
Για τους τραυματισμούς, ναι. Το Επικουρικό Κεφάλαιο αποζημιώνει τη σωματική βλάβη και από άγνωστο όχημα. Για τις υλικές ζημιές, ο κανόνας είναι πιο σφιχτός: αποζημιώνονται μόνο αν από το ίδιο ατύχημα υπήρξε θάνατος ή τραυματισμός με νοσηλεία τουλάχιστον πέντε ημερών, και αν επιλήφθηκε αστυνομική αρχή. Ένα χτυπημένο φτερό χωρίς τραυματία μένει σε εσάς.
Πόσο καιρό παίρνει η διαδικασία;
Συνήθως περισσότερο από μια κανονική ζημιά. Δημόσιο στοιχείο για τον μέσο χρόνο δεν βρήκαμε. Ο νόμος ζητά από το Επικουρικό αιτιολογημένη απάντηση για την καταβολή ή μη της αποζημίωσης. Ένας πλήρης φάκελος από την αρχή είναι ο πιο σίγουρος τρόπος να μην αργήσει παραπάνω.
Πρέπει οπωσδήποτε να καλέσω αστυνομία;
Ναι, και είναι το πιο σημαντικό πράγμα που θα κάνετε. Χωρίς δελτίο συμβάντος από την Τροχαία ή το Αστυνομικό Τμήμα δεν στοιχειοθετείται ούτε ότι το όχημα ήταν ανασφάλιστο ούτε ότι ήταν άγνωστο. Στον φιλικό διακανονισμό μπορείτε να τα βρείτε μόνοι σας. Εδώ, όχι.
Ο υπαίτιος ήταν ανασφάλιστος αλλά έχει περιουσία. Γιατί να μην τον κυνηγήσω απευθείας;
Μπορείτε, και μερικές φορές είναι γρηγορότερο. Οι περισσότεροι όμως δεν πληρώνουν εθελοντικά, οπότε χρειάζεστε αγωγή, απόφαση και εκτέλεση. Το Επικουρικό σας πληρώνει και μετά κυνηγάει το ίδιο τον υπαίτιο. Αυτό είναι ακριβώς η δουλειά του.
Η ασφαλιστική μου πτώχευσε. Με καλύπτει το Επικουρικό;
Σε αστική ευθύνη οχημάτων, ναι, όταν η εταιρεία τέθηκε σε ασφαλιστική εκκαθάριση. Ο νόμος παραπέμπει σε δύο ειδικά άρθρα, το 19α και το 19β του π.δ. 237/1986, που βάζουν δικούς τους κανόνες, οπότε μην περιμένετε κατ' ανάγκη ό,τι θα πλήρωνε η εταιρεία. Ζητήστε γραπτά τον υπολογισμό.
Καλύπτει το Επικουρικό και τη δική μου μικτή;
Όχι. Το Επικουρικό αφορά μόνο την υποχρεωτική αστική ευθύνη οχημάτων. Ζημιές που καλύπτονται από προαιρετικές καλύψεις, όπως οι ίδιες ζημιές, η κλοπή ή η πυρκαγιά, δεν το αφορούν. Αν η εταιρεία σας πτώχευσε και είχατε μικτή, αυτό το κομμάτι το διεκδικείτε στην πτωχευτική διαδικασία.
Έχω κάλυψη «υλικών ζημιών από ανασφάλιστο» στο συμβόλαιό μου. Τι αλλάζει;
Αλλάζει ο χρόνος και η ταλαιπωρία, που είναι το βασικό. Πληρώνει η δική σας εταιρεία, ως το όριο που γράφει το συμβόλαιο, και μετά ασχολείται εκείνη με το Επικουρικό. Συχνά είναι ήδη μέσα στο πακέτο. Είναι από τις πιο υποτιμημένες γραμμές του συμβολαίου.
Πόσο είναι το όριο της κάλυψης ανασφαλίστου στο συμβόλαιό μου;
Ελέγξτε το, γιατί αλλάζει πολύ. Στα έγγραφα των εταιρειών το όριο πάει από 15.000 ευρώ σε κάποιες έως 100.000 ευρώ σε άλλες. Τα ονόματα και τα έγγραφα είναι πιο κάτω στη σελίδα. Η κάλυψη αφορά μόνο υλικές ζημιές. Για τραυματισμό ισχύει το προσωπικό ατύχημα οδηγού και το Επικουρικό.
Τι χαρτιά χρειάζομαι για την απώλεια εισοδήματος;
Βεβαίωση του εργοδότη με τις ημέρες απουσίας και τις μεικτές αποδοχές σας, τις ιατρικές γνωματεύσεις που δικαιολογούν την αποχή, και τα εκκαθαριστικά του προηγούμενου έτους. Αν είστε ελεύθερος επαγγελματίας, χρειάζεστε στοιχεία από τον λογιστή σας για τον μέσο μηνιαίο τζίρο.
Νόμοι που αναφέρει το άρθρο: π.δ. 237/1986 · ν. 489/1976 · ν. 5113/2024 άρ. 11
Πηγές
- ↑ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024), άρθρο 11: οι υποχρεώσεις του Επικουρικού Κεφαλαίου (π.δ. 237/1986 άρθρο 19 παρ. 1, 3 και 5), 2024
- ↑Hellas Direct, Έγγραφο πληροφοριών για το ασφαλιστικό προϊόν, Cars, Μάρτιος 2025
- ↑Allianz, IPID My Motor Value, Ιανουάριος 2025
- ↑π.δ. 237/1986, 1986
- ↑ν. 4286/2014, άρθρο δέκατο τέταρτο: η παρ. 4 του άρθρου 5 του π.δ. 237/1986, πρόστιμα και αφαιρέσεις για ανασφάλιστο όχημα, 2014
- ↑π.δ. 237/1986, άρθρο 20, όπως το αντικατέστησε το άρθρο 14 του ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024): η εισφορά στο Επικουρικό Κεφάλαιο, 2024
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
- ↑ΕΑΕΕ, Ασφάλιση Νομικής Προστασίας 2024, πίνακας 1, 2025
- ↑ΕΑΕΕ, Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων 2024, πίνακες 3Α, 3Β και 7Α, 2025
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.