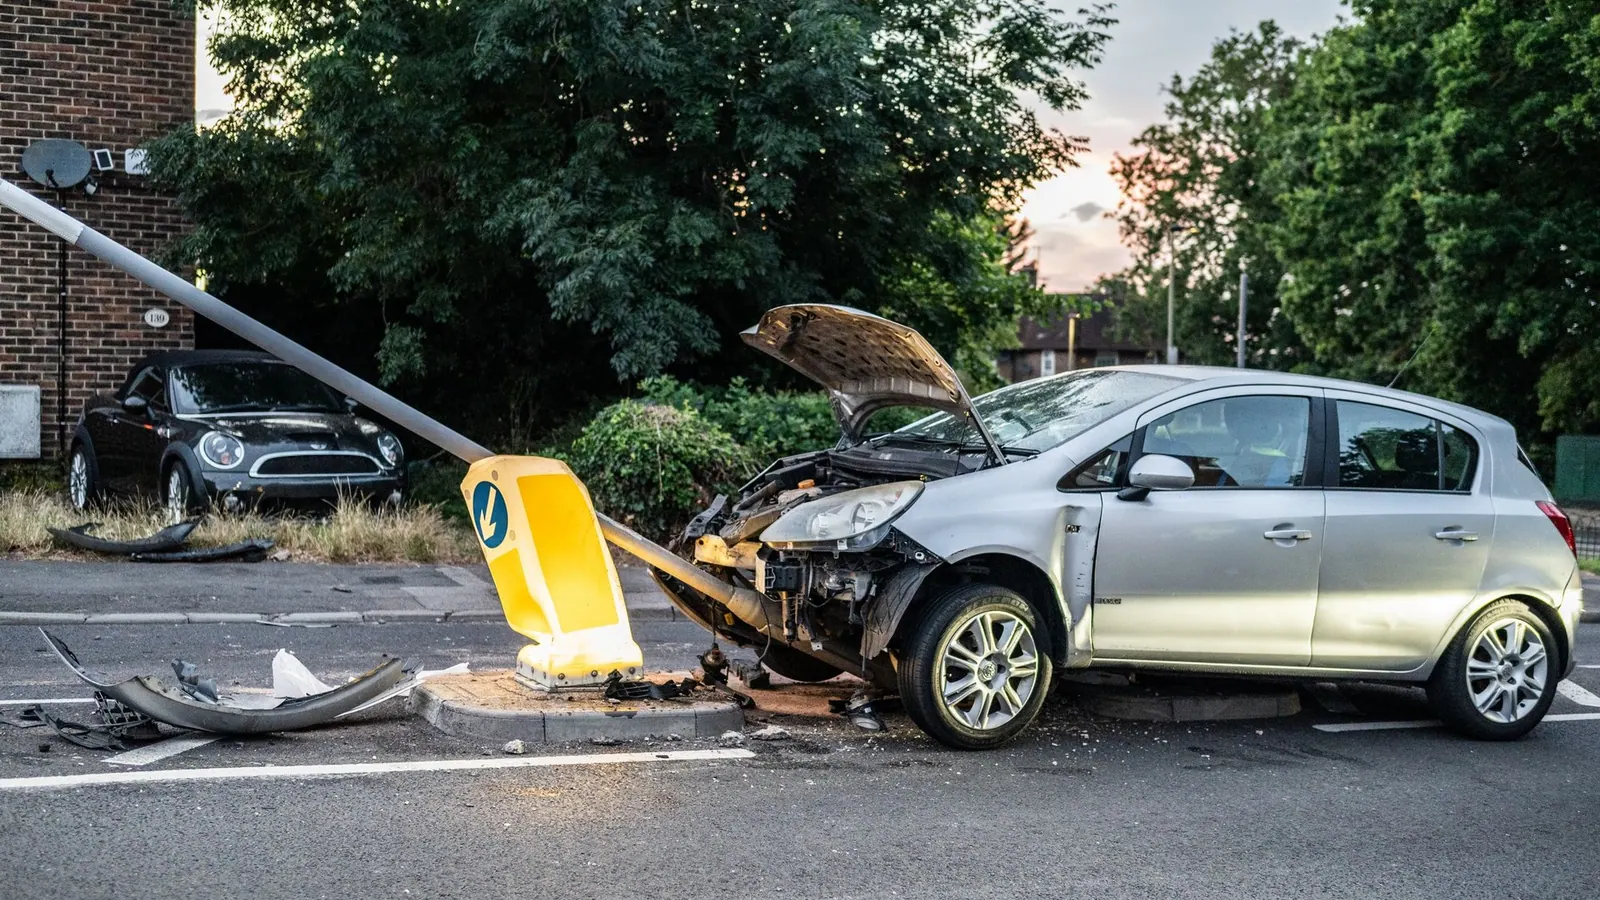
Με μια ματιά
Πώς λειτουργεί ο φιλικός διακανονισμός;
Στον φιλικό διακανονισμό, επίσημα Σύστημα Άμεσης Πληρωμής, σάς πληρώνει η δική σας ασφαλιστική όταν φταίει ο άλλος, και μετά παίρνει τα χρήματα από την εταιρεία του υπαίτιου. Ισχύει για υλικές ζημιές έως 6.500 €, όταν και τα δύο οχήματα έχουν ασφάλεια σε εταιρείες της συμφωνίας.
- Η ΕΑΕΕ το λέει φιλικό διακανονισμό, και το κείμενο της συμφωνίας Σύστημα Άμεσης Πληρωμής (Σ.Α.Π.). Ισχύει από την 1η Μαΐου 20001.
- Ισχύει για υλικές ζημιές του οχήματος έως 6.500 ευρώ, μαζί με τους φόρους2.
- Χρειάζεται σύγκρουση οχημάτων με ασφάλεια σε εταιρείες της συμφωνίας. Το μητρώο του 2026 έχει 26 εταιρείες2.
- Οι σωματικές βλάβες μπαίνουν έως 30.000 ευρώ ανά ατύχημα και 12.000 ευρώ ανά άτομο2.
- Δηλώνετε τη ζημιά στην εταιρεία σας μέσα σε οκτώ ημέρες από τότε που τη μάθατε3.
Η ουσία
Ο φιλικός διακανονισμός είναι συμφωνία ανάμεσα στις ασφαλιστικές εταιρείες, όχι ανάμεσα σε εσάς και τον άλλο οδηγό2. Σε ένα τροχαίο που δεν φταίτε, σας πληρώνει η δική σας εταιρεία αντί για την εταιρεία του υπαίτιου1. Οι δύο εταιρείες κάνουν λογαριασμό μεταξύ τους μετά. Εσείς μιλάτε με την εταιρεία που διαλέξατε. Η συμφωνία δουλεύει καλά, όσο η υπόθεση μένει μέσα στα όριά της. Έξω από αυτά, γυρίζετε στον παλιό δρόμο και ζητάτε αποζημίωση από την εταιρεία του υπαίτιου.
Τι είναι και ποιος το έφτιαξε
Πριν από τη συμφωνία, όταν σας τρακάρανε, στρεφόσασταν στην εταιρεία του άλλου. Έπρεπε να της δείξετε ότι έφταιγε ο πελάτης της και να περιμένετε. Η ΕΑΕΕ γράφει ότι ο φιλικός διακανονισμός σάς απαλλάσσει ακριβώς από αυτή την ανάγκη1.
Από την 1η Μαΐου 2000, οι εταιρείες της ασφάλισης αυτοκινήτων έκαναν μια συμφωνία κυρίων. Στις υποθέσεις που χωρούν, η εταιρεία του θύματος πληρώνει τον πελάτη της για λογαριασμό της εταιρείας του υπαίτιου1. Η συμφωνία ξεκίνησε μόνο με υλικές ζημιές. Από την 1η Σεπτεμβρίου 2005 μπήκαν και οι μικρές σωματικές βλάβες1.
Οι εταιρείες συμψηφίζουν μεταξύ τους κάθε μήνα, μέσα από ένα γραφείο που λειτουργεί στην ΕΑΕΕ. Δεν επιστρέφουν η μία στην άλλη το ακριβές κόστος κάθε επισκευής, αλλά μέσους όρους1. Μόνο για ζημιά έως 150 ευρώ επιστρέφεται το πραγματικό κόστος2. Μέρος της συμφωνίας είναι και ο πίνακας υπαιτιοτήτων. Περιγράφει συμφωνημένες περιπτώσεις ατυχημάτων και λέει ποιος φταίει, ολόκληρος ή κατά 50%1.
Η συμφωνία είναι ιδιωτική. Δεν είναι νόμος. Δεσμεύει μόνο τις εταιρείες και δεν σας δίνει δικαίωμα να πάτε στο δικαστήριο κατά της δικής σας εταιρείας με βάση αυτήν2. Κρατάτε όμως το δικαίωμα να ζητήσετε αποζημίωση από την εταιρεία του υπαίτιου, με τον νόμο2. Τα όρια τα ορίζει η Διαχειριστική Επιτροπή της συμφωνίας. Το όριο των 6.500 ευρώ ισχύει από την 1η Απριλίου 2010 και το όριο για τις σωματικές βλάβες από την 1η Σεπτεμβρίου 20112.
Το μητρώο των μελών ανανεώνεται κάθε χρόνο. Του 2026 έχει 26 εταιρείες2. Κατά την ΕΑΕΕ, τα μέλη καλύπτουν τη συντριπτική πλειοψηφία των οχημάτων που ασφαλίζουν οι εταιρείες της1. Τη λίστα τη δίνει η ΕΑΕΕ στη σελίδα της, για να δείτε αν η εταιρεία του άλλου συμμετέχει1.
Πότε ισχύει
Για να μπει μια σύγκρουση στη συμφωνία, πρέπει να ισχύουν όλα τα παρακάτω μαζί2.
- Σύγκρουση ανάμεσα σε δύο ή περισσότερα οχήματα. Μπαίνει και η ζημιά από φορτίο, από διαρροή υγρών ή από εξάρτημα που ξέφυγε από άλλο όχημα, ακόμη και χωρίς σύγκρουση2.
- Όλα τα οχήματα με ασφάλεια σε εταιρείες της συμφωνίας, τη στιγμή του ατυχήματος. Μετρά η εταιρεία, όχι η πινακίδα. Ένα ανασφάλιστο όχημα βγάζει την υπόθεση έξω2.
- Υλικές ζημιές του οχήματος έως 6.500 ευρώ. Μετρούν το κόστος επισκευής ή η αποζημίωση για ολική καταστροφή, μαζί με τους φόρους, και η μεταφορά του οχήματος. Σε δίκυκλο μετρούν και το κράνος, ο ρουχισμός και η βαλίτσα2.
- Σωματικές βλάβες έως 30.000 ευρώ ανά ατύχημα και έως 12.000 ευρώ ανά άτομο. Αφορούν τον οδηγό που δεν φταίει και τους επιβάτες του2.
- Η Φιλική Δήλωση, συμπληρωμένη και υπογραμμένη από τους δύο οδηγούς. Η συμφωνία ισχύει όμως και χωρίς αυτήν, με τους όρους που εξηγούμε πιο κάτω2.
Η ευθύνη μετρά μόνο σε δύο ποσοστά, 100% ή 50%2. Αν φταίτε κατά 50%, η εταιρεία σας πληρώνει τη μισή ζημιά σας, και μόνο αφού δεχτεί η εταιρεία του άλλου2. Με μοιρασμένη ευθύνη, το όριο των 6.500 ευρώ δίνει στον καθένα έως 3.250 ευρώ2.
Η συμφωνία ισχύει και για ατύχημα έξω από την Ελλάδα, αν και τα δύο οχήματα έχουν ασφάλεια σε εταιρείες της2. Ισχύει επίσης όταν και τα δύο οχήματα είναι ασφαλισμένα στην ίδια εταιρεία, και όταν υπάρχει και κάλυψη ιδίων ζημιών2.
Πότε δεν ισχύει
Έξω από τη συμφωνία μένουν οι περιπτώσεις που ακολουθούν. Σε καθεμία, η αποζημίωση έρχεται με τον νόμο, από την εταιρεία του υπαίτιου, ή από άλλη κάλυψη που έχετε.
Ο άλλος είναι ανασφάλιστος. Η συμφωνία θέλει όλα τα οχήματα ασφαλισμένα σε εταιρείες της2. Καλείτε την Τροχαία και ακολουθείτε τον οδηγό για το ανασφάλιστο όχημα. Κάποια πακέτα πληρώνουν και τη ζημιά σας από ανασφάλιστο όχημα, η Hellas Direct για παράδειγμα έως 15.000 ευρώ4.
Ο άλλος έφυγε. Άγνωστο όχημα σημαίνει άγνωστη εταιρεία. Αν έχετε την πινακίδα, η Τροχαία βρίσκει τον ιδιοκτήτη και την ασφάλειά του. Τότε η συμφωνία μπορεί να ισχύσει και χωρίς κοινό έντυπο, με τη δική σας δήλωση ατυχήματος2. Χωρίς πινακίδα, δεν υπάρχει δεύτερη εταιρεία για να λειτουργήσει η συμφωνία.
Η ζημιά ξεπερνά τα 6.500 ευρώ. Η υπόθεση βγαίνει από τη συμφωνία ολόκληρη, όχι μόνο για τη διαφορά2. Το 2024, πάνω από 6.500 ευρώ ήταν το 0,8% των ζημιών αστικής ευθύνης σε υλικά, σε πλήθος5. Το μερίδιο ανεβαίνει, από 0,6% το 2022 και 0,7% το 20235.
Καραμπόλα που δεν χωρίζεται ανά δύο. Ένα ατύχημα με περισσότερα από δύο οχήματα μπαίνει στη συμφωνία, αν η ζημιά μπορεί να διακανονιστεί ανά δύο οχήματα. Το όριο των 6.500 ευρώ μετρά τότε για κάθε ζευγάρι2. Όταν αυτός ο χωρισμός δεν γίνεται, η υπόθεση μένει έξω.
Η εταιρεία του άλλου δεν είναι στη συμφωνία. Ατύχημα με εταιρεία που δεν είναι στο μητρώο τη στιγμή του ατυχήματος δεν μπαίνει στη συμφωνία2. Για όχημα από άλλη χώρα, σημειώστε πινακίδα, χώρα και αριθμό πράσινης κάρτας, γιατί το έντυπο έχει πεδίο γι’ αυτήν6. Για ατύχημα στην Ελλάδα με όχημα του εξωτερικού, ο νόμος δίνει ευθεία αγωγή κατά του Γραφείου Διεθνούς Ασφάλισης, όταν πληρούνται οι προϋποθέσεις του7.
Σωματικές βλάβες πάνω από τα όρια. Όταν οι σωματικές βλάβες ξεπερνούν τα 30.000 ευρώ ανά ατύχημα ή τα 12.000 ευρώ ανά άτομο, η υπόθεση βγαίνει έξω2. Εκεί μπορεί να χρειαστείτε δικηγόρο, και η νομική προστασία τον πληρώνει μέσα στο όριο του συμβολαίου σας.
Ζημιά σε πράγματα ή σε πεζό. Ο φράχτης, η κολώνα, ο κάδος. Η ζημιά των οχημάτων περνά από τη συμφωνία, ενώ η ζημιά του πράγματος πάει στην εταιρεία του υπαίτιου, έξω από αυτήν2. Το ίδιο γίνεται με πεζό που τραυματίζεται από τη σύγκρουση δύο οχημάτων2.
Το έντυπο, βήμα βήμα
Το έντυπο λέγεται «Φιλική Δήλωση Τροχαίου Ατυχήματος» και είναι μετάφραση του ευρωπαϊκού εντύπου της Insurance Europe2. Η ΕΑΕΕ το δίνει για εκτύπωση στη σελίδα της1. Η συμφωνία δέχεται και ηλεκτρονική συμπλήρωση2. Κρατήστε ένα στο ντουλαπάκι. Η ΕΑΕΕ γράφει ότι το έντυπο δεν είναι πια απαραίτητο για να μπει μια ζημιά στη συμφωνία, αλλά κάνει τη διαδικασία πιο γρήγορη1.
Η φροντίδα ατυχήματος, όπου υπάρχει στο πακέτο, στέλνει άνθρωπο στο σημείο. Στους όρους της Hellas Direct, συμπληρώνει μαζί σας το έντυπο της Δήλωσης Ατυχήματος και το έντυπο του φιλικού διακανονισμού, και σας καθοδηγεί στη φωτογράφιση των οχημάτων8. Ο οδηγός για τη φροντίδα ατυχήματος λέει τι άλλο κάνει.
Στη μέση του εντύπου είναι το πεδίο 12, οι «Συνθήκες ατυχήματος». Εκεί σημειώνετε με Χ τα τετράγωνα που ταιριάζουν σε κάθε όχημα, όπως «Έκανε όπισθεν». Ακολουθούν το σχεδιάγραμμα στο πεδίο 13, οι παρατηρήσεις στο πεδίο 14 και οι υπογραφές στο πεδίο 156. Το ίδιο το έντυπο γράφει ότι δεν αποτελεί αναγνώριση ευθύνης, αλλά καταγραφή στοιχείων και περιστατικών6.
Για να μπει στη συμφωνία, το έντυπο θέλει συμπληρωμένα την ημερομηνία, τον τόπο, τους τραυματίες, τις ζημιές σε άλλα οχήματα, τον ασφαλισμένο, το όχημα, την εταιρεία, τον οδηγό, τις συνθήκες, το σχεδιάγραμμα και τις υπογραφές2. Αν λείπει κάτι, οι δύο εταιρείες μπορούν να το συμπληρώσουν με συμφωνία2. Αν υπάρχει τραυματίας, συμπληρώνετε και τη Δήλωση Ατυχήματος στην πίσω όψη2.
Στο σημείο:
- Βάλτε το τρίγωνο και φορέστε το γιλέκο. Μετά τα υπόλοιπα.
- Φωτογραφίστε τα δύο οχήματα εκεί που σταμάτησαν, από τέσσερις γωνίες. Μετά τις ζημιές από κοντά. Μετά τις πινακίδες, τα σήματα, τη διαγράμμιση.
- Καλέστε τη φροντίδα ατυχήματος της εταιρείας σας, αν την έχετε. Αν υπάρχει τραυματίας, πρώτα το 166 και την Τροχαία.
- Συμπληρώστε το έντυπο. Στο σχεδιάγραμμα δείξτε τον δρόμο, τα δύο οχήματα, την κατεύθυνσή τους και το σημείο της σύγκρουσης.
- Στο πεδίο 12, σημειώστε μόνο τα τετράγωνα που ισχύουν. Αν διαφωνείτε με κάτι, γράψτε το στις παρατηρήσεις.
- Υπογράψτε και οι δύο. Ο καθένας κρατά ένα πρωτότυπο.
Μετά, δηλώνετε τη ζημιά στην εταιρεία σας μέσα σε οκτώ ημέρες από τότε που τη μάθατε3. Το κάνετε ακόμη κι αν δεν φταίτε και ακόμη κι αν ο άλλος είπε ότι θα το δηλώσει εκείνος. Η δική σας εταιρεία είναι που θα σας πληρώσει. Αν ο άλλος δεν παραδώσει ποτέ το έντυπο στη δική του εταιρεία, η συμφωνία ισχύει με το δεύτερο πρωτότυπο, το δικό σας2.
Τι γίνεται μετά τη δήλωση
Η εταιρεία σας ανοίγει φάκελο και ενημερώνει ηλεκτρονικά την εταιρεία του άλλου2. Τον πραγματογνώμονα τον ορίζει και τον πληρώνει η δική σας εταιρεία. Η πραγματογνωμοσύνη είναι υποχρεωτική όταν η ζημιά υπολογίζεται πάνω από 300 ευρώ2. Η εταιρεία του υπαίτιου δεν μπορεί να αμφισβητήσει την έκθεσή του2. Ο νόμος ζητά από τον πραγματογνώμονα να σας στείλει αντίγραφο της έκθεσης. Η εταιρεία πρέπει μέσα σε 15 ημέρες από την έκθεση να σας πει αν δέχεται την αποζημίωση9.
Με κοινό, υπογραμμένο έντυπο, η εταιρεία σας πληρώνει χωρίς να περιμένει απάντηση από την άλλη εταιρεία2. Η συμφωνία ζητά να πληρώσει αμελλητί, όταν ισχύουν οι προϋποθέσεις, αλλά δεν γράφει αριθμό ημερών2.
Χωρίς κοινό έντυπο, η ευθύνη κρίνεται από τη δική σας δήλωση ατυχήματος. Η εταιρεία σας ρωτά την εταιρεία του άλλου, που έχει πέντε εργάσιμες ημέρες να απαντήσει2. Αν δεν απαντήσει, η εταιρεία σας πληρώνει με τη δική της εκτίμηση. Το ίδιο μπορεί να κάνει αν η άρνηση οφείλεται μόνο στο ότι ο άλλος οδηγός δεν δήλωσε το ατύχημα. Με κάθε άλλη άρνηση, η συμφωνία δεν εφαρμόζεται2.
Για την ευθύνη μετρούν και τα δημόσια έγγραφα, όπως το δελτίο της Τροχαίας. Όταν διαφωνούν με το έντυπο ή με τη δήλωσή σας, υπερισχύουν τα δημόσια έγγραφα2.
Για σωματικές βλάβες, η εταιρεία σας πληρώνει γιατρούς, νοσήλια, εξετάσεις, φάρμακα και μεταφορά με πρωτότυπες αποδείξεις, έως 500 ευρώ ανά άτομο2. Πάνω από αυτό, και για χαμένο εισόδημα ή ηθική βλάβη, χρειάζεται βεβαίωση δημόσιου νοσοκομείου, του ασφαλιστικού φορέα ή ιατρική πραγματογνωμοσύνη2. Όταν δεν υπάρχει έγγραφο για τις αποδοχές, το χαμένο εισόδημα μετρά 30 ευρώ για κάθε ημέρα αποχής από τη δουλειά2.
Σημασία έχει να καταλάβετε ένα πράγμα: παίρνετε την πραγματική ζημιά σας, στο ποσοστό που δεν φταίτε2. Ο μέσος όρος με τον οποίο συμψηφίζουν οι εταιρείες μεταξύ τους δεν σας αφορά. Έστω ότι η επισκευή σας κοστίζει 3.100 ευρώ και δεν φταίτε καθόλου. Παίρνετε 3.100.
Όταν πληρωθείτε, υπογράφετε εξοφλητική απόδειξη. Με αυτήν απαλλάσσετε τις δύο εταιρείες, τον ιδιοκτήτη και τον οδηγό του άλλου οχήματος από κάθε άλλη ευθύνη για το ατύχημα2. Το υπόδειγμα της συμφωνίας γράφει ότι εξοφλείται κάθε απαίτησή σας, παρούσα ή μέλλουσα2. Μην την υπογράψετε πριν ξέρετε αν έχετε και σωματική βλάβη.
Τι αλλάζει στο bonus-malus
Η εταιρεία σας πληρώνει για λογαριασμό της εταιρείας που καλύπτει την ευθύνη του υπαίτιου. Η εταιρεία του υπαίτιου της επιστρέφει μετά ένα μέσο κόστος, μέσα από το γραφείο συμψηφισμού2. Η ζημιά βαραίνει έτσι την ασφάλιση αστικής ευθύνης του υπαίτιου. Πόσο θα ανέβει η κλάση του στο bonus-malus το ορίζουν οι κανόνες της δικής του εταιρείας.
Αν η ευθύνη μοιράστηκε 50%, ρωτήστε την εταιρεία σας πώς τη μετρά. Κάθε εταιρεία δίνει βεβαίωση ιστορικού αξιώσεων μέσα σε 15 ημέρες από την αίτηση10. Ζητήστε την, για να δείτε πώς καταγράφηκε η ζημιά.
Ο υπαίτιος έχει δύο δρόμους για να κρατήσει την κλάση του. Ο πρώτος είναι η προστασία bonus, που την έχουν πολλά πακέτα με δικούς τους όρους. Στην Allianz ισχύει για μία ζημιά έως 30.000 ευρώ11. Στο πακέτο ECO της Υδρογείου ισχύει για μία ζημιά τον χρόνο12.
Ο δεύτερος δρόμος είναι να πληρώσει ο ίδιος μια μικρή ζημιά, χωρίς να τη δηλώσει στην εταιρεία του. Αν δεχτείτε τέτοια πληρωμή, γράψτε το ποσό σε χαρτί με τις υπογραφές και των δύο. Πάρτε τα χρήματα πριν αρχίσει η επισκευή, και συμπληρώστε πάλι το έντυπο, για την περίπτωση που η συμφωνία χαλάσει.
Τι λέει ο νόμος
Ο φιλικός διακανονισμός δεν είναι νόμος, όπως είπαμε. Η συμφωνία γράφει ότι δεν θίγει τον νόμο για την υποχρεωτική ασφάλιση αυτοκινήτων, τον κ.ν. 489/19762. Τις διατάξεις του τις κωδικοποίησε το π.δ. 237/19867.
Το π.δ. 237/1986 άρ. 6 ορίζει τα ελάχιστα ποσά της υποχρεωτικής ασφάλισης. Από την 1η Ιανουαρίου 2022 είναι 1.300.000 ευρώ ανά θύμα για σωματικές βλάβες και ανά ατύχημα για υλικές ζημιές10.
Η εταιρεία του υπαίτιου σας χρωστά από τον νόμο. Το π.δ. 237/1986 άρ. 10 δίνει στο θύμα δική του αξίωση κατά της ασφαλιστικής του υπαίτιου, μέχρι το ποσό της ασφάλισης7. Η συμφωνία απλώς βάζει τη δική σας εταιρεία μπροστά, ως εκείνη που πληρώνει πρώτη.
Η αξίωση αυτή έχει προθεσμία. Το ίδιο άρθρο, όπως το άλλαξε ο ν. 3557/2007, ορίζει ότι παραγράφεται πέντε χρόνια μετά την ημέρα του ατυχήματος, με τους γενικούς κανόνες για την αναστολή και τη διακοπή της παραγραφής13.
Ο ν. 2496/1997 άρ. 7 σας ζητά να ειδοποιήσετε την εταιρεία μέσα σε οκτώ ημέρες από τότε που μάθατε τη ζημιά. Ζητά επίσης να δώσετε κάθε πληροφορία και έγγραφο που σας ζητά3. Αν παραβείτε υπαίτια αυτή την υποχρέωση, η εταιρεία μπορεί να ζητήσει να της καλύψετε τη ζημιά που έπαθε από αυτό3. Ο νόμος μετρά οκτώ ημέρες, όχι οκτώ εργάσιμες.
Τι δείχνουν τα δημόσια στοιχεία
Ο φιλικός διακανονισμός δεν έχει δική του τιμή. Είναι μέρος της αστικής ευθύνης σε κάθε εταιρεία της συμφωνίας. Τα δημόσια στοιχεία δείχνουν όμως πόσες ζημιές χωρούν στο όριο, και τι δίνουν οι καλύψεις γύρω του.
| Ζημιές αστικής ευθύνης σε υλικά | 2022 | 2023 | 2024 |
|---|---|---|---|
| Μέσο κόστος ζημιάς | 936 € | 980 € | 1.005 € |
| Μερίδιο έως 6.500 €, σε πλήθος | 99,4% | 99,3% | 99,2% |
| Μερίδιο έως 6.500 €, σε χρήματα | 92,1% | 90,6% | 89,3% |
| Μερίδιο από 1.001 έως 1.500 €, σε πλήθος | 10,0% | 10,4% | 20,2% |
Τα στοιχεία είναι μέσοι όροι όλης της αγοράς, για όλα τα οχήματα, από τους πίνακες 4 και 5Α της επετηρίδας5. Σχεδόν κάθε ζημιά σε υλικά χωρά στο όριο των 6.500 ευρώ. Οι λίγες μεγαλύτερες όμως φέρνουν το 10,7% των χρημάτων το 20245. Το μέσο κόστος ανεβαίνει κάθε χρόνο, ενώ το όριο της συμφωνίας μένει ίδιο από το 20102.
Για τις σωματικές βλάβες, το μέσο κόστος ζημιάς ήταν 11.901 ευρώ το 2024. Στις πληρωμένες ζημιές ήταν 3.865 ευρώ και στις εκκρεμείς 13.600 ευρώ5. Η νομική προστασία κόστισε κατά μέσο όρο 7,04 € ανά συμβόλαιο, και το 96,6% πουλήθηκε ως έξτρα κάλυψη αυτοκινήτου14.
Γύρω από τη συμφωνία, οι εταιρείες πουλούν καλύψεις που κλείνουν τα κενά της. Τα έγγραφά τους γράφουν τα όρια.
| Έγγραφο | Κάλυψη | Όριο ή όρος |
|---|---|---|
| Hellas Direct, όροι, όρος 16 | Αποζημίωση εκτός φιλικού διακανονισμού, όταν φταίει 100% ο άλλος | υλικές ζημιές έως 6.500 €, σωματικές βλάβες έως 30.000 € ανά ατύχημα και 12.000 € ανά άτομο8 |
| Allianz, My Motor Advanced Plus | Allianz Anyway, για ζημιά από όχημα που δεν μετέχει στον φιλικό διακανονισμό | υλικές ζημιές έως 6.500 €, σωματικές βλάβες έως 12.000 € ανά άτομο και 30.000 € για περισσότερα άτομα11 |
| Υδρόγειος, ECO | Υλικές ζημιές από υπαίτιο όχημα εκτός φιλικού διακανονισμού | μέσα στο πακέτο, χωρίς ποσό στο IPID |
| Hellas Direct, IPID | Υλικές ζημιές από ανασφάλιστο όχημα | έως 15.000 €4 |
| Hellas Direct, IPID | Νομική προστασία | έως 6.000 €4 |
| Allianz, My Motor Advanced Plus | Νομική προστασία | για απαιτήσεις πάνω από 150 €, με δικηγόρο που συμφωνείται με την εταιρεία11 |
| Allianz, My Motor Advanced Plus | Προστασία bonus-malus | μία ζημιά έως 30.000 €11 |
| Υδρόγειος, ECO | Προστασία bonus | μία ζημιά τον χρόνο12 |
Η κάλυψη της Hellas Direct έχει όρους. Το άλλο όχημα πρέπει να έχει ελληνικές πινακίδες και ασφάλεια σε ισχύ, και πρέπει να υπάρξει επαφή των οχημάτων. Η ευθύνη του άλλου πρέπει να φαίνεται και σε δημόσια έγγραφα, όπως δελτίο συμβάντος, και ο άλλος οδηγός να υπογράψει ότι δέχεται όλη την ευθύνη8. Με την πληρωμή, παραιτείστε από κάθε άλλη απαίτηση από το ατύχημα8. Γι’ αυτό δηλώστε μαζί και τη ζημιά του αυτοκινήτου και κάθε σωματική βλάβη.
Ένα παράδειγμα
Ο Νίκος, 52 ετών, βγαίνει με όπισθεν από θέση στάθμευσης σε σούπερ μάρκετ της Θεσσαλονίκης. Η Ελένη, 29 ετών, περνά πίσω του στον διάδρομο του πάρκινγκ. Ο Νίκος της χτυπά την πίσω πόρτα και το φτερό. Κανείς δεν τραυματίζεται.
Και οι δύο έχουν ασφάλεια σε εταιρείες του μητρώου. Ο Νίκος καλεί τη φροντίδα ατυχήματος του συμβολαίου του. Έρχεται ένας υπάλληλος, φωτογραφίζει και συμπληρώνει μαζί τους το έντυπο. Στο πεδίο 12, για το όχημα του Νίκου, σημειώνονται τα τετράγωνα «Εγκατέλειπε χώρο στάθμευσης» και «Έκανε όπισθεν»6. Υπογράφουν και οι δύο, και η Ελένη κρατά το δικό της πρωτότυπο.
Την επόμενη ημέρα η Ελένη δηλώνει τη ζημιά στη δική της εταιρεία, με το έντυπο και τις φωτογραφίες. Έστω ότι η επισκευή, πόρτα, φτερό και βαφή, κοστίζει 1.900 ευρώ με ΦΠΑ. Το ποσό περνά τα 300 ευρώ, άρα η εταιρεία της στέλνει πραγματογνώμονα2. Αν το συνεργείο δέχεται να πληρωθεί από την εταιρεία, η Ελένη παίρνει το αυτοκίνητο χωρίς να βγάλει χρήματα. Η ζημιά βαραίνει την αστική ευθύνη του Νίκου, όχι τη δική της.
Ο Νίκος, στην ανανέωση, θα δει τη ζημιά στο ιστορικό του. Πόσο θα ανέβει το ασφάλιστρό του το ορίζουν οι κανόνες bonus-malus της εταιρείας του. Αν είχε προστασία bonus, μια ζημιά δεν θα τον ανέβαζε κλάση, μέσα στους όρους που γράφει το έγγραφό της.
Έστω τώρα ότι η Ελένη είχε ένα καινούργιο αυτοκίνητο με κάμερα στην πίσω πόρτα, και η ίδια ζημιά έβγαινε 7.200 ευρώ. Η υπόθεση θα έβγαινε από τη συμφωνία, γιατί περνά το όριο των 6.500 ευρώ2. Η Ελένη θα στρεφόταν στην εταιρεία του Νίκου, που της χρωστά από τον νόμο. Η αξίωσή της θα παραγραφόταν πέντε χρόνια μετά το ατύχημα13.
Πού διαφέρουν οι εταιρείες μέσα στο ίδιο σύστημα
Η συμφωνία είναι κοινή, το πακέτο όχι. Τέσσερα σημεία κρίνουν πόσο εύκολα θα πάει μια υπόθεση. Τα δύο πρώτα τα ορίζει η συμφωνία για όλους. Τα δύο άλλα τα ορίζει η εταιρεία σας, και καλό είναι να τα ρωτήσετε πριν από τη ζημιά.
Ποιος κάνει την εκτίμηση. Τον πραγματογνώμονα τον ορίζει η εταιρεία του θύματος και τον πληρώνει η ίδια2. Κάτω από 300 ευρώ η πραγματογνωμοσύνη δεν είναι υποχρεωτική2. Ρωτήστε την εταιρεία σας αν δέχεται φωτογραφίες για τόσο μικρή ζημιά.
Ο φόρος. Η συμφωνία μετρά στη ζημιά το κόστος επισκευής μαζί με τους φόρους2. Οι οδηγίες της λένε ότι η αποζημίωση περιλαμβάνει τον ΦΠΑ, ακόμη και για επαγγελματία που μπορεί να τον εκπέσει2. Αν θέλετε να πάρετε τα χρήματα χωρίς να επισκευάσετε, ρωτήστε πριν πώς θα μετρηθεί ο ΦΠΑ. Σε ζημιά 1.900 ευρώ με ΦΠΑ 24%, ο φόρος είναι περίπου 368 ευρώ.
Τα ανταλλακτικά. Η συμφωνία δεν έχει κανόνα για μείωση λόγω παλαιότητας σε ελαστικά, εξάτμιση ή μπαταρία. Την απάντηση τη δίνουν οι όροι της εταιρείας σας. Ρωτήστε πριν από την επισκευή αν πληρώνει καινούργιο με παλιό.
Η πληρωμή του συνεργείου. Ρωτήστε αν η εταιρεία πληρώνει απευθείας το συνεργείο, με εξουσιοδότηση. Αν ναι, δεν βγάζετε χρήματα από την τσέπη σας. Αν όχι, πληρώνετε πρώτα και περιμένετε έμβασμα. Ρωτήστε και το συνεργείο πριν αφήσετε το αυτοκίνητο.
Όταν η υπόθεση κολλήσει
Όταν μια υπόθεση καθυστερεί, κοιτάξτε τρία σημεία.
Η καθυστέρηση. Περνούν ημέρες και δεν ήρθε πραγματογνώμονας. Στείλτε γραπτό αίτημα με ηλεκτρονικό ταχυδρομείο, με τον αριθμό του φακέλου, και ζητήστε ημερομηνία αυτοψίας. Το γραπτό μπαίνει στον φάκελο. Ελέγξτε και αν το συνεργείο έχει στείλει την προμέτρηση, γιατί ο φάκελος μπορεί να περιμένει αυτήν. Θυμίστε στην εταιρεία ότι η συμφωνία θέλει την πληρωμή αμελλητί, όταν ισχύουν οι προϋποθέσεις2.
Η διαφωνία για την ευθύνη. Η εταιρεία σας κρίνει την ευθύνη με τον πίνακα υπαιτιοτήτων, από το έντυπο ή από τη δήλωσή σας2. Εδώ κερδίζει όποιος έχει καθαρές φωτογραφίες της πρώτης στιγμής και σχεδιάγραμμα που συμφωνεί με αυτές. Τις διαφορές ανάμεσα στις εταιρείες, μετά την πληρωμή, τις λύνει η Διαχειριστική Επιτροπή της συμφωνίας, και οι αποφάσεις της δεσμεύουν τις εταιρείες2. Εσείς κρατάτε πάντα το δικαίωμα να ζητήσετε αποζημίωση από την εταιρεία του υπαίτιου, με τον νόμο2.
Η άρνηση. Μια άρνηση μπορεί να λέει ότι η ζημιά δεν ταιριάζει με το ατύχημα, ότι δηλώσατε αργά, ή ότι η υπόθεση δεν χωρά στη συμφωνία. Ζητήστε την έκθεση του πραγματογνώμονα ολόκληρη, γιατί ο νόμος σάς δίνει δικαίωμα σε αντίγραφο9. Αν διαφωνείτε, κάντε πρώτα γραπτό παράπονο στην εταιρεία. Η Τράπεζα της Ελλάδος είναι η αρχή που εποπτεύει τις ασφαλιστικές εταιρείες, και μπορείτε να της στείλετε αναφορά9.
Το δικαστήριο είναι το τελευταίο βήμα. Αν φτάσετε εκεί, προσέξτε την προθεσμία: η αξίωση κατά της ασφαλιστικής του υπαίτιου παραγράφεται πέντε χρόνια μετά την ημέρα του ατυχήματος13. Μέσα στη συμφωνία, η εταιρεία σας δεν μπορεί να πληρώσει αφού περάσουν 24 μήνες από το ατύχημα2. Μην αφήσετε τον χρόνο να περάσει, γιατί και τα αποδεικτικά χάνονται.
Τα λάθη που κοστίζουν
Να πάρετε μετρητά στο σημείο. Έστω ότι ο άλλος δίνει 300 ευρώ και φεύγει, και στο συνεργείο η ζημιά βγαίνει 1.100. Δεν έχετε έντυπο, δεν έχετε φωτογραφίες, δεν έχετε όνομα. Πάρτε τα στοιχεία και συμπληρώστε το έντυπο, ακόμη κι αν τελικά τα βρείτε ιδιωτικά.
Να μετακινήσετε τα αυτοκίνητα πριν φωτογραφίσετε. Η θέση των οχημάτων δείχνει πολλά για την ευθύνη. Τριάντα δευτερόλεπτα με το κινητό, μετά τα παίρνετε στην άκρη.
Να μη δηλώσετε τη ζημιά επειδή δεν φταίτε. Η δική σας εταιρεία σάς πληρώνει, και ο νόμος ζητά δήλωση μέσα σε οκτώ ημέρες από τότε που μάθατε τη ζημιά3. Ο οδηγός για τη δήλωση ζημιάς έχει τα έγγραφα.
Να σημειώσετε τετράγωνα που δεν ισχύουν. Μέσα στην ένταση, κάποιος σημειώνει ό,τι του πουν για να τελειώνει. Τα τετράγωνα του πεδίου 12 και το σχεδιάγραμμα οδηγούν όμως στον πίνακα υπαιτιοτήτων2. Σημειώστε μόνο ό,τι έγινε, και ό,τι αμφισβητείτε γράψτε το στις παρατηρήσεις.
Να υπογράψετε την εξόφληση πριν ξέρετε για την υγεία σας. Την ημέρα του ατυχήματος νιώθετε καλά. Την επόμενη δεν γυρίζετε το κεφάλι. Η εξοφλητική απόδειξη της συμφωνίας κλείνει κάθε απαίτηση, παρούσα ή μέλλουσα2. Για έξοδα πάνω από 500 ευρώ, ή για χαμένο εισόδημα, θα χρειαστείτε βεβαίωση δημόσιου νοσοκομείου, του ασφαλιστικού φορέα ή ιατρική πραγματογνωμοσύνη2. Ένα πέρασμα από τα επείγοντα την ίδια ημέρα σάς δίνει χαρτί.
Ο φιλικός διακανονισμός δουλεύει για όποιον έχει ασφάλεια σε εταιρεία της συμφωνίας, και δουλεύει καλύτερα με φροντίδα ατυχήματος και νομική προστασία δίπλα του. Στο εργαλείο σύγκρισης για την ασφάλεια αυτοκινήτου βλέπετε τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη, και κάτω από αυτές τον μέσο όρο της αγοράς από δημόσια στοιχεία15. Οι εκτιμήσεις δεν είναι προσφορές.
Συχνές ερωτήσεις
Αν υπογράψω το έντυπο, σημαίνει ότι δέχομαι πως φταίω;
Όχι. Το έντυπο της Φιλικής Δήλωσης γράφει ότι δεν αποτελεί αναγνώριση ευθύνης, αλλά καταγραφή των στοιχείων και των περιστατικών. Την ευθύνη τη βγάζουν οι εταιρείες από τα τετράγωνα που σημειώνετε στο πεδίο 12 και από το σχεδιάγραμμα, με τον πίνακα υπαιτιοτήτων της συμφωνίας. Σημειώστε μόνο ό,τι έγινε και γράψτε κάθε διαφωνία στις παρατηρήσεις.
Ο άλλος οδηγός αρνείται να υπογράψει. Χάνω τον φιλικό διακανονισμό;
Όχι αναγκαστικά. Η συμφωνία ισχύει και χωρίς κοινό έντυπο. Η εταιρεία σας κρίνει την ευθύνη από τη δική σας δήλωση και από δημόσια έγγραφα, όπως το δελτίο της Τροχαίας. Η εταιρεία του άλλου έχει πέντε εργάσιμες ημέρες να απαντήσει. Αν δεν απαντήσει, η εταιρεία σας πληρώνει. Αν αρνηθεί για άλλο λόγο από το ότι ο οδηγός της δεν δήλωσε το ατύχημα, η υπόθεση βγαίνει από τη συμφωνία.
Ανεβαίνει το bonus-malus μου αν με πληρώσει η δική μου εταιρεία;
Η δική σας εταιρεία σάς πληρώνει για λογαριασμό της εταιρείας του υπαίτιου. Εκείνη της επιστρέφει μετά ένα μέσο ποσό, μέσα από το γραφείο συμψηφισμού της συμφωνίας. Η ζημιά δηλαδή βαραίνει την αστική ευθύνη του υπαίτιου, όχι τη δική σας. Αν η ευθύνη μοιραστεί 50%, ρωτήστε την εταιρεία σας πώς τη μετρά. Ζητήστε και βεβαίωση ιστορικού αξιώσεων, για να δείτε πώς καταγράφηκε.
Είχα σωματική βλάβη, έστω μικρή. Μπαίνει στον φιλικό διακανονισμό;
Ναι, μέσα στα όρια της συμφωνίας: 30.000 € ανά ατύχημα και 12.000 € ανά άτομο. Αφορά τον οδηγό που δεν φταίει και τους επιβάτες του. Γιατροί, νοσήλια, εξετάσεις, φάρμακα και μεταφορά πληρώνονται με πρωτότυπες αποδείξεις έως 500 € ανά άτομο. Για περισσότερα, ή για χαμένο εισόδημα, χρειάζεται βεβαίωση δημόσιου νοσοκομείου, του ασφαλιστικού φορέα ή ιατρική πραγματογνωμοσύνη.
Πόσο γρήγορα πληρώνει η εταιρεία μου στον φιλικό διακανονισμό;
Η συμφωνία ζητά από την εταιρεία σας να πληρώσει αμελλητί, όταν ισχύουν οι προϋποθέσεις, χωρίς να γράφει αριθμό ημερών. Με κοινό έντυπο, η εταιρεία σας πληρώνει χωρίς να περιμένει απάντηση από την άλλη εταιρεία. Χωρίς κοινό έντυπο, η άλλη εταιρεία έχει πέντε εργάσιμες ημέρες να απαντήσει. Αν η ζημιά ξεπερνά τα 300 €, προηγείται πραγματογνωμοσύνη.
Τι γίνεται αν η ζημιά ξεπεράσει το όριο του φιλικού διακανονισμού;
Η υπόθεση βγαίνει από τη συμφωνία ολόκληρη, όχι μόνο για τη διαφορά, γιατί το όριο των 6.500 € αφορά όλη τη ζημιά του οχήματος. Τότε ζητάτε αποζημίωση από την εταιρεία του υπαίτιου, που σας χρωστά από τον νόμο. Αν έχετε κάλυψη ιδίων ζημιών, μπορείτε να τη χρησιμοποιήσετε, με την απαλλαγή που γράφει το συμβόλαιό σας.
Νόμοι που αναφέρει το άρθρο: π.δ. 237/1986 άρ. 6 · π.δ. 237/1986 άρ. 10 · ν. 3557/2007 άρ. 7 · π.δ. 237/1986 άρ. 31 · ν. 2496/1997 άρ. 7 · ν. 4364/2016 άρ. 3 · ν. 4364/2016 άρ. 259
Πηγές
- ↑ΕΑΕΕ, Φιλικός Διακανονισμός: τι είναι, από πότε ισχύει και πώς γίνεται ο συμψηφισμός, 2026
- ↑ΕΑΕΕ, Συμφωνία Άμεσου Διακανονισμού Ζημιών από Τροχαίο Ατύχημα (Σ.Α.Π.) 2026, άρθρα 1-3, 5-12, 15-18, 24 και 32, παραρτήματα 3α, 7 και 9 και οδηγίες εφαρμογής, Φεβρουάριος 2026
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρο 7, 1997
- ↑Hellas Direct, Έγγραφο πληροφοριών για το ασφαλιστικό προϊόν, Cars, Μάρτιος 2025
- ↑Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων ΕΑΕΕ: 2024, πίνακες 4 και 5Α, 2025
- ↑ΕΑΕΕ, Φιλική Δήλωση Τροχαίου Ατυχήματος, το έντυπο, 2025
- ↑π.δ. 237/1986, άρθρα 6, 10 και 31: η υποχρεωτική ασφάλιση, η αξίωση του θύματος και τα οχήματα του εξωτερικού, 1986
- ↑Hellas Direct, Όροι Ασφάλισης Οχήματος: φροντίδα ατυχήματος και όρος 16, αποζημίωση εκτός φιλικού διακανονισμού, Σεπτέμβριος 2025
- ↑ν. 4364/2016, άρθρα 3 και 259: η Τράπεζα της Ελλάδος ως εποπτική αρχή και οι πραγματογνώμονες, 2016
- ↑ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024), άρθρα 5 και 7: τα ελάχιστα ποσά και η βεβαίωση ιστορικού αξιώσεων, 2024
- ↑Allianz, IPID My Motor Advanced Plus, Οκτώβριος 2025
- ↑Υδρόγειος, IPID ECO για επιβατικό, 2024
- ↑ν. 3557/2007 (ΦΕΚ Α΄ 100/2007), άρθρο 7: η αξίωση του θύματος κατά του ασφαλιστή παραγράφεται σε πέντε χρόνια, 2007
- ↑ΕΑΕΕ, Ασφάλιση Νομικής Προστασίας 2024, πίνακας 1, 2025
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.