Με μια ματιά
Τι σημαίνει «Ε.Π.Η.Ο.» στην ασφάλιση;
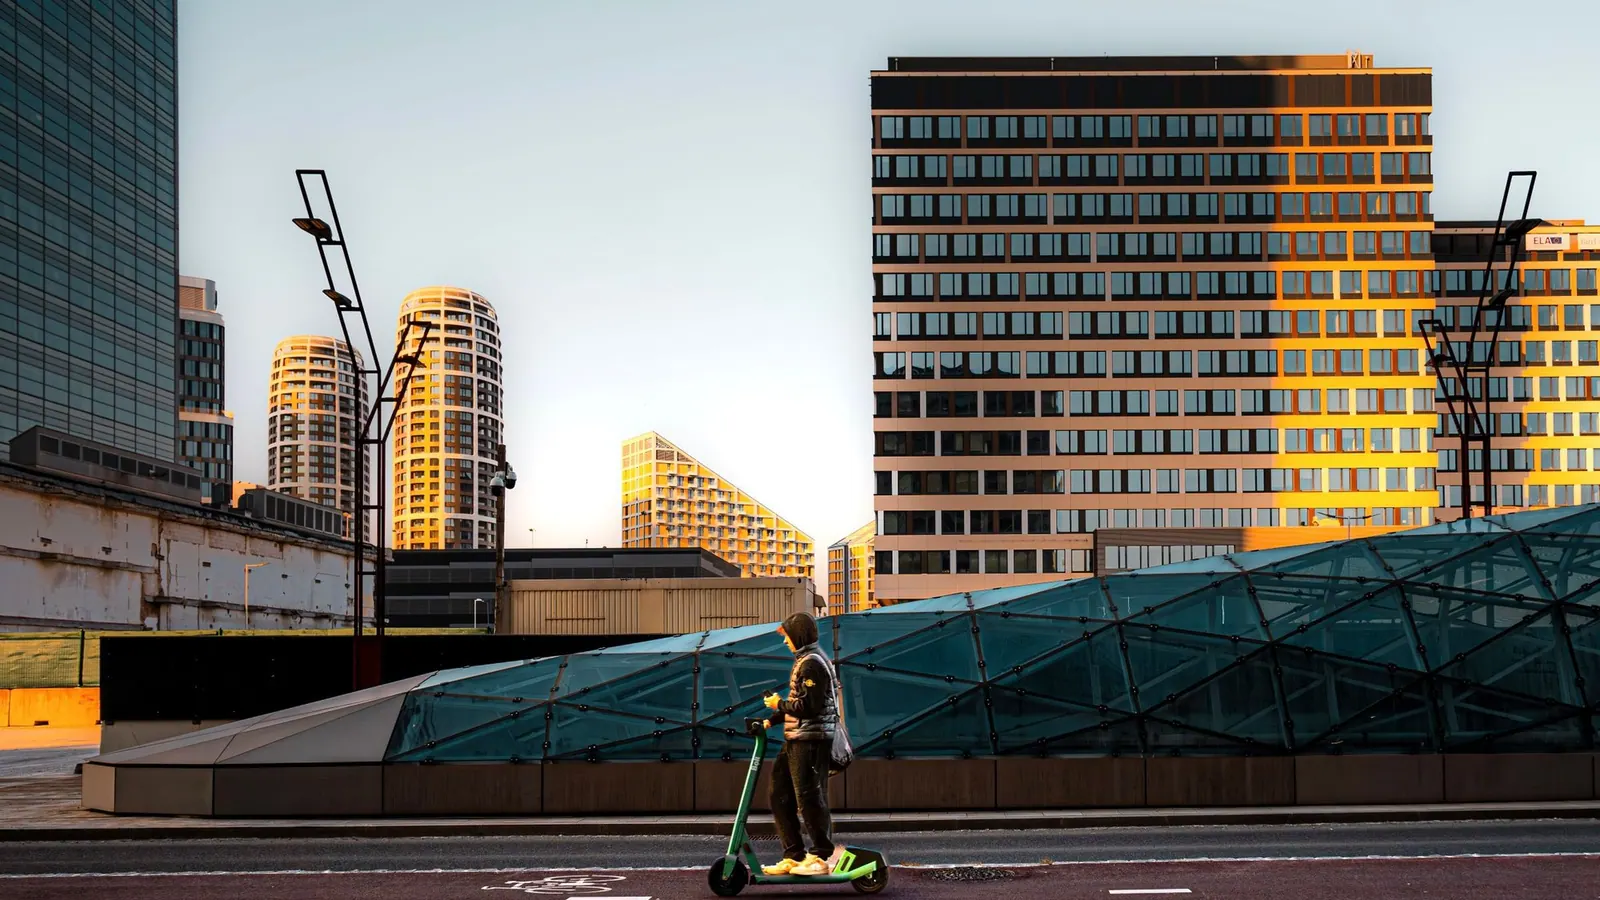
Ε.Π.Η.Ο. είναι το ελαφρύ προσωπικό ηλεκτρικό όχημα: το πατίνι και τα όμοια οχήματα με ηλεκτρικό κινητήρα, χωρίς πεντάλ, με ταχύτητα ως 25 χιλιόμετρα την ώρα. Πάνω από αυτά τα όρια το όχημα θεωρείται μοτοποδήλατο ή μοτοσυκλέτα, με πινακίδα και άλλους κανόνες.
Το ηλεκτρικό πατίνι μπήκε στη ζωή των πόλεων πριν μπει στον νόμο. Από το 2021 έχει όνομα και κατηγορία: ελαφρύ προσωπικό ηλεκτρικό όχημα (Ε.Π.Η.Ο.). Μαζί με το όνομα ήρθαν κανόνες για το πού κυκλοφορεί, ποιος το οδηγεί και τι ασφάλιση χρειάζεται. Πολλοί χρήστες δεν τους ξέρουν, μέχρι τη μέρα που θα χτυπήσουν έναν πεζό σε πεζοδρόμιο.
Τι είναι, με απλά λόγια
Στην κατηγορία μπαίνουν τα οχήματα που κινούνται με ηλεκτρικό κινητήρα, δεν έχουν πεντάλ, φτάνουν μέχρι 25 χιλιόμετρα την ώρα και έχουν μικρές διαστάσεις. Το κλασικό ηλεκτρικό πατίνι είναι το τυπικό παράδειγμα. Το ηλεκτρικό ποδήλατο με πεντάλ και υποβοήθηση μέχρι 25 χιλιόμετρα την ώρα ανήκει σε άλλη κατηγορία και αντιμετωπίζεται ως ποδήλατο.
Πάνω από αυτά τα όρια, δηλαδή σε πατίνι που τρέχει 45 χιλιόμετρα την ώρα ή σε ποδήλατο με γκάζι χωρίς πετάλι, δεν μιλάμε πια για Ε.Π.Η.Ο. Το όχημα θεωρείται μοτοποδήλατο ή μοτοσυκλέτα, με ό,τι αυτό συνεπάγεται: πινακίδα, δίπλωμα, υποχρεωτική ασφάλιση οχήματος και ΚΤΕΟ.
Η ασφάλιση που χρειάζεται ένα Ε.Π.Η.Ο. είναι στην ουσία αστική ευθύνη: πληρώνει τη ζημιά που κάνετε σε άλλους. Κάποια προγράμματα προσθέτουν και προσωπικό ατύχημα για εσάς, γιατί ο αναβάτης πατινιού είναι ο πιο εκτεθειμένος άνθρωπος στον δρόμο.
Πού το συναντάτε
Στην ασφαλιστική αγορά υπάρχουν τρεις δρόμοι.
Ο πρώτος είναι το αυτοτελές συμβόλαιο για το πατίνι, με κάλυψη αστικής ευθύνης. Το όριό του δεν μπορεί πια να είναι κάτω από 50.000 ευρώ (ν. 5322/2026, άρθρο 78). Ο δεύτερος είναι η επέκταση της αστικής ευθύνης που έχετε ήδη στο ασφαλιστήριο κατοικίας, που σε κάποιες εταιρείες περιλαμβάνει τη χρήση μη μηχανοκίνητων ή ελαφρών οχημάτων από τα μέλη της οικογένειας. Ο τρίτος είναι η ασφάλιση προσωπικού ατυχήματος, που δεν καλύπτει τρίτους αλλά εσάς.
Αν νοικιάζετε πατίνι από εφαρμογή, η εταιρεία κοινόχρηστων οχημάτων έχει δικό της συμβόλαιο. Ο νόμος του επιτρέπει να είναι συμβόλαιο στόλου (ν. 4784/2021, άρθρο 27Α παρ. 3). Διαβάστε τι καλύπτει, γιατί μπορεί να καλύπτει μόνο τρίτους και αφήνει τον χρήστη ακάλυπτο, με απαλλαγές που μετακυλίονται σε εσάς όταν πέσει το όχημα.
Ένα παράδειγμα
Ο Αλέξης, φοιτητής στη Θεσσαλονίκη, πηγαίνει στη σχολή με πατίνι. Ένα απόγευμα στην Τσιμισκή, ένας πεζός βγαίνει ξαφνικά ανάμεσα από παρκαρισμένα αυτοκίνητα. Ο Αλέξης φρενάρει, τον ακουμπά και ο άνθρωπος πέφτει και σπάει τον καρπό του.
Τα ποσά εδώ είναι υποθετικά. Έστω ότι ο λογαριασμός είναι: 1.200 ευρώ νοσήλια και εξετάσεις, 400 ευρώ φυσικοθεραπείες, 1.500 ευρώ αποζημίωση για τις έξι εβδομάδες που ο πεζός, ελεύθερος επαγγελματίας, δεν μπόρεσε να δουλέψει, και ένα ποσό για ηθική βλάβη. Το σύνολο ξεπερνά τις 4.000 ευρώ.
Χωρίς ασφάλιση, τα πληρώνει ο Αλέξης, δηλαδή οι γονείς του. Με ένα συμβόλαιο αστικής ευθύνης, τα πληρώνει η εταιρεία, μέχρι το όριο. Έστω ότι το συμβόλαιο κοστίζει 50 ευρώ τον χρόνο. Ο κίνδυνος που σκεπάζει είναι ογδόντα φορές μεγαλύτερος.
Στην ίδια σκηνή ο Αλέξης έχει και δικό του τραύμα, μια θλάση στον ώμο. Το συμβόλαιο αστικής ευθύνης δεν του δίνει τίποτα για αυτό. Αν είχε προσθέσει την κάλυψη προσωπικού ατυχήματος, θα έπαιρνε ό,τι γράφει εκείνη η κάλυψη, για παράδειγμα ημερήσιο επίδομα ή έξοδα ιατρικής περίθαλψης. Αν το συμβόλαιο έχει προσωπικό ατύχημα, ο νόμος βάζει ελάχιστο ποσό 10.000 ευρώ για θάνατο και για μόνιμη ολική ή μερική ανικανότητα (ν. 4784/2021, άρθρο 27Α παρ. 1).
Τι καλύπτει και τι αφήνει έξω ένα τέτοιο συμβόλαιο
Μέσα βρίσκετε υποχρεωτικά τις σωματικές βλάβες, τον θάνατο και τις υλικές ζημιές προς τρίτους, γιατί αυτό ζητάει ο νόμος, δηλαδή τον πεζό που θα τραυματιστεί και το αυτοκίνητο που θα γρατζουνίσετε στο πάρκινγκ. Κάποια προγράμματα προσθέτουν νομική προστασία, που πληρώνει δικηγόρο αν κατηγορηθείτε ή αν διεκδικείτε από άλλον.
Μπορεί να μένουν έξω η ζημιά στο ίδιο το πατίνι από πτώση, η χρήση του σε πίστα ή σε αγώνα, η οδήγηση με αλκοόλ, η μεταφορά δεύτερου ατόμου και η επαγγελματική χρήση για διανομές. Το τελευταίο αφορά όσους δουλεύουν με εφαρμογές παράδοσης φαγητού και νομίζουν ότι καλύπτονται. Δεν καλύπτονται με συμβόλαιο ιδιωτικής χρήσης, και αυτό είναι από τα πρώτα πράγματα που κοιτάει η εταιρεία μετά από ένα ατύχημα.
Τι λέει ο νόμος
Ο νόμος του 2021 για τη μικροκινητικότητα έβαλε τα Ε.Π.Η.Ο. στον Κώδικα Οδικής Κυκλοφορίας. Ορίζει ότι κινούνται στον ποδηλατόδρομο ή στο οδόστρωμα, όχι στο πεζοδρόμιο, ότι απαγορεύεται η μεταφορά δεύτερου επιβάτη και ότι χρειάζονται φώτα και ανακλαστικά. Ο ν. 5322/2026 τους έκανε αυστηρότερους: οδηγός μπορεί να είναι μόνο όποιος έχει κλείσει τα 17, και κανείς δεν πουλάει ούτε νοικιάζει πατίνι σε μικρότερο.
Από τον ν. 5322/2026 (άρθρο 78, που πρόσθεσε το άρθρο 27Α στον ν. 4784/2021) η ασφάλεια αστικής ευθύνης είναι υποχρεωτική για τον ιδιοκτήτη ή τον κάτοχο του πατινιού, του ηλεκτρικού roller, του skateboard και του μονότροχου. Το όριο είναι τουλάχιστον 50.000 ευρώ ανά περιστατικό και συνολικά τον χρόνο, και χωρίς ασφάλεια το πρόστιμο είναι 250 ευρώ. Η κάλυψη αποδεικνύεται με το συμβόλαιο ή με βεβαίωση που γράφει τον σειριακό αριθμό του οχήματος. Η αστική ευθύνη όμως γεννιέται από τον Αστικό Κώδικα και υπάρχει με ή χωρίς ασφάλιση: ό,τι ξεπερνά το όριο το πληρώνετε από την τσέπη σας.
Ο νόμος λέει ότι η ασφάλιση του πατινιού είναι ασφάλιση γενικής αστικής ευθύνης, όχι ασφάλιση αυτοκινήτου. Το Επικουρικό Κεφάλαιο καλύπτει τα θύματα ανασφάλιστων οχημάτων της ασφάλισης αυτοκινήτων (π.δ. 237/1986). Ο πεζός που θα χτυπήσει ανασφάλιστο πατίνι κυνηγάει τον οδηγό του.
Υπάρχει και μια ιδιαιτερότητα με τις πολυκατοικίες. Αν φορτίζετε το πατίνι στο κλιμακοστάσιο ή στο κλειστό γκαράζ και ξεσπάσει φωτιά από τη συστοιχία, η ζημιά στους γείτονες βαραίνει εσάς. Αυτή δεν είναι ζημιά κυκλοφορίας, άρα δεν την πληρώνει το συμβόλαιο του οχήματος. Την πληρώνει η αστική ευθύνη του ασφαλιστηρίου κατοικίας, αν την έχετε και αν δεν εξαιρεί ρητά τη φόρτιση μπαταριών λιθίου. Ρωτήστε το, γιατί ένα συμβόλαιο μπορεί να έχει τέτοια εξαίρεση.
Τι να προσέξετε
- Ελέγξτε την ταχύτητα του δικού σας οχήματος. Κάποια πατίνια που πωλούνται ξεπερνούν τα 25 χιλιόμετρα την ώρα. Τότε δεν είναι Ε.Π.Η.Ο. και ένα συμβόλαιο πατινιού δεν το καλύπτει.
- Ρωτήστε αν καλύπτονται τα παιδιά σας. Κάποια προγράμματα καλύπτουν το όχημα και όποιον το οδηγεί, άλλα ονομαστικά ένα πρόσωπο.
- Δείτε αν καλύπτεται η κλοπή. Το πατίνι κλέβεται εύκολα και η κάλυψη κλοπής μπορεί να δίνεται μόνο με ξεχωριστό ασφάλιστρο και απόδειξη αγοράς.
- Κρατήστε στοιχεία μετά από ατύχημα. Μάρτυρες, φωτογραφίες, αστυνομία. Χωρίς αυτά, η άλλη πλευρά θα περιγράψει το περιστατικό όπως τη βολεύει.
Η κατηγορία είναι καινούργια και οι όροι αλλάζουν γρήγορα, οπότε διαβάστε το έγγραφο πληροφοριών κάθε φορά που ανανεώνετε. Η ασφάλεια σκεπάζει έναν κίνδυνο που στην πόλη είναι καθημερινός. Δείτε τις τιμές που τυπώνουν οι εταιρείες, στη σύγκριση ασφάλειας πατινιού.
Νόμοι που αναφέρει το άρθρο: ν. 4784/2021 · ν. 5322/2026 άρ. 78
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.