Με μια ματιά
Πόσο κοστίζει η ασφάλεια τρίκυκλου;
Η ασφάλεια τρίκυκλου γράφεται σαν μοτοσυκλέτα, αν η άδεια κυκλοφορίας λέει μοτοσυκλέτα. Με τα στοιχεία της ΕΑΕΕ, η μέση καθαρή τιμή της αστικής ευθύνης μοτοσυκλέτας ήταν περίπου 114 € το 2024, πριν από τον φόρο. Η δική σας τιμή εξαρτάται από τα κυβικά, την περιοχή, τον οδηγό και τη χρήση.
- Το τρίκυκλο με άδεια μοτοσυκλέτας ασφαλίζεται σαν μοτοσυκλέτα. Αν η άδεια γράφει φορτηγό, γράφεται στα φορτηγά.
- Με τα στοιχεία της ΕΑΕΕ για το 2024, η μέση καθαρή τιμή της αστικής ευθύνης ήταν περίπου 114 ευρώ για τις μοτοσυκλέτες ιδιωτικής χρήσης και 230 ευρώ για τα φορτηγά ιδιωτικής χρήσης12.
- Η περιοχή μετράει. Το 2024 έγιναν 8,69 ζημιές αστικής ευθύνης στα 100 οχήματα στην Αττική, 6,85 στη Θεσσαλονίκη και 4,77 στην Κορινθία1.
- Η επαγγελματική χρήση αλλάζει την τιμή και τις ερωτήσεις που σας κάνουν. Η Hellas Direct, για παράδειγμα, ασφαλίζει μόνο μηχανές ιδιωτικής χρήσης3.
- Το προσωπικό ατύχημα του οδηγού κοστίζει λίγο: η Hellas Direct τυπώνει 3 ευρώ τον μήνα για 50.000 ευρώ σε απώλεια ζωής ή μόνιμη ολική ανικανότητα4.
Η ουσία
Η ασφάλεια τρίκυκλου γράφεται σαν ασφάλεια μηχανής, όχι σαν ασφάλεια αυτοκινήτου, όταν η άδεια κυκλοφορίας γράφει μοτοσυκλέτα. Η τρίτη ρόδα δεν σας βάζει σε άλλη κατηγορία: μετράνε τα κυβικά, η περιοχή της διεύθυνσής σας, η ηλικία σας και το αν το όχημα δουλεύει ή απλώς σας μεταφέρει. Για μέτρο, η μέση καθαρή τιμή της αστικής ευθύνης μοτοσυκλέτας ήταν περίπου 114 ευρώ τον χρόνο το 2024, πριν από τον φόρο12. Γράφτηκε για δύο εντελώς διαφορετικούς ανθρώπους που τυχαίνει να αγοράζουν το ίδιο χαρτί: για όποιον πήρε ένα τρίτροχο σκούτερ επειδή στέκεται μόνο του στο φανάρι, και για όποιον έχει ένα μικρό επαγγελματικό τρίκυκλο και κουβαλάει με αυτό τη δουλειά του.
Τι θεωρείται τρίκυκλο στα χαρτιά
Η λέξη «τρίκυκλο» στην Ελλάδα σημαίνει τρία πολύ διαφορετικά πράγματα, και η εταιρεία δεν τα βλέπει καθόλου ίδια.
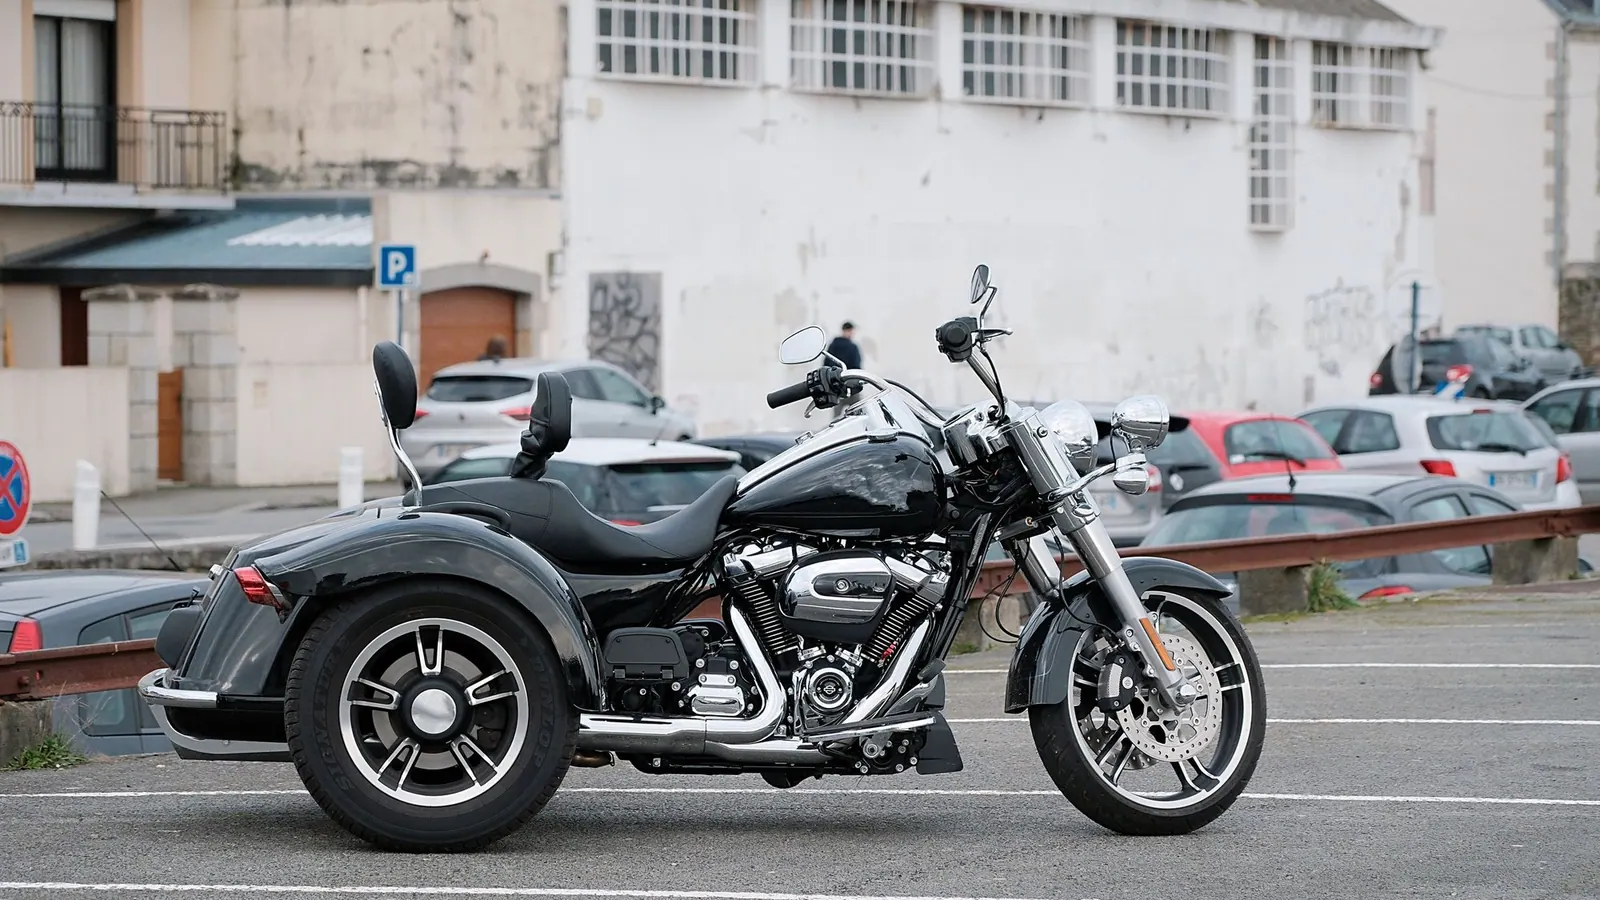
Το πρώτο είναι το τρίτροχο σκούτερ, με δύο ρόδες μπροστά και μία πίσω, που γέρνει στη στροφή. Το ξέρετε από τα φανάρια της Κηφισίας και της Συγγρού. Στην άδεια κυκλοφορίας γράφεται μοτοσυκλέτα και ασφαλίζεται ακριβώς όπως μια δίτροχη των ίδιων κυβικών.
Το δεύτερο είναι το επαγγελματικό τρίκυκλο με καρότσα, αυτό που κουβαλάει λαχανικά στη λαϊκή, μπάζα από ανακαίνιση ή ψάρια στο λιμάνι. Εδώ η άδεια μπορεί να γράφει άλλη κατηγορία, και τότε αλλάζει και η τιμή.
Το τρίτο είναι το τρίκυκλο αναπηρικό ή βοηθητικό όχημα χαμηλής ταχύτητας, που σε κάποιες περιπτώσεις δεν κυκλοφορεί καν με πινακίδα.
Πριν πάρετε προσφορά, ανοίξτε την άδεια κυκλοφορίας και διαβάστε δύο γραμμές: την κατηγορία του οχήματος και τον κυβισμό. Αυτά τα δύο ορίζουν τα πάντα. Αν δώσετε στον ασφαλιστή «τρίκυκλο Piaggio» και τίποτε άλλο, θα σας δώσει μια τιμή που μπορεί να μην ισχύει, και η διόρθωση θα έρθει αργότερα με πρόσθετη πράξη.
Πώς βγαίνει η τιμή
Το ασφάλιστρο δικύκλου στην Ελλάδα χτίζεται πάνω σε τρία πράγματα. Κάθε εταιρεία τα ζυγίζει με τον δικό της τρόπο, και δεν δημοσιεύει τα βάρη.
Πρώτα έρχεται η κατηγορία κυβικών, όπως τη γράφει η άδεια κυκλοφορίας. Ζητήστε προσφορά για την ακριβή κατηγορία του δικού σας οχήματος, όχι για «περίπου 300».
Μετά μπαίνει η περιοχή. Ο ταχυδρομικός κώδικας της διεύθυνσής σας τραβάει το ασφάλιστρο πάνω ή κάτω, γιατί οι ζημιές δεν είναι ίδιες παντού. Στα στοιχεία της ΕΑΕΕ για το 2024, για όλα τα οχήματα, έγιναν 8,69 ζημιές αστικής ευθύνης στα 100 οχήματα στην Αττική, 6,85 στη Θεσσαλονίκη, 4,14 στη Λάρισα και 4,77 στην Κορινθία. Ο μέσος όρος της χώρας ήταν 6,871.
Τελευταία έρχονται τα δικά σας στοιχεία: ηλικία, χρόνια διπλώματος, ιστορικό ζημιών, και η χρήση. Ένας τριαντάρης με δεκαετές δίπλωμα και καθαρό ιστορικό πληρώνει συνήθως λιγότερα από έναν εικοσιδυάχρονο με δίπλωμα ενός έτους, στο ίδιο ακριβώς όχημα.
Ιδιωτική ή επαγγελματική χρήση
Αυτή είναι η ερώτηση που κρίνει το συμβόλαιο τρικύκλου, και είναι η ερώτηση που οι περισσότεροι απαντούν βιαστικά.
Η ιδιωτική χρήση σημαίνει ότι πηγαίνετε στη δουλειά σας, στα ψώνια και στην εκδρομή. Η επαγγελματική σημαίνει ότι το όχημα παράγει εισόδημα: μεταφέρει εμπόρευμα, κάνει διανομές, εξυπηρετεί πελάτες. Ανάμεσά τους υπάρχει μια γκρίζα ζώνη που την κατοικούν πολλοί άνθρωποι. Ο υδραυλικός που πάει στο ραντεβού με το τρίτροχο και τα εργαλεία στο κουτί. Η ανθοπώλισσα που κάνει δύο παραδόσεις την εβδομάδα.
Η εταιρεία θέλει να ξέρει, και το θέλει γραπτά. Η επαγγελματική χρήση κοστίζει παραπάνω, και μια εταιρεία μπορεί να μην τη δέχεται καθόλου: η Hellas Direct, για παράδειγμα, ασφαλίζει μόνο μηχανές ιδιωτικής χρήσης3. Ζητήστε την επιβάρυνση γραμμένη στην προσφορά. Είναι λίγα χρήματα για να κοιμάστε ήσυχοι.
Το τι γίνεται αν δεν το δηλώσετε, το εξηγεί ο οδηγός για τη μηχανή στο delivery αναλυτικά. Σύντομα: ο τρίτος πληρώνεται πάντα, γιατί έτσι ορίζει ο νόμος για την υποχρεωτική, αλλά μετά η εταιρεία έχει δικαίωμα αναγωγής εναντίον σας. Δηλαδή πληρώνει εκείνη και σας στέλνει τον λογαριασμό. Σε σοβαρό ατύχημα με σωματικές βλάβες, αυτός ο λογαριασμός μπορεί να είναι πολύ μεγάλος.
Το δίπλωμα, και γιατί το ρωτάει η εταιρεία
Το τρίτροχο έχει μια ιδιαιτερότητα που δεν την έχει κανένα άλλο όχημα: ανάλογα με τα τεχνικά του χαρακτηριστικά, μπορεί να οδηγείται είτε με δίπλωμα κατηγορίας Α είτε, σε ορισμένες περιπτώσεις και μετά από κάποια χρόνια κατοχής, με δίπλωμα αυτοκινήτου. Αυτό το ξέρουν οι κατασκευαστές και το διαφημίζουν, γιατί άνοιξε μια ολόκληρη αγορά ανθρώπων που δεν είχαν ποτέ μηχανή.
Για την εταιρεία αυτό είναι πληροφορία κινδύνου. Ένας οδηγός πενήντα ετών που πέρασε από το αυτοκίνητο στο τρίτροχο χωρίς να έχει καθίσει ποτέ σε δίκυκλο έχει διαφορετική συμπεριφορά από έναν αναβάτη είκοσι ετών εμπειρίας. Δεν είναι απαραίτητα χειρότερος, αλλά είναι άγνωστος.
Γι’ αυτό θα σας ρωτήσουν πόσα χρόνια έχετε το δίπλωμα και ποιας κατηγορίας είναι. Απαντήστε ακριβώς και δώστε και τα δύο, αν έχετε δύο. Ένα δίπλωμα Β δεκαπέντε ετών μαζί με ένα Α δύο ετών διαβάζεται καλύτερα από ένα σκέτο Α δύο ετών.
Η παγίδα είναι στην άλλη άκρη. Αν το συγκεκριμένο τρίτροχο απαιτεί κατηγορία Α και εσείς το οδηγείτε με Β, δεν είστε απλώς παράνομος στην τροχαία. Είστε και εκτός κάλυψης στις προαιρετικές. Η υποχρεωτική θα πληρώσει τον τρίτο, όπως πάντα, και μετά η εταιρεία θα στραφεί σε εσάς. Η κλοπή, οι ίδιες ζημιές και το προσωπικό ατύχημα, αντίθετα, εξαιρούνται καθαρά όταν ο οδηγός δεν έχει νόμιμη άδεια για το όχημα.
Ρωτήστε γραπτά, πριν αγοράσετε το όχημα, τι δίπλωμα θέλει το συγκεκριμένο κομμάτι. Η απάντηση εξαρτάται από στοιχεία που γράφονται στην έγκριση τύπου, όχι από τη μάρκα.
Τι καλύπτει η υποχρεωτική
Η υποχρεωτική αστική ευθύνη πληρώνει τη ζημιά που προκαλείτε σε άλλους. Από την 1η Ιανουαρίου 2022 τα ελάχιστα όρια είναι 1.300.000 ευρώ για σωματικές βλάβες ανά θύμα και 1.300.000 ευρώ για υλικές ζημιές ανά ατύχημα5. Για ένα τρίκυκλο μέσα στην πόλη, τα όρια αυτά είναι μεγάλα.
Δεν πληρώνει τη δική σας ζημιά. Ούτε το όχημά σας, ούτε τα δικά σας σπασμένα, ούτε τον χαμένο τζίρο των ημερών που θα λείπετε. Σε ένα τρίκυκλο αυτό μετράει περισσότερο από ό,τι σε ένα αυτοκίνητο, γιατί το τρίκυκλο συχνά είναι η δουλειά σας. Μια πτώση που σας αφήνει τρεις εβδομάδες με γύψο δεν κοστίζει μόνο την επισκευή.
Οι δύο καλύψεις που αξίζουν πάνω από την υποχρεωτική, με τη σειρά:
Προσωπικό ατύχημα οδηγού. Κοστίζει λίγα ευρώ και δίνει κεφάλαιο σε θάνατο ή μόνιμη ανικανότητα, και σε μερικά προγράμματα επίδομα νοσηλείας. Η Hellas Direct, για παράδειγμα, τυπώνει 3 ευρώ τον μήνα για 50.000 ευρώ σε απώλεια ζωής ή μόνιμη ολική ανικανότητα4. Είναι η μόνη κάλυψη που κοιτάζει εσάς και όχι το μέταλλο.
Νομική προστασία. Σας δίνει δικηγόρο όταν το ατύχημα το προκάλεσε ο άλλος και ο άλλος το αρνείται. Στα στοιχεία της ΕΑΕΕ για το 2024, το μέσο ασφάλιστρο νομικής προστασίας βγαίνει περίπου 7 ευρώ ανά ασφαλιστήριο, γιατί σχεδόν όλη πουλιέται ως έξτρα κάλυψη στο αυτοκίνητο62. Η Hellas Direct δίνει όριο 6.000 ευρώ στη νομική προστασία της μηχανής3. Στα τρίκυκλα η υπαιτιότητα αμφισβητείται συνεχώς, γιατί ο οδηγός του αυτοκινήτου πιστεύει πάντα ότι δεν σας είδε επειδή δεν ήσασταν εκεί.
Τι λέει ο νόμος
Το π.δ. 237/1986 ορίζει την υποχρεωτική ασφάλιση κάθε οχήματος που κυκλοφορεί σε δρόμο7. Το άρθρο 2 λέει ποια οχήματα μπαίνουν μέσα, και το τρίκυκλο με πινακίδα μπαίνει, όποια κι αν είναι η κατηγορία του. Το άρθρο 6 ορίζει την έκταση της κάλυψης προς τρίτους.
Το ανασφάλιστο τρίκυκλο κοστίζει όπως κάθε ανασφάλιστο όχημα: πρόστιμο, αφαίρεση πινακίδων και άδειας, ακινητοποίηση. Και αν προκαλέσετε ατύχημα ανασφάλιστος, πληρώνει το Επικουρικό Κεφάλαιο τον παθόντα και μετά στρέφεται σε εσάς για ολόκληρο το ποσό, με τόκους.
Ο ν. 2496/1997 ρυθμίζει τη σχέση σας με την εταιρεία8. Το άρθρο 3 σας υποχρεώνει να δηλώσετε σωστά όσα σας ρωτούν, και στο τρίκυκλο αυτά είναι η χρήση, ο κυβισμός, ο τόπος στάθμευσης και το ποιος οδηγεί. Το άρθρο 7 ορίζει τι κάνετε όταν συμβεί η ζημιά: δηλώνετε μέσα σε οκτώ ημέρες, παίρνετε μέτρα ώστε να μη μεγαλώσει, και λέτε την αλήθεια στα στοιχεία.
Υπάρχει και μια λεπτομέρεια που αφορά ειδικά τα επαγγελματικά τρίκυκλα με καρότσα. Αν το όχημα φέρει διασκευή που δεν είναι στην άδεια, για παράδειγμα κλειστό κουτί ή ψυγείο που τοποθετήθηκε μετά, η εταιρεία μπορεί να το χαρακτηρίσει μεταβολή του κινδύνου. Νομιμοποιήστε τη διασκευή στην άδεια και στείλτε φωτογραφία στην εταιρεία. Είναι μία μέρα γραφειοκρατίας που κλείνει μια πόρτα άρνησης.
Τι δείχνουν τα δημόσια στοιχεία
Δεν βρήκαμε δημόσια στοιχεία ή τιμές χωριστά για τα τρίκυκλα. Η ΕΑΕΕ δημοσιεύει όμως στοιχεία για τις μοτοσυκλέτες ιδιωτικής χρήσης, όπου μπαίνει ένα τρίκυκλο με άδεια μοτοσυκλέτας, και για τα φορτηγά ιδιωτικής χρήσης. Τα στοιχεία του 2024 είναι αυτά1.
| Κάλυψη, 2024 | Ζημιές στα 100 οχήματα | Μέσο κόστος ζημιάς | Δείκτης ζημιών | Μέση καθαρή τιμή |
|---|---|---|---|---|
| Μοτοσυκλέτες, αστική ευθύνη | 2,77 | 1.392 € | 33,94% | περίπου 114 € |
| Μοτοσυκλέτες, κλοπή | 0,94 | 7.219 € | 45,26% | περίπου 150 € |
| Μοτοσυκλέτες, ίδιες ζημιές | 5,94 | 3.217 € | 51,85% | περίπου 369 € |
| Φορτηγά ιδιωτικής χρήσης, αστική ευθύνη | 11,05 | 1.326 € | 63,73% | περίπου 230 € |
Η μέση καθαρή τιμή βγαίνει από τη συχνότητα επί το μέσο κόστος, διά τον δείκτη ζημιών2. Είναι μέσος όρος όλων των οχημάτων της κατηγορίας, πριν από τον φόρο ασφαλίστρων, και όχι η τιμή του δικού σας τρικύκλου. Η έρευνα της ΕΑΕΕ μέτρησε 1.051.597 ασφαλισμένες μοτοσυκλέτες ιδιωτικής χρήσης το 20241.
Δύο παρατηρήσεις. Η πρώτη: η κλοπή μιας μοτοσυκλέτας είναι σπάνια αλλά ακριβή, με μέσο κόστος πάνω από 7.000 ευρώ. Η δεύτερη: η περιοχή μετράει. Στα στοιχεία της ΕΑΕΕ, η Αττική είχε 8,69 ζημιές αστικής ευθύνης στα 100 οχήματα και η Λάρισα 4,141.
Ένα παράδειγμα
Ο Στέλιος είναι 41 ετών και δουλεύει ως τεχνικός κλιματισμού στον Πειραιά. Πήρε ένα τρίτροχο σκούτερ 300 κυβικών, τριών ετών, που πιάνει σήμερα γύρω στα 4.800 ευρώ. Το διάλεξε επειδή σηκώνει το βαλιτσάκι με τα εργαλεία και επειδή στέκεται μόνο του όταν σταματά σε ανηφόρα με φορτίο.
Δηλώνει επαγγελματική χρήση, γιατί αυτό ακριβώς κάνει. Έστω ότι η υποχρεωτική του, στην Αττική, για 300 κυβικά και με την επιβάρυνση της χρήσης, βγαίνει 180 ευρώ τον χρόνο ολικά. Όλα τα ποσά του παραδείγματος είναι υπόθεση.
Προσθέτει τρία πράγματα: προσωπικό ατύχημα οδηγού με κεφάλαιο 15.000 ευρώ, νομική προστασία, και οδική βοήθεια δικύκλου, γιατί ένα τρίτροχο δεν το σπρώχνεις και δεν το βάζεις σε οποιοδήποτε ρυμουλκό. Έστω ότι τα τρία μαζί κοστίζουν 100 ευρώ.
Σύνολο 280 ευρώ τον χρόνο, δηλαδή περίπου 23 τον μήνα. Ρωτάει και για ίδιες ζημιές. Η μία από τις τρεις εταιρείες του απαντά ναι, με απαλλαγή 600 ευρώ. Έστω ότι ζητά 250 ευρώ τον χρόνο. Ο Στέλιος το αφήνει. Το σκεπτικό του: μια μικρή πτώση στην πόλη μπορεί να μείνει κάτω από την απαλλαγή των 600 ευρώ.
Παίρνει όμως κλοπή. Το τρίτροχο είναι βαρύ και φανερό, αλλά ο Στέλιος το παρκάρει στον δρόμο έξω από πελάτες όλη μέρα, και μια κλοπή μοτοσυκλέτας κόστιζε κατά μέσο όρο 7.219 ευρώ το 20241. Έστω ότι η κλοπή του κοστίζει 300 ευρώ. Το σύνολο ανεβαίνει στα 580 ευρώ τον χρόνο και εκεί σταματά.
Ένα δεύτερο παράδειγμα: το τρίκυκλο της λαϊκής
Η Βαρβάρα είναι 52 ετών και πουλάει φρούτα σε λαϊκές αγορές στην Κόρινθο. Έχει ένα επαγγελματικό τρίκυκλο με καρότσα, 300 κυβικών, δώδεκα ετών, με άδεια που γράφει φορτηγό.
Εδώ αλλάζουν τρία πράγματα. Πρώτον, το όχημα δεν γράφεται στις μοτοσυκλέτες αλλά στα φορτηγά. Για μέτρο, η μέση καθαρή τιμή της αστικής ευθύνης των φορτηγών ιδιωτικής χρήσης ήταν περίπου 230 ευρώ το 202412. Ένα μικρό τρίκυκλο δεν είναι μέσο φορτηγό, και η Κορινθία είχε λιγότερες ζημιές από τον μέσο όρο της χώρας, 4,77 έναντι 6,87 στα 100 οχήματα1, οπότε η δική της προσφορά μπορεί να είναι χαμηλότερη. Δεύτερον, οι προαιρετικές είναι σχεδόν όλες κλειστές λόγω ηλικίας: καμία ίδια ζημιά, κλοπή μόνο από μία εταιρεία και με όρο φύλαξης. Τρίτον, εμφανίζεται η κάλυψη μεταφερόμενου φορτίου.
Η Βαρβάρα ρωτάει γι’ αυτό το τελευταίο, επειδή μια φορά της γλίστρησαν τελάρα στη στροφή και έσπασαν το παρμπρίζ ενός σταθμευμένου αυτοκινήτου. Της εξηγούν κάτι που δεν το περίμενε: αυτή τη ζημιά την πλήρωσε η υποχρεωτική της, γιατί ήταν ζημιά σε τρίτο από τη λειτουργία του οχήματος. Τα δικά της φρούτα, όμως, δεν τα πλήρωσε κανείς.
Έστω ότι η κάλυψη φορτίου που της προσφέρουν δίνει 1.500 ευρώ ανά περιστατικό με απαλλαγή 300 και κοστίζει 80 ευρώ τον χρόνο. Η Βαρβάρα κάνει τον λογαριασμό: το φορτίο της μιας μέρας αξίζει 400 ως 600 ευρώ. Με απαλλαγή 300 θα έπαιρνε 100 ως 300 ευρώ σε ένα περιστατικό που συμβαίνει μια φορά στα πέντε χρόνια. Δεν την παίρνει.
Παίρνει αντί γι’ αυτό νομική προστασία και ανεβάζει το προσωπικό ατύχημα στα 25.000 ευρώ. Έστω ότι το σύνολο φτάνει τα 220 ευρώ τον χρόνο. Ο λόγος είναι απλός: αν πάθει κάτι η Βαρβάρα, σταματά η λαϊκή. Αν πάθουν κάτι τα τελάρα, αγοράζει άλλα.
Η κλοπή, και ο όρος που δεν διαβάζει κανείς
Το τρίτροχο είναι βαρύ, δεν σηκώνεται από δύο ανθρώπους, δεν σπρώχνεται εύκολα και ξεχωρίζει από μακριά. Η κλοπή όμως παραμένει ακριβή όταν συμβεί: στα στοιχεία της ΕΑΕΕ για το 2024, το μέσο κόστος μιας κλοπής μοτοσυκλέτας ήταν 7.219 ευρώ, και η μέση καθαρή τιμή της κάλυψης περίπου 150 ευρώ τον χρόνο12. Δεν βρήκαμε δημόσια στοιχεία χωριστά για τα τρίτροχα.
Αυτό που πρέπει να ρωτήσετε είναι ο όρος φύλαξης. Ένα συμβόλαιο μπορεί να γράφει ότι η κάλυψη κλοπής ισχύει μόνο αν το όχημα φυλάσσεται σε κλειστό χώρο τις νυχτερινές ώρες. Αν το τρίκυκλό σας κοιμάται στο πεζοδρόμιο και το συμβόλαιο γράφει κλειστό χώρο, η κλοπή δεν πληρώνεται.
Ένα συμβόλαιο χωρίς όρο φύλαξης μπορεί να έχει ακριβότερο ασφάλιστρο ή ποσοστιαία απαλλαγή. Αυτό είναι το προϊόν που ταιριάζει σε όποιον δεν έχει γκαράζ και δεν πρόκειται να βρει. Ζητήστε την απαλλαγή γραμμένη, σε ποσοστό και σε ευρώ.
Υπάρχει και μια τρίτη κατηγορία περιστατικών που μπερδεύει τον κόσμο: η μερική κλοπή. Σας έκλεψαν τη βαλίτσα, την οθόνη ή το κάθισμα, αλλά το όχημα είναι εκεί. Ένα συμβόλαιο μπορεί να την καλύπτει μόνο αν υπάρχουν σημάδια βίαιης αφαίρεσης και μόνο για τα σταθερά εξαρτήματα του οχήματος. Ό,τι προσθέσατε μετά, από τη ζελατίνα ως το κουτί εργαλείων, θέλει να δηλωθεί ονομαστικά, με το παραστατικό αγοράς.
Τι κάνετε τη μέρα της ζημιάς
Η διαδικασία είναι ίδια με του αυτοκινήτου, αλλά στο τρίκυκλο δύο βήματα ξεχνιούνται συχνά.
Πρώτο βήμα, στον τόπο. Καλέστε την τροχαία αν υπάρχει τραυματισμός ή αν ο άλλος οδηγός δεν συμφωνεί με τα γεγονότα. Αν η ζημιά είναι μόνο υλική και συμφωνείτε, συμπληρώστε φιλική δήλωση. Φωτογραφίστε τα πάντα: τις δύο θέσεις των οχημάτων πριν τα μετακινήσετε, τις πινακίδες, τη ζημιά από τρεις αποστάσεις, και τον δρόμο.
Δεύτερο βήμα, μέσα σε οκτώ ημέρες. Δηλώστε τη ζημιά στην εταιρεία σας γραπτά, ακόμη κι αν δεν φταίτε εσείς. Η προθεσμία του ν. 2496/1997 άρ. 7 τρέχει από τότε που μάθατε το γεγονός. Μια δήλωση που φτάνει τον επόμενο μήνα δίνει στην εταιρεία επιχείρημα.
Τρίτο βήμα, η πραγματογνωμοσύνη. Μην αρχίσετε επισκευή πριν δει το όχημα ο πραγματογνώμονας. Σε τρίκυκλο αυτό είναι πιο σημαντικό από ό,τι αλλού, γιατί ο μηχανισμός των δύο μπροστινών τροχών ελέγχεται ολόκληρος και το κόστος του κρίνει αν η ζημιά χαρακτηριστεί ολική.
Τέταρτο βήμα, το χαρτί που ξεχνιέται. Αν το τρίκυκλο δουλεύει και μένει ακινητοποιημένο, ζητήστε γραπτά από την εταιρεία του υπαιτίου αποζημίωση στέρησης χρήσης. Δεν τη δίνει κανείς μόνος του και πολλοί δεν ξέρουν ότι υπάρχει. Χρειάζεστε βεβαίωση του συνεργείου για τις ημέρες ακινησίας και στοιχεία που δείχνουν ότι το όχημα παράγει εισόδημα.
Τα λάθη που κοστίζουν
Δηλώνετε ιδιωτική χρήση σε όχημα που δουλεύει. Γλιτώνετε λίγα ευρώ και ρισκάρετε αναγωγή για όλο το ποσό που πλήρωσε η εταιρεία. Η λύση: δηλώστε επαγγελματική χρήση και ζητήστε να γραφτεί στο συμβόλαιο.
Δεν λέτε την πραγματική κατηγορία της άδειας. Αν το τρίκυκλο είναι φορτηγό και ασφαλιστεί ως μοτοσυκλέτα, το συμβόλαιο είναι λάθος από την πρώτη μέρα. Το σωστό: στείλτε φωτογραφία της άδειας πριν την προσφορά, όχι μετά.
Αφήνετε απέξω το προσωπικό ατύχημα. Είναι από τις φθηνότερες γραμμές του συμβολαίου και η μόνη που κοιτάζει εσάς. Αντί γι’ αυτό: βάλτε κεφάλαιο τουλάχιστον 15.000 ευρώ, και συγκρίνετε με όσα τυπώνουν οι εταιρείες, όπως τα 3 ευρώ τον μήνα της Hellas Direct για 50.000 ευρώ4.
Νομίζετε ότι η ασφάλεια του οχήματος καλύπτει τη δραστηριότητα. Το τρίκυκλο της καντίνας είναι δύο ρίσκα: η κυκλοφορία και η πώληση. Πώς το φτιάχνετε: ξεχωριστή αστική ευθύνη επιχείρησης για όσα γίνονται με σβηστή μηχανή.
Ασφαλίζετε με βάση την τιμή που θυμάστε από τη δίτροχη. Η γκάμα των προαιρετικών στο τρίκυκλο είναι στενότερη και οι απαντήσεις «όχι» είναι περισσότερες. Κάντε το εξής: πάρτε τρεις προσφορές και ζητήστε ανάλυση ανά κάλυψη, όχι ένα τελικό νούμερο.
Ξεχνάτε την οδική βοήθεια. Ένα ακινητοποιημένο τρίτροχο δεν φορτώνεται όπως ένα δίκυκλο, και ένα γενικό πρόγραμμα βοήθειας μπορεί να το εξαιρεί. Στη Hellas Direct, για παράδειγμα, η οδική βοήθεια της μηχανής ισχύει για μηχανές άνω των 50 κυβικών3. Η διόρθωση: ρωτήστε ονομαστικά αν το τρίτροχο καλύπτεται και με τι όχημα το παραλαμβάνουν.
Η ασφάλεια μοτοσυκλέτας δείχνει τον μέσο όρο της αγοράς από δημόσια στοιχεία, και τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη. Με αυτά στο χέρι, ζητήστε προσφορές για τη σκέτη υποχρεωτική και για το πακέτο που έχει προσωπικό ατύχημα και νομική προστασία. Η διαφορά είναι το μόνο κομμάτι του συμβολαίου που θα θυμάστε αν χρειαστεί.
Συχνές ερωτήσεις
Το τρίκυκλο ασφαλίζεται σαν μηχανή ή σαν αυτοκίνητο;
Σαν μηχανή, αν η άδεια κυκλοφορίας το γράφει μοτοσυκλέτα. Η τρίτη ρόδα δεν αλλάζει την κατηγορία ασφάλισης. Αυτό που την αλλάζει είναι η άδεια κυκλοφορίας: αν γράφει φορτηγό ή αγροτικό μηχάνημα, το συμβόλαιο γράφεται σε άλλη κατηγορία οχήματος, με άλλες τιμές και άλλες προϋποθέσεις.
Πόσο κοστίζει η ασφάλεια σε τρίτροχο 300 κυβικών;
Δεν βρήκαμε εταιρεία που να τυπώνει τιμή για τρίκυκλο. Για μέτρο, η μέση καθαρή τιμή της αστικής ευθύνης μοτοσυκλέτας ήταν περίπου 114 ευρώ το 2024, από τα στοιχεία της ΕΑΕΕ. Η δική σας τιμή εξαρτάται από τα κυβικά, την περιοχή και τον οδηγό. Πάνω σε αυτό προσθέτετε ό,τι προαιρετικό επιλέξετε.
Χρειάζομαι δίπλωμα μηχανής για τρίτροχο;
Εξαρτάται από το όχημα. Τα τρίτροχα με συγκεκριμένα τεχνικά χαρακτηριστικά οδηγούνται και με δίπλωμα αυτοκινήτου μετά από κάποια χρόνια κατοχής. Τα υπόλοιπα θέλουν κατηγορία Α. Ζητήστε γραπτή επιβεβαίωση, γιατί λάθος δίπλωμα σημαίνει άρνηση στις προαιρετικές καλύψεις.
Καλύπτεται το φορτίο που κουβαλάω στο τρίκυκλο;
Όχι από την υποχρεωτική. Η αστική ευθύνη πληρώνει τη ζημιά που κάνετε σε τρίτους, όχι τα πράγματα που μεταφέρετε. Το φορτίο θέλει ξεχωριστή κάλυψη μεταφερόμενου φορτίου. Ρωτήστε αν η εταιρεία τη δίνει σε τρίκυκλο, και με τι όριο ανά περιστατικό.
Αν δηλώσω ιδιωτική χρήση και το χρησιμοποιώ στη δουλειά;
Είναι λάθος δήλωση κινδύνου κατά τον ν. 2496/1997 άρ. 3. Στο ατύχημα η εταιρεία πληρώνει τον τρίτο, επειδή ο νόμος την υποχρεώνει, και μετά στρέφεται σε εσάς για όσα πλήρωσε. Η διαφορά του ασφαλίστρου είναι μικρή. Το ρίσκο δεν είναι.
Δίνουν ίδιες ζημιές σε τρίκυκλο;
Ρωτήστε, γιατί μπορεί να χρειαστεί έγκριση. Τα πλαστικά και ο μηχανισμός κλίσης κάνουν την επισκευή ακριβή. Για μέτρο, η μέση καθαρή τιμή των ιδίων ζημιών στις μοτοσυκλέτες ήταν περίπου 369 ευρώ το 2024, με μέση ζημιά 3.217 ευρώ, από τα στοιχεία της ΕΑΕΕ. Ζητήστε την τιμή και την απαλλαγή γραμμένες στην προσφορά.
Το τρίκυκλο της καντίνας ή του καφέ ασφαλίζεται έτσι;
Μόνο για την κυκλοφορία του. Η δραστηριότητα που κάνετε όταν σταματήσει, δηλαδή η πώληση φαγητού ή καφέ, θέλει δική της αστική ευθύνη επιχείρησης. Δύο συμβόλαια, δύο ασφάλιστρα. Η ασφάλεια οχήματος δεν καλύπτει τον πελάτη που κάηκε με τον καφέ σας.
Νόμοι που αναφέρει το άρθρο: π.δ. 237/1986 άρ. 2 · π.δ. 237/1986 άρ. 6 · ν. 2496/1997 άρ. 3 · ν. 2496/1997 άρ. 7
Πηγές
- ↑ΕΑΕΕ, Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων 2024, πίνακες 3Α, 3Β, 6 και 7Α, Νοέμβριος 2025
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑Hellas Direct, έγγραφο πληροφοριών για το ασφαλιστικό προϊόν Hellas Direct Motorcycles, Μάρτιος 2025
- ↑Hellas Direct, ασφάλεια μηχανής: προσωπικό ατύχημα οδηγού, 12 Οκτωβρίου 2026
- ↑Τράπεζα της Ελλάδος, απόφαση Εκτελεστικής Επιτροπής 195/3/29.11.2021 (ΦΕΚ Β΄ 5679/07.12.2021): τα ελάχιστα ποσά της υποχρεωτικής ασφάλισης από 1.1.2022, 2021
- ↑ΕΑΕΕ, Ασφάλιση Νομικής Προστασίας 2024, πίνακας 1, 2025
- ↑π.δ. 237/1986, κωδικοποίηση ν. 489/1976 για την υποχρεωτική ασφάλιση οχημάτων, 1986, όπως ισχύει
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 3 και 7, 1997
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.