Με μια ματιά
Ποιος πληρώνει όταν ένας πεζός τραυματιστεί σε τροχαίο;
Πληρώνει η υποχρεωτική ασφάλεια του οχήματος που χτύπησε τον πεζό, με όριο τουλάχιστον 1.300.000 € ανά θύμα. Ο πεζός ζητάει τα χρήματα απευθείας από την ασφαλιστική του οχήματος, μέσα σε πέντε χρόνια από το τροχαίο. Αν ο οδηγός έφυγε ή δεν είχε ασφάλεια, πληρώνει το Επικουρικό Κεφάλαιο.
- Τον πεζό που χτυπήθηκε τον πληρώνει η υποχρεωτική ασφάλεια του οχήματος που τον χτύπησε. Το ελάχιστο όριο για σωματικές βλάβες είναι 1.300.000 € ανά θύμα, και η κάλυψη περιλαμβάνει και την ηθική βλάβη1.
- Τα χρήματα τα ζητάτε απευθείας από την ασφαλιστική του οχήματος2. Εκείνη έχει τρεις μήνες από την αίτησή σας για να σας κάνει αιτιολογημένη προσφορά ή να σας απαντήσει αιτιολογημένα1.
- Η αξίωση κατά της ασφαλιστικής παραγράφεται πέντε χρόνια μετά την ημέρα του ατυχήματος3.
- Η εταιρεία δεν μπορεί να σας αντιτάξει όσα προκύπτουν από το συμβόλαιο, όπως ένα δίπλωμα που έλειπε ή το αλκοόλ του οδηγού3.
- Αν ο οδηγός έφυγε ή δεν είχε ασφάλεια, τη σωματική βλάβη την πληρώνει το Επικουρικό Κεφάλαιο1.
- Μια δική σας ασφάλεια προσωπικού ατυχήματος πληρώνει τα ποσά της χωρίς να ρωτήσει ποιος φταίει, και επιπλέον από την αποζημίωση4.
Η ουσία
Ο πεζός σε τροχαίο είναι το θύμα που έχει τη λιγότερη προστασία στον δρόμο και, στα χαρτιά, την πιο απλή θέση. Δεν έχει δικό του όχημα, δεν έχει συμβόλαιο αυτοκινήτου, δεν συμπληρώνει έντυπο φιλικού διακανονισμού. Έχει όμως έναν σίγουρο πληρωτή: την ασφάλεια του οχήματος που τον χτύπησε, που ο νόμος την υποχρεώνει να υπάρχει ακριβώς γι’ αυτόν.
Η σύντομη απάντηση λοιπόν είναι ότι πληρώνει η ασφαλιστική του αυτοκινήτου, της μηχανής ή του λεωφορείου, και ότι εσείς της ζητάτε τα χρήματα απευθείας, χωρίς να περάσετε από τον οδηγό. Η πράξη έχει περισσότερες στροφές. Ποιος γράφει τα στοιχεία του αυτοκινήτου όταν εσείς είστε στο ασθενοφόρο. Πώς βρίσκετε την εταιρεία. Τι κάνετε όταν ο οδηγός λέει ότι πεταχτήκατε μπροστά του. Ποιος πληρώνει όταν εκείνος έφυγε. Αυτός ο οδηγός είναι για όποιον χτυπήθηκε περπατώντας, και για το παιδί ή τον σύντροφο που τρέχει στα νοσοκομεία και στα τμήματα για λογαριασμό του. Το πώς υπολογίζεται το ποσό το εξηγεί ο οδηγός Πώς υπολογίζεται η αποζημίωση για σωματική βλάβη. Εδώ μένουμε στο τι κάνει ο πεζός, με τη σειρά.
Ποιος πληρώνει: η ασφάλεια του οχήματος, όχι η τσέπη του οδηγού
Κάθε αυτοκίνητο, κάθε μηχανή, κάθε ταξί και λεωφορείο με πινακίδες πρέπει να έχει ασφάλεια αστικής ευθύνης, δηλαδή ασφάλεια για τη ζημιά που κάνει σε άλλους1. Ο νόμος λέει τι πρέπει να καλύπτει: την ευθύνη απέναντι σε τρίτους για θάνατο, σωματική βλάβη και ζημιές σε πράγματα, μαζί με τα χρήματα για την ψυχική οδύνη και την ηθική βλάβη1. Ο πεζός είναι ο πιο καθαρός «τρίτος» που υπάρχει.
Το όριο είναι πολύ ψηλά. Από την 1η Ιανουαρίου 2022 η υποχρεωτική ασφάλεια καλύπτει σωματικές βλάβες τουλάχιστον ως 1.300.000 € για κάθε θύμα, και ζημιές σε πράγματα ως 1.300.000 € για κάθε ατύχημα1. Στην πράξη, σχεδόν καμία υπόθεση πεζού δεν φτάνει κοντά σε αυτά τα ποσά.
Πληρώνει και τα πράγματα που χάλασαν πάνω σας. Τα γυαλιά που έσπασαν, το κινητό που έπεσε στην άσφαλτο, το παλτό που σκίστηκε. Είναι ζημιές σε πράγματα τρίτου, και μπαίνουν στην ίδια αίτηση με τον τραυματισμό1.
Πληρώνει όποιος κι αν οδηγούσε. Η ασφάλεια καλύπτει την ευθύνη του ιδιοκτήτη, του κατόχου και κάθε οδηγού του αυτοκινήτου2. Αν οδηγούσε ο γιος του ιδιοκτήτη, ένας φίλος ή ο υπάλληλος της εταιρείας, η αίτηση πηγαίνει στην ίδια ασφαλιστική.
Δεν περνάει από τον φιλικό διακανονισμό. Η συμφωνία των εταιρειών για τον φιλικό διακανονισμό πληρώνει μόνο τις σωματικές βλάβες του οδηγού που δεν φταίει και των επιβατών του αυτοκινήτου του5. Ο πεζός μένει έξω από αυτήν, και αυτό είναι καλό: η υπόθεσή του δεν έχει το όριο των 12.000 € ανά άτομο που βάζει η συμφωνία5, και πηγαίνει κατευθείαν στην εταιρεία που χρωστάει.
Οι πρώτες ώρες: τι κρατάτε, ακόμα και από το φορείο
Αν είστε τραυματισμένοι, η υγεία σας έρχεται πρώτη και όλα τα άλλα τα κάνει κάποιος άλλος. Αν μπορείτε να μιλήσετε, ή αν είστε ο συνοδός, αυτά κρίνουν την υπόθεση αργότερα.
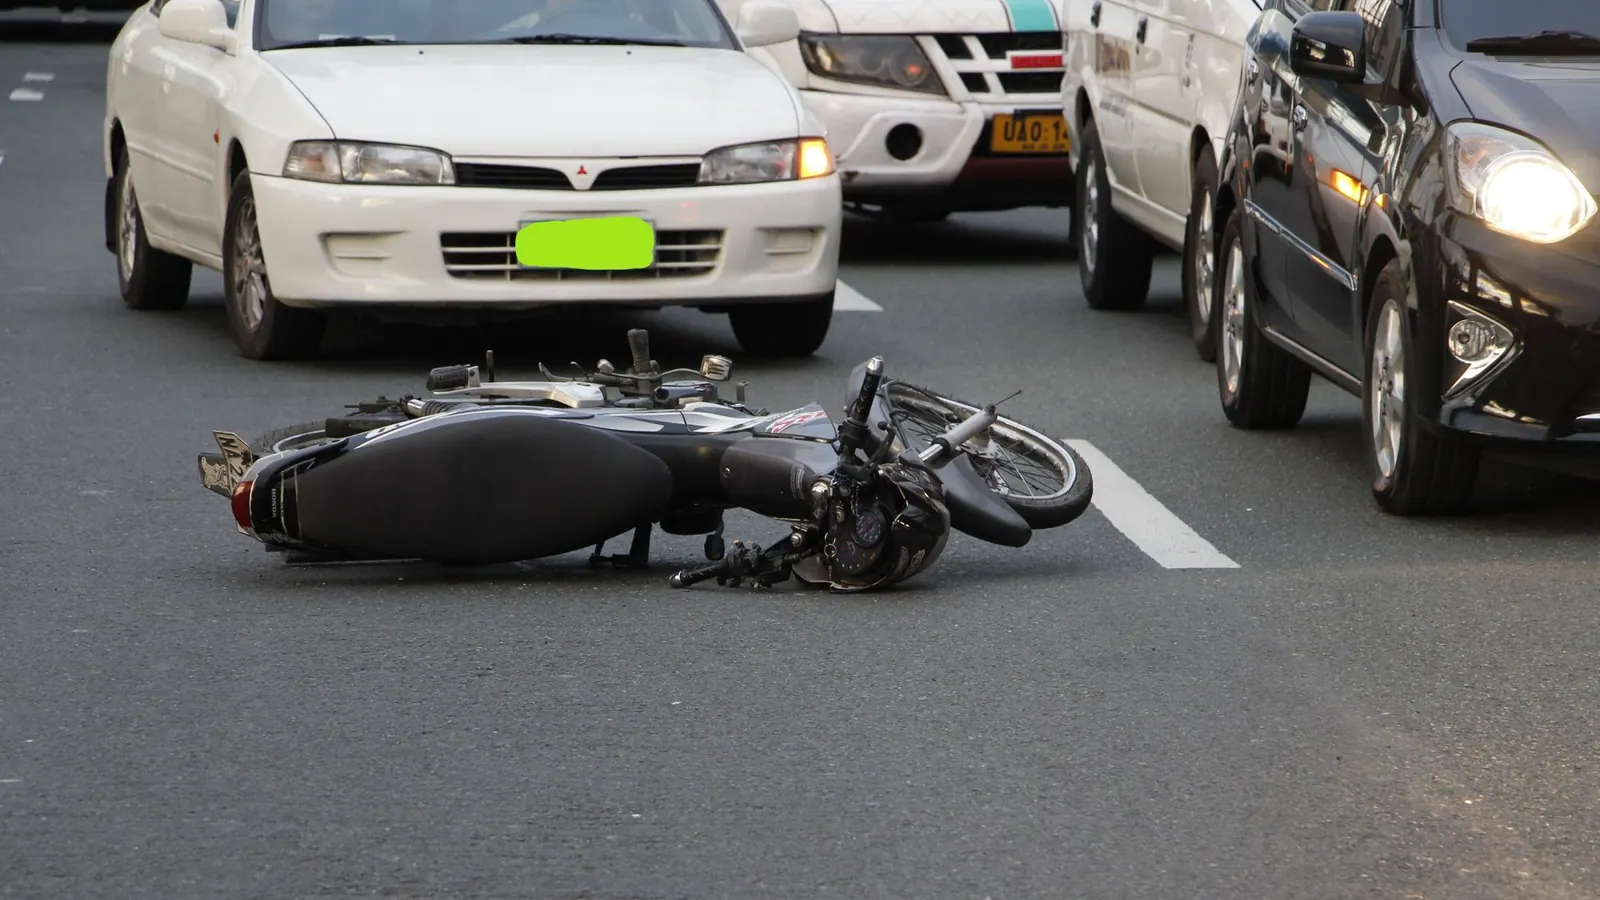
Ο αριθμός κυκλοφορίας. Είναι το μόνο στοιχείο που χρειάζεστε οπωσδήποτε. Γράψτε τον, φωτογραφίστε τον ή ζητήστε από κάποιον περαστικό να το κάνει. Με τον αριθμό βρίσκεται η ασφαλιστική, ακόμα κι αν ο οδηγός δεν δώσει τίποτε άλλο.
Η αστυνομία. Όταν ένα τροχαίο έχει τραυματία, ο οδηγός οφείλει να σταματήσει, να βοηθήσει, να ειδοποιήσει την αστυνομία και να μείνει εκεί ως να έρθει, εκτός αν φύγει για να μεταφέρει τον τραυματία ή να ειδοποιήσει την αστυνομία ο ίδιος6. Μην αφήσετε κανέναν να σας πείσει ότι «δεν χρειάζεται, θα τα βρούμε». Η καταγραφή από την αστυνομία είναι το έγγραφο που θα δείξετε σε όλους μετά.
Οι μάρτυρες. Ο περιπτεράς, ο οδηγός του αυτοκινήτου που σταμάτησε πίσω, η κυρία στη στάση. Ένα όνομα και ένα τηλέφωνο αρκούν. Οι μάρτυρες χάνονται μέσα σε λίγα λεπτά.
Το σημείο. Μια φωτογραφία της διάβασης, του φαναριού, της γωνίας. Αν ήσασταν πάνω στις λευκές γραμμές ή δύο μέτρα δίπλα τους, αυτό θα συζητηθεί, και η φωτογραφία λέει την αλήθεια καλύτερα από τη μνήμη.
Ο γιατρός, την ίδια μέρα. Ακόμα κι αν νιώθετε καλά. Ένα χτύπημα στον αυχένα ή στη μέση συχνά πονάει την επόμενη μέρα. Η γνωμάτευση με την ημερομηνία του ατυχήματος δένει τον τραυματισμό με το τροχαίο. Μια γνωμάτευση μιας εβδομάδας μετά ανοίγει συζήτηση.
Η αστυνομία και ο οδηγός που έφυγε
Ο οδηγός που χτυπάει άνθρωπο και φεύγει χωρίς να βοηθήσει ή να ειδοποιήσει την αστυνομία κάνει βαριά παράβαση. Ο Κώδικας Οδικής Κυκλοφορίας του βάζει πρόστιμο 1.200 €, αφαίρεση διπλώματος για 180 ημέρες και φυλάκιση τουλάχιστον τριών μηνών. Αν από τη συμπεριφορά του ο πεζός βρέθηκε σε κίνδυνο ζωής, έπαθε βαριά σωματική βλάβη ή πέθανε, η ποινή ανεβαίνει σε κάθειρξη ως 6, ως 10 ή ως 20 χρόνια6.
Για την αποζημίωσή σας, η εγκατάλειψη αλλάζει ένα μόνο πράγμα: τον πληρωτή. Αν ο οδηγός βρεθεί, πληρώνει κανονικά η ασφαλιστική του. Αν δεν βρεθεί, πληρώνει το Επικουρικό Κεφάλαιο, όπως εξηγούμε παρακάτω. Σε κάθε περίπτωση, η δήλωση στην αστυνομία με όσα θυμάστε, το χρώμα, τη μάρκα, ένα κομμάτι της πινακίδας, την κατεύθυνση, είναι το πρώτο χαρτί του φακέλου.
Ο οδηγός που σταμάτησε έχει κι εκείνος μια υποχρέωση απέναντι στη δική του εταιρεία: να δηλώσει το ατύχημα αμέσως και το αργότερο σε οκτώ εργάσιμες ημέρες3. Αν δεν το κάνει, το πρόβλημα είναι δικό του. Εσάς δεν σας εμποδίζει να κάνετε την αίτησή σας.
Πώς βρίσκετε την ασφαλιστική του οχήματος
Συνήθως με τρεις τρόπους, από τον πιο εύκολο προς τον πιο αργό.
Από τον ίδιο τον οδηγό. Στο σημείο, ή αργότερα μέσω της αστυνομίας. Ζητήστε το όνομα της εταιρείας και τον αριθμό του συμβολαίου.
Από την αστυνομία. Η αστυνομία που ήρθε στο ατύχημα καταγράφει τα στοιχεία του οχήματος και του οδηγού. Ζητήστε τον αριθμό της δήλωσης και ένα αντίγραφο όταν θα είναι διαθέσιμο.
Από το Κέντρο Πληροφοριών. Ο νόμος υποχρεώνει τις ασφαλιστικές να δηλώνουν σε ένα κεντρικό αρχείο τον αριθμό κυκλοφορίας κάθε οχήματος που ασφαλίζουν και τον χρόνο του συμβολαίου. Το ίδιο κέντρο δίνει στους ζημιωθέντες τα βασικά στοιχεία που χρειάζονται για τη διευθέτηση της αξίωσής τους1. Είναι ο δρόμος όταν ο οδηγός δεν απαντάει και ο φάκελος της αστυνομίας αργεί.
Η αίτηση στην ασφαλιστική, βήμα βήμα
Ο νόμος σάς δίνει δική σας αξίωση κατά της ασφαλιστικής, ως το ποσό του συμβολαίου2. Δεν χρειάζεται να πείσετε τον οδηγό να δηλώσει κάτι, ούτε να περιμένετε απόφαση δικαστηρίου.
- Γράψτε μια αίτηση αποζημίωσης. Με email ή συστημένη επιστολή στο τμήμα ζημιών της εταιρείας. Γράψτε ημερομηνία, ώρα και τόπο, τον αριθμό κυκλοφορίας, τι έγινε, τι τραυματισμούς πάθατε και ποια πράγματα χάλασαν. Ζητήστε αριθμό φακέλου.
- Βάλτε τα πρώτα έγγραφα. Τη γνωμάτευση των επειγόντων, το εισιτήριο και το εξιτήριο αν νοσηλευτήκατε, τον αριθμό της δήλωσης στην αστυνομία, τα ονόματα των μαρτύρων.
- Στείλτε τα υπόλοιπα όσο έρχονται. Αποδείξεις για φάρμακα, φυσικοθεραπείες, ταξί, βοήθεια στο σπίτι. Βεβαίωση του εργοδότη για τις μέρες που λείψατε. Τα έξοδα μαζεύονται για μήνες και κάθε απόδειξη μετράει.
- Μετρήστε τρεις μήνες. Από την ημέρα που η εταιρεία πήρε την αίτησή σας, έχει τρεις μήνες για να κάνει ένα από τα δύο: γραπτή αιτιολογημένη προσφορά, αν η ευθύνη δεν αμφισβητείται και η ζημιά έχει αποτιμηθεί, ή γραπτή αιτιολογημένη απάντηση στα σημεία της αίτησης, αν η ευθύνη αμφισβητείται ή η ζημιά δεν έχει αποτιμηθεί πλήρως1. Αν όφειλε προσφορά και δεν την έκανε, χρωστάει τόκο υπερημερίας από τη λήξη του τριμήνου ως την ημέρα της προσφοράς1.
- Μην υπογράψετε εξόφληση νωρίς. Μια βλάβη που φαίνεται μικρή τον πρώτο μήνα μπορεί να αφήσει πρόβλημα. Αν υπογράψετε εξοφλητική απόδειξη, η υπόθεση κλείνει. Ζητήστε προκαταβολή για τα έξοδα που ήδη πληρώσατε και κλείστε την υπόθεση όταν ο γιατρός πει ότι η κατάσταση σταθεροποιήθηκε.
Η εταιρεία δεν μπορεί να σας πει «ο πελάτης μου έφταιξε απέναντί μου»
Υπάρχουν περιπτώσεις που η ασφαλιστική δεν θα πλήρωνε ποτέ τον δικό της πελάτη: ο οδηγός ήταν μεθυσμένος, δεν είχε δίπλωμα, έτρεχε σε αγώνα, είπε ψέματα στην αίτηση ασφάλισης. Απέναντι σε εσάς όλα αυτά δεν μετράνε. Ο νόμος λέει ότι ο ασφαλιστής δεν μπορεί να αντιτάξει στον ζημιωθέντα ενστάσεις που βγαίνουν από την ασφαλιστική σύμβαση, και κρατάει μόνο το δικαίωμα να στραφεί μετά κατά του οδηγού και του ασφαλισμένου3.
Η εταιρεία λοιπόν σας πληρώνει και μετά ζητάει τα χρήματα πίσω από τον οδηγό. Αυτό λέγεται αναγωγή, και το εξηγεί ο οδηγός Αναγωγή: πότε η ασφαλιστική ζητάει από εσάς όσα πλήρωσε. Για το αλκοόλ ειδικά, δείτε τον οδηγό Οδήγηση με αλκοόλ.
Υπάρχει μία εξαίρεση που πρέπει να ξέρετε. Αν το συμβόλαιο είχε ήδη λήξει ή ακυρωθεί, η εταιρεία μπορεί να το προβάλει σε εσάς, αλλά μόνο αν το ατύχημα έγινε περισσότερες από 16 ημέρες μετά την ενημέρωση του Κέντρου Πληροφοριών για τη λήξη3. Αν ήταν πιο πρόσφατο, η εταιρεία πληρώνει. Αν ήταν παλιότερο, το όχημα θεωρείται ανασφάλιστο και πληρώνει το Επικουρικό Κεφάλαιο.
Όταν ο οδηγός και ο πεζός είναι από το ίδιο σπίτι
Η σκηνή είναι πιο συχνή απ’ όσο θα θέλαμε. Ο πατέρας κάνει όπισθεν από το γκαράζ της μονοκατοικίας και δεν βλέπει το παιδί πίσω από το αυτοκίνητο. Η σύζυγος βγάζει το αυτοκίνητο από την πυλωτή και χτυπάει τον άντρα της που κλείνει την πόρτα. Πολλοί πιστεύουν ότι εδώ η ασφάλεια δεν πληρώνει, γιατί «είναι δικοί μας άνθρωποι».
Ο νόμος λέει το αντίθετο. Η υποχρεωτική κάλυψη πρέπει να περιλαμβάνει την ευθύνη για θάνατο ή σωματικές βλάβες απέναντι στα μέλη της οικογένειας του ασφαλισμένου, του οδηγού ή κάθε άλλου προσώπου που καλύπτει το συμβόλαιο, ανεξάρτητα από τη συγγένεια1. Το παιδί που χτυπήθηκε στην αυλή έχει αξίωση κατά της ασφαλιστικής του αυτοκινήτου όπως κάθε άλλος πεζός. Για ένα ανήλικο, την αίτηση την κάνει ο άλλος γονέας ή όποιος το εκπροσωπεί.
Δύο πράγματα θέλουν προσοχή. Πρώτο, η ασφάλεια δεν σταματά στην πόρτα του γκαράζ. Ο νόμος λέει ότι κυκλοφορία του οχήματος είναι κάθε χρήση του ως μέσου μεταφοράς, όποιο κι αν είναι το έδαφος, και είτε το όχημα κινείται είτε στέκεται1. Δεύτερο, ο οδηγός οφείλει να δηλώσει το ατύχημα στην εταιρεία του μέσα σε οκτώ εργάσιμες ημέρες, όπως σε κάθε ατύχημα3. Η ντροπή ή η ενοχή δεν είναι λόγος να χαθεί η προθεσμία.
Όταν φταίει και ο πεζός
Ο πεζός έχει κι εκείνος κανόνες. Ο Κώδικας τού ζητάει να περπατάει στο πεζοδρόμιο, να περνάει από τη διάβαση όπου υπάρχει, να ακούει το φανάρι των πεζών, και εκεί που δεν υπάρχει διάβαση να μην κατεβαίνει στο οδόστρωμα αν δεν βεβαιωθεί ότι δεν εμποδίζει τα οχήματα, και να περνάει κάθετα χωρίς να σταματάει6. Η παράβαση από πεζό κοστίζει πρόστιμο 30 €6.
Ο οδηγός έχει βαρύτερους κανόνες απέναντι στον πεζό. Στη διάβαση χωρίς φανάρι πλησιάζει με μικρή ταχύτητα και σταματά όταν οι πεζοί περνούν ή ετοιμάζονται να περάσουν. Όταν στρίβει σε δρόμο με διάβαση, κινείται αργά και δίνει προτεραιότητα στους πεζούς που ήδη περνούν. Σε περιοχή ήπιας κυκλοφορίας δεν ξεπερνά τα 20 χιλιόμετρα την ώρα6. Η παράβαση αυτών των κανόνων κοστίζει στον οδηγό 150 € και αφαίρεση διπλώματος για 40 ημέρες, γιατί ο Κώδικας τη βάζει και στην κατηγορία της αντικοινωνικής οδικής συμπεριφοράς6.
Όταν και οι δύο έκαναν λάθος, μετράει ο Αστικός Κώδικας: αν εκείνος που ζημιώθηκε συντέλεσε με δικό του πταίσμα στη ζημιά, το δικαστήριο μπορεί να μειώσει την αποζημίωση ή, σπάνια, να μην δώσει καθόλου7. Στην πράξη αυτό γίνεται ένα ποσοστό. Ο πεζός που πέρασε με κόκκινο παίρνει μεγάλο κομμάτι της ευθύνης. Ο πεζός που πέρασε τρία μέτρα έξω από τη διάβαση, σε δρόμο της γειτονιάς, μπορεί να πάρει μικρό. Πώς ορίζεται το ποσοστό και πώς το αμφισβητείτε, το εξηγεί ο οδηγός Συνυπαιτιότητα.
Μην αποδεχτείτε ποσοστό στο νοσοκομείο. Ο οδηγός που λέει στον αστυνομικό ότι «πετάχτηκε μπροστά μου» δεν είναι ο μόνος μάρτυρας. Το σημείο, το φανάρι, τα ίχνη φρεναρίσματος και οι άλλοι μάρτυρες λένε τη δική τους ιστορία.
Όταν ο οδηγός έφυγε ή δεν είχε ασφάλεια
Το Επικουρικό Κεφάλαιο υπάρχει για αυτές ακριβώς τις περιπτώσεις. Πληρώνει όταν ο υπεύθυνος μένει άγνωστος, όταν το όχημα δεν είχε ασφάλεια ή όταν η ασφαλιστική του μπήκε σε εκκαθάριση1.
Για τον πεζό η καλή είδηση είναι ότι η σωματική βλάβη από άγνωστο όχημα πληρώνεται. Ο σκληρός όρος αφορά μόνο τα πράγματα: για υλικές ζημιές από άγνωστο όχημα το Επικουρικό πληρώνει μόνο όταν στο ίδιο ατύχημα υπήρξε θάνατος ή τραυματισμός με νοσηλεία τουλάχιστον πέντε ημερών, και η αστυνομία επιλήφθηκε1. Τα σπασμένα γυαλιά από ένα ελαφρύ χτύπημα, όταν ο οδηγός χάθηκε, συνήθως δεν πληρώνονται.
Υπάρχει και ένα όριο που δεν περιμένουν οι περισσότεροι. Το Επικουρικό συμπληρώνει όσα πληρώνει για την ίδια αιτία ο φορέας κοινωνικής ασφάλισης του θύματος. Δεν πληρώνει δεύτερη φορά ό,τι κάλυψε ήδη το ασφαλιστικό σας ταμείο1. Ο νόμος υποχρεώνει επίσης το Επικουρικό να σας δώσει αιτιολογημένη απάντηση για το αν θα πληρώσει, και να πληρώσει χωρίς να χρειάζεται να αποδείξετε ότι ο υπαίτιος δεν μπορεί ή δεν θέλει να πληρώσει1.
Τα βήματα και τα χαρτιά για το Επικουρικό τα δίνει ο οδηγός Ζημιά από ανασφάλιστο ή άγνωστο όχημα. Εδώ κρατήστε το κύριο: χωρίς δήλωση στην αστυνομία δεν υπάρχει φάκελος.
Οι προθεσμίες, όλες μαζί
| Τι | Προθεσμία | Ποιον αφορά |
|---|---|---|
| Δήλωση του ατυχήματος στη δική του ασφαλιστική | Αμέσως, το αργότερο σε 8 εργάσιμες ημέρες3 | Τον οδηγό |
| Απάντηση ή προσφορά της ασφαλιστικής | 3 μήνες από την αίτησή σας1 | Την εταιρεία του οχήματος |
| Αξίωση κατά της ασφαλιστικής του οχήματος | 5 χρόνια από την ημέρα του ατυχήματος3 | Εσάς |
| Αξίωση κατά του οδηγού ως αδικοπραξία | 5 χρόνια από τότε που μάθατε τη ζημιά και τον υπόχρεο, και πάντως 20 χρόνια από την πράξη8 | Εσάς |
| Ειδοποίηση της δικής σας ασφάλειας ατυχήματος | 8 ημέρες από τότε που το μάθατε4 | Εσάς |
Η πενταετία ακούγεται πολύς χρόνος. Δεν είναι, όταν οι γιατροί χρειάζονται έναν χρόνο για να πουν αν θα μείνει μόνιμο πρόβλημα και η εταιρεία τρεις μήνες για κάθε απάντηση. Αν η συζήτηση με την εταιρεία τραβάει, μιλήστε με δικηγόρο αρκετά πριν από την πενταετία.
Τι πληρώνει η δική σας ασφάλεια ατυχήματος
Πολλοί πεζοί έχουν, χωρίς να το θυμούνται, μια ασφάλεια προσωπικού ατυχήματος: ένα πρόγραμμα της δουλειάς, ένα πακέτο που ήρθε μαζί με το πρόγραμμα υγείας, ένα συμβόλαιο που έκαναν όταν άνοιξαν δουλειά. Αξίζει να το ψάξετε, γιατί δουλεύει με άλλους κανόνες από την ασφάλεια του οδηγού.
Πληρώνει όποιος κι αν φταίει. Όταν το ασφάλισμα είναι συμφωνημένο ποσό, πληρώνεται ανεξάρτητα από το αν το ατύχημα σας προκάλεσε ζημιά και από το πόση ζημιά προκάλεσε4. Και στην ασφάλιση προσώπων η εταιρεία απαλλάσσεται μόνο όταν το ατύχημα το προκαλέσατε με δόλο, όχι όταν φταίξατε από βαριά αμέλεια4. Ο πεζός που πέρασε με κόκκινο χάνει μέρος της αποζημίωσης από τον οδηγό, αλλά παίρνει κανονικά το επίδομα της δικής του ασφάλειας. Διαβάστε όμως τις εξαιρέσεις του δικού σας συμβολαίου, γιατί κάθε πρόγραμμα γράφει τις δικές του, όπως το αλκοόλ.
Πληρώνει επιπλέον. Το κεφάλαιο για αναπηρία ή το επίδομα για κάθε ημέρα στο νοσοκομείο δεν αφαιρείται από την αποζημίωση του οδηγού. Διαφορετικά πάνε μόνο τα συγκεκριμένα έξοδα: αν η δική σας ασφάλεια σας επέστρεψε τον λογαριασμό μιας κλινικής, για αυτό το ποσό παίρνει τη θέση σας απέναντι στον υπαίτιο4.
Τι μοιάζει ένα τέτοιο πρόγραμμα. Στη σελίδα της Interlife, το πρόγραμμα Προστασία PERSONAL δίνει κεφάλαιο για θάνατο ή μόνιμη ανικανότητα, ιατροφαρμακευτικά έξοδα, επίδομα για κάθε ημέρα νοσηλείας ως 90 ημέρες σε κάθε ατύχημα, και εβδομαδιαίο ποσό για πρόσκαιρη ολική ανικανότητα ως δύο χρόνια, μόνο για όσους έχουν εισόδημα από εργασία. Η σελίδα γράφει τιμή «από 4,58 € τον μήνα», για ηλικίες 18 ως 60 ετών9. Ο οδηγός Ασφάλεια προσωπικού ατυχήματος εξηγεί τι κοιτάτε πριν κλείσετε ένα.
Η κάλυψη του δικού σας αυτοκινήτου δεν σας ακολουθεί στο πεζοδρόμιο. Το «προσωπικό ατύχημα οδηγού» που έχουν πολλά συμβόλαια αυτοκινήτου καλύπτει τον οδηγό του ασφαλισμένου οχήματος, σε τροχαίο που έγινε ενώ οδηγούσε εκείνο το όχημα. Έτσι το γράφουν, για παράδειγμα, οι όροι της Hellas Direct10. Όταν περπατάτε, δεν πληρώνει.
Τι λέει ο νόμος
- π.δ. 237/1986, άρθρο 6, όπως το διαμόρφωσε το άρθρο 5 του ν. 5113/2024. Η υποχρεωτική ασφάλεια καλύπτει θάνατο, σωματική βλάβη, ζημιές σε πράγματα και ηθική βλάβη τρίτων, και τα μέλη της οικογένειας του οδηγού. Ελάχιστο όριο 1.300.000 € ανά θύμα. Προσφορά ή απάντηση της εταιρείας σε τρεις μήνες1.
- π.δ. 237/1986, άρθρο 10 παρ. 1. Ο ζημιωθείς έχει δική του αξίωση κατά του ασφαλιστή, ως το ποσό της σύμβασης2.
- π.δ. 237/1986, άρθρα 9, 10 παρ. 2 και 11, όπως τα αντικατέστησε ο ν. 3557/2007. Ο οδηγός δηλώνει το ατύχημα σε οκτώ εργάσιμες ημέρες. Η αξίωση του θύματος παραγράφεται σε πέντε χρόνια από το ατύχημα. Οι ενστάσεις από τη σύμβαση δεν προβάλλονται στο θύμα3.
- π.δ. 237/1986, άρθρα 19 και 27β, όπως τα διαμόρφωσαν τα άρθρα 11 και 15 του ν. 5113/2024. Το Επικουρικό πληρώνει για άγνωστο ή ανασφάλιστο όχημα, και συμπληρώνει την κοινωνική ασφάλιση. Το Κέντρο Πληροφοριών δίνει στους ζημιωθέντες τα στοιχεία για την αξίωσή τους1.
- ν. 5209/2025, Κώδικας Οδικής Κυκλοφορίας, άρθρα 42, 43, 47 και 108. Οι κανόνες των πεζών και των οδηγών στη διάβαση, οι υποχρεώσεις μετά από τροχαίο με τραυματία, και τα πρόστιμα κάθε κατηγορίας6.
- Αστικός Κώδικας, άρθρα 300 και 937. Το πταίσμα του θύματος μειώνει την αποζημίωση. Η απαίτηση από αδικοπραξία παραγράφεται σε πέντε χρόνια78.
- ν. 2496/1997, άρθρα 7, 27 και 31. Η ασφάλιση ατυχημάτων, η ασφάλιση ποσού που πληρώνεται ανεξάρτητα από τη ζημιά, και η ειδοποίηση της εταιρείας σε οκτώ ημέρες4.
Τι δείχνουν τα στοιχεία
Κανένα δημόσιο ασφαλιστικό στοιχείο δεν χωρίζει τους πεζούς από τα άλλα θύματα. Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος μετράει όμως πόσο συχνά η υποχρεωτική ασφάλεια πληρώνει σωματική βλάβη και πόσα πληρώνει11.
| Σωματικές βλάβες σε τρίτους, 2024 | Τιμή |
|---|---|
| Ζημιές ανά 100 ιδιωτικά επιβατικά | 0,27 |
| Μέσο κόστος μιας ζημιάς, ιδιωτικά επιβατικά | 11.691 € |
| Μέσο κόστος μιας ζημιάς, όλα τα οχήματα | 11.901 € |
| Ζημιές ως 1.000 €, μερίδιο στο πλήθος | 36,8% |
| Ζημιές ως 1.000 €, μερίδιο στα χρήματα | 1,5% |
| Ζημιές πάνω από 100.000 €, μερίδιο στο πλήθος | 1,5% |
| Ζημιές πάνω από 100.000 €, μερίδιο στα χρήματα | 37,7% |
Τα ποσά είναι οι αποζημιώσεις της αστικής ευθύνης, και τα μερίδια βγαίνουν από τα κλιμάκια του πίνακα 5Β11. Δύο πράγματα βγαίνουν από τον πίνακα. Πρώτο, σχεδόν τέσσερις στις δέκα σωματικές βλάβες κλείνουν κάτω από 1.000 €: είναι τα ελαφριά χτυπήματα, με λίγα έξοδα και λίγο πόνο. Δεύτερο, περίπου μία στις 65 υποθέσεις ξεπερνά τις 100.000 €, και αυτές παίρνουν πάνω από το ένα τρίτο των χρημάτων. Εκεί ανήκουν συχνά οι πεζοί, γιατί ο πεζός δεν έχει λαμαρίνα γύρω του. Γι’ αυτό η πλήρης ιατρική τεκμηρίωση και η υπομονή πριν από την εξόφληση αξίζουν περισσότερο σε έναν πεζό από ό,τι σε έναν οδηγό.
Ένα παράδειγμα
Η Ελένη είναι 64 ετών, συνταξιούχος δασκάλα, και μένει στην Καλαμαριά. Ένα απόγευμα του Νοεμβρίου περνάει τη διάβαση μιας διασταύρωσης χωρίς φανάρι. Ένα αυτοκίνητο στρίβει από τον κάθετο δρόμο, δεν σταματά και τη χτυπάει στο πόδι. Πέφτει και σπάει τον καρπό του αριστερού χεριού. Ο οδηγός σταματά, καλεί ασθενοφόρο και αστυνομία. Ένας περιπτεράς δίνει το τηλέφωνό του ως μάρτυρας.
Νοσηλεύεται τέσσερις ημέρες σε δημόσιο νοσοκομείο. Ο γιος της παίρνει από την αστυνομία τον αριθμό της δήλωσης και το όνομα της ασφαλιστικής, και την επόμενη εβδομάδα στέλνει αίτηση με email στο τμήμα ζημιών.
Τα έξοδα που μαζεύει η Ελένη στους επόμενους τρεις μήνες, με αποδείξεις:
- νάρθηκας και φάρμακα: 180 €
- 15 συνεδρίες φυσικοθεραπείας στα 25 €: 375 €
- ταξί για τις συνεδρίες, 30 διαδρομές στα 8 €: 240 €
- βοήθεια στο σπίτι, έξι εβδομάδες στα 100 €: 600 €
- γυαλιά που έσπασαν: 220 €
Σύνολο 1.615 €. Ας πούμε ότι για την ηθική βλάβη η Ελένη και η εταιρεία συμφωνούν σε 4.000 €, ποσό που δεν βγαίνει από τύπο και κρίνεται από τον πόνο και την ταλαιπωρία. Η αποζημίωση φτάνει τις 5.615 €.
Με ευθύνη μόνο του οδηγού. Η Ελένη ήταν πάνω στη διάβαση και ο οδηγός όφειλε να σταματήσει6. Η εταιρεία πληρώνει και τα 5.615 €.
Με μικρή ευθύνη της Ελένης. Αν η Ελένη είχε περάσει πέντε μέτρα έξω από τη διάβαση και το δικαστήριο, ή η συμφωνία, της έδινε 20% της ευθύνης, θα έπαιρνε 5.615 × 0,80 = 4.492 €.
Και η δική της ασφάλεια. Η Ελένη έχει ένα πρόγραμμα ατυχημάτων από τα χρόνια της δουλειάς, με επίδομα 50 € για κάθε ημέρα νοσηλείας. Παίρνει 4 × 50 = 200 €, και στις δύο περιπτώσεις, γιατί η ασφάλιση ποσού δεν ρωτάει ποιος φταίει4. Τα 200 € δεν αφαιρούνται από τα χρήματα της εταιρείας του οδηγού.
Αν η εταιρεία δεν της απαντήσει μέσα σε τρεις μήνες από το email του γιου της, και η ευθύνη δεν αμφισβητείται, χρωστάει τόκο από εκεί και πέρα1.
Τα λάθη που κοστίζουν
- Φεύγετε από το σημείο χωρίς τον αριθμό κυκλοφορίας. Χωρίς αυτόν, η εταιρεία δεν βρίσκεται και η υπόθεση πάει στο Επικουρικό, που πληρώνει λιγότερα πράγματα. Η διόρθωση: φωτογραφία της πινακίδας, ή ένας περαστικός που την κρατάει για εσάς.
- Δεν πηγαίνετε σε γιατρό επειδή «δεν είναι τίποτα». Ο πόνος που έρχεται την τρίτη μέρα χωρίς γνωμάτευση της πρώτης μοιάζει ξένος προς το ατύχημα. Η διόρθωση: εξέταση την ίδια μέρα, και κράτημα κάθε χαρτιού.
- Περιμένετε από τον οδηγό να «το δηλώσει». Εκείνος έχει τη δική του υποχρέωση. Εσείς έχετε δική σας αξίωση. Η διόρθωση: δική σας γραπτή αίτηση στην εταιρεία, με αριθμό φακέλου.
- Υπογράφετε εξόφληση τον πρώτο μήνα. Μια εξοφλητική απόδειξη κλείνει και ό,τι φανεί αργότερα. Η διόρθωση: προκαταβολή για τα έξοδα, εξόφληση όταν σταθεροποιηθεί η κατάσταση.
- Δέχεστε στο νοσοκομείο ότι «πεταχτήκατε». Το ποσοστό ευθύνης κόβει την αποζημίωση. Η διόρθωση: φωτογραφίες του σημείου και μάρτυρες, και καμία δήλωση για το ποιος φταίει πριν δείτε τα στοιχεία.
- Ξεχνάτε τη δική σας ασφάλεια ατυχήματος. Πληρώνει όποιος κι αν φταίει, αλλά θέλει ειδοποίηση σε οκτώ ημέρες. Η διόρθωση: ψάξτε τα συμβόλαια της δουλειάς και της υγείας σας την πρώτη εβδομάδα.
Ο πεζός σε τροχαίο έχει τον νόμο με το μέρος του: η ασφάλεια του οχήματος υπάρχει για αυτόν, πληρώνει όποιος κι αν οδηγούσε, και δεν μπορεί να του προβάλει τα λάθη του πελάτη της. Ό,τι κρίνει το ποσό είναι τα χαρτιά των πρώτων ημερών και η υπομονή πριν από την εξόφληση. Και μια μικρή ασφάλεια ατυχήματος δίνει χρήματα από την πρώτη εβδομάδα, πριν απαντήσει κανείς άλλος. Δείτε τι κοστίζει στη σύγκριση ασφάλειας προσωπικού ατυχήματος.
Συχνές ερωτήσεις
Με χτύπησε αυτοκίνητο, ένιωθα καλά και έφυγα. Μπορώ να ζητήσω αποζημίωση αργότερα;
Ναι. Η αξίωση κατά της ασφαλιστικής του οχήματος παραγράφεται πέντε χρόνια μετά την ημέρα του ατυχήματος. Το πρόβλημα είναι η απόδειξη. Πηγαίνετε σε γιατρό την ίδια ή την επόμενη μέρα και κάντε δήλωση στην αστυνομία με ό,τι θυμάστε για το αυτοκίνητο. Χωρίς γνωμάτευση κοντά στην ημέρα του χτυπήματος, η εταιρεία θα πει ότι ο πόνος ήρθε από άλλη αιτία.
Ο οδηγός ήταν μεθυσμένος ή χωρίς δίπλωμα. Πληρώνει η ασφάλειά του;
Ναι. Η εταιρεία δεν μπορεί να σας προβάλει όσα χαλάνε τη δική της σχέση με τον πελάτη της, όπως το αλκοόλ ή το δίπλωμα που λείπει. Σας πληρώνει κανονικά και μετά ζητάει τα χρήματα πίσω από τον οδηγό, με αναγωγή. Εσάς η διαφορά τους δεν σας αφορά και δεν σας καθυστερεί.
Με χτύπησε στο γκαράζ το αυτοκίνητο του συζύγου μου. Καλύπτομαι;
Ναι, για τον τραυματισμό σας. Ο νόμος λέει ρητά ότι η υποχρεωτική ασφάλεια καλύπτει και τις σωματικές βλάβες των μελών της οικογένειας του οδηγού και του ασφαλισμένου, ανεξάρτητα από τη συγγένεια. Η αίτηση γίνεται όπως με κάθε άλλο θύμα, στην εταιρεία του αυτοκινήτου. Ο σύζυγός σας δηλώνει το ατύχημα στην εταιρεία του μέσα σε οκτώ εργάσιμες ημέρες.
Χρειάζεται να κάνω μήνυση στον οδηγό για να πάρω αποζημίωση;
Όχι. Η αποζημίωση ζητείται με αίτηση στην ασφαλιστική του οχήματος και, αν δεν συμφωνήσετε, με αγωγή στο πολιτικό δικαστήριο. Η ποινική υπόθεση είναι άλλος δρόμος, με δικούς του κανόνες. Η δικογραφία της αστυνομίας όμως σας χρησιμεύει, γιατί γράφει τον τόπο, την ώρα, τους μάρτυρες και το όχημα. Ζητήστε αντίγραφο.
Αν έχω ασφάλεια προσωπικού ατυχήματος, θα πάρω λιγότερα από τον οδηγό;
Όχι για τα ποσά που το συμβόλαιό σας δίνει ως σταθερό κεφάλαιο ή επίδομα ανά ημέρα νοσηλείας. Αυτά πληρώνονται ανεξάρτητα από τη ζημιά και από το ποιος φταίει. Αν όμως η ασφάλειά σας επέστρεψε συγκεκριμένα ιατρικά έξοδα, για αυτά παίρνει τη θέση σας απέναντι στην εταιρεία του οδηγού. Την ίδια απόδειξη δεν την πληρώνεστε δύο φορές.
Η ασφαλιστική του οδηγού δεν απαντάει. Τι κάνω;
Μετρήστε τρεις μήνες από την ημέρα που της στείλατε την αίτηση. Ως τότε οφείλει να σας κάνει γραπτή αιτιολογημένη προσφορά ή γραπτή αιτιολογημένη απάντηση. Αν η ευθύνη δεν αμφισβητείται και δεν σας κάνει προσφορά, χρωστάει τόκο υπερημερίας από τη λήξη του τριμήνου. Κρατήστε την απόδειξη αποστολής και, αν χρειαστεί, πηγαίνετε στο δικαστήριο πριν περάσει η πενταετία.
Νόμοι που αναφέρει το άρθρο: π.δ. 237/1986 άρ. 6 · π.δ. 237/1986 άρ. 9 · π.δ. 237/1986 άρ. 10 · π.δ. 237/1986 άρ. 11 · π.δ. 237/1986 άρ. 19 · π.δ. 237/1986 άρ. 27β · ν. 3557/2007 άρ. 6 · ν. 3557/2007 άρ. 7 · ν. 3557/2007 άρ. 8 · ν. 5113/2024 άρ. 3 · ν. 5113/2024 άρ. 4 · ν. 5113/2024 άρ. 5 · ν. 5113/2024 άρ. 11 · ν. 5113/2024 άρ. 15 · ν. 5209/2025 άρ. 42 · ν. 5209/2025 άρ. 43 · ν. 5209/2025 άρ. 47 · ν. 5209/2025 άρ. 108 · ΑΚ άρ. 300 · ΑΚ άρ. 937 · ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 27 · ν. 2496/1997 άρ. 31
Πηγές
- ↑ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024), άρθρα 3, 4, 5, 11 και 15: η κυκλοφορία του οχήματος, η υποχρέωση ασφάλισης, η κάλυψη και τα ελάχιστα ποσά, η προσφορά μέσα σε τρεις μήνες, το Επικουρικό Κεφάλαιο και το Κέντρο Πληροφοριών (άρθρα 1, 2, 6, 19 και 27β του π.δ. 237/1986), 2024
- ↑π.δ. 237/1986, άρθρο 6 παρ. 1 (κάθε οδηγός καλύπτεται) και άρθρο 10 παρ. 1 (η ίδια αξίωση του ζημιωθέντος κατά του ασφαλιστή), 1986, όπως ισχύει
- ↑ν. 3557/2007 (ΦΕΚ Α΄ 100/2007), άρθρα 6, 7 και 8: η δήλωση του ατυχήματος, η παραγραφή πέντε ετών και οι ενστάσεις που δεν προβάλλονται στο θύμα (άρθρα 9, 10 παρ. 2 και 11 του π.δ. 237/1986), 2007
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 7, 27 και 31, 1997, όπως ισχύει
- ↑ΕΑΕΕ, Συμφωνία Άμεσου Διακανονισμού Ζημιών από Τροχαίο Ατύχημα (Σ.Α.Π.) 2026, άρθρο 11 και παράρτημα 9, Φεβρουάριος 2026
- ↑ν. 5209/2025 (ΦΕΚ Α΄ 100/13.06.2025), Κώδικας Οδικής Κυκλοφορίας, άρθρα 42, 43, 47 και 108, 2025
- ↑Αστικός Κώδικας, άρθρο 300: ζημία από οικείο πταίσμα, όπως ισχύει
- ↑Αστικός Κώδικας, άρθρο 937: η παραγραφή της απαίτησης από αδικοπραξία, όπως ισχύει
- ↑Interlife Ασφαλιστική, ατυχήματα: Προστασία PERSONAL και FAMILY, Νοέμβριος 2026
- ↑Hellas Direct, Ασφάλιση Αυτοκινήτου, Όροι και Προϋποθέσεις: Προσωπικό Ατύχημα, ισχύον κείμενο, Νοέμβριος 2026
- ↑ΕΑΕΕ, Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων 2024, πίνακες 3Α, 3Β και 5Β, 2025
Δημοσιεύτηκε 7 Νοεμβρίου 2026. Επόμενος έλεγχος 7 Νοεμβρίου 2027.