Με μια ματιά
Τι καλύπτει η ασφάλεια κατά παντός κινδύνου εργολάβου;
Η ασφάλεια κατά παντός κινδύνου εργολάβου, η CAR, καλύπτει το έργο όσο χτίζεται: την ημιτελή κατασκευή, τα υλικά στο εργοτάξιο, τα μηχανήματα και την αστική ευθύνη προς ανθρώπους και γειτονικές ιδιοκτησίες. Γράφεται ως ποσοστό επί του προϋπολογισμού και λήγει σε ημερομηνία, όχι με το τέλος του έργου.
- Δύο τμήματα: υλικές ζημιές στο έργο, και αστική ευθύνη προς τρίτους. Στη Generali, η αστική και η εργοδοτική ευθύνη μπαίνουν ως έξτρα κάλυψη στο συμβόλαιο του έργου1.
- Το ασφαλισμένο ποσό είναι ο συνολικός προϋπολογισμός του έργου, με υλικά και εργασία, όχι το κέρδος του εργολάβου.
- Το συμβόλαιο καλύπτει τους κινδύνους που δεν εξαιρεί ρητά, μέσα και γύρω από το εργοτάξιο που δηλώσατε1.
- Ο σεισμός μπορεί να είναι στους βασικούς κινδύνους. Οι απαλλαγές γράφονται ανά κάλυψη στην προσφορά και στο ασφαλιστήριο1.
- Η περίοδος συντήρησης μετά την παράδοση καλύπτεται με έξτρα κάλυψη, απλή ή εκτεταμένη1.
- Η κάλυψη λήγει σε ημερομηνία, όχι με το πέρας των εργασιών. Η παράταση ζητείται πριν από τη λήξη.
- Δεν βρήκαμε εταιρεία που να τυπώνει τιμή για CAR. Οι τιμές δίνονται με ατομική προσφορά.
Η ουσία
Η ασφάλεια κατά παντός κινδύνου εργολάβου, που όλοι τη λένε CAR από τα αρχικά της στα αγγλικά, καλύπτει ένα έργο όσο χτίζεται. Καλύπτει τα υλικά στο εργοτάξιο, την κατασκευή που στέκεται μισοτελειωμένη, τα μηχανήματα, και τη ζημιά που θα κάνει το έργο σε ανθρώπους και σε γειτονικές ιδιοκτησίες. Γράφεται ως ποσοστό επί του προϋπολογισμού και διαρκεί όσο το εργοτάξιο, συν μια περίοδο συντήρησης μετά την παράδοση. Δεν είναι προϊόν μόνο για μεγάλα τεχνικά έργα. Είναι το σωστό συμβόλαιο και για μια προσθήκη ορόφου στη Δράμα, για μια ριζική ανακαίνιση καταστήματος και για μια μονοκατοικία 140 τετραγωνικών. Αυτή η σελίδα είναι για τον μικρό εργολάβο με δύο συνεργεία, για τον μηχανικό που επιβλέπει, και για τον ιδιοκτήτη που πληρώνει και δεν ξέρει τι να ζητήσει.
Γιατί ένα έργο δεν ασφαλίζεται σαν κτίριο
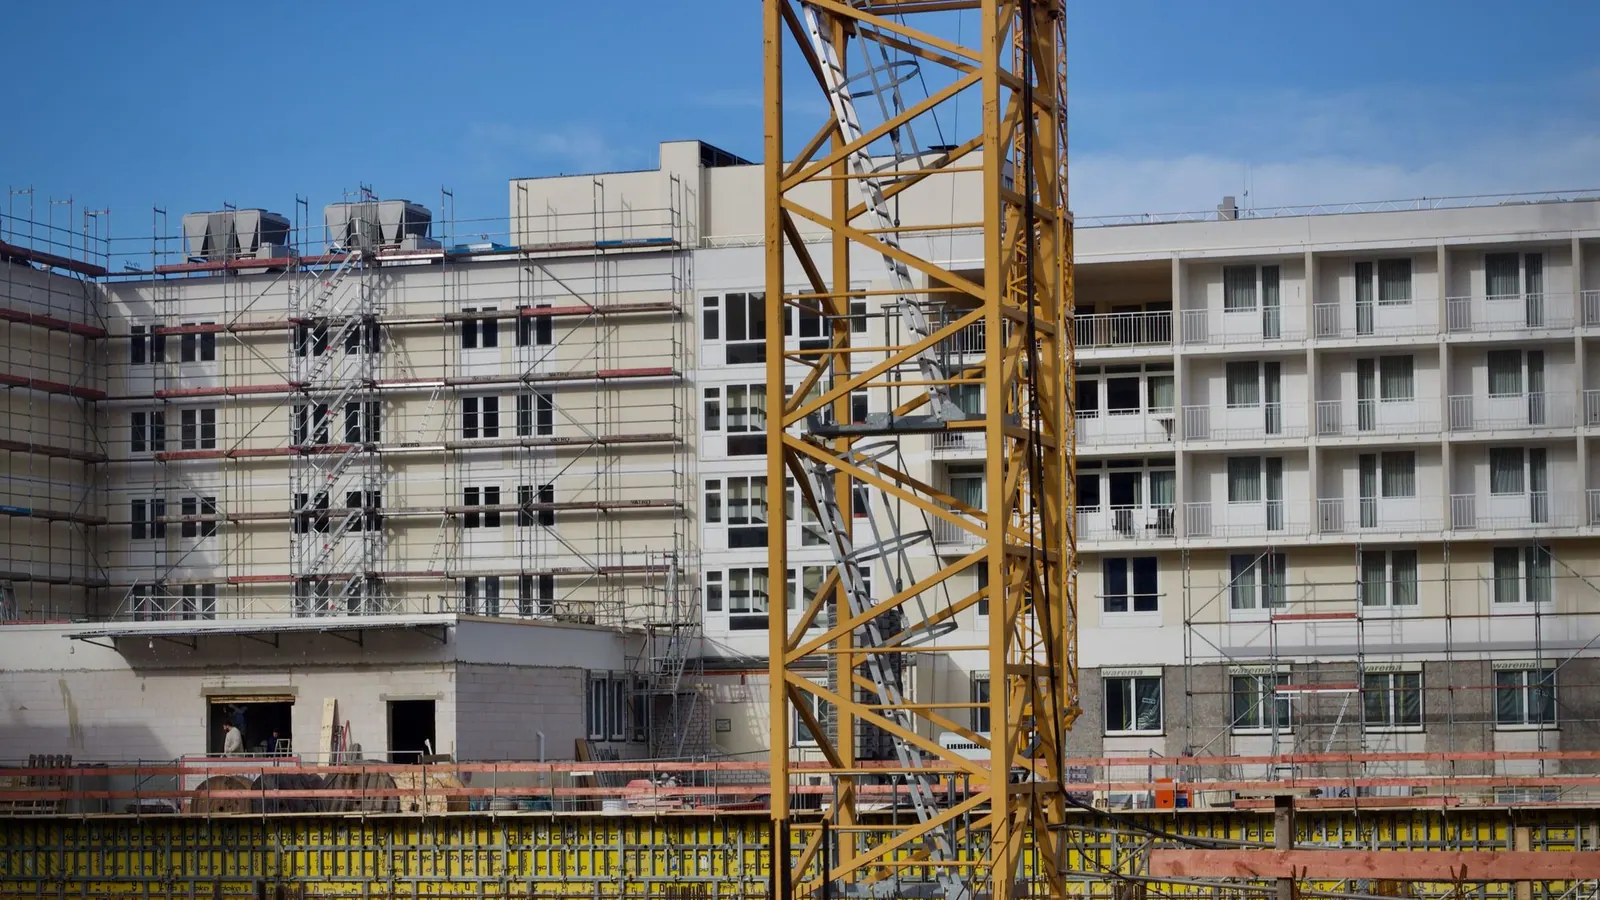
Ένα τελειωμένο κτίριο είναι σταθερό. Ξέρετε τι είναι, πόσο αξίζει, ποιος μπαίνει μέσα. Ένα εργοτάξιο αλλάζει κάθε εβδομάδα. Τη Δευτέρα είναι ένας λάκκος, τον επόμενο μήνα είναι σκελετός, τρεις μήνες μετά είναι κτίριο χωρίς κουφώματα. Η αξία του μεγαλώνει συνεχώς, η έκθεσή του στον καιρό αλλάζει, και οι άνθρωποι που κυκλοφορούν μέσα του αλλάζουν κάθε φάση.
Γι’ αυτό η CAR γράφεται διαφορετικά. Δεν ασφαλίζετε ένα πράγμα, ασφαλίζετε μια διαδικασία με ημερομηνία έναρξης και λήξης. Το ασφαλισμένο ποσό είναι η τελική αξία του έργου, και η εταιρεία δέχεται ότι τους πρώτους μήνες η πραγματική αξία είναι μικρότερη. Το ασφάλιστρο καλύπτει όλη τη διάρκεια και πληρώνεται εφάπαξ ή σε δόσεις1.
Μια δεύτερη διαφορά. Στο κτίριο, ο μεγάλος κίνδυνος είναι η φωτιά και ο σεισμός. Στο εργοτάξιο, οι μεγάλοι κίνδυνοι είναι πιο πεζοί: η βροχή που γεμίζει το σκάμμα, το μπετόν που έπεσε λάθος, η κλοπή των καλωδίων το Σαββατοκύριακο, ο γερανός που ακούμπησε το διπλανό μπαλκόνι, ο περαστικός που χτυπήθηκε από πεσμένο υλικό. Αυτά καλύπτει η CAR, και ένα συμβόλαιο κατοικίας ή επιχείρησης δεν είναι φτιαγμένο γι’ αυτά.
Τι καλύπτει το τμήμα υλικών ζημιών
Είναι η καρδιά του συμβολαίου και το λένε Τμήμα Α. Καλύπτει κάθε τυχαία, ξαφνική και απρόβλεπτη ζημιά στο ίδιο το έργο και σε ό,τι βρίσκεται στο εργοτάξιο για τον σκοπό του. Στο έγγραφο πληροφοριών της Generali, για παράδειγμα, οι βασικοί κίνδυνοι είναι πυρκαγιά και κεραυνός, έκρηξη, πτώση αεροσκάφους, πρόσκρουση οχήματος, θύελλα, καταιγίδα και πλημμύρα, χιόνι, παγετός και χαλάζι, σεισμός, κλοπή, ανθρώπινο λάθος και κακόβουλη ενέργεια1.
Τι μπαίνει μέσα:
- Το μόνιμο έργο. Ό,τι θα παραδοθεί στον κύριο του έργου: σκυρόδεμα, τοιχοποιία, μονώσεις, εγκαταστάσεις, επιχρίσματα, κουφώματα.
- Τα υλικά στο εργοτάξιο, πριν ενσωματωθούν. Τα πλακάκια στο κιβώτιο, τα κουφώματα που περιμένουν, τα καλώδια στο ρολό.
- Τα προσωρινά έργα. Ικριώματα, ξυλότυποι, εργοταξιακά γραφεία, περιφράξεις.
- Ο μηχανικός εξοπλισμός, αν δηλωθεί χωριστά: μπετονιέρες, γερανοί, σκαπτικά, ανυψωτικά. Στη Generali μπαίνει ως έξτρα κάλυψη1, με δικό του ποσό.
- Τα έξοδα καθαίρεσης και αποκομιδής συντριμμιών μετά από ζημιά, επίσης ως έξτρα κάλυψη1.
- Ο σεισμός, η πλημμύρα και η θύελλα, με τις απαλλαγές που γράφει η προσφορά.
Τι ζητάει η εταιρεία για να το γράψει: τον προϋπολογισμό, τη διάρκεια, τη φύση του έργου, το βάθος της εκσκαφής, την απόσταση από γειτονικά κτίρια, και μπορεί να ζητήσει την άδεια και τη στατική μελέτη. Σε έργα κοντά σε νερό ή σε πλαγιά, μπορεί να ζητήσει και περισσότερα.
Δύο σημεία που χάνουν χρήματα. Πρώτο, ο προϋπολογισμός πρέπει να περιλαμβάνει τα πάντα: υλικά, εργατικά, εργολαβικό όφελος, μηχανικό, φόρους. Αν δηλώσετε μόνο τα υλικά, ισχύει ο αναλογικός κανόνας του άρθρου 17 και θα εισπράξετε κλάσμα2. Δεύτερο, αν το έργο μεγαλώσει στην πορεία, και τα έργα πάντα μεγαλώνουν, ενημερώστε την εταιρεία και προσαρμόστε το ποσό.
Τι καλύπτει το τμήμα αστικής ευθύνης
Το Τμήμα Β καλύπτει τη ζημιά που κάνει το έργο σε τρίτους: σωματικές βλάβες και υλικές ζημιές. Ο περαστικός που τραυματίζεται από πεσμένο υλικό, το παρκαρισμένο αυτοκίνητο που γεμίζει μπετόν, το διπλανό μαγαζί που πλημμυρίζει από σπασμένο σωλήνα, η λάσπη που μπαίνει στο ισόγειο του γείτονα.
Το όριο ανά γεγονός το διαλέγετε εσείς. Στα στοιχεία της ΕΑΕΕ για το 2024, από τις καλύψεις γενικής αστικής ευθύνης κατασκευαστών, το 29,6% είχε όριο έως 200.000 ευρώ, το 33,4% από 200.001 έως 500.000 ευρώ και το 22,7% από 500.001 έως 1.000.000 ευρώ3. Σε αστικό περιβάλλον, με γείτονες κολλητά, τα χαμηλά όρια είναι αυταπάτη.
Τρεις επεκτάσεις που πρέπει να ζητήσετε ονομαστικά, γιατί δεν είναι πάντα μέσα:
Γειτονικές ιδιοκτησίες. Η ζημιά σε κτίρια γύρω από το εργοτάξιο, από καθίζηση, δόνηση, εκσκαφή ή αφαίρεση στήριξης. Σε πυκνό αστικό ιστό είναι από τις πιο ακριβές απαιτήσεις. Στη Generali η «δόνηση, υποχώρηση ή εξασθένιση υποστήριξης» είναι ξεχωριστή έξτρα κάλυψη1, άρα δεν μπαίνει μόνη της.
Υπόγεια δίκτυα. Ο αγωγός νερού, το καλώδιο μέσης τάσης, ο αγωγός αερίου που κόβεται από το σκαπτικό. Η ζημιά στο ίδιο το δίκτυο είναι το μικρό κομμάτι. Το μεγάλο είναι η αποζημίωση προς όσους έμειναν χωρίς.
Διασταυρούμενη ευθύνη. Όταν σε ένα έργο υπάρχουν πολλοί συνασφαλισμένοι, όπως εργολάβος, υπεργολάβοι και κύριος του έργου, αυτή η ρήτρα επιτρέπει στον έναν να στραφεί κατά του άλλου μέσα από το ίδιο συμβόλαιο. Η Generali τη γράφει στις έξτρα καλύψεις1. Χωρίς αυτήν, η ζημιά που έκανε ο υπεργολάβος στον εργολάβο μένει ακάλυπτη.
Ξεχωριστά, οι εργαζόμενοι στο εργοτάξιο δεν είναι τρίτοι. Το εργατικό ατύχημα καλύπτεται από την εργοδοτική ευθύνη, που μπορεί να είναι άλλο συμβόλαιο ή έξτρα κάλυψη, και έχει δικό της οδηγό. Σε εργοτάξιο τη χρειάζεστε, γιατί χωρίς αυτή εκτίθεστε προσωπικά για ποσά που δεν σηκώνει μια μικρή επιχείρηση.
Τι δεν καλύπτει η CAR
Οι εξαιρέσεις μοιάζουν από εταιρεία σε εταιρεία, και είναι ο λόγος που η CAR δεν αντικαθιστά τη σωστή δουλειά. Στο έγγραφο πληροφοριών της Generali, για παράδειγμα, δεν ασφαλίζονται η φυσιολογική φθορά, η ζημιά από λανθασμένο σχέδιο, η μυστηριώδης εξαφάνιση και η παύση εργασιών, και η ευθύνη δεν καλύπτει πρόστιμα και ποινές1. Αναλυτικά:
- Ο ελαττωματικός σχεδιασμός. Αν η μελέτη ήταν λάθος, το κόστος της διόρθωσης δεν καλύπτεται. Ανάλογα με τη ρήτρα που έχετε, μπορεί να καλύπτεται η επακόλουθη ζημιά σε άλλα, σωστά τμήματα του έργου. Ρωτήστε ποια ρήτρα ελαττωματικότητας έχει το συμβόλαιό σας, γιατί υπάρχουν διαφορετικά επίπεδα και η διαφορά τους είναι μεγάλη.
- Τα ελαττωματικά υλικά και η κακή εργασία. Ισχύει η ίδια λογική: το ελάττωμα δεν πληρώνεται, η ζημιά που προκάλεσε σε υγιή τμήματα μπορεί να πληρώνεται.
- Οι ποινικές ρήτρες και τα πρόστιμα καθυστέρησης. Είναι συμβατικές υποχρεώσεις προς τον πελάτη σας, όχι ασφαλιστικό γεγονός.
- Η φθορά, η σκουριά, η οξείδωση και οι ζημιές από φυσιολογικές καιρικές συνθήκες που έπρεπε να προβλεφθούν.
- Οι απώλειες που ανακαλύπτονται σε απογραφή, δηλαδή τα υλικά που λείπουν χωρίς να φαίνεται πώς. Η κλοπή καλύπτεται μόνο με ίχνη παραβίασης ή με βία.
- Ο πόλεμος, ο πυρηνικός κίνδυνος, η αναστολή εργασιών πέρα από ένα ορισμένο διάστημα. Ένα εργοτάξιο που σταματάει για τρεις μήνες πρέπει να δηλωθεί, αλλιώς η κάλυψη ατονεί.
- Τα οχήματα με πινακίδα όταν κινούνται σε δρόμο. Αυτά τα καλύπτει η υποχρεωτική ασφάλιση οχήματος.
Η περίοδος συντήρησης
Το έργο παραδίδεται και το συμβόλαιο δεν χρειάζεται να τελειώσει εκεί. Ακολουθεί η περίοδος συντήρησης, που την ορίζει η σύμβαση και αντιστοιχεί στον χρόνο κατά τον οποίο ο εργολάβος παραμένει υπεύθυνος απέναντι στον κύριο του έργου. Η Generali, για παράδειγμα, δίνει ως έξτρα καλύψεις την εκτεταμένη συντήρηση και την επέκταση της ευθύνης στη διάρκεια της συντήρησης1.
Υπάρχουν δύο μορφές και η διαφορά τους έχει σημασία:
Απλή συντήρηση. Καλύπτει ζημιά που θα προκαλέσετε εσείς στο παραδομένο έργο ενώ επιστρέφετε για εργασίες αποκατάστασης ή μικροδιορθώσεις. Αν πάτε να αλλάξετε μια στρόφιγγα και πλημμυρίσετε το διαμέρισμα, καλύπτεται.
Εκτεταμένη συντήρηση. Καλύπτει και ζημιά που εμφανίζεται στην περίοδο αυτή αλλά έχει αιτία στην περίοδο κατασκευής. Η μόνωση που δεν έγινε σωστά και φαίνεται με την πρώτη μεγάλη βροχή. Είναι πιο ακριβή και είναι αυτή που θέλει ο κύριος του έργου.
Για μικρό ιδιωτικό έργο, η απλή συντήρηση μπορεί να αρκεί. Για έργο που παραδίδετε σε τρίτο με σύμβαση και εγγυήσεις, ζητήστε την εκτεταμένη και υπολογίστε τη στην προσφορά σας.
Η κλοπή στο εργοτάξιο
Ένα άδειο εργοτάξιο το Σαββατοκύριακο είναι εύκολος στόχος. Οι στόχοι είναι σταθεροί: χαλκός και καλώδια, κουφώματα αλουμινίου που περιμένουν τοποθέτηση, λέβητες και κλιματιστικά, εργαλεία μέσα σε οικίσκο, καύσιμα από μηχανήματα.
Η CAR μπορεί να καλύπτει την κλοπή: η Generali τη γράφει στους βασικούς κινδύνους1. Η μυστηριώδης εξαφάνιση όμως, δηλαδή το υλικό που «λείπει» από την απογραφή χωρίς να ξέρει κανείς πώς, δεν αποζημιώνεται1. Ένα εργοτάξιο χωρίς περίφραξη, χωρίς πύλη που κλειδώνει και χωρίς οικίσκο για τα ακριβά υλικά δυσκολεύει πολύ την απαίτηση, γιατί δεν υπάρχει τι να παραβιαστεί.
Τι μπορεί να ζητήσει μια εταιρεία σε έργα με ακριβά υλικά: περίφραξη σε όλη την περίμετρο, φύλαξη ή κάμερες σε μεγαλύτερα έργα, αποθήκευση των ακριβών υλικών σε κλειδωμένο χώρο, και παράδοση των κουφωμάτων όσο το δυνατόν πιο κοντά στην ημέρα τοποθέτησης.
Το τελευταίο είναι και η καλύτερη πρακτική συμβουλή. Κάθε εβδομάδα που ένα σετ κουφώματα κάθεται στο εργοτάξιο είναι εβδομάδα κινδύνου χωρίς κανένα όφελος. Συντονίστε τις παραδόσεις με το πρόγραμμα, όχι με τις εκπτώσεις του προμηθευτή.
Τα μηχανήματα και ο εξοπλισμός
Ο μηχανικός εξοπλισμός είναι χωριστό κεφάλαιο του συμβολαίου ή χωριστό προϊόν. Στη Generali, ο οικοδομικός και εργοταξιακός εξοπλισμός και ο μηχανικός εξοπλισμός είναι έξτρα καλύψεις1. Τρεις κατηγορίες, τρεις λογικές:
Τα εργοταξιακά μηχανήματα χωρίς πινακίδα κυκλοφορίας, όπως μπετονιέρες, συμπυκνωτές, γεννήτριες, ικριώματα με μηχανισμό. Δηλώνονται με ποσό και καλύπτονται από τη CAR όσο βρίσκονται στο εργοτάξιο. Η μεταφορά τους από και προς το έργο θέλει δικό της όρο: η Generali δίνει τη χερσαία μεταφορά ως έξτρα κάλυψη1.
Τα μηχανήματα έργου με πινακίδα, όπως εκσκαφείς και φορτωτές. Θέλουν υποχρεωτική ασφάλιση αστικής ευθύνης ως οχήματα, και προαιρετικά ίδιες ζημιές. Η CAR δεν αντικαθιστά την πινακίδα.
Τα εργαλεία χειρός. Δράπανα, πιστολέτα, λέιζερ, κατσαβίδια μπαταρίας. Μπορεί να εξαιρούνται ή να καλύπτονται με μικρό όριο, και φεύγουν εύκολα από ένα εργοτάξιο. Αν αξίζουν πολλά, ζητήστε χωριστή κάλυψη εργαλείων.
Μια λεπτομέρεια που κοστίζει: η ζημιά στο ίδιο το μηχάνημα από μηχανική βλάβη δεν είναι ασφαλιστικό γεγονός. Ο κινητήρας του εκσκαφέα που κάηκε από έλλειψη λαδιού είναι συντήρηση. Η ανατροπή του εκσκαφέα είναι ζημιά.
Τι λέει ο νόμος
Για ένα ιδιωτικό έργο, δεν βρήκαμε διάταξη που να σας υποχρεώνει να πάρετε CAR. Την υποχρέωση τη φέρνουν τρεις άλλοι. Πρώτος, η σύμβαση με τον κύριο του έργου: μια σοβαρή εργολαβική σύμβαση μπορεί να τη ζητά ρητά, με ονομαστικά όρια. Δεύτερος, η τράπεζα, όταν το έργο χρηματοδοτείται. Τρίτος, το δημόσιο: τα τεύχη μιας δημόσιας σύμβασης μπορεί να ζητούν ασφάλιση του έργου και αστική ευθύνη, με όρια που ορίζει η κάθε σύμβαση.
Η ασφαλιστική σύμβαση διέπεται από τον ν. 2496/19972. Το άρθρο 3 ζητάει να δηλώσετε ό,τι επηρεάζει τον κίνδυνο, και εδώ σημαίνει πολύ συγκεκριμένα πράγματα: το βάθος της εκσκαφής, την ύπαρξη υπογείων, την απόσταση από τα διπλανά κτίρια, τη χρήση εκρηκτικών ή κρουστικών μηχανημάτων, τη γειτνίαση με ρέμα ή με θάλασσα. Αν αποκρύψετε ότι σκάβετε τρία μέτρα δίπλα σε παλιά πέτρινη οικία, η εταιρεία έχει σοβαρό επιχείρημα.
Το άρθρο 7 ζητάει δήλωση της ζημιάς μέσα σε οκτώ ημέρες από τότε που τη μάθατε, και όλα τα κατάλληλα μέτρα για να μη μεγαλώσει2. Σε εργοτάξιο αυτό σημαίνει να σταματήσετε τις εργασίες που επιδεινώνουν τη ζημιά, να υποστυλώσετε, να αντλήσετε τα νερά. Το άρθρο 17 ορίζει τον αναλογικό κανόνα, που στα έργα μπορεί να χτυπήσει όταν ο προϋπολογισμός δηλώνεται μικρότερος από την πραγματικότητα.
Τέλος, θυμηθείτε ότι η ευθύνη του κατασκευαστή για τα κρυφά ελαττώματα συνεχίζει να υπάρχει μετά την παράδοση, ανεξάρτητα από το τι λέει το ασφαλιστήριο. Η CAR δεν είναι πιστοποιητικό καλής εκτέλεσης.
Τι δείχνουν τα δημόσια στοιχεία
Δεν βρήκαμε εταιρεία που να τυπώνει τιμή για CAR, ούτε δημόσια στοιχεία της αγοράς για το τμήμα των υλικών ζημιών. Τα έγγραφα πληροφοριών (IPID) δείχνουν τη δομή των καλύψεων, όχι τιμές. Η ΕΑΕΕ δημοσιεύει όμως στοιχεία για την αστική ευθύνη των κατασκευαστών, που είναι το τμήμα Β της CAR3.
| Κατασκευαστές, 2024 | Γενική αστική ευθύνη | Εργοδοτική ευθύνη |
|---|---|---|
| Καλύψεις σε ισχύ | 11.686 | 5.425 |
| Ζημιές που δηλώθηκαν | 193 | 18 |
| Όριο έως 200.000 € | 29,6% των καλύψεων | |
| Όριο από 200.001 έως 500.000 € | 33,4% των καλύψεων | |
| Όριο από 500.001 έως 1.000.000 € | 22,7% των καλύψεων |
Δύο πράγματα φαίνονται. Πρώτο, οι ζημιές είναι λίγες σε σχέση με τις καλύψεις, αλλά όταν έρθουν μπορεί να είναι μεγάλες. Δεύτερο, το 63% των καλύψεων γενικής ευθύνης κατασκευαστών έχει όριο έως 500.000 ευρώ3. Σε ένα έργο με μεσοτοιχία, ρωτήστε αν αυτό φτάνει.
Για να ελέγξετε αν ο προϋπολογισμός που δηλώνετε στέκει, ζητήστε από τον μηχανικό σας το κόστος κατασκευής ανά τετραγωνικό για το δικό σας έργο. Αν δηλώνετε προϋπολογισμό πολύ μικρότερο από αυτό, η εταιρεία θα το προσέξει, και ο αναλογικός κανόνας θα το βρει στη ζημιά2.
Τι κρίνει την τιμή μιας CAR:
| Παράγοντας | Πώς επηρεάζει |
|---|---|
| Προϋπολογισμός έργου | Η βάση. Το ασφάλιστρο είναι ποσοστό πάνω σε αυτόν. |
| Διάρκεια | Έργο δεκαοκτώ μηνών κοστίζει περισσότερο από έργο έξι, στον ίδιο προϋπολογισμό. |
| Είδος έργου | Ανακαίνιση, προσθήκη, νέα κατασκευή, έργο με υπόγειο, έργο σε πλαγιά. Η σειρά είναι και σειρά κινδύνου. |
| Βάθος εκσκαφής και γειτνίαση | Ο πιο σημαντικός παράγοντας σε αστικό οικόπεδο. |
| Σεισμός και πλημμύρα | Με τις απαλλαγές που γράφει η προσφορά για κάθε κάλυψη. |
| Όρια αστικής ευθύνης | Το διπλάσιο όριο δεν κοστίζει διπλά, αλλά κοστίζει. |
| Εμπειρία και ιστορικό εργολάβου | Επηρεάζει και την τιμή και το αν θα σας δεχτούν. |
Ένα παράδειγμα
Ο Παναγιώτης είναι εργολάβος στα Τρίκαλα με δύο συνεργεία. Αναλαμβάνει την προσθήκη ορόφου σε μονοκατοικία, 90 τετραγωνικά, με προϋπολογισμό 135.000 € που περιλαμβάνει υλικά, εργατικά, μηχανικό και το δικό του όφελος. Η διάρκεια είναι εννιά μήνες. Το σπίτι είναι σε οικοδομικό τετράγωνο με μεσοτοιχία, δηλαδή κολλητά με τον γείτονα. Θα χρησιμοποιήσει γερανό για τα φέροντα στοιχεία.
Τι πρέπει να έχει το συμβόλαιό του:
| Στοιχείο | Επιλογή |
|---|---|
| Ασφαλισμένο ποσό, Τμήμα Α | 135.000 €, όσο ο συνολικός προϋπολογισμός |
| Υφιστάμενη περιουσία του ιδιοκτήτη | Χωριστό ποσό, γιατί το υπάρχον σπίτι κινδυνεύει από τις εργασίες |
| Αστική ευθύνη, Τμήμα Β | 300.000 € ανά γεγονός, λόγω μεσοτοιχίας και γερανού |
| Γειτονικές ιδιοκτησίες | Ναι, με χωριστό υποόριο |
| Διασταυρούμενη ευθύνη | Ναι, γιατί υπάρχουν υπεργολάβοι |
| Σεισμός | Ναι, με μεγαλύτερη απαλλαγή |
| Περίοδος συντήρησης | Δώδεκα μήνες, απλή |
| Διάρκεια | Εννιά μήνες, με δυνατότητα παράτασης |
| Συνασφαλισμένοι | Εργολάβος, κύριος του έργου, μηχανικός |
Δύο γραμμές αυτού του πίνακα ξεχνιούνται εύκολα. Η πρώτη είναι η υφιστάμενη περιουσία, που στη Generali είναι ξεχωριστή έξτρα κάλυψη1. Το σπίτι από κάτω υπάρχει ήδη και δεν είναι μέρος του έργου. Αν πέσει νερό από την ανοιχτή πλάκα και καταστρέψει την κουζίνα του ισογείου, χωρίς αυτή τη γραμμή δεν καλύπτεται από τη CAR. Η δεύτερη είναι οι συνασφαλισμένοι. Αν το συμβόλαιο είναι μόνο στο όνομα του Παναγιώτη και η ζημιά γίνει στον ιδιοκτήτη, ο ιδιοκτήτης δεν έχει δικαίωμα από αυτό το συμβόλαιο και θα κάνει αγωγή στον Παναγιώτη.
Ας υποθέσουμε ότι τον έκτο μήνα, μια νύχτα με δυνατή βροχή, νερά μπαίνουν από την ημιτελή πλάκα και καταστρέφουν σοβάδες, ηλεκτρολογικά και τρία κουφώματα που περίμεναν στο εργοτάξιο. Έστω ότι η ζημιά υπολογίζεται σε 11.000 €: 7.000 € στο έργο, 4.000 € στα αποθηκευμένα υλικά. Με απαλλαγή 1.000 €, η εταιρεία πληρώνει 10.000 €. Τα ποσά είναι υπόθεση για το παράδειγμα. Αν υπήρχε και ζημιά 3.000 € στην κουζίνα του ισογείου, πληρώνεται μόνο αν είχε δηλωθεί η υφιστάμενη περιουσία.
Πώς δηλώνετε ζημιά σε εργοτάξιο
- Σταματήστε ό,τι επιδεινώνει τη ζημιά. Αντλήστε νερά, υποστυλώστε, καλύψτε ό,τι μένει εκτεθειμένο. Ο νόμος σας το ζητάει και τα εύλογα έξοδα αυτών των ενεργειών αποζημιώνονται.
- Μην καθαρίσετε πριν την αυτοψία. Στα έργα, ο πραγματογνώμονας θέλει να δει τη ζημιά όπως έγινε. Αν πρέπει να προχωρήσετε για λόγους ασφαλείας, φωτογραφίστε εξαντλητικά και ενημερώστε γραπτά.
- Ειδοποιήστε αμέσως, και οπωσδήποτε μέσα στην προθεσμία του συμβολαίου. Για κλοπή, μήνυση στην αστυνομία την ίδια ημέρα.
- Ημερολόγιο έργου. Είναι το έγγραφο που μπορεί να κρίνει μια υπόθεση. Δείχνει τι γινόταν εκείνη την ημέρα, ποιος ήταν εκεί, τι καιρός επικρατούσε. Κρατήστε το σωστά από την πρώτη ημέρα, όχι αναδρομικά.
- Τα χαρτιά της αξίας. Τιμολόγια υλικών, δελτία αποστολής, επιμετρήσεις, πιστοποιήσεις εργασιών. Χωρίς επιμέτρηση, η αξία του κατεστραμμένου τμήματος εκτιμάται με το μάτι.
- Ειδοποιήστε τον κύριο του έργου γραπτά, και τον γείτονα αν τον αφορά. Μια έγκαιρη ενημέρωση μπορεί να σταματήσει μια δικαστική διαμάχη πριν ξεκινήσει.
Στα έργα, η αποζημίωση μπορεί να γίνει τμηματικά: πρώτα μια προκαταβολή για να συνεχίσουν οι εργασίες, μετά η εκκαθάριση. Ο νόμος ζητά από την εταιρεία να πληρώσει χωρίς υπαίτια καθυστέρηση το ποσό που δεν αμφισβητείται, όταν η εκτίμηση της ζημιάς αργεί2. Ζητήστε το, γιατί ένα εργοτάξιο που περιμένει να πληρωθεί κοστίζει περισσότερο από τη ζημιά.
Ένα δεύτερο παράδειγμα: ανακαίνιση καταστήματος
Η Αγγελική νοικιάζει ισόγειο 110 τετραγωνικών στην Καλαμάτα και το ανακαινίζει για να ανοίξει κατάστημα. Προϋπολογισμός 78.000 €: καθαιρέσεις, νέα ηλεκτρολογικά, κλιματισμός, ψευδοροφή, δάπεδα, βιτρίνα, έπιπλα κατασκευής. Διάρκεια τέσσερις μήνες. Το κτίριο είναι πολυκατοικία του 1985 με ενοίκους από πάνω.
Ο εργολάβος της προτείνει να μην πάρουν CAR, γιατί «είναι μικρό έργο». Τα τρία σενάρια που δεν καλύπτονται χωρίς αυτή:
- Η καθαίρεση τοίχου που ραγίζει το πάτωμα του πρώτου ορόφου. Ζημιά προς τρίτο, που μπορεί να συμβεί σε κάθε ανακαίνιση σε πολυκατοικία.
- Το νερό από σπασμένο σωλήνα που κατεβαίνει στο υπόγειο του γείτονα και του καταστρέφει απόθεμα.
- Η κλοπή των κλιματιστικών και της βιτρίνας ένα Σαββατοκύριακο, πριν τοποθετηθούν.
Το ασφαλιστήριο κατοικίας του ιδιοκτήτη δεν τα καλύπτει, γιατί η ζημιά προέρχεται από εργασίες που, αν δεν έχουν δηλωθεί, είναι ρητά εξαιρεμένες. Το πολυασφαλιστήριο της Αγγελικής δεν υπάρχει ακόμη, γιατί το κατάστημα δεν έχει ανοίξει. Το κενό είναι πλήρες και διαρκεί τέσσερις μήνες.
Η σωστή λύση είναι μια CAR με ποσό 78.000 €, αστική ευθύνη 200.000 €, ρητή επέκταση για γειτονικές και υφιστάμενες ιδιοκτησίες, και συνασφαλισμένους την Αγγελική, τον εργολάβο και τον ιδιοκτήτη του ακινήτου. Το κόστος της είναι κλάσμα του προϋπολογισμού. Το κόστος μιας ραγισμένης πλάκας δεν είναι.
Ποιος υπογράφει και ποιος πληρώνει
Σε κάθε έργο υπάρχουν τουλάχιστον τρία πρόσωπα με διαφορετικό συμφέρον, και το συμβόλαιο πρέπει να τα αναγνωρίζει όλα. Ο κύριος του έργου θέλει να παραλάβει κάτι που στέκεται. Ο εργολάβος θέλει να μην πληρώσει από την τσέπη του μια νύχτα με καταιγίδα. Ο μηχανικός θέλει να μην κατηγορηθεί για ό,τι έγινε στο εργοτάξιο ενώ αυτός επέβλεπε.
Η λύση είναι απλή: γράφονται και οι τρεις ως συνασφαλισμένοι, με ρήτρα διασταυρούμενης ευθύνης1. Ρωτήστε πόσο αλλάζει το ασφάλιστρο. Αυτό που αλλάζει είναι ότι κανείς δεν μένει έξω όταν έρθει η ώρα της αποζημίωσης, και ότι η εταιρεία δεν μπορεί να πληρώσει τον έναν και μετά να κυνηγήσει τον άλλο για τα ίδια χρήματα.
Πριν υπογράψετε εργολαβικό, ζητήστε γραπτά τρία πράγματα: ποιος αγοράζει την ασφάλιση, ποια είναι τα όρια, και ποιοι είναι οι συνασφαλισμένοι. Αν αυτά τα τρία δεν είναι στο συμφωνητικό, θα τα συζητήσετε στο δικαστήριο.
Τα λάθη που κοστίζουν
Δηλώνετε προϋπολογισμό μόνο με υλικά. Ο αναλογικός κανόνας εφαρμόζεται και εδώ. Έργο 135.000 € δηλωμένο ως 90.000 € σημαίνει ότι κάθε ζημιά αποζημιώνεται στα δύο τρίτα.
Ξεχνάτε την υφιστάμενη περιουσία. Σε κάθε ανακαίνιση ή προσθήκη υπάρχει κτίριο που ήδη στέκεται. Δεν είναι μέρος του έργου και θέλει δική του γραμμή.
Αφήνετε τη γειτονική ιδιοκτησία εκτός. Είναι η πιο ακριβή απαίτηση της κατηγορίας. Σε αστικό οικόπεδο με μεσοτοιχία, χωρίς αυτή την επέκταση παίζετε με την περιουσία σας.
Αφήνετε το συμβόλαιο να λήξει με το έργο ανοιχτό. Η κάλυψη τελειώνει σε ημερομηνία. Βάλτε υπενθύμιση έναν μήνα πριν και ζητήστε παράταση γραπτά.
Δεν βάζετε τους υπεργολάβους μέσα. Ο ηλεκτρολόγος και ο υδραυλικός που δουλεύουν στο έργο σας πρέπει είτε να είναι συνασφαλισμένοι είτε να έχουν δικές τους καλύψεις. Ζητήστε βεβαίωση πριν πατήσουν στο εργοτάξιο.
Μπερδεύετε τη CAR με την επαγγελματική ευθύνη του μηχανικού. Η πρώτη καλύπτει τη ζημιά στο έργο. Η δεύτερη καλύπτει το λάθος στη μελέτη και στην επίβλεψη. Σε ένα σοβαρό έργο χρειάζονται και οι δύο, και ανήκουν σε διαφορετικά πρόσωπα.
Ένα εργοτάξιο είναι ο πιο ασταθής χώρος που θα ασφαλίσετε ποτέ. Το συμβόλαιο δεν θα σας γλιτώσει από τη βροχή και δεν θα σας κάνει καλύτερο εργολάβο. Θα σας δώσει όμως τη δυνατότητα να ξαναχτίσετε ό,τι έπεσε και να πληρώσετε τον γείτονα, χωρίς να κλείσει η επιχείρηση. Δείτε πώς κάθεται μαζί με τις υπόλοιπες καλύψεις της επιχείρησής σας στο /asfaleia-epicheirisis/.
Συχνές ερωτήσεις
Ποιος αγοράζει την ασφάλεια CAR, ο εργολάβος ή ο ιδιοκτήτης;
Την αγοράζει συνήθως ο εργολάβος, αλλά το συμβόλαιο γράφεται στο όνομα και των δύο, ως συνασφαλισμένων. Έτσι καλύπτονται και οι δύο και αποφεύγεται η αναγωγή της εταιρείας κατά του ενός υπέρ του άλλου. Αν είστε ιδιοκτήτης, ζητήστε να δείτε το συμβόλαιο πριν ξεκινήσουν οι εργασίες.
Πόσο κοστίζει για μια ανακαίνιση 80.000 €;
Γράφεται ως ποσοστό επί του προϋπολογισμού του έργου. Δεν βρήκαμε εταιρεία που να τυπώνει τιμή για CAR, ούτε δημόσια στοιχεία με ποσοστά ανά έργο, και δεν θα εφεύρουμε νούμερο. Ζητήστε τρεις προσφορές με τον ίδιο προϋπολογισμό, την ίδια διάρκεια και τα ίδια όρια ευθύνης.
Καλύπτεται η ζημιά στο διπλανό κτίριο από την εκσκαφή;
Ναι, αν έχετε πάρει την ειδική επέκταση για δόνηση, υποχώρηση ή εξασθένιση της στήριξης. Μπορεί να είναι χωριστή έξτρα κάλυψη, και όχι μέρος της βασικής αστικής ευθύνης. Ζητήστε τη ρητά όταν το έργο έχει εκσκαφή, καθαίρεση ή πασσαλόμπηξη.
Τι είναι η περίοδος συντήρησης;
Είναι ο χρόνος μετά την παράδοση, που ορίζει η σύμβαση, όπου ο εργολάβος παραμένει υπεύθυνος. Η κάλυψη μπορεί να είναι απλή, μόνο για ζημιά που κάνετε κατά τις εργασίες αποκατάστασης, ή εκτεταμένη, που καλύπτει και ζημιά από αιτία της κατασκευής.
Καλύπτεται ο σεισμός σε ένα έργο;
Μπορεί να καλύπτεται. Στο έγγραφο πληροφοριών της Generali, για παράδειγμα, ο σεισμός είναι στους βασικούς κινδύνους της ασφάλισης έργου. Οι απαλλαγές γράφονται ανά κάλυψη στην προσφορά, οπότε ζητήστε την απαλλαγή του σεισμού γραμμένη σε ευρώ πριν υπογράψετε.
Χρειάζομαι ασφάλιση για μια απλή ανακαίνιση διαμερίσματος;
Αν το έργο είναι μικρό και δεν αγγίζει φέροντα στοιχεία, συνήθως αρκεί η αστική ευθύνη του εργολάβου και η ενημέρωση της ασφάλισης κατοικίας. Αν υπάρχει καθαίρεση, αλλαγή υδραυλικών ή ηλεκτρολογικών σε όλο το διαμέρισμα, ή επέμβαση σε κοινόχρηστα, η CAR έχει νόημα.
Καλύπτεται το λάθος του μελετητή;
Όχι από τη CAR. Η CAR καλύπτει τη ζημιά στο έργο, όχι το κόστος του λανθασμένου σχεδιασμού. Το λάθος της μελέτης καλύπτεται από την επαγγελματική ευθύνη του μηχανικού. Τα δύο συμβόλαια συνυπάρχουν και συχνά χρειάζονται και τα δύο στο ίδιο έργο.
Τι γίνεται αν το έργο καθυστερήσει πέρα από την ημερομηνία λήξης;
Η κάλυψη σταματά στην ημερομηνία που γράφει το συμβόλαιο, όχι όταν τελειώσει το έργο. Η παράταση ζητείται γραπτά πριν από τη λήξη και χρεώνεται αναλογικά. Ένα εργοτάξιο που δουλεύει ακάλυπτο επειδή ξεχάστηκε μια ημερομηνία είναι ένα ανόητο κενό.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 3 · ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 17
Πηγές
- ↑Generali, έγγραφο πληροφοριών Κατά Παντός Κινδύνου Κατασκευαστή Έργου, Απρίλιος 2021
- ↑ν. 2496/1997, Ασφαλιστική σύμβαση, άρθρα 3, 7 και 17, 1997
- ↑ΕΑΕΕ, Ασφάλιση Αστικής Ευθύνης και Επαγγελματικών Ευθυνών 2024, πίνακες 3, 4 και 10, 2025
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.