Με μια ματιά
Τι καλύπτει η ασφάλεια αγροτικής εκμετάλλευσης πέρα από τον ΕΛΓΑ;
Η ασφάλεια αγροτικής εκμετάλλευσης καλύπτει ό,τι δεν πληρώνει ο ΕΛΓΑ: το θερμοκήπιο, τις αποθήκες, τον εξοπλισμό, την κλοπή μηχανημάτων και την ευθύνη προς εργάτες και τρίτους. Ο ΕΛΓΑ ασφαλίζει από τον νόμο τη φυτική και τη ζωική παραγωγή και το ζωικό κεφάλαιο, για συγκεκριμένους κινδύνους.
- Ο ΕΛΓΑ ασφαλίζει από τον νόμο τη φυτική και τη ζωική παραγωγή και το ζωικό κεφάλαιο, για τους κινδύνους που απαριθμεί ο νόμος1. Το θερμοκήπιο ως κατασκευή, οι αποθήκες και τα μηχανήματα μένουν έξω.
- Η εισφορά στον ΕΛΓΑ είναι 4% της ασφαλιζόμενης αξίας της φυτικής παραγωγής, 1,5% για την ελιά, 0,75% για το ζωικό κεφάλαιο και 0,5% για την παραγωγή σε ελεγχόμενο περιβάλλον1.
- Ο ΕΛΓΑ δεν πληρώνει ζημιά κάτω από ένα ελάχιστο ποσοστό, και δεν δίνει πάνω από 200.000 ευρώ ανά δικαιούχο μέσα σε ένα ασφαλιστικό έτος1.
- Για την ιδιωτική ασφάλιση της κατασκευής, του εξοπλισμού και της ευθύνης δεν βρήκαμε δημόσιες τιμές. Την τιμή τη δίνει η εταιρεία, με γραπτή προσφορά.
- Στα συμβόλαια περιουσίας εκτός κατοικίας, σχεδόν 4 στα 10 δεν είχαν κάλυψη σεισμού το 20242. Ζητήστε τη ρητά.
- Η εργοδοτική αστική ευθύνη καλύπτει ό,τι δεν πληρώνει ο φορέας κοινωνικής ασφάλισης στον εργάτη που τραυματίστηκε. Δηλώνετε την αιχμή, όχι τον μέσο όρο.
Η ουσία
Ο ΕΛΓΑ αποζημιώνει την παραγωγή. Δεν αποζημιώνει το θερμοκήπιο που έφυγε με τον αέρα, τον καυστήρα που κάηκε, το τρακτέρ που κλάπηκε, ούτε τον εργάτη που έπεσε από τη σκάλα. Όλα αυτά είναι ιδιωτική ασφάλιση επιχείρησης, με κτίριο, εξοπλισμό, κλοπή και ευθύνη, όπως σε κάθε επιχείρηση. Τον γράψαμε για όποιον έχει θερμοκήπιο στην Ιεράπετρα, ελαιώνα στη Μεσσηνία, ροδακινιές στη Βέροια ή αποθήκη με μηχανήματα στον θεσσαλικό κάμπο, και ξέρει ότι ο ΕΛΓΑ δεν φτάνει.
Πού τελειώνει ο ΕΛΓΑ
Ο Οργανισμός Ελληνικών Γεωργικών Ασφαλίσεων λειτουργεί με υποχρεωτική ειδική ασφαλιστική εισφορά πάνω στην ασφαλιζόμενη αξία της παραγωγής1. Ο νόμος βάζει στην ασφάλισή του το σύνολο της φυτικής παραγωγής, της ζωικής παραγωγής και το ζωικό κεφάλαιο1. Για τη φυτική παραγωγή απαριθμεί κινδύνους όπως ο παγετός, το χαλάζι, η ανεμοθύελλα, η πλημμύρα, ο καύσωνας, το χιόνι και οι υπερβολικές ή άκαιρες βροχοπτώσεις1.
Είναι ένα σύστημα που δουλεύει. Έχει όμως τέσσερα όρια που πρέπει να ξέρετε.
Πρώτο, ασφαλίζει παραγωγή, όχι περιουσία. Το φυτό και ο καρπός, ναι. Ο σκελετός του θερμοκηπίου, το πλαστικό, η δεξαμενή, η αντλία, ο καυστήρας, το τρακτέρ, η αποθήκη, όχι. Τις κρατικές οικονομικές ενισχύσεις για το αγροτικό κεφάλαιο ο νόμος τις δίνει στο υπουργείο, όχι στον ΕΛΓΑ1. Μια ενίσχυση όμως δεν είναι ασφάλιση: δεν ξέρετε αν θα δοθεί, πόση θα είναι και πότε.
Δεύτερο, πληρώνει πάνω από ένα κατώφλι και μέχρι ένα ανώτατο ποσό. Ζημιά ίση ή μικρότερη από ένα ελάχιστο ποσοστό της παραγωγής του αγροτεμαχίου δεν πληρώνεται καθόλου, και το ποσοστό το ορίζουν οι κανονισμοί ασφάλισης του ΕΛΓΑ1. Η αποζημίωση δεν μπορεί να ξεπεράσει τις 200.000 ευρώ ανά δικαιούχο, για όλες τις κατηγορίες ζημιάς μαζί1. Και υπολογίζεται με τους κανόνες του κανονισμού, όχι πάνω στη δική σας εμπορική συμφωνία.
Τρίτο, δεν καλύπτει κάθε κίνδυνο. Η κλοπή του προϊόντος, η φωτιά στο χωράφι και η πτώση της τιμής στην αγορά δεν είναι στη λίστα της φυτικής παραγωγής1. Η ξηρασία δεν αναφέρεται με το όνομά της. Ο νόμος έχει μόνο μια γενική γραμμή για «λοιπές δυσμενείς καιρικές συνθήκες» που μειώνουν την παραγωγή των δενδρωδών καλλιεργειών πάνω από ένα ποσοστό ανά νομό1. Και ένας κίνδυνος της λίστας καλύπτεται μόνο από τη στιγμή που τον περιλαμβάνει ο κανονισμός ασφάλισης του ΕΛΓΑ1.
Τέταρτο, ο χρόνος. Η καταγραφή της ζημιάς και η πληρωμή γίνονται με τη διαδικασία του κανονισμού και μπορεί να πάρουν μήνες. Για μια εκμετάλλευση με δάνειο και με μισθούς, οι μήνες είναι το πρόβλημα.
Γι’ αυτό υπάρχει και η προαιρετική ασφάλιση παραγωγής από ιδιωτικές εταιρείες, που συμπληρώνει τον ΕΛΓΑ πάνω από το ποσό που εκείνος δίνει. Είναι διαφορετικό προϊόν από αυτό που συζητάμε εδώ, και αξίζει τη δική του κουβέντα. Ο οδηγός αυτός μιλάει για τα υπόλοιπα: την κατασκευή, τον εξοπλισμό, τους ανθρώπους και την ευθύνη.
Το θερμοκήπιο ως κατασκευή
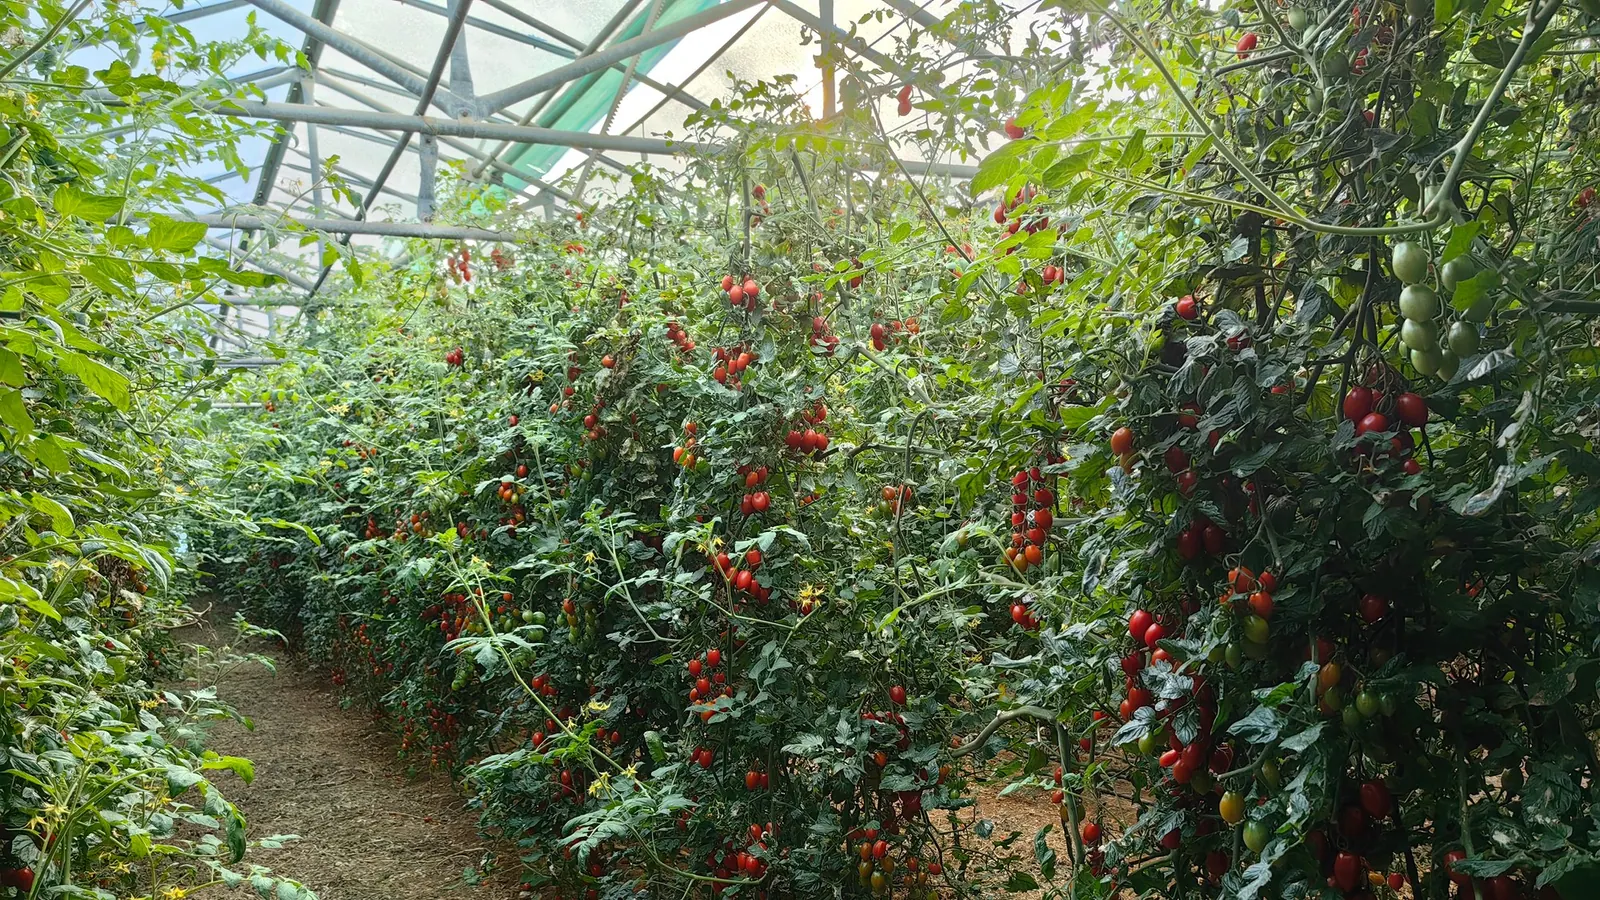
Ένα θερμοκήπιο είναι κτίριο για την ασφάλεια, και ασφαλίζεται σε αξία αντικατάστασης. Η αξία αλλάζει πολύ από μια απλή μεταλλική κατασκευή με πλαστικό σε ένα υαλόφρακτο με αυτοματισμούς, και τη μετράτε στη δική σας κατασκευή, όχι σε έναν μέσο όρο.
Ο υπολογισμός γίνεται ανά τετραγωνικό ή ανά στρέμμα, με βάση σημερινή προσφορά κατασκευαστή. Μην χρησιμοποιήσετε μια παλιά προσφορά ή το παλιό τιμολόγιο αγοράς, γιατί οι τιμές των υλικών αλλάζουν. Και μην αφαιρέσετε την επιδότηση που πήρατε από κάποιο πρόγραμμα, γιατί σε ζημιά θα πληρώσετε ολόκληρη την ανακατασκευή.
Η κατηγορία κινδύνου κρίνεται από τα υλικά και από τη δραστηριότητα. Μεταλλικός σκελετός, χωρίς καύσιμα αποθηκευμένα δίπλα, με ηλεκτρολογική εγκατάσταση σε τάξη, είναι μικρότερος κίνδυνος. Ξύλινος σκελετός, δεξαμενή πετρελαίου, αποθήκη λιπασμάτων και φυτοφαρμάκων στον ίδιο χώρο, είναι μεγαλύτερος. Η εταιρεία το μεταφράζει σε κατηγορία, και η κατηγορία σε τιμή, και για το κτίριο και για το περιεχόμενο.
Πρακτικά, το πιο φθηνό πράγμα που μπορείτε να κάνετε είναι να χωρίσετε τους χώρους. Λιπάσματα και καύσιμα σε ξεχωριστό κτίσμα, μακριά από την κατασκευή που θέλετε να ασφαλίσετε. Αυτό συζητιέται με τον ανάδοχο και μπορεί να κατεβάσει την κατηγορία.
Το κάλυμμα, ο αέρας και το χιόνι
Τρεις ζημιές χτυπούν πρώτα το κάλυμμα ενός θερμοκηπίου: ο άνεμος, το χιόνι και το χαλάζι.
Ο άνεμος είναι ο πρώτος. Ένα θερμοκήπιο είναι ουσιαστικά ένα πανί πάνω σε σκελετό, και όταν ο αέρας μπει από ένα ανοιχτό παράθυρο, το σηκώνει από μέσα. Γι’ αυτό οι όροι μιλούν για σωστό κλείσιμο και για στερέωση. Ζημιά που έγινε επειδή αφήσατε τα παράθυρα αερισμού ανοιχτά σε ανεμοθύελλα θα συζητηθεί άσχημα.
Το χιόνι είναι ο δεύτερος, και μπορεί να είναι ο πιο καταστροφικός. Το βάρος του χιονιού πάνω σε μεγάλη επιφάνεια μπορεί να ρίξει ολόκληρες κατασκευές. Δείτε αν η κάλυψη χιονιού υπάρχει ρητά και αν υπάρχει όρος ότι η θέρμανση πρέπει να λειτουργεί ώστε να λιώνει το χιόνι.
Το χαλάζι είναι ο τρίτος. Τρυπάει το πλαστικό και σπάει το γυαλί.
Και υπάρχει και το θέμα της φθοράς. Ένα πλαστικό κάλυμμα έχει περιορισμένη ωφέλιμη ζωή, που τη γράφει ο κατασκευαστής του. Αν σκιστεί αφού την ξεπεράσει, η εταιρεία θα πει φθορά. Κρατήστε τιμολόγια αντικατάστασης καλύμματος, γιατί είναι η απόδειξη ότι το υλικό ήταν σε ηλικία που αντέχει.
Τα μηχανήματα και ο εξοπλισμός
Ο εξοπλισμός μιας σύγχρονης εκμετάλλευσης μπορεί να είναι το μεγαλύτερο κεφάλαιο μετά τη γη. Αντλίες, φίλτρα, σύστημα υδρολίπανσης, καυστήρες, ανεμιστήρες, αυτοματισμοί, ψυκτικοί θάλαμοι, διαλογητήρια, ελαιοδίχτυα, ραβδιστικά.
Ασφαλίζεται ως περιεχόμενο. Δύο λεπτομέρειες κρίνουν αν θα πληρωθείτε.
Πρώτη, η αξία. Δηλώστε κόστος αντικατάστασης καινούργιου, όχι υπολειμματική λογιστική αξία. Και ρωτήστε αν η αποζημίωση δίνεται σε αξία καινούργιου ή σε τρέχουσα με παλαίωση. Σε παλιό εξοπλισμό η διαφορά μπορεί να είναι μεγάλη.
Δεύτερη, το πού βρίσκεται. Ελέγξτε αν το συμβόλαιο καλύπτει μόνο ό,τι είναι μέσα στη δηλωμένη διεύθυνση. Ένα ραβδιστικό που είναι στο χωράφι, μακριά από την αποθήκη, μπορεί να μην καλύπτεται από το συμβόλαιο της αποθήκης. Τότε χρειάζεται γραμμή «εξοπλισμός εκτός έδρας» ή δήλωση πολλαπλών θέσεων.
Η κλοπή είναι εδώ μεγάλος κίνδυνος. Η εταιρεία μπορεί να ζητήσει περίφραξη, κλειδαριές ή συναγερμό. Για αγροτική αποθήκη σε απομονωμένο σημείο μπορεί να αρνηθεί την κλοπή ή να δώσει μικρό όριο. Ζητήστε το όριο γραπτά και μην το υποθέσετε.
Η εργοδοτική ευθύνη και οι εργάτες γης
Η αγροτική εργασία έχει πολλούς κινδύνους. Σκάλες, μηχανήματα με κινούμενα μέρη, φυτοφάρμακα, ζέστη, ύψη, ρυμουλκούμενα. Και το προσωπικό μπορεί να είναι εποχικό, χωρίς την εμπειρία που χρειάζεται.
Η κοινωνική ασφάλιση καλύπτει το ατύχημα ως εργατικό και δίνει παροχές. Αυτό που δεν καλύπτει είναι η δική σας αστική ευθύνη απέναντι στον εργαζόμενο για ό,τι υπερβαίνει τις παροχές του φορέα: την ηθική βλάβη, τη διαφορά στο εισόδημα, τη μόνιμη αναπηρία.
Εκεί μπαίνει η εργοδοτική αστική ευθύνη. Για αγροτική εκμετάλλευση δεν βρήκαμε δημόσια τιμή. Δημόσια είναι τα στοιχεία της ΕΑΕΕ για όλη την αγορά: το 2024 υπήρχαν 45.966 καλύψεις εργοδοτικής ευθύνης σε ισχύ και δηλώθηκαν 270 ζημιές3. Το 66,9% αυτών των καλύψεων είχε όριο έως 200.000 ευρώ3.
Στην εποχική απασχόληση δηλώνετε τον μέγιστο αριθμό ατόμων που θα έχετε ταυτόχρονα στην αιχμή, όχι τον μέσο όρο. Αν στη συγκομιδή έχετε δώδεκα άτομα για τρεις εβδομάδες και δύο τον υπόλοιπο χρόνο, δηλώνετε δώδεκα. Ρωτήστε τι κοστίζει κάθε επιπλέον άτομο, και αν η εταιρεία δέχεται δήλωση ανά περίοδο.
Ρωτήστε και για δύο εξαιρέσεις. Η αδήλωτη εργασία μπορεί να μην καλύπτεται, και η προσπάθεια να δηλωθεί ένας αδήλωτος μετά το ατύχημα δημιουργεί μεγαλύτερο πρόβλημα. Και η εργασία χωρίς τα προβλεπόμενα μέσα προστασίας δίνει στην εταιρεία επιχείρημα.
Η αστική ευθύνη προς τρίτους
Πέρα από τους εργαζόμενους, υπάρχει ο κόσμος έξω από το κτήμα σας.
Ο ψεκασμός που παρέσυρε ο αέρας και κατέστρεψε τη βιολογική καλλιέργεια του διπλανού. Το νερό της άρδευσης που πλημμύρισε τον δρόμο και προκάλεσε τροχαίο. Η φωτιά που ξεκίνησε από τα κλαδέματα. Το προϊόν που πουλήσατε και προκάλεσε πρόβλημα υγείας.
Τα τρία πρώτα είναι θέματα της γενικής αστικής ευθύνης της εκμετάλλευσης. Ρωτήστε όμως ρητά για τον ψεκασμό, γιατί μπορεί να εξαιρείται ως ρύπανση. Το τέταρτο είναι ευθύνη προϊόντος και είναι ξεχωριστή κάλυψη, που τη χρειάζεστε αν τυποποιείτε ή πουλάτε απευθείας.
Ζητήστε να δείτε τα όρια. Ένα χαμηλό όριο δεν σημαίνει τίποτα όταν καταστρέψατε τη σοδειά ενός γείτονα ή όταν κάποιος τραυματίστηκε βαριά. Η ΕΑΕΕ μετρά ότι το 2024 το 78,2% των καλύψεων γενικής αστικής ευθύνης είχε όριο έως 200.000 ευρώ3. Ρωτήστε τι κοστίζει ένα ψηλότερο όριο πριν το απορρίψετε.
Η διακοπή της παραγωγής
Το χειρότερο σενάριο δεν είναι το κατεστραμμένο θερμοκήπιο. Είναι οι μήνες που δεν θα παράγει όσο το ξαναχτίζετε, ενώ οι δόσεις τρέχουν.
Η κάλυψη διακοπής εργασιών μπορεί να μπει και σε αγροτικό συμβόλαιο, σε δύο μορφές. Η πρώτη είναι η κλασική: ημερήσιο ποσό ή μηνιαίο, μετά από καλυπτόμενη ζημιά, με χρόνο αναμονής και ανώτατο διάστημα. Η δεύτερη είναι πιο ειδική: απώλεια παραγωγής από βλάβη εγκαταστάσεων, δηλαδή όταν ο καυστήρας ή η αντλία σταματήσει και η καλλιέργεια πάθει ζημιά από ψύχος ή από ξηρασία μέσα σε λίγες ώρες.
Η κάλυψη αυτή είναι σπάνια στα μικρά συμβόλαια. Στα συμβόλαια περιουσίας εκτός κατοικίας με κεφάλαιο έως 1 εκατ. ευρώ, τα κεφάλαια για χρηματικές απώλειες από διακοπή εργασιών ήταν το 2024 περίπου 0,95 δισ. ευρώ, απέναντι σε 47,2 δισ. ευρώ για κτίρια και περιεχόμενο2.
Η δεύτερη μορφή είναι η σημαντική για το θερμοκήπιο. Ρωτήστε αν τη δίνει η εταιρεία, και όταν τη ζητάτε ρωτήστε τρία νούμερα: τον χρόνο αναμονής σε ώρες, το ανώτατο ποσό, και αν απαιτείται σύστημα συναγερμού βλάβης. Ένα αυτόματο σύστημα ειδοποίησης έχει νόημα ούτως ή άλλως, γιατί η ζημιά μπορεί να γίνει μέσα σε λίγες ώρες μιας νύχτας του Ιανουαρίου.
Τα οχήματα και τα παρελκόμενα
Το τρακτέρ, το αγροτικό φορτηγό, το μικρό φορτηγάκι και τα ρυμουλκούμενα δεν μπαίνουν στο συμβόλαιο της εκμετάλλευσης. Είναι οχήματα, και όταν κυκλοφορούν σε δρόμο έχουν υποχρεωτική ασφάλιση αστικής ευθύνης. Τα ελάχιστα όριά της, από 1.1.2022, είναι 1.300.000 ευρώ ανά θύμα για σωματικές βλάβες και 1.300.000 ευρώ ανά ατύχημα για υλικές ζημιές4.
Η ΕΑΕΕ δημοσιεύει χωριστά στοιχεία για τα αγροτικά οχήματα. Το 2024 ήταν ασφαλισμένα 341.248 αγροτικά φορτηγά Ι.Χ., και 5,22 στα 100 έκαναν ζημιά αστικής ευθύνης, με μέσο κόστος 1.407 ευρώ5. Με δείκτη ζημιών 65,97%, ο μέσος όρος της αγοράς για την αστική ευθύνη ενός αγροτικού φορτηγού βγαίνει περίπου 111 ευρώ πριν από τον φόρο56. Ο αριθμός είναι μέσος όρος της αγοράς, όχι προσφορά. Για τα αγροτικά μηχανήματα, όπως το τρακτέρ, η ΕΑΕΕ μετρά 120.702 οχήματα, 1,16 ζημιές στα 100 και μέσο κόστος 1.354 ευρώ5.
Μέσα στο χωράφι, η υποχρέωση κυκλοφορίας δεν υπάρχει, αλλά η ευθύνη σας υπάρχει. Αν το τρακτέρ αναποδογυρίσει και τραυματίσει εργάτη, μιλάμε για εργοδοτική ευθύνη. Αν χτυπήσει περαστικό σε αγροτικό δρόμο, μιλάμε για αστική ευθύνη.
Τα ίδια μηχανήματα μπορούν να ασφαλιστούν για ζημιά και κλοπή είτε στο συμβόλαιο του οχήματος, ως ίδιες ζημιές, είτε στο συμβόλαιο της εκμετάλλευσης, ως κάλυψη μηχανημάτων. Ζητήστε και τις δύο τιμές, γιατί μπορεί να διαφέρουν, και γιατί η δεύτερη μπορεί να καλύπτει και τη ζημιά μέσα στο χωράφι, που η πρώτη μπορεί να εξαιρεί.
Το προϊόν στην αποθήκη και στον ψυκτικό θάλαμο
Το αποθηκευμένο προϊόν είναι εμπόρευμα και ασφαλίζεται ως περιεχόμενο. Έχει όμως δύο ιδιαιτερότητες που το κάνουν δύσκολο.
Η πρώτη είναι ότι η ποσότητα αλλάζει δραματικά μέσα στη χρονιά. Τον Σεπτέμβριο η αποθήκη μπορεί να είναι άδεια και τον Δεκέμβριο γεμάτη. Αν δηλώσετε τον μέσο όρο, στην αιχμή είστε υποασφαλισμένοι και ο αναλογικός κανόνας θα σας κόψει7. Η λύση λέγεται κυμαινόμενο κεφάλαιο ή δήλωση αποθεμάτων: δηλώνετε το ανώτατο και, σε ορισμένα συμβόλαια, πληρώνετε με βάση μηνιαίες δηλώσεις.
Η δεύτερη είναι ο ψυκτικός θάλαμος. Η αλλοίωση εμπορευμάτων από διακοπή ψύξης είναι ξεχωριστή κάλυψη. Ρωτήστε αν έχει δικό της όριο, αν απαιτεί καταγραφικό θερμοκρασίας, και αν εξαιρεί τη διακοπή ρεύματος από τον πάροχο όταν δεν έχετε εφεδρική γεννήτρια. Ρωτήστε το ρητά, γιατί ένας θάλαμος γεμάτος φρούτα χαλάει μέσα σε λίγες ώρες.
Και για το ελαιόλαδο ή το κρασί σε δεξαμενές, δηλώστε χωριστά. Ο ανάδοχος δεν ξέρει την αξία τους αν δεν του την πείτε, και μια ρωγμή σε δεξαμενή είναι ολική απώλεια.
Τι λέει ο νόμος
Το άρθρο 3 του νόμου 2496/1997 ζητάει σωστή περιγραφή του κινδύνου: δηλώνετε κάθε στοιχείο που ξέρετε και που μετράει για την εκτίμηση του κινδύνου7. Σε αγροτική εκμετάλλευση αυτό σημαίνει: τι ακριβώς καλλιεργείτε, τι υλικά αποθηκεύετε, πόσα άτομα απασχολείτε στην αιχμή, και αν υπάρχουν καύσιμα ή φυτοφάρμακα στον ίδιο χώρο. Η αποθήκευση λιπασμάτων με βάση το νιτρικό αμμώνιο είναι τέτοιο στοιχείο και πρέπει να δηλωθεί.
Το άρθρο 17 είναι ο αναλογικός κανόνας: αν η αξία που δηλώσατε είναι μικρότερη από την τρέχουσα αξία την ώρα της ζημιάς, η εταιρεία πληρώνει μόνο το ανάλογο μέρος της ζημιάς7. Στα αγροτικά ο κίνδυνος είναι ότι ο εξοπλισμός μεγαλώνει σιγά σιγά: μια αντλία φέτος, ένας ψυκτικός θάλαμος του χρόνου, ένα διαλογητήριο μεθαύριο. Έστω ότι το κεφάλαιο έμεινε στο νούμερο μιας παλιάς χρονιάς και η πραγματική αξία διπλασιάστηκε. Σε μερική ζημιά, η αποζημίωση κόβεται στο μισό.
Ο ν. 3877/2010 ορίζει τι ασφαλίζει ο ΕΛΓΑ, από ποιους κινδύνους, με ποια εισφορά και μέχρι ποιο ποσό1. Οι πτηνοτροφικές και οι χοιροτροφικές επιχειρήσεις, οι εκμεταλλεύσεις ανθοκομικών και καλλωπιστικών προϊόντων και τα φυτώρια εξαιρούνται από την υποχρεωτική ασφάλιση, και μπαίνουν μόνο αν το ζητήσουν1.
Το προεδρικό διάταγμα 237/1986 κρατά την υποχρεωτική ασφάλιση των οχημάτων χωριστή, με τα ελάχιστα όρια που είδαμε4.
Για τις υποχρεώσεις υγιεινής και ασφάλειας των εργαζομένων ισχύει η εργατική νομοθεσία, και η τήρησή της είναι ταυτόχρονα νομική υποχρέωση και προϋπόθεση για να πληρώσει η ασφάλεια.
Τι δείχνουν τα δημόσια στοιχεία
Για την ιδιωτική ασφάλιση αγροτικής εκμετάλλευσης δεν βρήκαμε δημόσια τιμή, και η ΕΑΕΕ δεν έχει χωριστή γραμμή για αγροκτήματα ή θερμοκήπια2. Δημόσια είναι η εισφορά και τα όρια του ΕΛΓΑ, όπως τα γράφει ο νόμος, και τα στοιχεία της ΕΑΕΕ για τα κοντινότερα συμβόλαια.
| Τι ορίζει ο νόμος για τον ΕΛΓΑ | Ποσό |
|---|---|
| Εισφορά στη φυτική παραγωγή | 4% της ασφαλιζόμενης αξίας1 |
| Εισφορά στην ελιά | 1,5% της ασφαλιζόμενης αξίας1 |
| Εισφορά στο ζωικό κεφάλαιο | 0,75% της ασφαλιζόμενης αξίας1 |
| Εισφορά στην παραγωγή που γίνεται ολόκληρη σε ελεγχόμενο περιβάλλον | 0,5% της ασφαλιζόμενης αξίας1 |
| Ανώτατη αποζημίωση ανά δικαιούχο, για όλες τις ζημιές | 200.000 €1 |
| Τι μετρά η ΕΑΕΕ για το 2024 | Αριθμός |
|---|---|
| Συμβόλαια περιουσίας εκτός κατοικίας, χωρίς συνασφάλιση, έως 1 εκατ. € | 191.3362 |
| Συχνότητα ζημιάς σε αυτά τα συμβόλαια | 1,96%2 |
| Μέση ζημιά σε αυτά τα συμβόλαια | 3.809 €2 |
| Συμβόλαια περιουσίας εκτός κατοικίας με κάλυψη καιρικών φαινομένων | 83,7%2 |
| Συμβόλαια περιουσίας εκτός κατοικίας με κάλυψη σεισμού | 59,1%2 |
Τρία πράγματα βγαίνουν από τους δύο πίνακες. Πρώτο, η εισφορά για την παραγωγή σε ελεγχόμενο περιβάλλον είναι το ένα όγδοο της εισφοράς για την υπαίθρια φυτική παραγωγή, και ο παραγωγός μπορεί να ζητήσει να εξαιρεθεί από αυτή την ασφάλιση1. Το «ελεγχόμενο περιβάλλον» το ορίζουν οι κανονισμοί του ΕΛΓΑ. Ρωτήστε αν το δικό σας θερμοκήπιο χωρά σε αυτό.
Δεύτερο, η ζημιά στα μικρά επαγγελματικά συμβόλαια δεν είναι σπάνια. Σχεδόν 2 στα 100 είχαν ζημιά μέσα στο 2024, με μέση ζημιά 3.809 ευρώ, δηλαδή περίπου 75 ευρώ αποζημιώσεις ανά συμβόλαιο2. Αυτό δεν είναι ασφάλιστρο. Είναι το μέσο ποσό που πλήρωσαν οι εταιρείες ανά συμβόλαιο, πριν από τα έξοδά τους και τον φόρο.
Τρίτο, ο σεισμός δεν είναι αυτονόητος. Στα συμβόλαια περιουσίας εκτός κατοικίας, το 59,1% είχε κάλυψη σεισμού και το 83,7% κάλυψη καιρικών φαινομένων2. Ζητήστε και τα δύο ρητά, και δείτε τα γραμμένα στο συμβόλαιο.
Για το ασφάλιστρο, ο μέσος όρος της αγοράς για όλα τα συμβόλαια περιουσίας μαζί είναι περίπου 1,17 ευρώ τον χρόνο ανά 1.000 ευρώ αξίας, πριν από τον φόρο26. Μέσα του είναι σπίτια, καταστήματα και εργοστάσια μαζί, και δεν είναι τιμή για θερμοκήπιο. Ο αριθμός είναι μέσος όρος της αγοράς, όχι προσφορά. Πάνω του μπαίνει ο φόρος: 20% στα ασφάλιστρα του κλάδου πυρός και 15% στους άλλους κλάδους ζημιών8.
Ένα παράδειγμα
Τα ποσά των δύο παραδειγμάτων είναι υποθέσεις, για να φανεί πώς δουλεύει το συμβόλαιο. Δεν είναι τιμές της αγοράς.
Ο Μανώλης έχει δύο στρέμματα θερμοκηπίου στην Ιεράπετρα, μεταλλική κατασκευή με διπλό πλαστικό, με υδρολίπανση και καυστήρα πετρελαίου σε ξεχωριστό κτίσμα. Απασχολεί δύο άτομα όλο τον χρόνο και πέντε στη συγκομιδή.
Έστω ότι δηλώνει κατασκευή 60.000 ευρώ και εξοπλισμό 20.000, με κάλυψη σεισμού και καιρικών φαινομένων, και αστική και εργοδοτική ευθύνη για πέντε άτομα, την αιχμή του. Ο ανάδοχος τον βάζει σε μεσαία κατηγορία κινδύνου, γιατί το πετρέλαιο είναι χωριστά αλλά η κατασκευή έχει και ξύλινα μέρη.
Τον Ιανουάριο, νοτιάς οκτώ μποφόρ. Ένα φύλλο πλαστικού που είχε αλλαχτεί πριν δύο χρόνια ξεκολλάει, ο αέρας μπαίνει μέσα, και ανασηκώνει είκοσι μέτρα καλύμματος μαζί με τέσσερις μεταλλικές αψίδες. Έστω ότι η ζημιά είναι 10.000 ευρώ.
Ο πραγματογνώμονας ελέγχει την ηλικία του καλύμματος. Ο Μανώλης δείχνει το τιμολόγιο αντικατάστασης. Η ζημιά αναγνωρίζεται ως θύελλα. Έστω ότι η απαλλαγή είναι 500 ευρώ: παίρνει 9.500 ευρώ.
Οι τομάτες που ήταν μέσα και πάγωσαν τις επόμενες δύο νύχτες δεν πληρώνονται από αυτό το συμβόλαιο. Πηγαίνουν στον ΕΛΓΑ, αν η παραγωγή του είναι ασφαλισμένη εκεί, αν ο κίνδυνος υπάρχει στον κανονισμό και αν η ζημιά ξεπερνά το ελάχιστο ποσοστό1. Εκεί η αποζημίωση υπολογίζεται με τους κανόνες του ΕΛΓΑ και δεν έρχεται αμέσως.
Ένα δεύτερο παράδειγμα, με ελαιώνα και αποθήκη
Η Ευγενία έχει 45 στρέμματα ελιές στη Μεσσηνία, μια αποθήκη 120 τετραγωνικών με ελαιοραβδιστικά, δίχτυα, ένα μικρό τρακτέρ και δεξαμενή ελαιολάδου, και απασχολεί οκτώ άτομα δύο μήνες τον χρόνο. Για τις ελιές πληρώνει εισφορά στον ΕΛΓΑ, 1,5% της ασφαλιζόμενης αξίας της παραγωγής1.
Έστω ότι δηλώνει κτίριο αποθήκης 70.000 ευρώ και περιεχόμενο 30.000. Η εταιρεία τη βάζει σε υψηλή κατηγορία κινδύνου, γιατί η αποθήκη έχει καύσιμα, λιπάσματα και ξύλινη στέγη στο ένα μέρος.
Τον Νοέμβριο, κλοπή. Παίρνουν δύο ραβδιστικά, μια γεννήτρια και πετρέλαιο. Έστω ότι η ζημιά είναι 5.000 ευρώ.
Η κάλυψη κλοπής υπήρχε, αλλά έστω με όριο 3.000 ευρώ, γιατί η αποθήκη είναι απομονωμένη και η εταιρεία δεν έδινε παραπάνω χωρίς συναγερμό. Έστω ότι η απαλλαγή είναι 500 ευρώ και αφαιρείται από το ποσό που πληρώνεται. Η Ευγενία παίρνει 2.500 ευρώ. Την επόμενη χρονιά βάζει συναγερμό με σύνδεση σε κέντρο, και ζητά ψηλότερο όριο κλοπής.
Αν είχε χωρίσει τα καύσιμα και τα λιπάσματα σε ξεχωριστό κτίσμα, θα μπορούσε να ζητήσει χαμηλότερη κατηγορία κινδύνου, για μια αλλαγή που ούτως ή άλλως μειώνει τον κίνδυνο πυρκαγιάς.
Πώς ετοιμάζεστε πριν ζητήσετε προσφορά
Μια αγροτική εκμετάλλευση δεν τιμολογείται από τηλέφωνο σε πέντε λεπτά. Όσο καλύτερα προετοιμαστείτε, τόσο πιο σωστή κατηγορία κινδύνου θα σας δώσουν, και η κατηγορία μετράει.
Ετοιμάστε πέντε πράγματα. Έναν κατάλογο κτισμάτων με τετραγωνικά, υλικά και χρήση του καθενός. Έναν κατάλογο εξοπλισμού με έτος αγοράς και σημερινό κόστος αντικατάστασης. Τον μέγιστο αριθμό εργαζομένων στην αιχμή. Μια περιγραφή του πού φυλάσσονται καύσιμα, λιπάσματα και φυτοφάρμακα. Και φωτογραφίες, εξωτερικές και εσωτερικές, με ορατή την περίφραξη και τα μέτρα ασφαλείας.
Ζητήστε μετά τρεις προσφορές και συγκρίνετε τρία σημεία, όχι το τελικό ποσό: την κατηγορία κινδύνου στην οποία σας κατατάσσουν, τα όρια της κλοπής και της αστικής ευθύνης, και τις απαλλαγές. Δύο προσφορές με ίδια τιμή μπορεί να είναι εντελώς διαφορετικά συμβόλαια.
Και ρωτήστε τι έκπτωση δίνεται για μέτρα προστασίας. Συναγερμός με σύνδεση σε κέντρο, πυρανίχνευση, περίφραξη, χωριστή αποθήκευση επικίνδυνων υλικών. Αν υπάρχουν τέτοιες εκπτώσεις, ζητήστε τες ρητά.
Τα λάθη που κοστίζουν
- Νομίζετε ότι ο ΕΛΓΑ καλύπτει και την κατασκευή. Αντί γι’ αυτό: ξεχωριστό συμβόλαιο περιουσίας για θερμοκήπιο, αποθήκη και εξοπλισμό, με σημερινή προσφορά κατασκευαστή στο χέρι.
- Δηλώνετε τον μέσο αριθμό εργαζομένων και όχι τον μέγιστο. Πώς το φτιάχνετε: δηλώστε την αιχμή. Ρωτήστε τι κοστίζει κάθε επιπλέον άτομο. Η αιχμή είναι οι εβδομάδες με τα περισσότερα χέρια στο χωράφι.
- Αφήνετε το κεφάλαιο εξοπλισμού στο νούμερο μιας παλιάς χρονιάς. Κάντε το εξής: ενημέρωση κάθε φορά που αγοράζετε σημαντικό μηχάνημα.
- Αποθηκεύετε καύσιμα και λιπάσματα μαζί με τα μηχανήματα. Η διόρθωση: χωριστό κτίσμα. Μπορεί να κατεβάσει την κατηγορία κινδύνου και το ασφάλιστρο σε κτίριο και περιεχόμενο.
- Δεν ζητάτε την κάλυψη απώλειας παραγωγής από βλάβη εγκαταστάσεων. Σε θερμοκήπιο αυτή είναι η ζημιά που σας κλείνει τη χρονιά. Τι κάνετε: ζητήστε τη γραμμή και βάλτε σύστημα ειδοποίησης βλάβης.
- Θεωρείτε ότι ο εξοπλισμός καλύπτεται όπου και αν βρίσκεται. Η λύση: ζητήστε γραμμή για εξοπλισμό εκτός έδρας ή δηλώστε όλες τις θέσεις.
Η αγροτική εκμετάλλευση είναι επιχείρηση με μηχανήματα, προσωπικό και δάνεια. Ο ΕΛΓΑ κάνει τη δουλειά του για την παραγωγή, μέσα στα όρια που γράφει ο νόμος. Για όλα τα υπόλοιπα, δείτε τη σύγκριση ασφάλειας επιχείρησης και ζητήστε χωριστά τιμή για την εργοδοτική ευθύνη με τον αριθμό της αιχμής.
Συχνές ερωτήσεις
Καλύπτει ο ΕΛΓΑ το θερμοκήπιο;
Όχι. Ο ν. 3877/2010 βάζει στην υποχρεωτική ασφάλιση του ΕΛΓΑ τη φυτική και τη ζωική παραγωγή και το ζωικό κεφάλαιο, για τους κινδύνους που απαριθμεί. Η ίδια η κατασκευή, δηλαδή ο σκελετός, το κάλυμμα, το σύστημα θέρμανσης και η άρδευση, δεν είναι παραγωγή. Χρειάζεται ιδιωτικό συμβόλαιο περιουσίας.
Πόσο κοστίζει η ασφάλιση ενός θερμοκηπίου;
Για την ιδιωτική ασφάλιση της κατασκευής δεν βρήκαμε δημόσια τιμή. Εξαρτάται από την αξία αντικατάστασης, τα υλικά, την περιοχή και τις καλύψεις, και τη δίνει μόνο η εταιρεία με γραπτή προσφορά. Δημόσια είναι η εισφορά του ΕΛΓΑ: ο ν. 3877/2010 τη βάζει στο μισό τοις εκατό για την παραγωγή που γίνεται ολόκληρη σε ελεγχόμενο περιβάλλον.
Σε ποια κατηγορία κινδύνου πέφτει μια αγροτική εκμετάλλευση;
Τη βάζει η εταιρεία, ανάλογα με τη δραστηριότητα και τα υλικά. Ένα μεταλλικό θερμοκήπιο χωρίς καύσιμα δίπλα του είναι μικρότερος κίνδυνος από ένα ξύλινο υπόστεγο με αποθήκη λιπασμάτων και καυσίμων, ή από ένα ελαιοτριβείο. Ρωτήστε σε ποια κατηγορία σας βάζουν και γιατί.
Καλύπτεται η ζημιά από αέρα στο κάλυμμα του θερμοκηπίου;
Με την κάλυψη θύελλας, ναι. Ρωτήστε όμως αν το συμβόλαιο βάζει όριο έντασης ανέμου και αν ζητά σωστή στερέωση και συντήρηση. Ένα φθαρμένο κάλυμμα που σκίστηκε μπορεί να θεωρηθεί φθορά και όχι ζημιά, γι' αυτό κρατήστε το τιμολόγιο της τελευταίας αλλαγής.
Είναι υποχρεωτική η ασφάλιση των εργατών γης;
Η κοινωνική ασφάλιση ναι. Για την εργοδοτική αστική ευθύνη δεν βρήκαμε γενική υποχρέωση ασφάλισης. Είναι όμως η κάλυψη που σας προστατεύει αν τραυματιστεί εργάτης και στραφεί εναντίον σας για ό,τι δεν καλύπτει ο φορέας κοινωνικής ασφάλισης.
Πώς δηλώνω το εποχικό προσωπικό στην εργοδοτική ευθύνη;
Δηλώνετε τον μέγιστο αριθμό ατόμων που θα δουλεύουν ταυτόχρονα στην αιχμή, όχι τον μέσο όρο της χρονιάς. Το ατύχημα μπορεί να γίνει ακριβώς τις εβδομάδες της συγκομιδής. Ρωτήστε αν η εταιρεία δέχεται δήλωση ανά περίοδο, ώστε να μην πληρώνετε την αιχμή όλο τον χρόνο.
Ασφαλίζεται το τρακτέρ με το ίδιο συμβόλαιο;
Όχι. Το τρακτέρ και τα παρελκόμενά του είναι οχήματα και θέλουν υποχρεωτική ασφάλιση αστικής ευθύνης, ξεχωριστά, όταν κυκλοφορούν σε δρόμο. Οι ίδιες ζημιές και η κλοπή τους δίνονται είτε στο συμβόλαιο οχήματος είτε ως κάλυψη μηχανημάτων στο συμβόλαιο της εκμετάλλευσης.
Πληρώνεται η παραγωγή που χάθηκε επειδή χάλασε η θέρμανση;
Μόνο με ξεχωριστή κάλυψη, που λέγεται απώλεια παραγωγής από βλάβη εγκαταστάσεων. Ρωτήστε αν τη δίνει η εταιρεία σας, και ζητήστε να δείτε τη γραμμή, τον χρόνο αναμονής σε ώρες και το ανώτατο ποσό. Η σκέτη κάλυψη περιουσίας πληρώνει το χαλασμένο μηχάνημα, όχι τα φυτά.
Νόμοι που αναφέρει το άρθρο: ν. 3877/2010 άρ. 4, 5, 6 και 7 · ν. 2496/1997 άρ. 3 · ν. 2496/1997 άρ. 17 · π.δ. 237/1986 άρ. 2
Πηγές
- ↑ν. 3877/2010, Σύστημα προστασίας και ασφάλισης της αγροτικής δραστηριότητας, άρθρα 4, 5, 6, 7 και 21, κωδικοποιημένο κείμενο, ισχύον κείμενο
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας 2024, πίνακες 3, 4, 5 και 21, 2025
- ↑ΕΑΕΕ, Ασφάλιση Αστικής Ευθύνης και Επαγγελματικών Ευθυνών 2024, πίνακες 4, 10 και 11, 2025
- ↑Τράπεζα της Ελλάδος, απόφαση Εκτελεστικής Επιτροπής 195/3/29.11.2021 (ΦΕΚ Β΄ 5679/07.12.2021): τα ελάχιστα ποσά της υποχρεωτικής ασφάλισης από 1.1.2022, 2021
- ↑ΕΑΕΕ, Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων 2024, πίνακες 1Α, 3Α, 3Β και 7Α, Νοέμβριος 2025
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 3 και 17, 1997
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.