Με μια ματιά
Τι πρέπει να καλύπτει η ασφάλεια συνεργείου αυτοκινήτων;
Η ασφάλεια συνεργείου αυτοκινήτων πρέπει να καλύπτει τον χώρο, τον εξοπλισμό, την ευθύνη προς τρίτους και προσωπικό, και κυρίως τα αυτοκίνητα των πελατών, με ειδική κάλυψη ευθύνης φύλαξης. Χωρίς αυτήν, τα ξένα αυτοκίνητα μένουν ακάλυπτα. Το συνεργείο θεωρείται υψηλότερος κίνδυνος φωτιάς από ένα κατάστημα.
- Το συνεργείο θεωρείται υψηλότερος κίνδυνος φωτιάς από ένα κατάστημα, γιατί έχει φλόγα, εύφλεκτα υγρά και ηλεκτρικά φορτία μαζί. Δημόσιος πίνακας με την τιμή κάθε κατηγορίας δεν υπάρχει.
- Ο μέσος όρος της αγοράς για όλα τα συμβόλαια περιουσίας είναι περίπου 1,17 ευρώ ανά 1.000 ευρώ κεφαλαίου τον χρόνο, πριν από τον φόρο12.
- Στις εμπορικές επιχειρήσεις, το 2024 το 2,26% των συμβολαίων είχε ζημιά, με μέση ζημιά 4.205 ευρώ. Στις βιομηχανικές, το 3,14%1.
- Ευθύνη φύλαξης οχημάτων πελατών: χωριστή κάλυψη, με όριο ανά όχημα και ανά γεγονός. Χωρίς αυτή, τα ξένα αυτοκίνητα είναι ακάλυπτα.
- Ο φόρος ασφαλίστρων είναι 20% στη φωτιά και 15% στις άλλες καλύψεις3.
Η ουσία
Η ασφάλεια συνεργείου αυτοκινήτων δεν είναι το ίδιο πράγμα με την ασφάλεια ενός καταστήματος, και ο λόγος δεν είναι η φωτιά. Είναι ότι κάθε πρωί μπαίνουν στον χώρο σας έξι, οκτώ ή δεκαπέντε ξένα αυτοκίνητα, με κλειδιά στο δικό σας συρτάρι, και για όσο βρίσκονται εκεί ευθύνεστε εσείς. Οι εταιρείες βάζουν το συνεργείο σε κατηγορία κινδύνου πιο ψηλά από ένα κατάστημα. Μιλάμε εδώ για τον τεχνίτη που έχει ένα μαγαζί διακοσίων τετραγωνικών σε βιοτεχνική ζώνη, δουλεύει με έναν ή δύο βοηθούς, έχει έναν ανυψωτήρα, έναν συμπιεστή, ένα διαγνωστικό που κόστισε όσο ένα μεταχειρισμένο αυτοκίνητο, και κοιμάται άσχημα κάθε φορά που μένει στην αυλή του ένα ξένο αμάξι.
Γιατί το συνεργείο θεωρείται ακριβότερος κίνδυνος
Η κατάταξη σε κατηγορία κινδύνου δεν γίνεται με το μάτι. Οι εταιρείες κοιτούν τρία πράγματα: αν υπάρχει φλόγα στη δουλειά, αν υπάρχουν εύφλεκτα υγρά και αέρια, και πόσο γρήγορα φεύγει μια εστία αν ξεκινήσει. Το συνεργείο τα έχει και τα τρία μαζί, και γι’ αυτό μπαίνει σε υψηλότερη κατηγορία, δίπλα στα ξυλουργεία και στα βαφεία.
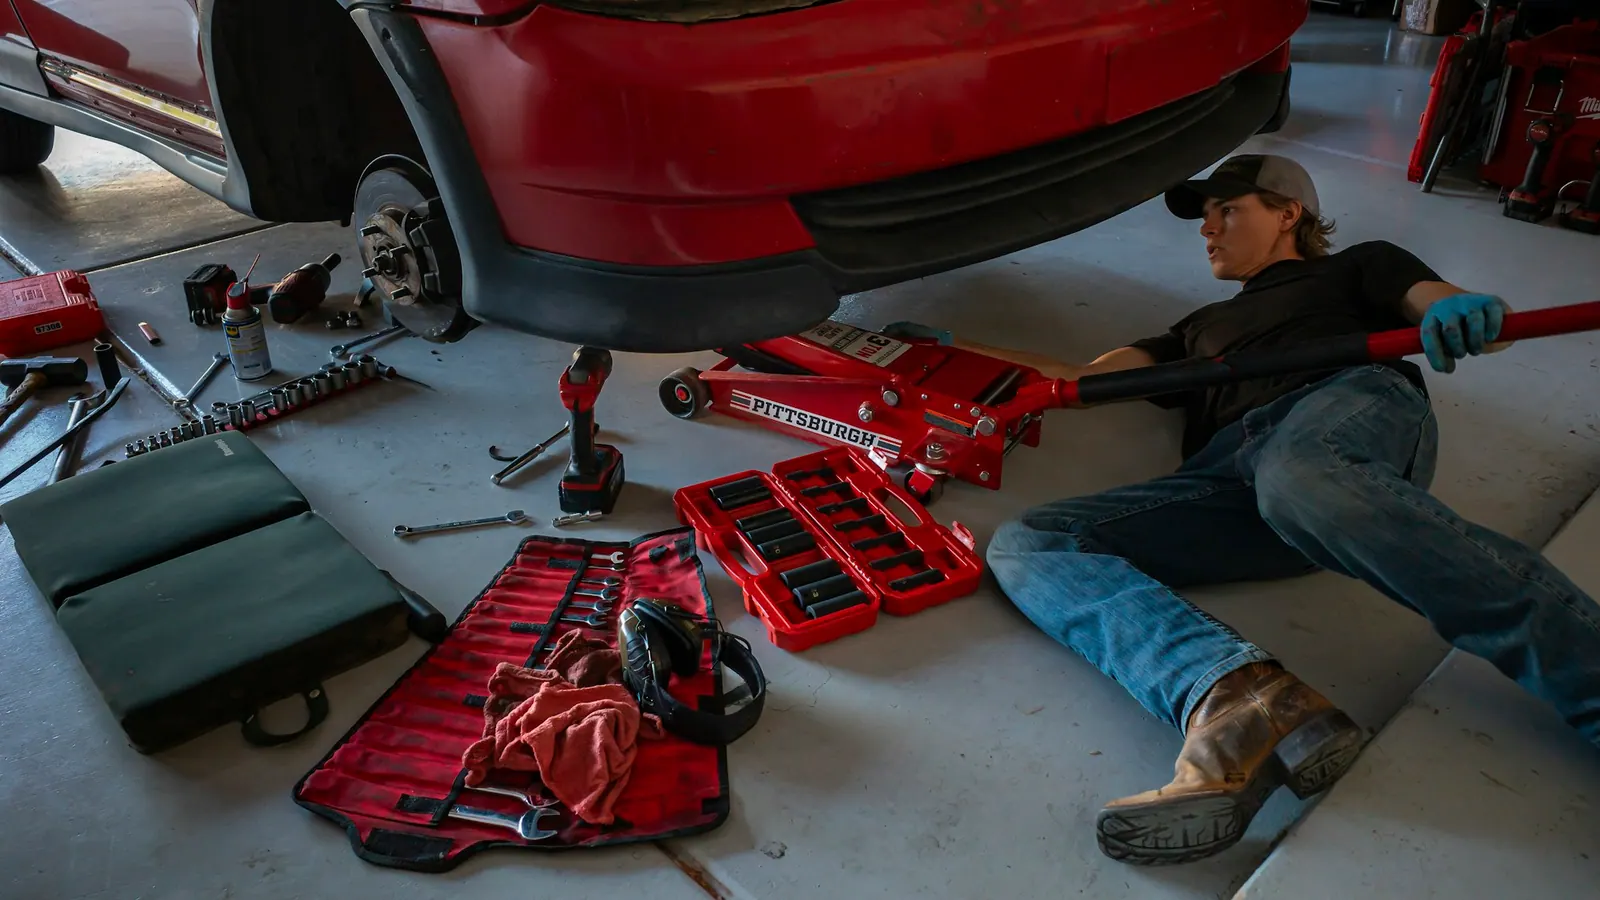
Σκεφτείτε τι υπάρχει σε δέκα μέτρα γύρω από τον πάγκο σας. Οξυγονοκόλληση ή ηλεκτροκόλληση για μια εξάτμιση. Τροχός που πετάει σπίθες. Δοχεία με λάδια, φρέον, αντιψυκτικό, καθαριστικά μηχανής, σπρέι. Παλιές μπαταρίες που βγάζουν υδρογόνο όταν φορτίζουν. Λαστιχένια είδη και πλαστικά ταμπλό, που δεν καίγονται εύκολα αλλά όταν πάρουν φωτιά βγάζουν καπνό που καταστρέφει ό,τι δεν έκαψε η φλόγα. Και δεκάδες λίτρα βενζίνης μέσα στα ρεζερβουάρ των αυτοκινήτων που περιμένουν σειρά.
Αν έχετε και φούρνο βαφής, η κουβέντα αλλάζει ακόμη περισσότερο. Ο θάλαμος βαφής με τα διαλυτικά είναι η πιο επικίνδυνη εγκατάσταση που θα βάλετε ποτέ σε βιοτεχνικό χώρο. Κάποιες εταιρείες τον ασφαλίζουν κανονικά με ερωτηματολόγιο και έλεγχο, άλλες τον στέλνουν σε ειδική διαπραγμάτευση, και λίγες δεν τον δέχονται καθόλου μέσα σε τυποποιημένο πακέτο μικρομεσαίας επιχείρησης.
Τι σημαίνει αυτό για την τσέπη σας. Το ίδιο κτίριο, τα ίδια τετραγωνικά, κοστίζει παραπάνω επειδή είναι συνεργείο και όχι βιβλιοπωλείο. Πόσο παραπάνω, το λέει μόνο η προσφορά. Συνήθως δεν είναι τα χρήματα που θα σας πονέσουν. Σας πονάει η ζημιά που δεν καλύφθηκε.
Τα οχήματα των πελατών σας
Εδώ είναι το σημείο όπου πολλά συμβόλαια συνεργείων είναι λάθος γραμμένα, και οι ιδιοκτήτες το μαθαίνουν την ημέρα της ζημιάς.
Κάθε ασφαλιστήριο περιουσίας καλύπτει τα δικά σας πράγματα. Στους γενικούς όρους υπάρχει μια γραμμή που εξαιρεί την περιουσία τρίτων που βρίσκεται στη φύλαξη, στον έλεγχο ή στην κατοχή του ασφαλισμένου. Το αυτοκίνητο του πελάτη σας είναι ακριβώς αυτό. Αν πάρει φωτιά το συνεργείο, η ασφάλειά σας πληρώνει το κτίριο, τα εργαλεία και τα ανταλλακτικά, και για τα οκτώ αυτοκίνητα που έγιναν στάχτη σας λέει όχι.
Η λύση λέγεται ευθύνη φύλαξης οχημάτων τρίτων και είναι χωριστή κάλυψη, που σε κάποιες εταιρείες γράφεται μέσα στην αστική ευθύνη και σε άλλες ως ειδικό τμήμα του πολυασφαλιστηρίου. Δείτε τι πρέπει να ελέγξετε σε αυτή:
- Το όριο ανά όχημα. Δείτε αν φτάνει για το ακριβότερο αυτοκίνητο που δέχεστε. Αν δέχεστε μεγάλα αυτοκίνητα ή επαγγελματικά βαν, ένα χαμηλό όριο δεν φτάνει.
- Το όριο ανά γεγονός. Μια φωτιά δεν καίει ένα αυτοκίνητο. Αν το άθροισμα των οχημάτων που έχετε μια Παρασκευή απόγευμα είναι 150.000 € και το όριο γεγονότος είναι 60.000 €, μοιράζετε αναλογικά τη ζημιά στους πελάτες σας και τη διαφορά την πληρώνετε μόνοι σας.
- Πού ισχύει. Πολλοί όροι καλύπτουν μόνο τον κλειστό χώρο. Αν παρκάρετε στην αυλή ή στον δρόμο, δηλώστε το και ζητήστε ρητή αναφορά σε υπαίθριο χώρο.
- Ποιοι κίνδυνοι. Άλλο συμβόλαιο καλύπτει μόνο φωτιά, άλλο φωτιά και κλοπή, άλλο και τη ζημιά που κάνει ο τεχνίτης στο όχημα κατά την εργασία. Το τρίτο είναι το πιο χρήσιμο και το πιο σπάνιο.
- Τα προσωπικά αντικείμενα μέσα στο αυτοκίνητο. Σχεδόν ποτέ δεν καλύπτονται. Γράψτε το σε μια πινακίδα στην υποδοχή και ζητήστε από τον πελάτη να πάρει ό,τι έχει αξία.
Ένα μέτρο που δεν κοστίζει τίποτα και σας γλιτώνει διαφωνίες: δελτίο παραλαβής με φωτογραφίες. Τέσσερις λήψεις γύρω από το αυτοκίνητο και μία στο καντράν με τα χιλιόμετρα, από το κινητό, πριν το μπάσετε. Όταν ο πελάτης πει ότι του γρατζουνίσατε τον προφυλακτήρα, έχετε την απάντηση χωρίς φωνές.
Η δοκιμαστική οδήγηση
Δοκιμάζετε κάθε αυτοκίνητο που επισκευάζετε, γιατί αλλιώς δεν ξέρετε αν διορθώθηκε. Στη διαδρομή αυτή ισχύουν δύο διαφορετικά πράγματα.
Πρώτο, η υποχρεωτική ασφάλιση του ίδιου του οχήματος, κατά το π.δ. 237/1986, ακολουθεί το αυτοκίνητο και όχι τον οδηγό. Αν το αυτοκίνητο του πελάτη είναι ασφαλισμένο και εσείς οδηγείτε νόμιμα με δίπλωμα σε ισχύ, η ζημιά που θα κάνετε σε τρίτο καλύπτεται από τη δική του ασφάλεια. Η εταιρεία του θα πληρώσει τον τρίτο και μετά μπορεί να στραφεί εναντίον σας, αν συντρέχει λόγος.
Δεύτερο, και σημαντικότερο, η ζημιά στο ίδιο το αυτοκίνητο που οδηγείτε. Αυτή δεν καλύπτεται από την αστική ευθύνη ποτέ. Αν ο πελάτης έχει μικτή, ίσως καλύπτεται από εκεί, με την προϋπόθεση ότι ο όρος του οδηγού δεν την αποκλείει. Αν δεν έχει, τη ζημιά την πληρώνετε εσείς, από την ευθύνη φύλαξης ή από την τσέπη σας.
Τρία πρακτικά μέτρα. Κρατήστε τη δοκιμή σύντομη και κοντά στο συνεργείο. Μην αφήνετε βοηθό χωρίς την κατάλληλη άδεια να οδηγήσει, γιατί τότε καταρρέει και η κάλυψη του πελάτη. Και αν το συνεργείο σας έχει πινακίδες δοκιμαστικής κυκλοφορίας, ασφαλίστε τες κανονικά: είναι δικό σας όχημα στα μάτια του νόμου και θέλει δικό του ασφαλιστήριο.
Η ευθύνη από τη δουλειά σας μετά την παράδοση
Η δημόσια αστική ευθύνη καλύπτει ό,τι συμβαίνει μέσα στον χώρο σας. Ο πελάτης που σκοντάφτει στο λάστιχο του αέρα, το αυτοκίνητο που πέφτει από τον ανυψωτήρα πάνω σε κάποιον, το ράφι με τα ανταλλακτικά που υποχωρεί. Χρήσιμη κάλυψη, φθηνή, και τη χρειάζεστε.
Δεν είναι όμως ο χειρότερος κίνδυνος του επαγγέλματος. Ο χειρότερος κίνδυνος είναι το αυτοκίνητο που έφυγε από τα χέρια σας με τα μπουλόνια του τροχού μισοσφιγμένα και έχασε τη ρόδα στην εθνική. Εκείνη η ζημιά γίνεται τριάντα χιλιόμετρα μακριά, μια εβδομάδα μετά, και η δημόσια αστική ευθύνη σταματάει στην πόρτα σας.
Η κάλυψη που τη δέχεται λέγεται ευθύνη προϊόντος και εργασιών μετά την παράδοση. Καλύπτει σωματικές βλάβες και υλικές ζημιές σε τρίτους που οφείλονται σε ελαττωματική εργασία ή σε ανταλλακτικό που τοποθετήσατε, αφού το όχημα έχει παραδοθεί. Τα όρια τα διαλέγετε εσείς, ανά γεγονός και ανά έτος. Στην έρευνα της ΕΑΕΕ για το 2024, το 56,9% των καλύψεων ευθύνης προϊόντος είχε όριο έως 200.000 ευρώ4.
Τι να προσέξετε. Η κάλυψη πληρώνει τη ζημιά που έκανε η κακή επισκευή, όχι το κόστος να την ξανακάνετε σωστά. Το δεύτερο λέγεται κόστος αποκατάστασης της ίδιας της εργασίας και εξαιρείται σχεδόν πάντα. Επίσης εξαιρείται η ανάκληση οχημάτων και η ευθύνη για ανταλλακτικά που ο ίδιος ο κατασκευαστής ανακάλεσε. Και προσοχή στον όρο των μεταχειρισμένων ανταλλακτικών: αν βάζετε κομμάτια από μάντρα, ρωτήστε αν καλύπτονται, γιατί αρκετά συμβόλαια τα εξαιρούν.
Ο εξοπλισμός: τι αξίζει πραγματικά το συνεργείο σας
Ρωτήστε τεχνίτες πόσο αξίζει ο εξοπλισμός τους και πολλοί θα πουν έναν αριθμό μικρότερο από τον πραγματικό. Ο λόγος είναι ότι τα εργαλεία μαζεύονται σε δεκαπέντε χρόνια, ένα κάθε φορά, και κανείς δεν κρατάει άθροισμα. Γράψτε μια λίστα και θα εκπλαγείτε:
- Ανυψωτήρας, ένας ή δύο. Δείτε πόσο κοστίζει καινούργιος σήμερα, όχι πόσο τον πληρώσατε.
- Συμπιεστής αέρα με το δίκτυο σωληνώσεων και τα καρούλια.
- Διαγνωστικό μηχάνημα με τις άδειες λογισμικού και τις ετήσιες ενημερώσεις. Το ακριβότερο αντικείμενο σε πολλά σύγχρονα συνεργεία.
- Μηχάνημα ελαστικών, ζυγοστάθμιση, ευθυγράμμιση αν έχετε.
- Φορτιστές μπαταρίας, εκκινητές, μηχάνημα φρέον κλιματισμού, πλυστικό, καθαριστής μπεκ.
- Αερόκλειδα, καστάνιες, δυναμόκλειδα, πολύμετρα, παλμογράφος, τα πάνω στον πάγκο.
- Ανταλλακτικά σε στοκ, λάδια σε βαρέλια, φίλτρα, τακάκια, μπαταρίες, ελαστικά.
- Ο πάγκος, τα ερμάρια, ο αεροσυμπιεστής του γρασαδόρου, η σόμπα, το γραφείο με τον υπολογιστή και τον εκτυπωτή.
Ο αναλογικός κανόνας του άρθρου 17 του ν. 2496/1997 δεν κάνει εκπτώσεις. Αν δηλώσατε 40.000 € και η πραγματική αξία ήταν 70.000 €, κάθε αποζημίωση κόβεται στα τέσσερα έβδομα. Ένας πάγκος που κάηκε και κόστιζε 7.000 € θα σας δώσει 4.000 €. Με τον μέσο όρο της αγοράς, περίπου 1,17 ευρώ ανά 1.0002, οι 30.000 € που δεν δηλώσατε θα κόστιζαν περίπου 35 € τον χρόνο, πριν από τον φόρο. Στο συνεργείο η τιμή ανά χίλια είναι συνήθως πιο ψηλά.
Ζητήστε επίσης να γραφτεί ότι η αποζημίωση γίνεται σε αξία αντικατάστασης καινούργιου και όχι σε πραγματική αξία μετά από παλαιότητα. Για μηχανήματα δέκα ετών η διαφορά ανάμεσα στα δύο είναι τεράστια, και είναι μια γραμμή στο συμβόλαιο.
Κλοπή, φωτιά και τα μέτρα που ζητάει η εταιρεία
Το συνεργείο είναι στόχος για τα εργαλεία, για τα καταλυτικά και για ό,τι ξεβιδώνεται από τα αυτοκίνητα που περιμένουν. Η κάλυψη κλοπής θέλει διάρρηξη με σημάδια παραβίασης. Χωρίς σπασμένη πόρτα, κομμένο λουκέτο ή παραβιασμένο ρολό, η εταιρεία δεν πληρώνει, και αυτό ισχύει και όταν είναι φανερό ότι κάποιος μπήκε.
Τι σας ζητούν συνήθως: μεταλλική πόρτα ή ρολό, κιγκλιδώματα στα παράθυρα, συναγερμό συνδεδεμένο με κέντρο λήψης σημάτων, και κάμερες με καταγραφικό που κρατάει τις εικόνες για όσες ημέρες ζητούν οι όροι. Αν δηλώσετε ότι τα έχετε και δεν τα έχετε, έχετε πληρώσει ασφάλιστρο για κάλυψη που δεν δουλεύει.
Στη φωτιά, δύο μέτρα αλλάζουν και την τιμή και την πιθανότητα. Το πρώτο είναι οι καταιονητήρες, που συχνά φέρνουν έκπτωση στο ασφάλιστρο πυρός. Λίγα μικρά συνεργεία τους έχουν, γιατί το κόστος εγκατάστασης δεν βγαίνει σε διακόσια τετραγωνικά. Το δεύτερο είναι φθηνό και το αγνοούν όλοι: μεταλλικό ντουλάπι με πόρτα για τα διαλυτικά και τα σπρέι, μακριά από τον πάγκο συγκόλλησης, και άδειασμα των πανιών με λάδι σε μεταλλικό κάδο κάθε βράδυ. Τα λαδωμένα πανιά σε πλαστικό κάδο είναι από τις συχνότερες αιτίες πυρκαγιάς σε βιοτεχνικό χώρο και ανάβουν μόνα τους.
Εργοδοτική ευθύνη, ρύπανση και οι λιγότερο προφανείς κίνδυνοι
Η εργοδοτική ευθύνη καλύπτει τη διαφορά ανάμεσα σε αυτό που δίνει ο ΕΦΚΑ στον εργαζόμενο που τραυματίστηκε και σε αυτό που θα επιδικάσει ένα δικαστήριο εναντίον σας. Σε συνεργείο, ο κατάλογος των ατυχημάτων είναι γνωστός: δάχτυλο στον τροχό, εγκαύματα από την κόλληση, αυτοκίνητο που γλιστράει στον ανυψωτήρα, μάτι από ρινίσματα, οσφυϊκά από τα βαριά. Συχνά πωλείται μαζί με τη δημόσια ευθύνη, με τιμή ανάλογα με τον αριθμό των εργαζομένων.
Η ρύπανση είναι ο κίνδυνος που κανείς δεν σκέφτεται μέχρι να χυθεί το βαρέλι. Τα χρησιμοποιημένα λάδια, το αντιψυκτικό, οι μπαταρίες και τα υγρά φρένων είναι επικίνδυνα απόβλητα. Αν φύγουν στο φρεάτιο ή στο έδαφος, η υποχρέωση καθαρισμού είναι δική σας και μπορεί να κοστίσει περισσότερο από τη φωτιά. Η γενική αστική ευθύνη καλύπτει μόνο την αιφνίδια και τυχαία ρύπανση, όχι τη σταδιακή διαρροή που γινόταν δύο χρόνια. Κρατήστε τα παραστατικά παράδοσης σε εγκεκριμένο σύστημα συλλογής. Είναι η απόδειξη ότι δεν πετούσατε τα λάδια πουθενά.
Τα υβριδικά και τα ηλεκτρικά φέρνουν καινούργια έκθεση. Μπαταρία υψηλής τάσης σημαίνει κίνδυνο ηλεκτροπληξίας για τον τεχνίτη και κίνδυνο θερμικής διαφυγής για τον χώρο. Αν δουλεύετε ηλεκτρικά, δηλώστε το. Κάποιες εταιρείες ζητούν πιστοποίηση του προσωπικού και χωριστό χώρο στάθμευσης για όχημα με πειραγμένη μπαταρία. Μια μπαταρία που ανάβει δεν σβήνει με πυροσβεστήρα σκόνης.
Η διακοπή εργασιών είναι ίσως η πιο υποτιμημένη γραμμή. Το συνεργείο δεν έχει στοκ που μπορείτε να πουλήσετε αλλού. Έχει πελατολόγιο και χέρια. Αν κλείσετε δύο μήνες μετά από φωτιά, ο πελάτης που κάνει service κάθε Απρίλιο θα πάει αλλού και μάλλον θα μείνει εκεί. Ένα μικρό πακέτο με σταθερό ποσό την ημέρα καλύπτει το ενοίκιο και λίγα πάγια. Για συνεργείο με μεγάλο τζίρο, ζητήστε κανονική κάλυψη απώλειας μικτών κερδών με περίοδο αποζημίωσης αρκετών μηνών, γιατί ένας βιοτεχνικός χώρος με φούρνο βαφής δεν ξαναχτίζεται γρήγορα.
Τι δεν καλύπτει το πακέτο
- Το κόστος να ξανακάνετε σωστά τη δουλειά που κάνατε λάθος.
- Τη σταδιακή ρύπανση του εδάφους και τα πρόστιμα από οποιαδήποτε αρχή.
- Τη φθορά και τη βλάβη μηχανήματος από παλαιότητα ή κακή συντήρηση.
- Τα προσωπικά αντικείμενα των πελατών μέσα στα οχήματα.
- Την υπεξαίρεση από εργαζόμενο, εκτός αν πάρετε χωριστή κάλυψη εμπιστοσύνης υπαλλήλων.
- Τη ζημιά σε όχημα κατά τη μεταφορά με πλατφόρμα, που θέλει δική της ασφάλιση.
- Τις κυρώσεις από παράβαση όρων λειτουργίας ή άδειας.
- Τα μετρητά εκτός ταμείου, και πάνω από το μικρό όριο που γράφει το συμβόλαιο.
Τι λέει ο νόμος
Κανένας νόμος δεν σας υποχρεώνει να ασφαλίσετε το συνεργείο. Την υποχρέωση τη βάζουν στην πράξη το μισθωτήριο του βιοτεχνικού χώρου, που σχεδόν πάντα ζητάει αστική ευθύνη και κάλυψη ζημιάς από νερό, και η τράπεζα αν χρηματοδότησε τον εξοπλισμό.
Ο ν. 2496/1997 ορίζει τα υπόλοιπα5. Το άρθρο 3 ζητάει να δηλώσετε καθετί που επηρεάζει τον κίνδυνο. Για συνεργείο αυτό σημαίνει: τι ακριβώς κάνετε, αν έχετε φανοποιείο και βαφείο, αν υπάρχει φούρνος, πόσα οχήματα φυλάτε ταυτόχρονα, αν μένουν έξω τη νύχτα, πόσοι εργάζονται, τι μέτρα πυρασφάλειας και ασφάλισης υπάρχουν. Μια απόκρυψη εδώ δίνει στην εταιρεία δικαίωμα να μειώσει ή να αρνηθεί την αποζημίωση. Το άρθρο 7 σας δίνει οκτώ ημέρες για να δηλώσετε τη ζημιά και σας υποχρεώνει να πάρετε μέτρα περιορισμού. Το άρθρο 17 φέρνει τον αναλογικό κανόνα.
Για τη δοκιμαστική οδήγηση ισχύει το π.δ. 237/1986: η ασφάλιση ακολουθεί το όχημα και καλύπτει τη ζημιά σε τρίτους, όποιος και να οδηγεί νόμιμα. Έξω από την ασφάλιση, ισχύει και όλο το πλαίσιο λειτουργίας συνεργείων, με την άδεια, τον υπεύθυνο τεχνίτη, τη διαχείριση αποβλήτων και την πυρασφάλεια. Η ασφαλιστική δεν τα ελέγχει όταν υπογράφετε. Τα ελέγχει όταν πληρώνει.
Τι δείχνουν τα δημόσια στοιχεία
Δημόσιος πίνακας τιμών για το συνεργείο δεν υπάρχει. Η ΕΑΕΕ δημοσιεύει όμως τις ζημιές των επιχειρηματικών συμβολαίων περιουσίας. Για το 2024 δίνει τα εξής1:
| 2024 | Εμπορικές επιχειρήσεις | Βιομηχανικές επιχειρήσεις |
|---|---|---|
| Συμβόλαια με ζημιά | 2,26% | 3,14% |
| Μέση ζημιά | 4.205 € | 406.473 € |
| Αποζημιώσεις ανά 1.000 € ασφαλισμένων κεφαλαίων | 0,29 € | 2,21 € |
Στις 2.762 ζημιές των εμπορικών επιχειρήσεων, οι πιο συχνές αιτίες ήταν τα κρύσταλλα με 607, τα καιρικά φαινόμενα με 581, η κλοπή με 411 και το βραχυκύκλωμα με 405. Η φωτιά ήταν 1651. Η φωτιά είναι σπάνια, αλλά στις βιομηχανικές επιχειρήσεις, όπου υπάρχουν μηχανήματα και εύφλεκτα, η μέση ζημιά είναι σχεδόν εκατό φορές μεγαλύτερη.
Ο μέσος όρος της αγοράς για όλα τα συμβόλαια περιουσίας είναι περίπου 1,17 ευρώ ανά 1.000 ευρώ κεφαλαίου τον χρόνο, πριν από τον φόρο2. Ένα συνεργείο, με φλόγα και εύφλεκτα, θα πάρει συνήθως τιμή πάνω από τον μέσο όρο. Ο φόρος ασφαλίστρων είναι 20% στη φωτιά και 15% στις άλλες καλύψεις3.
Για την ευθύνη φύλαξης οχημάτων και για την ευθύνη εργασιών μετά την παράδοση δεν υπάρχει δημόσια τιμή. Οι εταιρείες τις τιμολογούν κατά περίπτωση, με βάση τον αριθμό οχημάτων, τον τζίρο και το όριο. Ζητήστε τες χωριστά στην προσφορά, για να ξέρετε τι πληρώνετε για καθεμία.
Ένα παράδειγμα
Ο Θανάσης έχει μηχανουργείο και service σε βιοτεχνική περιοχή της Θεσσαλονίκης, 220 τετραγωνικά, νοικιασμένα. Δουλεύει με δύο τεχνίτες. Δεν έχει φούρνο βαφής. Ο εξοπλισμός με τα ανταλλακτικά και τα λάδια αποτιμάται στα 65.000 €. Σε μια κανονική εβδομάδα έχει πέντε αυτοκίνητα μέσα και δύο στην αυλή, με μέση αξία 12.000 € το καθένα.
Τα ποσά των προσφορών είναι υπόθεση για το παράδειγμα. Έστω ότι παίρνει την εξής προσφορά:
| Κάλυψη | Ασφάλιστρο, υπόθεση |
|---|---|
| Εξοπλισμός και ανταλλακτικά, με κλοπή, κρύσταλλα και βραχυκύκλωμα | 300 € |
| Δημόσια και εργοδοτική ευθύνη, τρία άτομα | 120 € |
| Διακοπή εργασιών, σταθερό ποσό την ημέρα | 50 € |
| Σύνολο πολυασφαλιστηρίου | 470 € |
| Ευθύνη φύλαξης οχημάτων, 20.000 € ανά όχημα και 100.000 € ανά γεγονός | 280 € |
| Ευθύνη εργασιών μετά την παράδοση, όριο 150.000 € | 300 € |
| Σύνολο | 1.050 € |
Ο Θανάσης κοιτάζει το τελικό νούμερο και σκέφτεται να κόψει τα δύο τελευταία, που είναι πάνω από τα μισά. Δείτε τι αγοράζει με αυτά. Η ευθύνη φύλαξης τον καλύπτει για επτά ξένα αυτοκίνητα αξίας 84.000 €, που τα έχει στα χέρια του κάθε μέρα. Η ευθύνη εργασιών τον καλύπτει για το ενδεχόμενο που τον ξυπνάει τα βράδια. Αν κόψει κάτι, ας κόψει τη διακοπή εργασιών των 50 €, που δίνει ένα μικρό ποσό την ημέρα και δεν καλύπτει ούτε τους μισθούς των δύο τεχνιτών.
Δεύτερη περίπτωση, για σύγκριση. Η ίδια επιχείρηση με φανοποιείο και φούρνο βαφής, εξοπλισμό 110.000 € και τέσσερις εργαζόμενους, θα πάρει αισθητά μεγαλύτερη τιμή για το περιεχόμενο και την ευθύνη, γιατί ο φούρνος ανεβάζει τον κίνδυνο φωτιάς. Η ευθύνη φύλαξης ανεβαίνει, γιατί τα αυτοκίνητα σε φανοποιείο μένουν περισσότερες ημέρες και είναι περισσότερα ταυτόχρονα.
Τα λάθη που κοστίζουν
Νομίζετε ότι τα αυτοκίνητα των πελατών καλύπτονται από το πολυασφαλιστήριο. Είναι το ακριβότερο λάθος του επαγγέλματος. Ανοίξτε το συμβόλαιό σας και ψάξτε τη λέξη «φύλαξη» ή «τρίτων». Αν δεν υπάρχει, δεν τα έχετε.
Δηλώνετε εξοπλισμό με το μάτι. Κάντε τη λίστα μία φορά, σε ένα υπολογιστικό φύλλο, και ενημερώστε τη κάθε φορά που αγοράζετε μηχάνημα πάνω από 500 €. Ο αναλογικός κανόνας κόβει και τη μικρή ζημιά, όχι μόνο τη μεγάλη.
Κρύβετε τη βαφή. Κάποιοι δηλώνουν μόνο μηχανικές εργασίες επειδή ο φούρνος ανεβάζει το ασφάλιστρο. Την ημέρα που θα ξεκινήσει η φωτιά από τον θάλαμο, η εταιρεία θα βρει τον φούρνο μέσα σε δέκα λεπτά και η άρνηση θα είναι νόμιμη κατά το άρθρο 3.
Αφήνετε ξένα αυτοκίνητα στον δρόμο χωρίς να το έχετε δηλώσει. Ο όρος «εντός κλειστού και κλειδωμένου χώρου» ακυρώνει την κάλυψη για ό,τι μένει απέξω. Είναι μία πρόταση στο συμβόλαιο και την προσπερνούν όλοι.
Δεν κρατάτε δελτίο παραλαβής με φωτογραφίες. Χωρίς αυτό, κάθε προϋπάρχουσα γρατζουνιά γίνεται δική σας. Και όταν υπάρχει πραγματική ζημιά, δεν μπορείτε να αποδείξετε την κατάσταση πριν.
Ξεχνάτε τα εργαλεία που κουβαλάτε. Το βαν με τα εργαλεία στην κλήση δεν είναι η δηλωμένη διεύθυνση. Θέλει χωριστή επέκταση, με χαμηλό όριο και αυστηρούς όρους για την κλοπή από το όχημα.
Το συνεργείο είναι από τις λίγες μικρές επιχειρήσεις όπου η αξία που έχετε στα χέρια σας είναι πολλαπλάσια από τη δική σας περιουσία. Δύο βάρδιες με επτά ξένα αυτοκίνητα μέσα σημαίνουν ογδόντα χιλιάδες ευρώ που δεν σας ανήκουν και για τα οποία απαντάτε εσείς. Αν έχετε την αξία του εξοπλισμού, τον αριθμό των εργαζομένων και τον αριθμό των οχημάτων που φυλάτε, δείτε τον μέσο όρο της αγοράς και τις τιμές που δημοσιεύουν οι εταιρείες στο /asfaleia-epicheirisis/.
Συχνές ερωτήσεις
Αν καεί το συνεργείο μου με έξι αυτοκίνητα πελατών μέσα, ποιος τα πληρώνει;
Το βασικό πολυασφαλιστήριο δεν τα πληρώνει. Τα οχήματα των πελατών είναι ξένη περιουσία στη φύλαξή σας και εξαιρείται ρητά. Χρειάζεστε την ειδική κάλυψη ευθύνης φύλαξης οχημάτων τρίτων, με όριο ανά όχημα και ανά γεγονός. Δηλώστε πόσα οχήματα έχετε ταυτόχρονα στη χειρότερη μέρα.
Καλύπτεται η ζημιά στο αυτοκίνητο του πελάτη στη δοκιμαστική διαδρομή;
Μόνο αν υπάρχει σχετική κάλυψη. Η υποχρεωτική αστική ευθύνη του οχήματος καλύπτει τη ζημιά που κάνετε σε τρίτους, όχι τη ζημιά στο ίδιο το αυτοκίνητο που οδηγείτε. Για αυτό χρειάζεται επέκταση οδήγησης οχημάτων πελατών ή μικτή με οδηγό όποιον οδηγεί νόμιμα.
Τι είναι η ευθύνη προϊόντος και εργασιών μετά την παράδοση;
Είναι η κάλυψη για τη ζημιά που προκαλεί η δουλειά σας αφού το αυτοκίνητο φύγει από το συνεργείο. Χαλαρός τροχός, λάθος στα φρένα, ρακόρ καυσίμου που στάζει. Η απλή δημόσια αστική ευθύνη σταματάει στην πόρτα σας. Αυτή η επέκταση συνεχίζει έξω.
Γιατί πληρώνω ακριβότερα από ένα βιβλιοπωλείο του ίδιου εμβαδού;
Γιατί έχετε φλόγα, εύφλεκτα υγρά και ηλεκτρικά φορτία μαζί. Οι εταιρείες βάζουν το συνεργείο σε κατηγορία κινδύνου πιο ψηλά από ένα κατάστημα. Πόσο ψηλότερα, το ορίζει κάθε εταιρεία στη δική της προσφορά. Δημόσιος πίνακας δεν υπάρχει.
Ασφαλίζονται τα εργαλεία μου αν τα πάω σε κλήση εκτός συνεργείου;
Όχι από το βασικό συμβόλαιο, που καλύπτει τη δηλωμένη διεύθυνση. Ζητήστε επέκταση φορητού εξοπλισμού ή κάλυψη εργαλείων εντός οχήματος. Έχει χαμηλό όριο και σχεδόν πάντα εξαιρεί την κλοπή από όχημα χωρίς σημάδια παραβίασης.
Πόσο κοστίζει η αστική ευθύνη για συνεργείο με τρεις εργαζόμενους;
Δημόσια τιμή δεν υπάρχει. Η τιμή εξαρτάται από τον αριθμό των ατόμων, τον τζίρο και τη δραστηριότητα. Ζητήστε τη δημόσια και την εργοδοτική ευθύνη χωριστά στην προσφορά. Είναι συνήθως από τις φθηνότερες σοβαρές καλύψεις του συμβολαίου σας και η πρώτη που θα χρησιμοποιήσετε.
Με καλύπτει η ασφάλεια αν κλαπεί αυτοκίνητο πελάτη από τον ακάλυπτο χώρο μου;
Εξαρτάται από τον όρο. Πολλά συμβόλαια καλύπτουν οχήματα μόνο μέσα σε κλειστό και κλειδωμένο χώρο. Αν αφήνετε αυτοκίνητα στην αυλή ή στον δρόμο, πρέπει να το δηλώσετε και να ζητήσετε ρητή κάλυψη υπαίθριου χώρου, που κοστίζει παραπάνω.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 3 · ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 17 · π.δ. 237/1986 άρ. 2
Πηγές
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας 2024, πίνακες 17 και 22, 2025
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
- ↑ΕΑΕΕ, Ασφάλιση Αστικής Ευθύνης και Επαγγελματικών Ευθυνών 2024, πίνακας 13, 2025
- ↑ν. 2496/1997 άρ. 3, 1997
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.