Με μια ματιά
Τι καλύπτει η ασφάλεια τροχόσπιτου και αυτοκινούμενου;
Η ασφάλεια τροχόσπιτου και αυτοκινούμενου καλύπτει μόνο το όχημα, όχι ό,τι το κάνει σπίτι. Η αστική ευθύνη ακολουθεί την άδεια: ο μέσος όρος της αγοράς είναι 147 € καθαρά για επιβατικό και 230 € για φορτηγό. Το περιεχόμενο, η τέντα, το ηλιακό πάνελ και η ζημιά ως κατασκήνωση θέλουν ξεχωριστή γραμμή με αξία.
- Το αυτοκινούμενο έχει δική του πινακίδα και δική του υποχρεωτική ασφάλιση, όπως κάθε όχημα. Η άδεια λέει αν είναι επιβατικό ή φορτηγό, και η ασφάλεια την ακολουθεί.
- Δημόσια τιμή για αυτοκινούμενο δεν υπάρχει. Ο μέσος όρος της αγοράς για την αστική ευθύνη είναι 147 ευρώ καθαρά για επιβατικό και 230 ευρώ για φορτηγό ιδιωτικής χρήσης1.
- Η περιοχή μετράει και εδώ. Οι ζημιές αστικής ευθύνης κοστίζουν περίπου 124 ευρώ ανά όχημα στην Αττική, 52 στη Λάρισα και 32 στη Σάμο2.
- Το περιεχόμενο, ο πρόσθετος εξοπλισμός και η αστική ευθύνη ως κατασκήνωση είναι τρεις ξεχωριστές γραμμές που πρέπει να ζητήσετε ονομαστικά.
- Η κατάθεση πινακίδων για τους μήνες του χειμώνα γλιτώνει τέλη και ασφάλιστρο, αλλά κρατήστε πυρός και κλοπής όσο το όχημα κάθεται.
Η ουσία
Το αυτοκινούμενο είναι ταυτόχρονα όχημα και σπίτι, και η ασφάλεια το αντιμετωπίζει μόνο ως όχημα. Δημόσια τιμή για αυτοκινούμενο δεν υπάρχει. Η υποχρεωτική αστική ευθύνη ακολουθεί το τι γράφει η άδεια, και ο μέσος όρος της αγοράς είναι 147 ευρώ καθαρά για επιβατικό και 230 ευρώ για φορτηγό ιδιωτικής χρήσης1. Οι ίδιες ζημιές, δηλαδή η μικτή, κοστίζουν πολύ περισσότερα σε ένα ακριβό όχημα. Όλα όσα κάνουν το όχημα σπίτι, δηλαδή τα σκεύη, τα ρούχα, η τέντα, τα ποδήλατα στην πλάτη και το ηλιακό πάνελ στην οροφή, δεν καλύπτονται αν δεν γραφτούν με αξία δίπλα. Τον γράψαμε για όποιον αγόρασε ή σκέφτεται να αγοράσει αυτοκινούμενο ή τροχόσπιτο και θέλει να ξέρει τι ακριβώς μένει απ έξω.
Αυτοκινούμενο και τροχόσπιτο δεν είναι το ίδιο
Η σύγχυση ξεκινάει από τη γλώσσα. Στα ελληνικά λέμε «τροχόσπιτο» και τα δύο, αλλά η άδεια κυκλοφορίας τα χωρίζει και η ασφάλεια ακολουθεί την άδεια.
Το αυτοκινούμενο έχει κινητήρα, τιμόνι και δική του πινακίδα. Είναι όχημα με κατοικήσιμο χώρο, και στην άδεια εμφανίζεται ως επιβατικό ή φορτηγό ειδικής χρήσης, ανάλογα με το πώς εγκρίθηκε. Το ασφαλίζετε όπως ασφαλίζετε αυτοκίνητο: αστική ευθύνη υποχρεωτικά, τα υπόλοιπα προαιρετικά.
Το ρυμουλκούμενο τροχόσπιτο δεν έχει κινητήρα. Το σέρνετε με άλλο όχημα και, αν το μεικτό του βάρος ξεπερνάει τα επιτρεπόμενα όρια, έχει δική του άδεια και δική του πινακίδα. Το καθεστώς ασφάλισής του είναι διαφορετικό και το εξηγούμε στον ξεχωριστό οδηγό για τα ρυμουλκούμενα.
Υπάρχει και μια τρίτη κατηγορία που μπερδεύει: το βαν που μετατράπηκε σε κατοικήσιμο χωρίς να αλλάξει η άδεια. Αν στην άδεια γράφει φορτηγό και εσείς κοιμάστε μέσα, η εταιρεία ασφαλίζει φορτηγό. Η τιμή δεν είναι απαραίτητα μικρότερη: κατά μέσο όρο η αστική ευθύνη ενός φορτηγού ιδιωτικής χρήσης κοστίζει περισσότερο από ενός επιβατικού, 230 έναντι 147 ευρώ καθαρά1. Το πρόβλημα όμως είναι αλλού: τι γίνεται αν ζητήσετε αποζημίωση για εξοπλισμό που τυπικά δεν θα έπρεπε να είναι εκεί.
Πώς τιμολογείται η αστική ευθύνη
Η εταιρεία ξεκινά από τα στοιχεία της άδειας: το είδος του οχήματος, τον κινητήρα και το βάρος. Δημόσιος πίνακας για τα αυτοκινούμενα δεν υπάρχει, και η επετηρίδα της ΕΑΕΕ δεν τα μετρά χωριστά.
Τρία πράγματα αλλάζουν την τιμή. Ο πρώτος είναι η περιοχή. Η ΕΑΕΕ δείχνει ότι οι ζημιές αστικής ευθύνης κοστίζουν περίπου 124 ευρώ ανά όχημα στην Αττική, 52 στη Λάρισα και 32 στη Σάμο2. Η διεύθυνση της άδειας πρέπει να είναι αληθινή, γιατί μια λάθος δήλωση δίνει στην εταιρεία επιχείρημα στη ζημιά.
Ο δεύτερος είναι η κατηγορία bonus malus, που δουλεύει όπως παντού. Αν έχετε ήδη αυτοκίνητο με καθαρό ιστορικό, ρωτήστε αν η εταιρεία μεταφέρει την κατηγορία και στο δεύτερο όχημα. Μια εταιρεία μπορεί να το κάνει ως έκπτωση οικογένειας ή δεύτερου οχήματος.
Ο τρίτος είναι το μεικτό βάρος. Πάνω από τους 3,5 τόνους το όχημα αλλάζει κατηγορία διπλώματος, και η εταιρεία μπορεί να το χρεώσει αλλιώς, γιατί ανεβαίνει και η πιθανή σοβαρότητα μιας ζημιάς.
Ίδιες ζημιές: πότε αξίζουν
Ένα αυτοκινούμενο κοστίζει πολλά χρήματα, και αυτά δεν τα ξαναβρίσκετε εύκολα από την τσέπη σας. Οπότε η μικτή, που στο παλιό αυτοκίνητο συζητιέται, εδώ αξίζει σοβαρή σκέψη.
Δημόσια τιμή για τη μικτή ενός αυτοκινούμενου δεν υπάρχει. Ορισμένες εταιρείες βάζουν επιβάρυνση για το μέγεθος και για το ύψος, γιατί το αυτοκινούμενο τρώει ζημιές που το αυτοκίνητο δεν τρώει: κλαδιά στην οροφή, μπάρες γκαράζ, μαρκίζες βενζινάδικων, στροφές σε χωριά.
Ρωτήστε δύο πράγματα. Πρώτο, αν η αποζημίωση δίνεται σε αξία καινούργιου για τα πρώτα χρόνια ή πάντα σε τρέχουσα αξία. Σε όχημα που χάνει αξία γρήγορα τα πρώτα χρόνια, η διαφορά είναι μεγάλη. Δεύτερο, πώς αποτιμάται το κατασκευαστικό μέρος, δηλαδή η κουζίνα, το ψυγείο, το μπάνιο και τα έπιπλα. Άλλες εταιρείες τα θεωρούν μέρος του οχήματος και άλλες τα βγάζουν στο περιεχόμενο.
Ποια αξία δηλώνετε
Η αγορά μεταχειρισμένων αυτοκινούμενων στην Ελλάδα είναι μικρή και οι τιμές δεν βρίσκονται εύκολα. Αυτό σημαίνει ότι η αξία που θα γράψετε στο συμβόλαιο δύσκολα ελέγχεται τη στιγμή της έναρξης και ελέγχεται αυστηρά τη στιγμή της ζημιάς.
Δηλώστε την εμπορική αξία σήμερα, δηλαδή όσα θα πάρετε αν το πουλούσατε αυτή την εβδομάδα. Όχι όσα το πληρώσατε, όχι όσα ζητάει ένας έμπορος σε αγγελία. Αν το αγοράσατε πρόσφατα, το παραστατικό ή το συμβόλαιο αγοράς είναι η καλύτερη απόδειξη και κρατήστε το.
Υπερασφάλιση δεν σας δίνει τίποτα: σε ολική καταστροφή η εταιρεία πληρώνει την πραγματική αξία, όχι τη δηλωμένη, και τα παραπανίσια ασφάλιστρα χάνονται. Υποασφάλιση όμως σας κόβει αναλογικά και στις μερικές ζημιές, με τον αναλογικό κανόνα του άρθρου 17 του ν. 2496/19973. Και τα δύο διορθώνονται με ένα τηλέφωνο στην ανανέωση.
Το περιεχόμενο και ο πρόσθετος εξοπλισμός
Εδώ χάνονται εύκολα χρήματα, επειδή σπάνια το συζητάτε την ώρα της πρότασης.
Το συμβόλαιο οχήματος ασφαλίζει το όχημα. Τα σεντόνια, τα μαγειρικά σκεύη, τα ρούχα, ο φορητός υπολογιστής, η φωτογραφική μηχανή, τα δύο ποδήλατα στον φορέα και το παιδικό καρότσι δεν είναι όχημα. Είναι περιεχόμενο, και χρειάζονται δικό τους κεφάλαιο, συχνά με απαλλαγή στην κλοπή και με όρο ότι υπήρξε διάρρηξη με ίχνη.
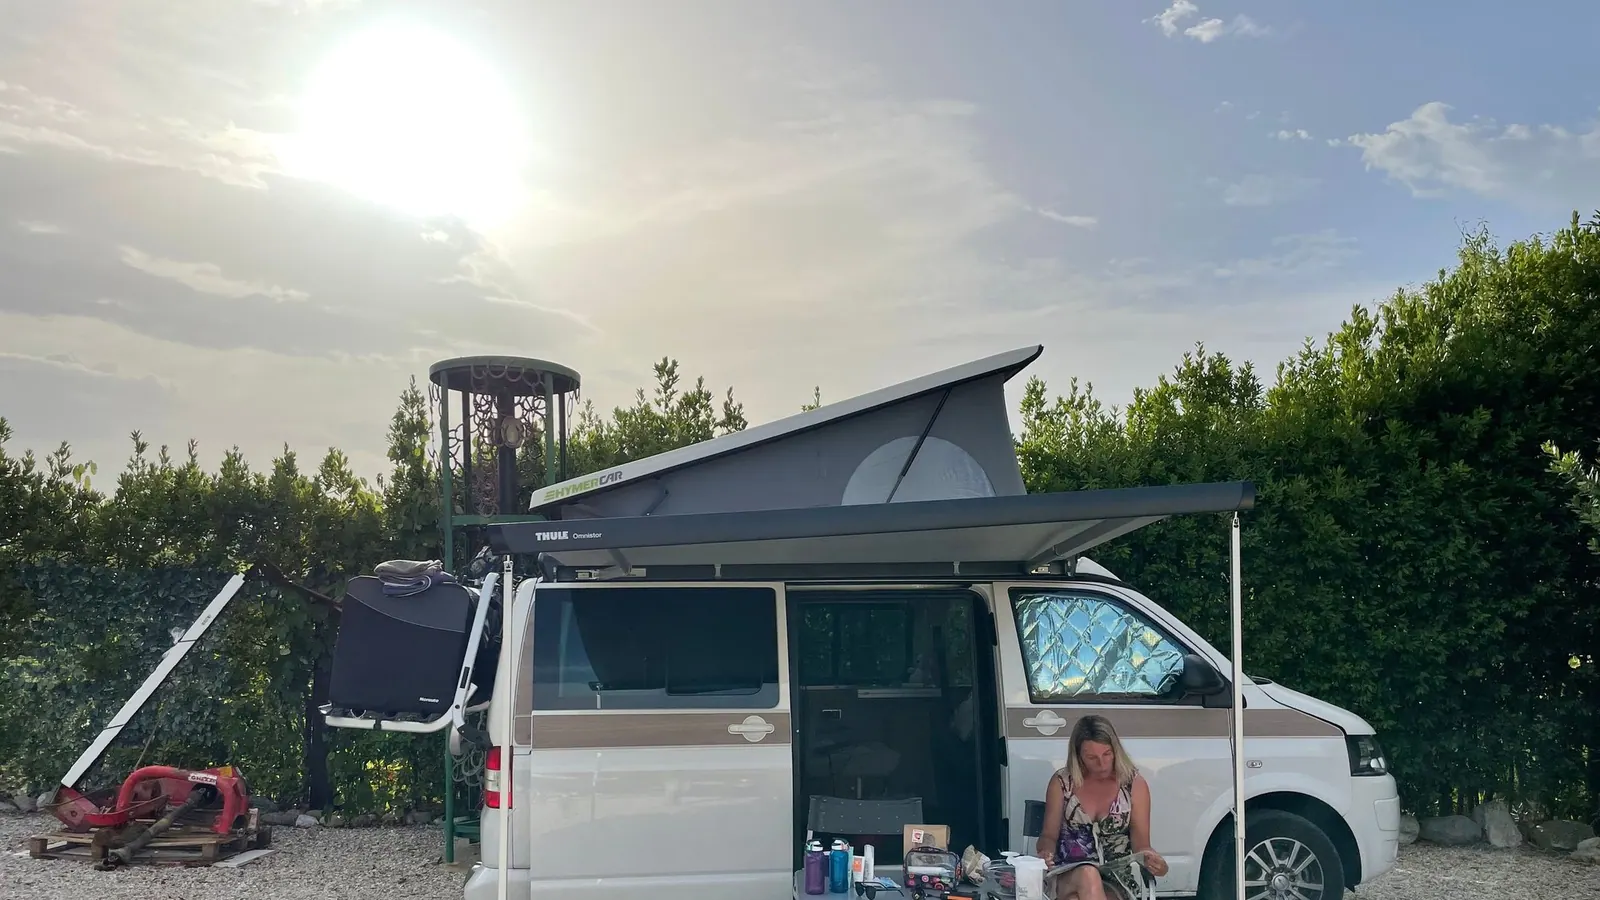
Ο πρόσθετος εξοπλισμός είναι τρίτη κατηγορία. Η τέντα ή μαρκίζα, το ηλιακό πάνελ στην οροφή, η γεννήτρια, η δορυφορική κεραία, ο φορέας ποδηλάτων, το τρέιλερ αποθήκευσης, ο αναστροφέας τάσης. Αυτά βιδώνονται πάνω στο όχημα αλλά δεν ήταν εκεί από το εργοστάσιο. Δηλώστε τα ονομαστικά με αξία. Ένα ηλιακό πάνελ με ρυθμιστή και μπαταρία λιθίου κοστίζει ακριβά και σπάει από ένα δυνατό χαλάζι.
Η τέντα αξίζει ιδιαίτερη προσοχή. Καταστρέφεται εύκολα, συνήθως επειδή φύσηξε ξαφνικά και δεν προλάβατε να τη μαζέψετε. Ένα συμβόλαιο μπορεί να την εξαιρεί ρητά όταν είναι ανοιγμένη. Διαβάστε τον όρο πριν βασιστείτε σε αυτόν.
Η ζημιά που κάνετε ως κατασκήνωση
Όταν το όχημα σταματάει και ανοίγει την τέντα, παύει να είναι όχημα και γίνεται εγκατάσταση. Ο νόμος για την υποχρεωτική ασφάλιση καλύπτει τη ζημιά από την κυκλοφορία του οχήματος. Δεν καλύπτει τη φωτιά που ξεκίνησε από την γκαζιέρα σας και έκαψε τη σκηνή του διπλανού.
Αυτό λύνεται με μια κάλυψη αστικής ευθύνης ακινητοποιημένου οχήματος και εγκατάστασης, που ορισμένες εταιρείες τη δίνουν μέσα στο πακέτο του αυτοκινούμενου και άλλες μόνο αν τη ζητήσετε. Ρωτήστε το όριο και την τιμή της.
Μια εναλλακτική είναι η γενική αστική ευθύνη ιδιώτη, που ορισμένες φορές καλύπτει και τις δραστηριότητες αναψυχής. Ελέγξτε το με προσοχή, γιατί ένα τέτοιο συμβόλαιο μπορεί να εξαιρεί ρητά τη ζημιά που συνδέεται με όχημα, και τότε βρίσκεστε στο κενό ανάμεσα σε δύο συμβόλαια που το καθένα δείχνει το άλλο.
Ταξίδι έξω από τα σύνορα
Με ελληνική πινακίδα κυκλοφορείτε ελεύθερα στην Ευρωπαϊκή Ένωση και στις χώρες του ενιαίου χώρου ασφάλισης, χωρίς χαρτί. Η υποχρεωτική αστική ευθύνη σας ακολουθεί αυτόματα, με τα όρια της χώρας που βρίσκεστε ή τα ελληνικά, όποια είναι μεγαλύτερα.
Στη Σερβία, στο Μαυροβούνιο και στη Βοσνία-Ερζεγοβίνη αρκεί επίσης η ελληνική πινακίδα, όπως εξηγεί ο οδηγός για την πράσινη κάρτα. Οι όροι της Hellas Direct γράφουν ότι πράσινη κάρτα χρειάζεται σε Αλβανία, Αζερμπαϊτζάν, Μαρόκο, Μολδαβία, Ουκρανία, Βόρεια Μακεδονία, Τουρκία και Τυνησία, ότι τη στέλνει μαζί με το ασφαλιστήριο χωρίς χρέωση, και ότι στο Κόσοβο χρειάζεστε τοπική ασφάλιση στα σύνορα4. Ζητήστε την κάρτα πριν φύγετε.
Οι προαιρετικές καλύψεις είναι άλλη ιστορία. Η μικτή, η κλοπή και η οδική βοήθεια δεν ισχύουν παντού αυτόματα. Η οδική βοήθεια ειδικά μπορεί να έχει γεωγραφικό περιορισμό και όριο ρυμούλκησης σε χιλιόμετρα, που για ένα όχημα πέντε τόνων στα Βαλκάνια δεν σημαίνει τίποτα. Ρωτήστε τι γίνεται αν μείνετε στην κεντρική Ευρώπη και πόσο κοστίζει ο επαναπατρισμός του οχήματος.
Ο χειμώνας και η ακινησία
Ένα αυτοκινούμενο συχνά δουλεύει από την άνοιξη ως το φθινόπωρο και μετά κάθεται. Πληρώνετε όμως δώδεκα μήνες.
Η κατάθεση πινακίδων λύνει το μισό πρόβλημα: σταματούν τα τέλη κυκλοφορίας και το συμβόλαιο αναστέλλεται. Το άλλο μισό είναι ότι το όχημα εξακολουθεί να κάθεται κάπου, και συχνά όχι σε κλειστό γκαράζ. Φωτιά, κλοπή, χαλάζι, πεσμένο κλαδί και βανδαλισμός συμβαίνουν ακριβώς σε αυτούς τους μήνες.
Ζητήστε λοιπόν ένα συμβόλαιο μειωμένης κάλυψης για την περίοδο ακινησίας, με πυρκαγιά, κλοπή και φυσικά φαινόμενα, χωρίς αστική ευθύνη κυκλοφορίας. Δεν το προσφέρουν όλες οι εταιρείες και πρέπει να το ζητήσετε με αυτά τα λόγια.
Και μην αφήσετε το όχημα με άδειο ρεζερβουάρ νερού ή με γεμάτο ρεζερβουάρ λυμάτων. Ζημιά από παγετό σε σωληνώσεις δεν είναι ασφαλιστική ζημιά. Είναι έλλειψη συντήρησης, και η εταιρεία θα το πει καθαρά.
Αν το νοικιάζετε σε τρίτους
Μερικοί ιδιοκτήτες βγάζουν το αυτοκινούμενο σε πλατφόρμες ενοικίασης για να καλύψουν τη δόση. Αυτό αλλάζει τα πάντα στο συμβόλαιο, και εκεί γίνεται εύκολα το σοβαρό λάθος.
Η ασφάλιση ιδιωτικής χρήσης καλύπτει ιδιωτική χρήση. Μόλις εισπράξετε μίσθωμα, η χρήση γίνεται επαγγελματική, ακόμα και αν το κάνετε δύο φορές τον χρόνο και ακόμα και αν το λέτε «μοίρασμα εξόδων». Η εταιρεία, αν το μάθει μετά τη ζημιά, έχει καθαρό λόγο να αρνηθεί τις ίδιες ζημιές. Η αστική ευθύνη προς τον τρίτο θα πληρωθεί, γιατί ο νόμος το επιβάλλει, αλλά θα στραφεί εναντίον σας μετά.
Η σωστή διαδρομή είναι να το δηλώσετε και να πάρετε συμβόλαιο βραχυχρόνιας εκμίσθωσης. Κοστίζει περισσότερο, και μπορεί να ζητά ελάχιστη ηλικία οδηγού και ελάχιστα χρόνια διπλώματος. Η πλατφόρμα από τη μεριά της προσφέρει συχνά δικό της πρόγραμμα κάλυψης. Διαβάστε τι ακριβώς είναι: μπορεί να μην είναι ασφαλιστήριο, αλλά είναι συμβατική ανάληψη ευθύνης της πλατφόρμας, με δικά της όρια και δικές της εξαιρέσεις.
Τι κάνετε όταν χτυπήσετε μακριά από το σπίτι
Το αυτοκινούμενο χτυπάει συχνά μακριά από το σπίτι. Αυτό αλλάζει τη διαδικασία, γιατί δεν έχετε ούτε συνεργείο εμπιστοσύνης ούτε δεύτερο αυτοκίνητο.
Στην Ελλάδα, τα βήματα είναι τα συνηθισμένα: φιλικός διακανονισμός όπου γίνεται, φωτογραφίες, στοιχεία του άλλου οδηγού, δήλωση στην εταιρεία μέσα σε οκτώ ημέρες3. Ζητήστε όμως αμέσως και δύο πράγματα που στο αυτοκίνητο δεν σκέφτεστε: πού θα φυλαχτεί το όχημα και πού θα κοιμηθείτε εσείς. Ορισμένα πακέτα δίνουν διαμονή μετά από ακινητοποίηση. Η Hellas Direct, για παράδειγμα, στην οδική βοήθεια πληρώνει ξενοδοχείο έως τρεις νύχτες, όταν μείνετε πάνω από 50 χιλιόμετρα από την κατοικία σας4. Ελέγξτε όμως αν η οδική βοήθεια δέχεται το βάρος του δικού σας οχήματος.
Στο εξωτερικό, η σειρά αλλάζει. Πρώτα ενημερώνετε το κέντρο βοήθειας της εταιρείας σας, όχι το συνεργείο. Δεύτερο, μην υπογράψετε τίποτα σε γλώσσα που δεν καταλαβαίνετε. Τρίτο, κρατήστε κάθε απόδειξη, ακόμα και για ένα ταξί. Και τέταρτο, ρωτήστε από πριν πόσο καλύπτεται ο επαναπατρισμός του οχήματος, γιατί η μεταφορά ενός βαριού οχήματος από τη Βαυαρία στην Ελλάδα κοστίζει ακριβά.
Τι λέει ο νόμος
Το προεδρικό διάταγμα 237/1986 ορίζει ότι κάθε όχημα που κυκλοφορεί σε δρόμο πρέπει να έχει ασφάλιση αστικής ευθύνης5. Το αυτοκινούμενο είναι όχημα, χωρίς εξαίρεση. Τα ελάχιστα όρια είναι 1.300.000 ευρώ για σωματικές βλάβες ανά θύμα και 1.300.000 ευρώ για υλικές ζημιές ανά ατύχημα, από την 1η Ιανουαρίου 20226.
Το ίδιο διάταγμα καλύπτει και το όχημα που είναι σταματημένο σε χώρο που χρησιμοποιείται για κυκλοφορία. Ένα αυτοκινούμενο παρκαρισμένο σε δημόσιο χώρο που πήρε φωτιά και έκαψε το διπλανό αυτοκίνητο είναι περίπτωση της υποχρεωτικής ασφάλισης. Το ίδιο όχημα μέσα σε ιδιωτικό κάμπινγκ, με ανοιγμένη τέντα, είναι πολύ πιο αμφισβητούμενη περίπτωση.
Το άρθρο 3 του νόμου 2496/1997 σας υποχρεώνει να δηλώσετε κάθε στοιχείο που είναι ουσιώδες για τον κίνδυνο3. Αν το βαν σας μετατράπηκε σε κατοικήσιμο, με κουζίνα, φιάλη υγραερίου και ηλεκτρική εγκατάσταση, αυτό είναι ουσιώδες στοιχείο. Δεν είναι ίδιος κίνδυνος πυρκαγιάς με ένα άδειο φορτηγάκι. Πείτε το και ζητήστε να γραφτεί.
Τι δείχνουν τα δημόσια στοιχεία
Δημόσια τιμή για αυτοκινούμενο δεν βρήκαμε, και η επετηρίδα της ΕΑΕΕ δεν το μετρά χωριστά. Μετρά όμως τα επιβατικά και τα φορτηγά ιδιωτικής χρήσης, και ένα αυτοκινούμενο γράφεται στην άδεια ως το ένα ή το άλλο. Από τη συχνότητα των ζημιών, το μέσο κόστος τους και τον δείκτη ζημιών βγαίνει το μέσο καθαρό ασφάλιστρο κάθε κάλυψης1:
| 2024, μέσο καθαρό ασφάλιστρο | Επιβατικό | Φορτηγό ιδιωτικής χρήσης |
|---|---|---|
| Αστική ευθύνη | 147 € | 230 € |
| Ίδιες ζημιές | 131 € | 261 € |
| Κλοπή | 40 € | 54 € |
| Θραύση κρυστάλλων | 20 € | 26 € |
| Πυρκαγιά | 10 € | 21 € |
Στα φορτηγά ιδιωτικής χρήσης η ΕΑΕΕ μέτρησε 11,05 ζημιές αστικής ευθύνης στα 100 οχήματα, με μέσο κόστος 1.326 ευρώ. Στα επιβατικά 7,55, με μέσο κόστος 1.421 ευρώ2.
Δύο προσοχές. Πρώτον, είναι μέσοι όροι όλων των οχημάτων της κατηγορίας, μικρών και μεγάλων. Ένα αυτοκινούμενο αξίζει πολύ περισσότερο από το μέσο όχημα, οπότε οι ίδιες ζημιές του κοστίζουν περισσότερα. Δεύτερον, τα ποσά είναι πριν από τον φόρο ασφαλίστρων και την εισφορά του Επικουρικού Κεφαλαίου. Το περιεχόμενο και ο πρόσθετος εξοπλισμός δεν έχουν δημόσια τιμή.
Ένα παράδειγμα
Ο Νίκος και η Άννα από τα Τρίκαλα αγόρασαν πέρσι αυτοκινούμενο έξι ετών, μεικτού βάρους 3,4 τόνων, αξίας 42.000 ευρώ. Ταξιδεύουν Απρίλιο με Σεπτέμβριο, κυρίως στην Ήπειρο και στη Χαλκιδική.
Δημόσια τιμή για το όχημά τους δεν υπάρχει, οπότε τα ποσά εδώ είναι υποθέσεις. Έστω ότι η αστική ευθύνη τους κοστίζει 300 ευρώ και οι ίδιες ζημιές 900 ευρώ, με απαλλαγή 500. Προσθέτουν κλοπή, πυρός, οδική βοήθεια με ρυμούλκηση βαρέος οχήματος, και μια γραμμή περιεχομένου 3.000 ευρώ. Έστω ότι το σύνολο φτάνει τα 1.300 ευρώ.
Τον Ιούλιο, σε κάμπινγκ στη Σιθωνία, φυσάει ξαφνικά και η ανοιγμένη τέντα στραβώνει τον βραχίονα και σκίζεται. Κόστος αντικατάστασης 1.150 ευρώ. Έστω ότι ο όρος του συμβολαίου τους εξαιρεί τη ζημιά στην τέντα όταν αυτή είναι ανοιγμένη και ο άνεμος ξεπερνάει τα έξι μποφόρ. Η μετεωρολογική βεβαίωση δείχνει επτά. Δεν παίρνουν τίποτα.
Την ίδια χρονιά, τον Σεπτέμβριο, ένα κλαδί πέφτει στην οροφή και σπάει τον φεγγίτη και το ηλιακό πάνελ. Ζημιά 1.900 ευρώ. Ο φεγγίτης είναι μέρος του οχήματος και πληρώνεται από τις ίδιες ζημιές. Το πάνελ το είχαν δηλώσει στον πρόσθετο εξοπλισμό με 1.400 ευρώ, οπότε πληρώνεται και αυτό. Μετά την απαλλαγή των 500 ευρώ παίρνουν 1.400.
Ένα δεύτερο παράδειγμα, με παλιό όχημα
Ο Λευτέρης, 61 ετών, στη Ρόδο, έχει ένα αυτοκινούμενο του 2004 που το πήρε 14.000 ευρώ. Κινείται όλο τον χρόνο, γιατί στο νησί ο καιρός το επιτρέπει, και το χρησιμοποιεί κυρίως για ψάρεμα.
Στη Δωδεκάνησο οι ζημιές αστικής ευθύνης είναι λιγότερες από τον μέσο όρο της χώρας2. Έστω ότι η αστική ευθύνη του κοστίζει 150 ευρώ και οι ίδιες ζημιές 300 ευρώ, με απαλλαγή 500. Ο Λευτέρης κάνει τον λογαριασμό και αποφασίζει να μην τις πάρει: σε ένα όχημα αυτής της αξίας, η ολική καταστροφή του δίνει 14.000 μείον την παλαίωση, ενώ οι μικρές ζημιές μένουν κάτω από την απαλλαγή. Κρατάει όμως πυρός και κλοπής, έστω με 70 ευρώ, γιατί το όχημα κοιμάται σε ακάλυπτο χώρο.
Τον Νοέμβριο, δυνατή νοτιά ρίχνει ένα ευκάλυπτο πάνω στην οροφή. Ζημιά 5.200 ευρώ, δηλαδή πάνω από το ένα τρίτο της αξίας. Χωρίς ίδιες ζημιές και χωρίς κάλυψη φυσικών φαινομένων, ο Λευτέρης πληρώνει ολόκληρο το ποσό. Η κάλυψη φυσικών φαινομένων θα του κόστιζε ένα μικρό μέρος της ζημιάς. Αυτό είναι το πραγματικό δίλημμα σε παλιό όχημα: οι ίδιες ζημιές μπορεί να μην αξίζουν, αλλά τα φυσικά φαινόμενα συχνά αξίζουν, και τα δύο μπερδεύονται εύκολα.
Τα λάθη που κοστίζουν
- Ασφαλίζετε μόνο το όχημα και ξεχνάτε ό,τι έχετε μέσα. Κάντε το εξής: κάντε μια λίστα με ό,τι ταξιδεύει μαζί σας, βγάλτε ένα σύνολο, και ζητήστε γραμμή περιεχομένου με αυτό το κεφάλαιο.
- Δεν δηλώνετε τον πρόσθετο εξοπλισμό. Τέντα, πάνελ, γεννήτρια, φορέας. Η διόρθωση: ονομαστική δήλωση με αξία, και ενημέρωση κάθε φορά που προσθέτετε κάτι.
- Θεωρείτε ότι η ασφάλεια οχήματος σας καλύπτει και ως κατασκήνωση. Τι κάνετε: ζητήστε κάλυψη αστικής ευθύνης ακινητοποιημένου οχήματος και εγκατάστασης, με όριο που φτάνει για μια φωτιά σε κάμπινγκ.
- Αφήνετε το συμβόλαιο ενεργό όλο τον χειμώνα με πλήρεις καλύψεις. Η λύση: κατάθεση πινακίδων και μειωμένη κάλυψη πυρός και κλοπής για τους μήνες που κάθεται.
- Δεν ελέγχετε το όριο ρυμούλκησης της οδικής βοήθειας. Ένα όχημα τεσσάρων τόνων δεν το σηκώνει το συνηθισμένο γερανάκι. Το σωστό: ζητήστε γραπτά ότι η κάλυψη περιλαμβάνει βαρέα οχήματα και δείτε τα χιλιόμετρα.
- Δεν λέτε ότι το βαν μετατράπηκε σε κατοικήσιμο. Αντί γι’ αυτό: δηλώστε τη μετατροπή και την εγκατάσταση υγραερίου πριν την έναρξη, όχι μετά τη φωτιά.
Το αυτοκινούμενο είναι από τις ακριβότερες αγορές μιας οικογένειας, και το ασφαλιστήριό του γράφεται εύκολα σε πέντε λεπτά σαν να ήταν ένα κλασικό αυτοκίνητο. Δώστε του μισή ώρα και τρεις επιπλέον γραμμές. Στη σύγκριση ασφάλειας αυτοκινήτου θα δείτε τον μέσο όρο της αγοράς από δημόσια στοιχεία και τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη. Ζητήστε χωριστά τιμή για το περιεχόμενο και τον εξοπλισμό.
Συχνές ερωτήσεις
Πόσο κοστίζει η ασφάλεια ενός αυτοκινούμενου;
Δημόσια τιμή για αυτοκινούμενο δεν υπάρχει. Από τα στοιχεία της ΕΑΕΕ, το μέσο καθαρό ασφάλιστρο αστικής ευθύνης είναι 147 ευρώ για επιβατικό και 230 ευρώ για φορτηγό ιδιωτικής χρήσης, ανάλογα με το τι γράφει η άδεια. Οι ίδιες ζημιές κοστίζουν κατά μέσο όρο 131 και 261 ευρώ αντίστοιχα, αλλά ένα αυτοκινούμενο αξίζει πολύ περισσότερο από το μέσο όχημα.
Καλύπτει η ασφάλεια τα πράγματα που έχω μέσα στο τροχόσπιτο;
Όχι από μόνη της. Το συμβόλαιο οχήματος καλύπτει το όχημα, όχι το περιεχόμενο. Τα σκεύη, τα ρούχα, τα ποδήλατα, το λάπτοπ και η τηλεόραση χρειάζονται ξεχωριστή γραμμή περιεχομένου, με δικό της κεφάλαιο και δική της απαλλαγή για κλοπή.
Ασφαλίζεται το τροχόσπιτο όσο είναι παρκαρισμένο σε κάμπινγκ;
Η υποχρεωτική αστική ευθύνη ισχύει και όταν το όχημα είναι σταματημένο. Η ζημιά όμως που κάνετε ως κατασκήνωση, δηλαδή φωτιά από τη γκαζιέρα ή νερό στον διπλανό, είναι αστική ευθύνη από άλλη αιτία. Ζητήστε ρητά την κάλυψη ακινητοποιημένου οχήματος και εγκατάστασης.
Χρειάζομαι πράσινη κάρτα για την Ευρώπη;
Για τις χώρες της Ευρωπαϊκής Ένωσης και για τη Σερβία, το Μαυροβούνιο και τη Βοσνία-Ερζεγοβίνη αρκεί η ελληνική πινακίδα. Οι όροι της Hellas Direct γράφουν ότι πράσινη κάρτα χρειάζεται σε Αλβανία, Αζερμπαϊτζάν, Μαρόκο, Μολδαβία, Ουκρανία, Βόρεια Μακεδονία, Τουρκία και Τυνησία. Για το Κόσοβο χρειάζεστε τοπική ασφάλιση στα σύνορα.
Συμφέρει να καταθέσω πινακίδες τον χειμώνα;
Συχνά ναι, αν το όχημα κάθεται μήνες. Με κατάθεση πινακίδων δεν πληρώνετε τέλη κυκλοφορίας και το συμβόλαιο αναστέλλεται. Κρατήστε όμως, αν σας τη δίνουν, κάλυψη πυρός και κλοπής για τον χώρο στάθμευσης, γιατί το όχημα κινδυνεύει και όταν κάθεται.
Το τροχόσπιτο που σέρνω θέλει δική του ασφάλεια;
Αν έχει δική του πινακίδα και άδεια, ναι, θέλει δική του υποχρεωτική ασφάλιση. Όταν προκληθεί ατύχημα ενώ είναι συνδεδεμένο, ο νόμος κάνει τους ασφαλιστές του ρυμουλκού και του τροχόσπιτου υπεύθυνους εις ολόκληρον απέναντι στο θύμα. Δείτε τον οδηγό για τα ρυμουλκούμενα.
Καλύπτεται η ζημιά στη μαρκίζα και στα εξωτερικά εξαρτήματα;
Μόνο αν γράφονται. Η τέντα, το ηλιακό πάνελ στην οροφή, ο φορέας ποδηλάτων και η κεραία θεωρούνται πρόσθετος εξοπλισμός. Δηλώστε τα με αξία στον πίνακα. Χωρίς αναφορά, ο πραγματογνώμονας τα αφαιρεί από την εκτίμηση και πληρώνει μόνο το αμάξωμα.
Τι γίνεται αν το οδηγήσει φίλος μου;
Ισχύει ό,τι και στο αυτοκίνητο. Η υποχρεωτική αστική ευθύνη ακολουθεί το όχημα, άρα ο τρίτος αποζημιώνεται. Οι ίδιες ζημιές όμως μπορεί να έχουν περιορισμό ηλικίας ή διπλώματος. Σε όχημα άνω των 3,5 τόνων χρειάζεται και η κατάλληλη κατηγορία διπλώματος, αλλιώς η μικτή δεν πληρώνει.
Νόμοι που αναφέρει το άρθρο: π.δ. 237/1986 άρ. 2 · π.δ. 237/1986 άρ. 6 · ν. 2496/1997 άρ. 3
Πηγές
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑ΕΑΕΕ, Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων 2024, πίνακες 3Α, 3Β, 6 και 7Α, 2025
- ↑ν. 2496/1997, Ασφαλιστική σύμβαση, άρθρα 3, 7 και 17, 1997
- ↑Hellas Direct, Όροι Ασφάλισης Οχήματος, 2025
- ↑π.δ. 237/1986 για την υποχρεωτική ασφάλιση αστικής ευθύνης οχημάτων, 1986
- ↑ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024), άρθρο 5: ελάχιστα ποσά και ρυμουλκούμενα, π.δ. 237/1986 άρθρο 6, 2024
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.