Με μια ματιά
Πώς πληρώνεται η ζημιά από νερό στην ασφάλεια κατοικίας;
Η ζημιά από νερό πληρώνεται από την κάλυψη θραύσης ή διαρροής σωληνώσεων, όταν ο σωλήνας έσπασε ξαφνικά και όχι όταν έσταζε μήνες. Από το ποσό φεύγει η απαλλαγή που γράφει το συμβόλαιο, οπότε οι μικρές ζημιές δίνουν λίγα. Τον γείτονα από κάτω τον πληρώνει η αστική σας ευθύνη.
- Η κάλυψη λέγεται «ζημιές από θραύση ή διαρροή σωληνώσεων» και πληρώνει τη ζημιά που έκανε το νερό, όχι τη φθορά που το προκάλεσε.
- Στις κατοικίες της έρευνας της ΕΑΕΕ, η θραύση σωλήνων έδωσε 2.044 από τις 6.836 ζημιές του 2024, σχεδόν μία στις τρεις1. Από κάθε αποζημίωση φεύγει η απαλλαγή του συμβολαίου.
- Τα έξοδα έρευνας και αποκατάστασης, δηλαδή το σπάσιμο και το ξαναφτιάξιμο για να βρεθεί ο σωλήνας, είναι ξεχωριστή γραμμή με δικό της όριο.
- Σταδιακή διαρροή, υγρασία, μούχλα και φθορά δεν είναι «απρόβλεπτη και ξαφνική» ζημιά, όπως την ορίζουν οι όροι, και δεν πληρώνονται2.
- Ο γείτονας από κάτω πληρώνεται από τη δική σας αστική ευθύνη προς τρίτους, όχι από την κάλυψη νερού.
Η ουσία
Η ζημιά από νερό είναι η απαίτηση που βλέπουν πολύ συχνά οι εταιρείες στα συμβόλαια κατοικίας: το 2024 η θραύση σωλήνων ήταν η πρώτη αιτία ζημιάς στις κατοικίες της έρευνας της ΕΑΕΕ1. Δεν είναι η φωτιά, δεν είναι ο σεισμός, δεν είναι η κλοπή. Είναι ένα ρακόρ κάτω από τον νεροχύτη, ένας εύκαμπτος σωλήνας του πλυντηρίου, ένα καλοριφέρ που σκούριασε από μέσα. Και η γραμμή που κρίνει αν θα πληρωθείτε δεν είναι το ποσό: είναι αν το νερό βγήκε ξαφνικά ή αν έτρεχε σιγά σιγά επί μήνες. Αυτός ο οδηγός εξηγεί αυτή τη διάκριση, τι ακριβώς πληρώνεται, πόσο κρατάει η απαλλαγή, και τι κάνετε την πρώτη ώρα ώστε να μην τη χάσετε την υπόθεση μόνοι σας.
Γιατί το νερό είναι η πιο συχνή ζημιά
Ένα ελληνικό διαμέρισμα έχει δεκάδες μέτρα σωλήνα μέσα στους τοίχους και στο δάπεδο, και τουλάχιστον δεκαπέντε σημεία σύνδεσης: νεροχύτης, πλυντήριο πιάτων, πλυντήριο ρούχων, μπανιέρα, λεκάνη, νιπτήρες, θερμοσίφωνας, καλοριφέρ, μπόιλερ. Κάθε σημείο σύνδεσης είναι μια ένωση, και κάθε ένωση κάποτε φεύγει.
Τα κτίρια που χτίστηκαν στη δεκαετία του εβδομήντα και του ογδόντα έχουν σιδηροσωλήνες. Ο σίδερος σκουριάζει από μέσα προς τα έξω, και η σκουριά λεπταίνει το τοίχωμα μέχρι που το νερό βρίσκει διέξοδο. Δεν υπάρχει προειδοποίηση, γιατί δεν βλέπετε το εσωτερικό του σωλήνα. Στα νεότερα κτίρια με πλαστικό ή με χαλκό η αστοχία είναι σπανιότερη, αλλά εκεί σκάνε οι εύκαμπτοι σωλήνες των συσκευών, που είναι λάστιχο και έχουν περιορισμένη ζωή.
Προσθέστε ότι το νερό δεν μένει εκεί που ξεκίνησε. Τρέχει στο δάπεδο, περνάει από τον αρμό, κατεβαίνει στον από κάτω, και σε τρεις ώρες έχετε τρεις ζημιές σε δύο ιδιοκτησίες. Γι αυτό η μέση ζημιά νερού είναι μικρότερη από μια ζημιά φωτιάς αλλά συμβαίνει πιο συχνά. Στις κατοικίες της ΕΑΕΕ το 2023, η θραύση σωλήνων έδωσε 4.131 ζημιές με μέσο ποσό περίπου 1.290 ευρώ, και η φωτιά 1.114 ζημιές με μέσο ποσό περίπου 7.890 ευρώ1.
Η γραμμή που κρίνει τα πάντα
Κάθε συμβόλαιο ασφαλίζει «αιφνίδιο και απρόβλεπτο» γεγονός. Οι γενικοί όροι της Ατλαντικής Ένωσης, για παράδειγμα, ορίζουν τη ζημιά ως «απρόβλεπτη και ξαφνική»2. Η φράση δεν είναι διακοσμητική. Είναι ο ορισμός του ασφαλιστικού κινδύνου, και στο νερό χωρίζει τις υποθέσεις σε δύο σωρούς.
Στον πρώτο σωρό είναι η αιφνίδια θραύση. Υπάρχει μια στιγμή πριν την οποία όλα δούλευαν και μετά την οποία έτρεχε νερό. Έφυγε το ρακόρ του νιπτήρα. Έσκασε ο εύκαμπτος του πλυντηρίου στις τρεις τα ξημερώματα. Τρύπησε το σώμα του καλοριφέρ. Πάγωσε ο σωλήνας στο μπαλκόνι και έσπασε. Χάλασε η βαλβίδα του πλυντηρίου πιάτων και έμεινε ανοιχτή. Όλα αυτά πληρώνονται.
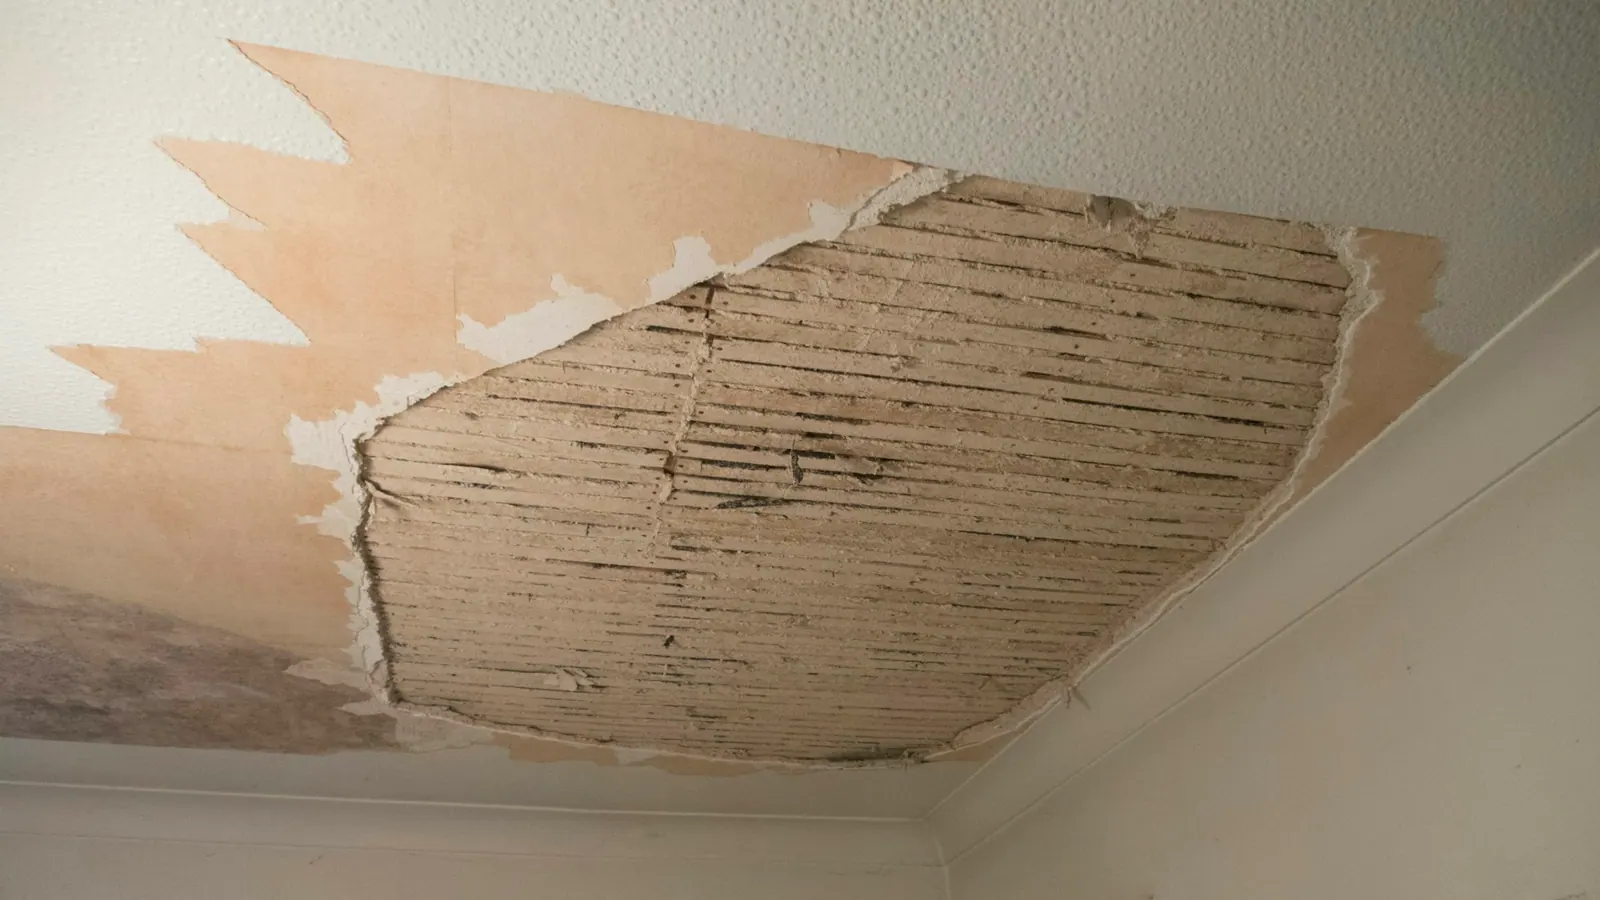
Στον δεύτερο σωρό είναι η σταδιακή διαρροή. Ένας σωλήνας που στάζει σταγόνα σταγόνα μέσα στον τοίχο. Ένα σιφόνι που δεν στεγανοποιεί καλά και βρέχει το ντουλάπι. Αρμοί μπανιέρας που πέρασαν νερό στον διπλανό τοίχο επί τρία χρόνια. Μια ταράτσα με κακή μόνωση. Αυτά είναι φθορά και συντήρηση, όχι ατύχημα, και δεν πληρώνονται.
Πώς ξεχωρίζει ο πραγματογνώμονας; Από τη μορφή του λεκέ. Ένας αιφνίδιος λεκές έχει σαφές όριο και είναι φρέσκος σε όλη του την έκταση. Ένας χρόνιος λεκές έχει δακτυλίους, σαν κορμός δέντρου, γιατί κάθε φορά που στέγνωσε άφησε άλατα στην περίμετρο. Από την κατάσταση του σοβά: η χρόνια υγρασία τον κάνει σκόνη και φουσκώνει το χρώμα, η φρέσκια απλώς τον βρέχει. Από τη σκουριά γύρω από την τρύπα του σωλήνα. Και από τα άλατα, που χρειάζονται μήνες για να σχηματιστούν.
Υπάρχει μια ενδιάμεση περίπτωση, και είναι η πιο συχνή αιτία διαφωνίας. Ο σωλήνας έσταζε επί έξι μήνες μέσα στον τοίχο χωρίς κανείς να μπορεί να το ξέρει, και μια μέρα άνοιξε τελείως. Εδώ η εταιρεία μπορεί να προτείνει μερική αποζημίωση: πληρώνει τη ζημιά της τελευταίας ημέρας και όχι την προϋπάρχουσα υγρασία. Αν σας γίνει τέτοια πρόταση, ζητήστε γραπτά ποιο ποσό αντιστοιχεί σε τι, και κρατήστε το δικαίωμα να φέρετε δικό σας πραγματογνώμονα.
Τι πληρώνει ακριβώς η κάλυψη
Πληρώνει τα κτιριακά που χάλασε το νερό: σοβάδες, χρώματα, γυψοσανίδες, ξύλινα δάπεδα που φούσκωσαν, πλακάκια που ξεκόλλησαν, ψευδοροφές, ηλεκτρικές εγκαταστάσεις που βράχηκαν.
Πληρώνει το περιεχόμενο που καταστράφηκε, αν έχετε ασφαλισμένο περιεχόμενο: τη ντουλάπα που φούσκωσε από κάτω, το χαλί, τον καναπέ, τα ηλεκτρονικά που ήταν στο πάτωμα, τα βιβλία. Το περιεχόμενο αποζημιώνεται σε αξία καινούργιου ή σε τρέχουσα αξία, ανάλογα με το τι λέει το συμβόλαιο, και η διαφορά σε μια τριετή ντουλάπα είναι μεγάλη.
Πληρώνει τα έξοδα καθαρισμού και αφύγρανσης, δηλαδή τα μηχανήματα που νοικιάζετε για να στεγνώσει ο τοίχος πριν βαφτεί.
Πληρώνει, όπου υπάρχει η κάλυψη, τα έξοδα προσωρινής διαμονής όσο το σπίτι δεν κατοικείται. Στο νερό αυτό σπάνια χρειάζεται, εκτός από μεγάλες ζημιές.
Και πληρώνει, με τη ρητή κάλυψη, τα έξοδα έρευνας και αποκατάστασης.
Τα έξοδα έρευνας: η γραμμή που ξεχνάνε όλοι
Ο σωλήνας που έσπασε είναι μέσα στον τοίχο ή κάτω από το δάπεδο. Για να τον φτάσει ο υδραυλικός πρέπει να σπάσει πλακάκια, να ανοίξει σοβά, να βγάλει ντουλάπια. Μετά την επισκευή, όλα αυτά πρέπει να ξαναγίνουν, και τα πλακάκια του 2006 δεν υπάρχουν πια στην αγορά, οπότε συχνά αλλάζει όλο το μπάνιο.
Αυτή η δουλειά μπορεί να κοστίσει περισσότερο από τη ζημιά που έκανε το ίδιο το νερό. Χωρίς την κάλυψη εξόδων έρευνας και αποκατάστασης, η εταιρεία πληρώνει μόνο τον βρεγμένο σοβά και σας αφήνει το σπασμένο μπάνιο.
Η κάλυψη δίνεται με όριο, ένα ποσό ή ένα ποσοστό του κεφαλαίου. Πρέπει να υπάρχει σε κάθε συμβόλαιο κατοικίας, ιδίως σε διαμέρισμα πάνω από είκοσι ετών. Ζητήστε να τη δείτε στον πίνακα καλύψεων με ποσό δίπλα.
Μία λεπτομέρεια που κρίνει υποθέσεις: η κάλυψη ισχύει και όταν η έρευνα αποδειχθεί λανθασμένη. Αν σπάσατε τον σωστό τοίχο και ο σωλήνας ήταν στον διπλανό, τα δύο σπασίματα καλύπτονται, εφόσον η έρευνα ήταν εύλογη. Πείτε το στον πραγματογνώμονα αν προσπαθήσει να κόψει το πρώτο.
Η απαλλαγή, με αριθμούς
Η απαλλαγή είναι το ποσό κάθε ζημιάς που μένει σε εσάς, και η εταιρεία πληρώνει μόνο τη διαφορά2. Το ποσό της το γράφει ο πίνακας του συμβολαίου σας. Μπορεί να γράφεται ως ποσοστό της ζημιάς με ένα ελάχιστο ποσό, και τότε το ελάχιστο είναι που δαγκώνει.
Έστω απαλλαγή 10% με ελάχιστο 500 ευρώ. Το 10% φτάνει τα 500 ευρώ μόνο όταν η ζημιά ξεπεράσει τα 5.000. Ζημιά 1.000 ευρώ: παίρνετε 500. Ζημιά 2.000: παίρνετε 1.500. Ζημιά 5.000: παίρνετε 4.500. Ζημιά 12.000: το 10% είναι 1.200, μεγαλύτερο από το ελάχιστο, οπότε παίρνετε 10.800.
Το συμπέρασμα είναι πρακτικό. Αν η ζημιά είναι λίγο πάνω από το ελάχιστο της απαλλαγής, παίρνετε λίγα και βάζετε δήλωση στο ιστορικό σας. Όσο μεγαλύτερη η ζημιά, τόσο πιο καθαρά αξίζει η δήλωση.
Ορισμένα πακέτα διαφημίζονται ως «χωρίς απαλλαγές». Διαβάστε τη μικρή γραμμή: η απαλλαγή μπορεί να φεύγει από τις μικρές καλύψεις και να μένει στο νερό και στον σεισμό, που είναι ακριβώς οι δύο όπου την πληρώνετε.
Ο γείτονας από κάτω
Το νερό σας πέρασε στο ταβάνι του από κάτω και του χάλασε τη ψευδοροφή και τον καναπέ. Αυτό δεν είναι δική σας ζημιά, είναι ζημιά τρίτου, και η κάλυψη «ζημιές από νερό» δεν το αγγίζει. Το πληρώνει η κάλυψη αστικής ευθύνης προς τρίτους, που μπορεί να είναι μέσα στο πακέτο σας, με δικό της όριο.
Για να πληρωθεί, χρειάζεται να στοιχειοθετηθεί δική σας ευθύνη. Σε αιφνίδια θραύση μπορεί να αναγνωριστεί χωρίς μάχη. Σε σταδιακή διαρροή που αγνοήσατε, η ευθύνη σας είναι ακόμα πιο καθαρή νομικά, αλλά η ασφάλεια εξαιρεί τη σταδιακή διαρροή, οπότε πληρώνετε εσείς. Είναι μια από τις λίγες περιπτώσεις όπου η αμέλεια σας βλάπτει δύο φορές.
Αν η αιτία ήταν κοινή σωλήνα της πολυκατοικίας, δεν φταίτε εσείς και δεν πληρώνει το δικό σας συμβόλαιο. Πληρώνει το κοινόχρηστο, αν υπάρχει. Αν δεν υπάρχει, πληρώνουν όλοι οι συνιδιοκτήτες κατά τα χιλιοστά τους, και το μάζεμα των χρημάτων είναι δική σας ταλαιπωρία.
Και υπάρχει το αντίστροφο: σας ήρθε νερό από πάνω. Μιλάτε πρώτα με τον γείτονα, όχι με δικηγόρο. Ζητάτε τα στοιχεία του συμβολαίου του και δηλώνετε και στη δική σας εταιρεία, ώστε να έχετε δεύτερο δρόμο αν εκείνος δεν έχει κάλυψη.
Το κλειστό σπίτι και ο γενικός διακόπτης
Ένα συμβόλαιο κατοικίας μπορεί να έχει όρο για τα σπίτια που μένουν κλειστά: αν η κατοικία μείνει ακατοίκητη πάνω από έναν αριθμό συνεχόμενων ημερών, πρέπει να έχει κλείσει ο γενικός διακόπτης νερού και να έχουν αδειάσει οι σωληνώσεις όπου υπάρχει κίνδυνος παγετού. Στο έγγραφο πληροφοριών της Υδρογείου για μικρά καταλύματα, για παράδειγμα, η ζημιά από σωλήνες δεν καλύπτεται αν ο χώρος μείνει κενός πάνω από 45 συνεχόμενες ημέρες3.
Ο λόγος είναι απλός. Έστω ένα ρακόρ που φεύγει σε κατοικημένο σπίτι: η ζημιά μένει μικρή, για παράδειγμα 800 ευρώ, γιατί το ακούτε. Το ίδιο ρακόρ σε κλειστό εξοχικό τον Δεκέμβριο τρέχει έξι εβδομάδες, και η ζημιά μπορεί να φτάσει τις 15.000 ευρώ, συν τον λογαριασμό του νερού.
Αν έχετε εξοχικό, αυτός ο όρος είναι το πιο σημαντικό πράγμα στο συμβόλαιό σας. Κλείστε τον γενικό κάθε φορά που φεύγετε, ακόμα και για δέκα ημέρες. Είναι δύο δευτερόλεπτα και σας κρατάει την κάλυψη.
Το ίδιο ισχύει όταν πάτε διακοπές τον Αύγουστο. Οι ημέρες του όρου περνούν πιο εύκολα από όσο νομίζετε, ιδίως αν συνδυάσετε δύο ταξίδια.
Τι κάνετε την πρώτη ώρα
Κλείνετε τον γενικό διακόπτη νερού. Αν η ζημιά είναι στο καλοριφέρ, κλείνετε τον λέβητα και τη βάνα του σώματος. Αν έχει βραχεί ηλεκτρική εγκατάσταση, κατεβάζετε τον γενικό του ρεύματος.
Φωτογραφίζετε πριν καθαρίσετε. Το νερό στο πάτωμα, το βρεγμένο ταβάνι, το σπασμένο εξάρτημα, τα έπιπλα από κοντά και από μακριά. Βίντεο τριάντα δευτερολέπτων αξίζει όσο είκοσι φωτογραφίες.
Τηλεφωνείτε στην εταιρεία την ίδια ημέρα. Ο νόμος σας δίνει οκτώ ημέρες, αλλά η καθυστέρηση δίνει στην εταιρεία επιχείρημα ότι η ζημιά μεγάλωσε από δική σας ολιγωρία.
Καλείτε υδραυλικό για να σταματήσει η ζημιά και κρατάτε την απόδειξη. Δεν κάνετε οριστική επισκευή και δεν πετάτε τίποτα πριν έρθει ο πραγματογνώμονας. Το σπασμένο ρακόρ, ο τρυπημένος εύκαμπτος και το κομμάτι του σωλήνα είναι το αποδεικτικό σας υλικό για το «αιφνίδιο». Βάλτε τα σε μια σακούλα.
Ειδοποιείτε τον από κάτω γείτονα, ακόμα και αν δεν φαίνεται ακόμα τίποτα στο ταβάνι του. Το νερό χρειάζεται ώρες για να διαπεράσει την πλάκα, και μια έγκαιρη κουβέντα γλιτώνει μια δυσάρεστη έκπληξη σε τρεις ημέρες.
Βάζετε αφυγραντήρα και ανεμιστήρες. Η υποχρέωση περιορισμού της ζημιάς είναι νομική, και οι δαπάνες που κάνετε γι αυτήν αποζημιώνονται.
Πού διαφέρουν οι εταιρείες
Οι διαφορές στο νερό κρύβονται σε τέσσερα σημεία, και φαίνονται μόνο στη ζημιά.
Το ελάχιστο της απαλλαγής. Αλλάζει από εταιρεία σε εταιρεία, και μπορεί να ανεβαίνει σε παλιά κτίρια. Ρωτήστε το νούμερο, όχι το ποσοστό.
Η ηλικία των σωληνώσεων ως όρος. Σε παλιά κτίρια, ένα συμβόλαιο μπορεί να βάζει όρο ότι οι σωληνώσεις έχουν αντικατασταθεί, ή να ανεβάζει την απαλλαγή. Στο έγγραφο πληροφοριών της Υδρογείου για μικρά καταλύματα, η θραύση σωληνώσεων καλύπτεται μόνο σε οικοδομές έως μια ηλικία3. Ένας τέτοιος όρος δεν ακυρώνει το συμβόλαιο, αλλά αδειάζει την κάλυψη νερού.
Ο σωλήνας ως ανταλλακτικό. Μια εταιρεία μπορεί να πληρώνει την αποκατάσταση του τμήματος που έσπασε μέσα στα έξοδα έρευνας, όπως γράφει το ίδιο έγγραφο της Υδρογείου3. Άλλη μπορεί να το θεωρεί συντήρηση και να πληρώνει μόνο τη ζημιά γύρω του.
Η δεύτερη ζημιά. Μετά από επαναλαμβανόμενες δηλώσεις νερού, μια εταιρεία μπορεί να μην ανανεώσει, να ανανεώσει με μεγαλύτερη απαλλαγή, ή να ζητήσει βεβαίωση υδραυλικού ότι το δίκτυο ελέγχθηκε. Αν είστε σε αυτή τη θέση, ζητήστε προσφορά και από αλλού πριν δεχτείτε τον όρο.
Τι λέει ο νόμος
Το άρθρο 7 του νόμου 2496/1997 ορίζει τις δύο υποχρεώσεις σας μετά τη ζημιά4. Να ειδοποιήσετε την εταιρεία μέσα σε οκτώ ημέρες από τότε που μάθατε το περιστατικό, και να κάνετε ό,τι μπορείτε για να περιορίσετε τη ζημιά. Οι δαπάνες περιορισμού βαρύνουν την εταιρεία ακόμα και αν η προσπάθεια αποτύχει.
Προσέξτε τη διατύπωση «από τότε που μάθατε». Σε μια διαρροή μέσα στον τοίχο, η ημέρα που ξεκίνησε η ζημιά και η ημέρα που τη μάθατε δεν είναι ίδιες. Η προθεσμία τρέχει από τη δεύτερη, και αυτό είναι υπέρ σας. Το ίδιο άρθρο όμως σας ζητάει να μη δείξετε αδιαφορία: αν είδατε λεκέ τον Οκτώβριο και δηλώσατε τον Φεβρουάριο, η εταιρεία θα κόψει τη ζημιά που προστέθηκε ενδιάμεσα.
Το άρθρο 8 μιλάει για τον δόλο και τη βαριά αμέλεια. Ζημιά που προκαλέσατε επίτηδες δεν καλύπτεται ποτέ. Ζημιά από βαριά αμέλεια μπορεί να μην καλύπτεται, ανάλογα με τη συμφωνία. Το να αφήσετε ανοιχτή τη βρύση και να φύγετε δεν είναι αιφνίδιο γεγονός, είναι αμέλεια, και οι εταιρείες το κρίνουν κατά περίπτωση. Μια ξεχασμένη βρύση μπορεί να πληρωθεί. Μια βρύση που ξεχάσατε ανοιχτή φεύγοντας για τριήμερο είναι πολύ πιο δύσκολη υπόθεση.
Τι δείχνουν τα δημόσια στοιχεία
Η ΕΑΕΕ χωρίζει τις ζημιές περιουσίας ανά αιτία. Στις κατοικίες, η θραύση σωλήνων είναι μία από τις δύο πρώτες1.
| Κατοικίες, στοιχεία της ΕΑΕΕ | 2023 | 2024, πρώτη μέτρηση |
|---|---|---|
| Όλες οι ζημιές | 15.377 | 6.836 |
| Από θραύση σωλήνων | 4.131 (26,9%) | 2.044 (29,9%) |
| Από καιρικά φαινόμενα | 4.752 (30,9%) | 1.745 (25,5%) |
| Ποσό ζημιών από σωλήνες | 5,3 εκατ. € | 3,1 εκατ. € |
Το 2023 έχει μέσα του τις πλημμύρες του Daniel και του Elias, που η ΕΑΕΕ σημειώνει ως λόγο για τις αυξημένες ζημιές της χρονιάς1. Τα νούμερα του 2024 θα ανέβουν, γιατί μετρήθηκαν πριν δηλωθούν όλες οι ζημιές.
Το νερό δεν έχει δημόσιο μέσο όρο ασφαλίστρου μόνο του. Ο μέσος όρος όλων των ασφαλίσεων περιουσίας είναι περίπου 1,17 € τον χρόνο ανά 1.000 € αξίας, χωρίς τον φόρο5, και ο φόρος του κλάδου πυρός είναι 20%6. Για κτίριο 115.000 € και περιεχόμενο 20.000 €, όπως της Αγγελικής πιο κάτω, αυτό κάνει περίπου 157 € χωρίς τον φόρο και περίπου 189 € με τον φόρο7.
Ένα παράδειγμα
Η Αγγελική μένει σε διαμέρισμα 90 τετραγωνικών στη Νέα Σμύρνη, τρίτος όροφος, κτίριο του 1988. Έχει πλήρες πακέτο με κτίριο 115.000 και περιεχόμενο 20.000 ευρώ, με τα έξοδα έρευνας στα 2.000 ευρώ. Έστω ότι πληρώνει 150 ευρώ τον χρόνο.
Ένα βράδυ του Φεβρουαρίου ακούει νερό. Έχει σπάσει ο σωλήνας θέρμανσης μέσα στον τοίχο του διαδρόμου. Κλείνει τον λέβητα, φωτογραφίζει, τηλεφωνεί το πρωί.
Ο υδραυλικός σπάει δύο τοίχους για να βρει το σημείο, γιατί το νερό είχε τρέξει και εμφανίστηκε τρία μέτρα πιο πέρα. Κόστος επισκευής και αποκατάστασης των τοίχων: 1.850 ευρώ. Σοβάδες και βαψίματα στον διάδρομο και στο σαλόνι: 1.400 ευρώ. Ξεκόλλησε το λαμινέιτ σε δώδεκα τετραγωνικά: 900 ευρώ. Και βράχηκε η βιβλιοθήκη με τα βιβλία: 500 ευρώ.
Η εταιρεία χωρίζει τη ζημιά. Τα 1.850 πάνε στα έξοδα έρευνας και αποκατάστασης, μέσα στο όριο των 2.000. Τα 1.400 και τα 900 είναι κτιριακή ζημιά, σύνολο 2.300. Τα 500 είναι περιεχόμενο.
Έστω ότι το συμβόλαιό της γράφει απαλλαγή 10% με ελάχιστο 500 ευρώ. Η απαλλαγή εφαρμόζεται στη ζημιά: 10% των 2.800 ευρώ, δηλαδή 280, μικρότερο από το ελάχιστο, οπότε κρατούνται 500. Η Αγγελική παίρνει 1.850 για την αποκατάσταση και 2.300 για τη ζημιά, σύνολο 4.150 ευρώ, από ζημιά 4.650.
Ο από κάτω γείτονας έχει λεκέ στο ταβάνι του, 600 ευρώ. Πληρώνεται από την αστική ευθύνη της Αγγελικής, χωρίς απαλλαγή. Αν δεν είχε τα έξοδα έρευνας στο συμβόλαιο, θα έχανε 1.850 ευρώ, δηλαδή πάνω από δώδεκα χρόνια ασφαλίστρων.
Τα λάθη που κοστίζουν
- Επισκευάζετε πριν έρθει ο πραγματογνώμονας. Χωρίς το σπασμένο εξάρτημα, το «αιφνίδιο» δεν αποδεικνύεται. Τι κάνετε: προσωρινή επισκευή μόνο, φωτογραφίες, και το σπασμένο κομμάτι σε σακούλα.
- Αγνοείτε τον λεκέ για μήνες. Η ασφάλεια πληρώνει τη ζημιά της ημέρας, όχι της χρονιάς. Η λύση: μόλις δείτε λεκέ, τηλέφωνο στην εταιρεία την ίδια εβδομάδα, ακόμα και αν δεν ξέρετε από πού έρχεται.
- Δεν έχετε τα έξοδα έρευνας και αποκατάστασης. Μπορεί να είναι το μεγαλύτερο κομμάτι της ζημιάς. Το σωστό: ελέγξτε τον πίνακα καλύψεων και ζητήστε όριο που χωράει το σπάσιμο και το ξαναφτιάξιμο ενός μπάνιου.
- Δηλώνετε κάθε μικροζημιά. Με ελάχιστο απαλλαγής, οι δηλώσεις λίγο πάνω από αυτό σας δίνουν ψίχουλα και ιστορικό. Αντί γι’ αυτό: ζητήστε πρώτα εκτίμηση από συνεργείο και μετά αποφασίστε.
- Ξεχνάτε τον γενικό διακόπτη στο κλειστό σπίτι. Είναι γραμμένος όρος και η εταιρεία τον επικαλείται. Πώς το φτιάχνετε: κλείστε τον κάθε φορά που φεύγετε για πάνω από μία εβδομάδα.
- Δεν ασφαλίζετε αστική ευθύνη προς τρίτους. Η ζημιά στον γείτονα δεν είναι δική σας ζημιά. Κάντε το εξής: ζητήστε την κάλυψη με όριο που χωράει μια μεγάλη ζημιά στον από κάτω.
Η ζημιά από νερό είναι η ζημιά που θα πάθετε, όχι αυτή που φοβάστε. Το συμβόλαιο την πληρώνει με τον όρο ότι ήταν ατύχημα και όχι εγκατάλειψη, και με μια απαλλαγή που κρατάει τα μικρά περιστατικά έξω. Δείτε τον μέσο όρο της αγοράς για το δικό σας σπίτι, και τις εταιρείες με τη σειρά του ονόματός τους με τις τιμές που δημοσιεύουν, στη σύγκριση ασφάλειας κατοικίας, και ελέγξτε αν το σημερινό σας γράφει τα έξοδα έρευνας με ποσό δίπλα.
Συχνές ερωτήσεις
Πληρώνει η ασφάλεια τη ζημιά από νερό;
Πληρώνει όταν το νερό βγήκε από αιφνίδια και απρόβλεπτη αιτία, δηλαδή έσπασε σωλήνας, έφυγε ρακόρ, ξεχείλισε πλυντήριο που χάλασε. Δεν πληρώνει τη σταδιακή διαρροή, την υγρασία και τη φθορά. Από την αποζημίωση φεύγει η απαλλαγή που γράφει ο πίνακας του συμβολαίου σας.
Τι σημαίνει «αιφνίδια θραύση» στην πράξη;
Σημαίνει ότι υπήρξε μια στιγμή πριν την οποία όλα ήταν εντάξει και μετά την οποία έτρεχε νερό. Ένα ρακόρ που έφυγε, ένας εύκαμπτος σωλήνας που έσκασε, ένα καλοριφέρ που τρύπησε. Το αντίθετο είναι ο λεκές που μεγαλώνει από τον Νοέμβριο και τον προσέξατε τον Μάρτιο.
Καλύπτεται το σπάσιμο του πλακιδίου για να βρεθεί η διαρροή;
Με την κάλυψη εξόδων έρευνας και αποκατάστασης, ναι. Πληρώνεται το σπάσιμο, η επισκευή του σωλήνα και το κλείσιμο με νέα πλακάκια, μέχρι το όριο που γράφει το συμβόλαιο. Χωρίς αυτή την κάλυψη, πληρώνεται μόνο η ζημιά που έκανε το νερό, όχι η αναζήτηση.
Πληρώνεται ο σωλήνας που έσπασε;
Όχι απαραίτητα ο ίδιος ο σωλήνας ως ανταλλακτικό. Πληρώνεται η ζημιά που προκάλεσε το νερό: σοβάδες, χρώματα, πατώματα, έπιπλα. Ορισμένα πακέτα καλύπτουν και την επισκευή του σωλήνα μέσα από τα έξοδα έρευνας. Διαβάστε τη γραμμή, γιατί οι εταιρείες διαφέρουν σε αυτό.
Ποιος πληρώνει τον γείτονα από κάτω;
Η δική σας κάλυψη αστικής ευθύνης προς τρίτους, αν το νερό ήρθε από δική σας εγκατάσταση και υπάρχει αμέλεια. Το ποσό βαραίνει εσάς προσωπικά αν δεν έχετε την κάλυψη. Αν η αιτία ήταν κοινή σωλήνα, πληρώνει το κοινόχρηστο συμβόλαιο της πολυκατοικίας.
Τι γίνεται αν έλειπα και το σπίτι ήταν κλειστό;
Ένα συμβόλαιο μπορεί να ζητά να έχετε κλείσει τον γενικό διακόπτη νερού όταν το σπίτι μένει κλειστό πάνω από ένα διάστημα. Διαβάστε πόσες ημέρες γράφει το δικό σας. Αν δεν το κάνατε, η εταιρεία μπορεί να μειώσει ή να αρνηθεί την αποζημίωση. Στο εξοχικό ο όρος μπορεί να είναι αυστηρότερος.
Καλύπτεται η μούχλα στον τοίχο;
Όχι ως πάθηση του κτιρίου. Η μούχλα είναι αποτέλεσμα χρόνιας υγρασίας, και η χρόνια υγρασία είναι στις εξαιρέσεις των συμβολαίων. Καλύπτεται μόνο όταν εμφανιστεί ως συνέπεια συγκεκριμένης καλυπτόμενης ζημιάς που δηλώσατε εγκαίρως, και ακόμα και τότε με επιφύλαξη.
Αξίζει να δηλώσω ζημιά 1.100 ευρώ;
Εξαρτάται από την απαλλαγή σας. Έστω απαλλαγή 10% με ελάχιστο 500 ευρώ: θα πάρετε 600 ευρώ και θα έχετε μια δήλωση στο ιστορικό σας. Μια δεύτερη δήλωση μπορεί να φέρει αύξηση στην ανανέωση ή όρο για αντικατάσταση σωληνώσεων. Ρωτήστε το ποσό πριν ανοίξετε φάκελο.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 8
Πηγές
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας: έρευνα έτους 2024, πίνακες 17 έως 20, 2025
- ↑Ατλαντική Ένωση, Γενικοί Όροι Κλάδου Περιουσίας, ισχύον κείμενο
- ↑Υδρόγειος Ασφαλιστική, έγγραφο πληροφοριών (IPID): Μικρές Ξενοδοχειακές Μονάδες και Ενοικιαζόμενα Δωμάτια, 2019
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, 1997
- ↑ΕΑΕΕ, Η Ιδιωτική Ασφάλιση στην Ελλάδα 2024, πίνακας 6, Δεκέμβριος 2025
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.