Με μια ματιά
Τι καλύπτει η ασφάλεια σε αντλία θερμότητας και ηλιακό;
Η ασφάλεια κατοικίας καλύπτει την αντλία θερμότητας και τον ηλιακό ως μέρος του κτιρίου, για φωτιά, κεραυνό, θύελλα και σεισμό, αν τον έχετε. Δεν καλύπτει τη μηχανική βλάβη, που είναι θέμα εγγύησης ή συντήρησης. Ανεβάστε το κεφάλαιο όταν τις βάζετε, και ζητήστε κάλυψη βραχυκυκλώματος για την υπέρταση.
- Η αντλία, ο ηλιακός, το λεβητοστάσιο και τα ενδοδαπέδια είναι κτίριο, όχι περιεχόμενο. Μπαίνουν στο κεφάλαιο του κτιρίου και το ανεβάζουν.
- Το ασφάλιστρο ανεβαίνει με το κεφάλαιο. Στον μέσο όρο της αγοράς, περίπου 1,17 € ανά 1.000 € τον χρόνο πριν από τον φόρο, μια εγκατάσταση 9.000 € προσθέτει περίπου 10 €12.
- Ο σεισμός είναι ξεχωριστή γραμμή, και μπορεί να έχει απαλλαγή 2% του ασφαλισμένου κεφαλαίου, όπως γράφουν η Generali και η AIG34.
- Η μηχανική βλάβη δεν είναι ασφαλιστική ζημιά. Ο νόμος εξαιρεί τη φυσική φθορά των πραγμάτων5. Η εγγύηση του κατασκευαστή και το συμβόλαιο συντήρησης είναι οι σωστοί δρόμοι.
- Η κάλυψη βραχυκυκλώματος, που πιάνει την υπέρταση, είναι η γραμμή που πραγματικά πληρώνει σε αντλία, και δεν δίνεται πάντα.
Η ουσία
Έστω ότι η αντλία θερμότητας κόστισε 8.000 ευρώ, ο ηλιακός άλλα 1.200, και τα δύο κάθονται έξω στον καιρό. Το συμβόλαιο κατοικίας τα θεωρεί μόνιμες εγκαταστάσεις του κτιρίου, άρα τα καλύπτει για φωτιά, κεραυνό, θύελλα και σεισμό, αρκεί να έχετε αυξήσει το κεφάλαιο ώστε να τα χωράει. Αυτό που δεν καλύπτει είναι η βλάβη τους: ο συμπιεστής που κόλλησε, η πλακέτα που έσβησε μόνη της, το ψυκτικό που έφυγε. Γράφτηκε για όποιον αντικατέστησε τον καυστήρα με αντλία, έβαλε ηλιακό ή ανακαίνισε τις εγκαταστάσεις του σπιτιού, και θέλει να ξέρει τι από όλα αυτά ακουμπάει η ασφάλεια.
Τι μετράει ως κτίριο και τι όχι
Το συμβόλαιο κατοικίας χωρίζει τον κόσμο στα δύο: κτίριο και περιεχόμενο. Το κτίριο είναι ό,τι μένει αν γυρίσετε το σπίτι ανάποδα και το κουνήσετε. Τοίχοι, πλάκες, σκεπή, κουφώματα, πλακάκια, μπάνια, κουζίνα εντοιχισμένη, σωληνώσεις, καλωδιώσεις, και οι μόνιμες εγκαταστάσεις που εξυπηρετούν το σπίτι.
Η αντλία θερμότητας ανήκει εδώ, γιατί είναι βιδωμένη, συνδεδεμένη σε κύκλωμα, και δεν φεύγει με τη μετακόμιση. Το ίδιο και ο ηλιακός θερμοσίφωνας στη σκεπή, ο λέβητας, η δεξαμενή πετρελαίου, το ενδοδαπέδιο δίκτυο, η μονάδα ανάκτησης αέρα και οι εσωτερικές μονάδες κλιματισμού.
Στην πράξη, τα συμβόλαια το γράφουν με τη φράση «μόνιμες εγκαταστάσεις». Το πρόβλημα δεν είναι αν καλύπτονται. Είναι ότι κανείς δεν αύξησε το κεφάλαιο όταν μπήκαν.
Έστω ότι μια αντλία θερμότητας με το υδραυλικό της, ένα ενδοδαπέδιο σε 120 τετραγωνικά και ένας ηλιακός κόστισαν 25.000 ευρώ μαζί. Αν το συμβόλαιό σας γράφτηκε το 2015 με κεφάλαιο 130.000 ευρώ και από τότε κάνατε αυτή την ανακαίνιση, το κεφάλαιο έπρεπε να είναι τουλάχιστον 155.000. Δεν είναι, και σε μερική ζημιά ο νόμος μειώνει την αποζημίωση στην αναλογία, πάνω σε όλα5.
Η εξωτερική μονάδα, ο πιο εκτεθειμένος εξοπλισμός του σπιτιού
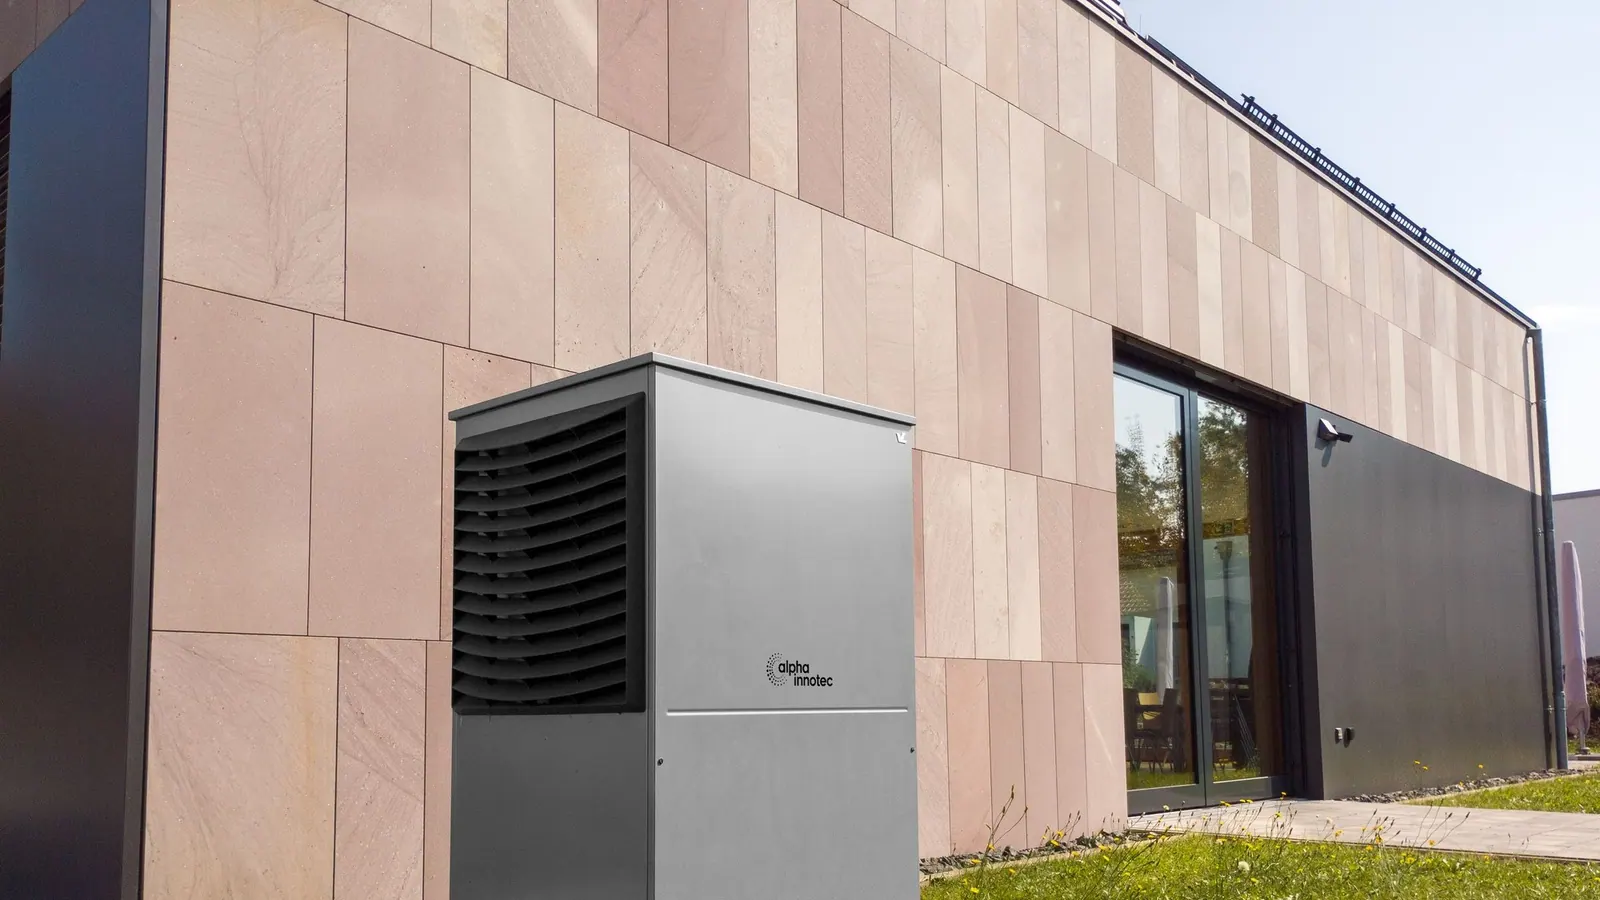
Η εξωτερική μονάδα της αντλίας είναι ένα κουτί με ανεμιστήρα, συμπιεστή, ηλεκτρονικά και πτερύγια αλουμινίου, που ζει έξω, δώδεκα μήνες τον χρόνο, σε ήλιο, βροχή, αλάτι και σκόνη. Δεν υπάρχει άλλο κομμάτι του σπιτιού σας με τόσο μεγάλη έκθεση και τόσο ευαίσθητα εξαρτήματα.
Τα πραγματικά περιστατικά είναι τέσσερα. Η υπέρταση, που καίει την πλακέτα και τον ρυθμιστή στροφών. Το χαλάζι, που στραβώνει τα πτερύγια του εναλλάκτη και ρίχνει την απόδοση. Ο δυνατός αέρας, που ρίχνει αντικείμενα πάνω της ή, σε ταράτσα, την ίδια τη μονάδα. Και η κλοπή χαλκού και εξαρτημάτων.
Για τρία από τα τέσσερα υπάρχει κάλυψη. Η υπέρταση χρειάζεται την κάλυψη βραχυκυκλώματος. Χωρίς αυτήν, οι γενικοί όροι περιουσίας της Ατλαντικής Ένωσης, για παράδειγμα, εξαιρούν τη ζημιά από υπέρταση στο ίδιο το μηχάνημα, ακόμη κι αν την προκάλεσε κεραυνός6. Η Υδρόγειος γράφει την υπέρταση μέσα στο βραχυκύκλωμα του Safe Home, με όριο 1.500 €7. Το χαλάζι και ο αέρας μπαίνουν στα φυσικά φαινόμενα. Η κλοπή μπαίνει στην κλοπή, αλλά με τον όρο της διάρρηξης, δηλαδή της παραβίασης με βίαια μέσα6, που για μια μονάδα σε ακάλυπτο χώρο είναι δύσκολος.
Για το τέταρτο, τη σταδιακή διάβρωση από το αλάτι, δεν περιμένετε κάλυψη. Ο νόμος εξαιρεί τη ζημιά από φυσική φθορά των πραγμάτων5, και η AIG εξαιρεί ρητά τις σταδιακές επιδράσεις4. Σε παραθαλάσσιο σπίτι ζητήστε από την αρχή μονάδα με αντιδιαβρωτική επεξεργασία. Είναι ζήτημα επιλογής εξοπλισμού, όχι ασφάλισης.
Ο ηλιακός θερμοσίφωνας
Ο ηλιακός είναι η πιο παλιά και η πιο παρεξηγημένη εγκατάσταση της ελληνικής σκεπής. Δύο συλλέκτες, ένα μπόιλερ, λίγες σωλήνες. Κοστίζει λίγο σε σύγκριση με μια αντλία, και σχεδόν κανείς δεν το σκέφτεται στο συμβόλαιο.
Οι ζημιές του είναι τρεις. Ο δυνατός αέρας τον σηκώνει, ιδίως σε νησιά και σε ταράτσες χωρίς σωστή στήριξη. Το χαλάζι σπάει το τζάμι του συλλέκτη. Και ο παγετός σπάει τις σωληνώσεις και το μπόιλερ σε ορεινές περιοχές.
Μερικά πακέτα τον γράφουν ονομαστικά. Το Best Home της Υδρογείου έχει γραμμή για ζημιές στον ηλιακό θερμοσίφωνα από καλυπτόμενο κίνδυνο, έως 1.500 € ανά γεγονός8. Άλλα βάζουν όριο ηλικίας: η AIG εξαιρεί από τις ζημιές από νερά και καιρικά φαινόμενα τους ηλιακούς, τις κεραίες και τις τέντες άνω των δέκα ετών4. Αν ο δικός σας ηλιακός είναι παλιός, ρωτήστε.
Ο παγετός είναι το δύσκολο κομμάτι. Δεν τον γράφουν όλα τα πακέτα, και όπου τον γράφουν έχει συνήθως απαλλαγή. Η Generali και η Υδρόγειος τον βάζουν στα φυσικά φαινόμενα38, και στο πρόγραμμα με απαλλαγές του Safe Home η απαλλαγή είναι 10% της ζημιάς, με ελάχιστο 700 €7. Αν το σπίτι σας είναι στα Ζαγοροχώρια ή στην Αρκαδία και μένει κλειστό τον χειμώνα, ζητήστε την κάλυψη ονομαστικά και βάλτε αντιψυκτικό στο κλειστό κύκλωμα.
Υπάρχει και ένας τέταρτος κίνδυνος που δεν σκέφτεται κανείς: η διαρροή του μπόιλερ. Ογδόντα λίτρα ζεστό νερό που φεύγουν σε μια ταράτσα βρίσκουν πάντα τον δρόμο τους προς τα κάτω. Αυτό είναι ζημιά από νερό και καλύπτεται από την κάλυψη διαρροής, αλλά η αντικατάσταση του ίδιου του μπόιλερ που σκούριασε δεν καλύπτεται. Η ασφάλεια πληρώνει τη ζημιά που προκάλεσε το νερό, όχι τη φθορά του πράγματος από το οποίο ξέφυγε.
Η βλάβη δεν είναι ζημιά
Αυτή είναι η πιο σημαντική πρόταση ολόκληρου του οδηγού, και αξίζει να ειπωθεί καθαρά, γιατί χαλάει πολλές σχέσεις με τις ασφαλιστικές.
Η ασφάλιση περιουσίας καλύπτει ζημιά από εξωτερικό, αιφνίδιο και τυχαίο γεγονός. Φωτιά, νερό, χτύπημα, σεισμό, κλοπή. Δεν καλύπτει το να σταματήσει μια μηχανή να δουλεύει επειδή κουράστηκε. Ο ν. 2496/1997 το λέει ρητά: στην ασφάλιση πραγμάτων δεν υπάρχει κάλυψη στο μέτρο που η ζημιά προέρχεται από φυσική απομείωση των πραγμάτων5. Αυτό λέγεται βλάβη, και είναι διαφορετικό προϊόν.
Έστω ότι ο συμπιεστής της αντλίας κάηκε στα έξι χρόνια και κοστίζει 1.800 ευρώ. Δεν τον πληρώνει η ασφάλεια κατοικίας. Ούτε την πλακέτα που έσβησε μόνη της. Ούτε τη διαρροή ψυκτικού από κακή συγκόλληση. Ούτε τον ανεμιστήρα που γέμισε φύλλα και κάηκε ο κινητήρας του.
Οι σωστοί δρόμοι είναι τρεις. Η εργοστασιακή εγγύηση, για όσα χρόνια γράφει ο κατασκευαστής, με τον όρο ότι κάνετε τη συντήρηση που ζητά. Το ετήσιο συμβόλαιο συντήρησης με τον εγκαταστάτη, που συνήθως περιλαμβάνει και εργασία. Και, για μεγάλες εγκαταστάσεις, ένα ξεχωριστό συμβόλαιο ασφάλισης μηχανικών βλαβών. Ρωτήστε τον ασφαλιστή σας αν το διαθέτει για κατοικία.
Το μόνο σημείο όπου τα δύο συναντιούνται είναι όταν η βλάβη προκαλεί ζημιά. Αν ο συμπιεστής πάρει φωτιά και καεί το λεβητοστάσιο, η φωτιά είναι ασφαλιστική ζημιά και πληρώνεται. Ο συμπιεστής, όχι. Οι γενικοί όροι της Ατλαντικής Ένωσης το γράφουν ακριβώς έτσι: η εξαίρεση πιάνει μόνο το μηχάνημα που έπαθε την ηλεκτρική ζημιά, όχι όσα κάηκαν από τη φωτιά που ακολούθησε6.
Η κάλυψη ηλεκτρικών εγκαταστάσεων και συσκευών
Πολλά πακέτα κατοικίας δίνουν μια γραμμή που λέγεται «βραχυκύκλωμα». Αυτή είναι η πιο κοντινή κάλυψη σε βλάβη που θα βρείτε σε συμβόλαιο σπιτιού, και αξίζει να καταλάβετε τι ακριβώς πιάνει.
Καλύπτει τη ζημιά στην ίδια την ηλεκτρική εγκατάσταση από βραχυκύκλωμα ή υπέρταση: τον πίνακα, τις γραμμές, τους αυτόματους. Σε μερικές εταιρείες καλύπτει και τις συσκευές, δηλαδή την αντλία, το ψυγείο, την τηλεόραση, όταν καούν από το ίδιο συμβάν. Η Υδρόγειος γράφει ηλεκτρολογικές εγκαταστάσεις και ηλεκτρικές και ηλεκτρονικές συσκευές, με όριο 1.500 € στο Safe Home και στο Best Home78. Η AIG γράφει ζημιές ηλεκτρικής εγκατάστασης και συσκευών χωρίς φωτιά, έως 4.500 €4.
Δεν καλύπτει τη φυσιολογική φθορά ή τη συσκευή που ήταν ήδη χαλασμένη. Και έχει συνήθως απαλλαγή: 150 € στη Generali3, 150 € στο πρόγραμμα με απαλλαγές της Υδρογείου7.
Ρωτήστε τρία πράγματα: ποιο είναι το όριο, αν συμπεριλαμβάνει τις συσκευές ή μόνο την εγκατάσταση, και αν υπάρχει όριο ηλικίας για τις συσκευές. Αυτή η μία γραμμή είναι συχνά η διαφορά ανάμεσα σε ένα πακέτο που φαίνεται φθηνό και σε ένα που πληρώνει.
Ζημιά από νερό από τις εγκαταστάσεις
Η πιο συχνή ζημιά σε ελληνικό σπίτι δεν είναι η φωτιά ούτε ο σεισμός. Είναι το νερό, και τις περισσότερες φορές έρχεται από τις ίδιες τις εγκαταστάσεις. Το 2024 οι εταιρείες κατέγραψαν 6.836 ζημιές σε κατοικίες, και οι 2.044 ήταν θραύση σωληνώσεων, περισσότερες από κάθε άλλη αιτία1.
Το ενδοδαπέδιο είναι εδώ η μεγάλη υπόθεση. Ένας σωλήνας που τρύπησε κάτω από το μάρμαρο δεν φαίνεται. Φαίνεται ο λογαριασμός του νερού, η υγρασία στον τοίχο και ο γείτονας από κάτω. Το πακέτο κατοικίας καλύπτει τη ζημιά που έκανε το νερό στο κτίριο και στο περιεχόμενο, και στις καλές εκδοχές καλύπτει και το κόστος έρευνας, δηλαδή το σπάσιμο του δαπέδου για να βρεθεί η διαρροή.
Αυτή η γραμμή, τα «έξοδα διερευνητικών εργασιών», είναι κρίσιμη και έχει δικό της όριο. Η Υδρόγειος γράφει έως 600 € στο Best Home8. Η AIG γράφει έως 3.000 € στο Extended4. Έστω ότι χρειάστηκαν 1.500 ευρώ για να σηκωθούν τα πλακάκια: με το πρώτο όριο πληρώνετε εσείς τη διαφορά, με το δεύτερο όχι.
Ο ίδιος ο σωλήνας που έσπασε είναι σημείο όπου τα πακέτα διαφέρουν. Το Safe Home της Υδρογείου γράφει και την αποκατάσταση του τμήματος των σωληνώσεων που έπαθε τη ζημιά7. Το Extended της AIG γράφει το κόστος αντικατάστασης των σωληνώσεων4. Αν ο δικός σας όρος δεν το γράφει, πληρώνεται μόνο ό,τι χάλασε γύρω από τον σωλήνα.
Δύο όρια ακόμη. Η ηλικία: η Generali εξαιρεί τη φθορά ή την παλαιότητα σωληνώσεων και εγκαταστάσεων άνω των 35 ετών3, και η AIG τις σωληνώσεις άνω των 45 ετών4. Και ο χρόνος: δεν καλύπτεται η σταδιακή διαρροή που κρατούσε μήνες και την αγνοήσατε.
Η αστική ευθύνη προς τους γείτονες
Σε πολυκατοικία, μια εγκατάσταση που στάζει δεν είναι δικό σας πρόβλημα μόνο. Το νερό κατεβαίνει, η μούχλα ανεβαίνει στον τοίχο του διπλανού, και ξαφνικά έχετε απέναντί σας έναν άνθρωπο με λογαριασμό ελαιοχρωματιστή.
Η κάλυψη αστικής ευθύνης προς τρίτους μέσα στο πακέτο κατοικίας το λύνει. Καλύπτει τη ζημιά που προκαλείται σε τρίτους από το σπίτι σας και από τις εγκαταστάσεις του. Τα όρια διαφέρουν πολύ. Η AIG γράφει στο Extended έως 100.000 € ανά συμβάν4. Το Best Home της Υδρογείου δίνει αστική ευθύνη οικογενειάρχη έως 20% του κεφαλαίου πυρός, αλλά για ζημιά σε τρίτους από διαρροή σωληνώσεων έως 5%8.
Δύο προσοχές. Πρώτη, ελέγξτε ότι καλύπτει και τις εξωτερικές μονάδες, γιατί μια αντλία σε μπαλκόνι που στάζει συμπύκνωμα στο κάτω διαμέρισμα είναι κλασική περίπτωση. Δεύτερη, ελέγξτε αν υπάρχει υποόριο για ζημιά από νερό. Το παράδειγμα της Υδρογείου δείχνει ότι μπορεί να είναι πολύ μικρότερο από το γενικό όριο.
Το εξοχικό που μένει κλειστό
Αν η αντλία σας είναι σε σπίτι που κατοικείται λίγους μήνες τον χρόνο, αλλάζει και ο κίνδυνος και οι όροι.
Πολλά συμβόλαια κατοικίας έχουν όρο για το σπίτι που μένει άδειο. Η AIG, για παράδειγμα, εξαιρεί τις ζημιές από νερά, καιρικά φαινόμενα και διάρρηξη σωληνώσεων σε κατοικία που έμεινε κενή περισσότερες από εξήντα ημέρες, εκτός αν πρόκειται για εξοχική κατοικία4. Ο λόγος είναι λογικός. Μια διαρροή σε κατοικημένο σπίτι γίνεται αντιληπτή σε μία ώρα. Στο κλειστό σπίτι τρέχει δύο μήνες.
Δηλώστε λοιπόν από την αρχή ότι το σπίτι είναι δευτερεύουσα κατοικία. Το ασφάλιστρο ή η απαλλαγή μπορεί να αλλάξει: η Υδρόγειος, για παράδειγμα, βάζει στο πρόγραμμα με απαλλαγές του Safe Home απαλλαγή στην κλοπή μόνο για εξοχικές κατοικίες7. Ο όρος όμως γράφεται σωστά και δεν σας περιμένει στη ζημιά. Και πάρτε δύο μέτρα: κλείστε τον γενικό διακόπτη νερού όταν φεύγετε, και βάλτε έναν αισθητήρα διαρροής που στέλνει ειδοποίηση στο κινητό. Ρωτήστε αν η εταιρεία δίνει έκπτωση γι’ αυτόν.
Τι σας ρωτάει η εταιρεία
Πριν γράψει το συμβόλαιο, ο ασφαλιστής θα σας κάνει μια σειρά ερωτήσεις που φαίνονται τυπικές και δεν είναι. Οι απαντήσεις μπαίνουν στην πρόταση ασφάλισης και γίνονται μέρος της σύμβασης.
Έτος άδειας οικοδομής, γιατί κρίνει τον σεισμό: η Generali, για παράδειγμα, δίνει την κάλυψη σεισμού μόνο σε οικοδομή χτισμένη με νόμιμη άδεια μετά το 19603. Τετραγωνικά και όροφος. Είδος θέρμανσης, γιατί μια εγκατάσταση υγραερίου δεν έχει τον ίδιο κίνδυνο με μια αντλία. Αν υπάρχει δεξαμενή πετρελαίου και πού. Αν υπάρχουν φωτοβολταϊκά. Πόσο συχνά κατοικείται το σπίτι. Και αν έχετε δηλώσει ζημιά τα τελευταία χρόνια: το Alpha Safe Home της Generali αφορά κύριες κατοικίες χωρίς ζημιές την τελευταία τριετία3.
Απαντήστε ακριβώς και γραπτά. Μια λάθος απάντηση σε αυτό το χαρτί κοστίζει πολύ περισσότερο από μια λάθος επιλογή κάλυψης, γιατί δίνει στην εταιρεία τον δρόμο του άρθρου 3.
Τι λέει ο νόμος
Το άρθρο 3 του νόμου 2496/1997 σας υποχρεώνει να δηλώσετε κάθε στοιχείο που ξέρετε και που είναι αντικειμενικά ουσιώδες για την εκτίμηση του κινδύνου5. Μια μεγάλη ανακαίνιση με νέα ηλεκτρολογική και υδραυλική εγκατάσταση είναι τέτοιο στοιχείο, και μάλιστα υπέρ σας: καινούργιες εγκαταστάσεις σημαίνουν μικρότερο κίνδυνο. Δηλώστε τις και ζητήστε αναπροσαρμογή.
Το άρθρο 17 μιλάει για την ασφαλιστική αξία. Αν η αξία που δηλώσατε είναι μικρότερη από την πραγματική αξία την ημέρα της ζημιάς, η εταιρεία πληρώνει μόνο το ανάλογο μέρος της ζημιάς, ακόμα και σε μικρή ζημιά5. Εδώ πονάει η ανακαίνιση που δεν δηλώθηκε: το σπίτι αξίζει πια περισσότερο, το κεφάλαιο έμεινε πίσω, και ο αναλογικός κανόνας κόβει από κάθε αποζημίωση. Μερικά πακέτα δίνουν ένα μικρό περιθώριο: το Safe Home της Υδρογείου δεν εφαρμόζει τον κανόνα αν η υπασφάλιση δεν ξεπερνά το 10%7.
Το άρθρο 7 έχει δύο κανόνες που αφορούν τις εγκαταστάσεις. Η εταιρεία απαλλάσσεται αν η ζημιά οφείλεται σε δόλο ή σε βαριά αμέλεια του ασφαλισμένου5. Η μη συντήρηση μιας εγκατάστασης για χρόνια, όταν αποδεικνύεται, μπορεί να χαρακτηριστεί βαριά αμέλεια. Κρατήστε τα δελτία συντήρησης της αντλίας και του λέβητα. Ο δεύτερος κανόνας είναι η προθεσμία: ειδοποιείτε την εταιρεία μέσα σε οκτώ ημέρες από τότε που μάθατε τη ζημιά5.
Τι δείχνουν τα δημόσια στοιχεία
Οι εταιρείες δεν δημοσιεύουν τις τιμές τους. Η ΕΑΕΕ δημοσιεύει όμως κάθε χρόνο τι ασφαλίζεται και τι χαλάει στα σπίτια, και τα νούμερα του 2024 δείχνουν πού πονάνε οι εγκαταστάσεις1.
Στο τέλος του 2024 υπήρχαν 1.127.979 συμβόλαια κατοικίας, με μέσο ασφαλισμένο κεφάλαιο περίπου 130.000 €. Το 71,1% είχε κάλυψη σεισμού και το 72,9% κάλυψη για πλημμύρα, καταιγίδα και θύελλα1. Περίπου τρία στα δέκα συμβόλαια κατοικίας, δηλαδή, δεν είχαν σεισμό.
Οι 6.836 ζημιές σε κατοικίες μοιράζονται έτσι, κατά αιτία1:
| Αιτία | Ζημιές 2024 | Μέση αποζημίωση |
|---|---|---|
| Θραύση σωληνώσεων | 2.044 | περίπου 1.510 € |
| Καιρικά φαινόμενα | 1.745 | περίπου 2.400 € |
| Κλοπές | 934 | περίπου 1.980 € |
| Βραχυκύκλωμα | 718 | περίπου 850 € |
| Φωτιά | 571 | περίπου 14.600 € |
| Σεισμός | 57 | περίπου 2.100 € |
Δύο πράγματα βγαίνουν από τον πίνακα. Πρώτο, οι σωλήνες και το βραχυκύκλωμα μαζί δίνουν περίπου τέσσερις στις δέκα ζημιές σπιτιού, και αυτές είναι οι γραμμές που αγγίζουν τις εγκαταστάσεις. Δεύτερο, η μέση ζημιά από βραχυκύκλωμα, περίπου 850 €, χωράει σε ένα όριο 1.500 €, αλλά μια πλακέτα και ένας συμπιεστής μαζί μπορεί να μη χωράνε.
Η απαλλαγή του σεισμού αξίζει δεύτερη ματιά. Με απαλλαγή 2% του κεφαλαίου, όπως γράφουν η Generali και η AIG, σε κεφάλαιο 160.000 € η απαλλαγή είναι 3.200 €34. Μια ρωγμή στον τοίχο και μια πεσμένη εξωτερική μονάδα, με συνολική ζημιά 2.500 €, δεν πληρώνονται καθόλου. Ο σεισμός είναι κάλυψη για τη μεγάλη καταστροφή, όχι για τη μικρή.
Ένα παράδειγμα
Η Βάσω και ο Κώστας έχουν μονοκατοικία 130 τετραγωνικών στην Κατερίνη, με άδεια του 2016. Πέρσι έβγαλαν τον λέβητα πετρελαίου και έβαλαν αντλία θερμότητας 12 κιλοβάτ με ενδοδαπέδιο. Έστω ότι το συνολικό κόστος ήταν 21.000 ευρώ. Έχουν και ηλιακό από το 2018.
Το συμβόλαιό τους είχε κεφάλαιο κτιρίου 150.000 ευρώ. Μετά την ανακαίνιση το ανεβάζουν στα 170.000. Με τον μέσο όρο της αγοράς, περίπου 1,17 € ανά 1.000 €, τα 20.000 € παραπάνω κεφάλαιο αντιστοιχούν σε περίπου 23 € τον χρόνο πριν από τον φόρο12. Ζητούν και την κάλυψη βραχυκυκλώματος, ρωτώντας ρητά αν γράφει την υπέρταση και τις συσκευές.
Τον Οκτώβριο, καταιγίδα με κεραυνούς στον Όλυμπο. Δεν χτυπάει το σπίτι, χτυπάει τον μετασχηματιστή τριακόσια μέτρα πιο πέρα. Καίγονται η πλακέτα της αντλίας, ο ρυθμιστής του κυκλοφορητή και δύο τηλεοράσεις. Κόστος 2.750 ευρώ.
Έστω ότι η κάλυψη βραχυκυκλώματος τους έχει όριο 3.000 ευρώ και απαλλαγή 150. Η εταιρεία πληρώνει 2.600 ευρώ. Με όριο 1.500 ευρώ, θα έπαιρναν 1.500 και θα έβαζαν 1.250 από την τσέπη τους. Ο συμπιεστής δεν έπαθε τίποτα. Αν είχε πάθει, θα έμπαινε στη συζήτηση αν η καταστροφή του προήλθε από την υπέρταση, που καλύπτεται, ή από παλιά φθορά, που δεν καλύπτεται, και θα χρειαζόταν τεχνική έκθεση.
Ένα δεύτερο παράδειγμα, σε διαμέρισμα
Ο Θοδωρής μένει σε διαμέρισμα 85 τετραγωνικών στη Νέα Σμύρνη, τρίτος όροφος. Έβαλε αντλία θερμότητας με εξωτερική μονάδα στο μπαλκόνι και μια εσωτερική μονάδα στον διάδρομο. Το κεφάλαιο του κτιρίου του είναι 95.000 ευρώ, το περιεχόμενο 25.000.
Έχει το πακέτο κατοικίας χωρίς σεισμό. Προσθέτει αστική ευθύνη προς τρίτους, και έστω ότι το όριό της είναι 60.000 ευρώ, με απαλλαγή 150 ευρώ.
Τον Φεβρουάριο ο σωλήνας αποχέτευσης συμπυκνωμάτων βουλώνει. Το νερό κυλάει από το μπαλκόνι στο διαμέρισμα του δεύτερου ορόφου και χαλάει ένα ταβάνι και μια βιβλιοθήκη. Ζημιά 1.900 ευρώ στον γείτονα.
Η αστική ευθύνη το πληρώνει, μείον την απαλλαγή. Ο Θοδωρής δίνει 150 και η σχέση με τον γείτονα σώζεται. Το βουλωμένο σωληνάκι, που κόστισε 40 ευρώ να καθαριστεί, το πλήρωσε ο ίδιος, γιατί η αιτία της ζημιάς δεν αποζημιώνεται. Και του υπενθυμίζει ο τεχνικός ότι ο καθαρισμός γίνεται κάθε χρόνο, στη συντήρηση που δεν είχε κάνει.
Πώς δηλώνετε τη ζημιά σε εγκατάσταση
Η διαδικασία έχει μια ιδιαιτερότητα σε σχέση με μια συνηθισμένη ζημιά σπιτιού: χρειάζεται τεχνικός, και ο τεχνικός γράφει την αιτία. Η αιτία κρίνει αν πληρώνεστε.
Πρώτο βήμα, σταματήστε τη ζημιά. Κλείστε νερό ή ρεύμα. Ο νόμος σάς ζητά να πάρετε τα κατάλληλα μέτρα για να μη μεγαλώσει, και τα έξοδα αυτά τα σηκώνει η εταιρεία, όταν τα δικαιολογούν οι περιστάσεις5. Δεύτερο, φωτογραφίες πριν αγγίξει κανείς τίποτα, με ημερομηνία. Τρίτο, δήλωση στην εταιρεία μέσα σε οκτώ ημέρες από τότε που το μάθατε5.
Τέταρτο, και το πιο σημαντικό, ζητήστε από τον τεχνικό γραπτή έκθεση που να λέει ρητά την αιτία: «καταστροφή ηλεκτρονικής πλακέτας από υπέρταση δικτύου», όχι «βλάβη πλακέτας». Οι δύο φράσεις περιγράφουν το ίδιο γεγονός και έχουν εντελώς διαφορετική τύχη στο γραφείο αποζημιώσεων.
Και μην πετάξετε το χαλασμένο εξάρτημα. Ο πραγματογνώμονας θα ζητήσει να το δει, και σε αμφισβήτηση για την αιτία, το ίδιο το εξάρτημα είναι η απόδειξη.
Τα λάθη που κοστίζουν
- Κάνετε ανακαίνιση και δεν ανεβάζετε το κεφάλαιο. Πώς το φτιάχνετε: μετά από κάθε μεγάλο έργο, τηλέφωνο στην εταιρεία και νέο κεφάλαιο. Ο αναλογικός κανόνας χτυπάει και στις μικρές ζημιές.
- Περιμένετε να πληρώσει η ασφάλεια τη βλάβη της αντλίας. Κάντε το εξής: κρατήστε την εγγύηση ζωντανή με τη συντήρηση που ζητά ο κατασκευαστής και κάντε ετήσιο συμβόλαιο συντήρησης.
- Δεν ζητάτε την κάλυψη βραχυκυκλώματος. Είναι ο κίνδυνος που πραγματικά χτυπάει τις αντλίες. Η διόρθωση: ζητήστε τη γραμμή ονομαστικά, ρωτήστε αν γράφει την υπέρταση, και διαλέξτε όριο που χωράει την πλακέτα και τον συμπιεστή.
- Αγνοείτε τα έξοδα διερευνητικών εργασιών. Σε ενδοδαπέδιο αυτό είναι το μεγάλο κόστος. Τι κάνετε: ελέγξτε ότι υπάρχει γραμμή με όριο και όχι μόνο μια γενική αναφορά σε ζημιά από νερό.
- Δεν βάζετε αστική ευθύνη σε διαμέρισμα. Η λύση: ζητήστε την, και διαβάστε το υποόριο για το νερό. Είναι η μόνη κάλυψη όπου το ποσό της ζημιάς δεν το ορίζετε εσείς.
- Αφήνετε το εξοχικό χωρίς αντιψυκτικό τον χειμώνα. Ο παγετός δεν καλύπτεται σε κάθε πακέτο, και όπου καλύπτεται έχει απαλλαγή. Το σωστό: αδειάστε το κύκλωμα ή βάλτε αντιψυκτικό, και ρωτήστε αν το πακέτο σας γράφει τον παγετό.
Οι εγκαταστάσεις είναι πια το ακριβότερο κομμάτι ενός ανακαινισμένου σπιτιού και το πιο εύκολο να μείνει έξω από το συμβόλαιο, επειδή δεν φαίνονται. Ανοίξτε τον πίνακα καλύψεων, δείτε αν το κεφάλαιο χωράει την αντλία και το ενδοδαπέδιο, και προσθέστε τις δύο γραμμές που λείπουν. Δείτε τον μέσο όρο της αγοράς και τα πακέτα στη σύγκριση ασφάλειας κατοικίας και ελέγξτε ξεχωριστά αν τα φωτοβολταϊκά στη στέγη χρειάζονται δική τους γραμμή.
Συχνές ερωτήσεις
Καλύπτει το συμβόλαιο κατοικίας την αντλία θερμότητας;
Ως μόνιμη εγκατάσταση του κτιρίου, ναι, για τους κινδύνους που καλύπτει το συμβόλαιο: φωτιά, κεραυνό, θύελλα, σεισμό αν τον έχετε. Δεν καλύπτει τη μηχανική βλάβη, δηλαδή το να χαλάσει μόνη της. Αυτό είναι θέμα εγγύησης ή συμβολαίου συντήρησης.
Πόσο κοστίζει να προστεθούν οι εγκαταστάσεις στο συμβόλαιο;
Δεν πληρώνετε ξεχωριστή γραμμή. Ανεβάζετε το κεφάλαιο του κτιρίου, και το ασφάλιστρο ανεβαίνει μαζί του. Στον μέσο όρο της αγοράς, περίπου 1,17 ευρώ τον χρόνο ανά χίλια ευρώ κεφαλαίου πριν από τον φόρο, μια εγκατάσταση 9.000 ευρώ προσθέτει περίπου 10 ευρώ. Τη δική σας τιμή τη δίνει μόνο η προσφορά.
Καίγεται η πλακέτα της αντλίας από υπέρταση. Πληρώνεται;
Μόνο αν το συμβόλαιό σας έχει την κάλυψη βραχυκυκλώματος και αυτή γράφει την υπέρταση. Η σκέτη κάλυψη κεραυνού δεν φτάνει: οι γενικοί όροι περιουσίας της Ατλαντικής Ένωσης, για παράδειγμα, εξαιρούν ρητά τη ζημιά από υπέρταση στο ίδιο το μηχάνημα, ακόμη κι αν την προκάλεσε κεραυνός. Η κάλυψη βραχυκυκλώματος έχει δικό της όριο, γραμμένο στον πίνακα καλύψεων.
Έσπασε ο ηλιακός από τον παγετό. Το πληρώνει η ασφάλεια;
Εξαρτάται από το πακέτο. Μερικά γράφουν τον παγετό στα φυσικά φαινόμενα, συνήθως με απαλλαγή, και άλλα όχι. Διαβάστε και τις εξαιρέσεις: ένα πακέτο εξαιρεί τη ζημιά από καιρικά φαινόμενα σε ηλιακό πάνω από δέκα ετών, και σε σπίτι που δεν είναι εξοχικό και έμεινε κενό πάνω από εξήντα ημέρες. Το αντιψυκτικό στο κύκλωμα παραμένει η καλύτερη προστασία.
Κλέβουν τον χαλκό και τα εξαρτήματα από την εξωτερική μονάδα. Καλύπτεται;
Με την κάλυψη κλοπής, αν την έχετε, και με τους όρους της. Οι γενικοί όροι περιουσίας της Ατλαντικής Ένωσης, για παράδειγμα, ορίζουν την κλοπή ως αφαίρεση μετά από διάρρηξη, δηλαδή παραβίαση με βίαια μέσα. Σε μονοκατοικία με κλειστή αυλή η υπόθεση στέκει. Σε ακάλυπτο ή σε ταράτσα με ελεύθερη πρόσβαση είναι δύσκολη. Ζητήστε να δείτε τον όρο για εξωτερικές εγκαταστάσεις.
Η αντλία στάζει και χάλασε το πάτωμα του γείτονα. Ποιος πληρώνει;
Η κάλυψη αστικής ευθύνης του συμβολαίου σας απέναντι σε τρίτους, αν την έχετε και αν το όριο φτάνει. Ελέγξτε και το υποόριο για ζημιά από νερό, που μπορεί να είναι πολύ μικρότερο από το γενικό όριο. Χωρίς την κάλυψη, πληρώνετε από την τσέπη σας και ο γείτονας έχει κάθε δικαίωμα να επιμείνει.
Παίρνω έκπτωση επειδή το σπίτι είναι καινούργιο;
Ρωτήστε, γιατί δημόσιο στοιχείο για τις εκπτώσεις κάθε εταιρείας δεν υπάρχει. Η ηλικία όμως μετράει στους όρους: ένα πακέτο εξαιρεί τη φθορά σωληνώσεων και εγκαταστάσεων άνω των 35 ετών, και δίνει σεισμό μόνο σε οικοδομή με νόμιμη άδεια μετά το 1960. Δώστε την άδεια οικοδομής με την αίτηση.
Πρέπει να δηλώσω την αντλία στην εταιρεία;
Ναι, και για δύο λόγους. Πρώτον, αλλάζει την αξία ανακατασκευής, οπότε πρέπει να ανέβει το κεφάλαιο. Δεύτερον, αν έχει δικό της κύκλωμα ψυκτικού και δική της ηλεκτρική παροχή, αλλάζει τον κίνδυνο. Ένα τηλέφωνο και μια πρόσθετη πράξη αρκούν.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 3 · ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 13 · ν. 2496/1997 άρ. 17
Πηγές
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας 2024, πίνακες 2, 17, 18 και 22, 2025
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑Generali, έγγραφο πληροφοριών Alpha Safe Home, Δεκέμβριος 2021
- ↑AIG, έγγραφο πληροφοριών Ασφάλιση Κατοικίας Extended, ισχύον κείμενο
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 3, 7, 13 και 17, 1997
- ↑Ατλαντική Ένωση, Γενικοί Όροι Κλάδου Περιουσίας, άρθρα 1.25 και 2.9, ισχύον κείμενο
- ↑Υδρόγειος, Safe Home: οι καλύψεις, τα όρια και οι απαλλαγές του προγράμματος, 13 Οκτωβρίου 2026
- ↑Υδρόγειος, Best Home: οι καλύψεις και τα όρια του προγράμματος, 13 Οκτωβρίου 2026
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.