Με μια ματιά
Πώς ασφαλίζονται τα φωτοβολταϊκά στη στέγη;
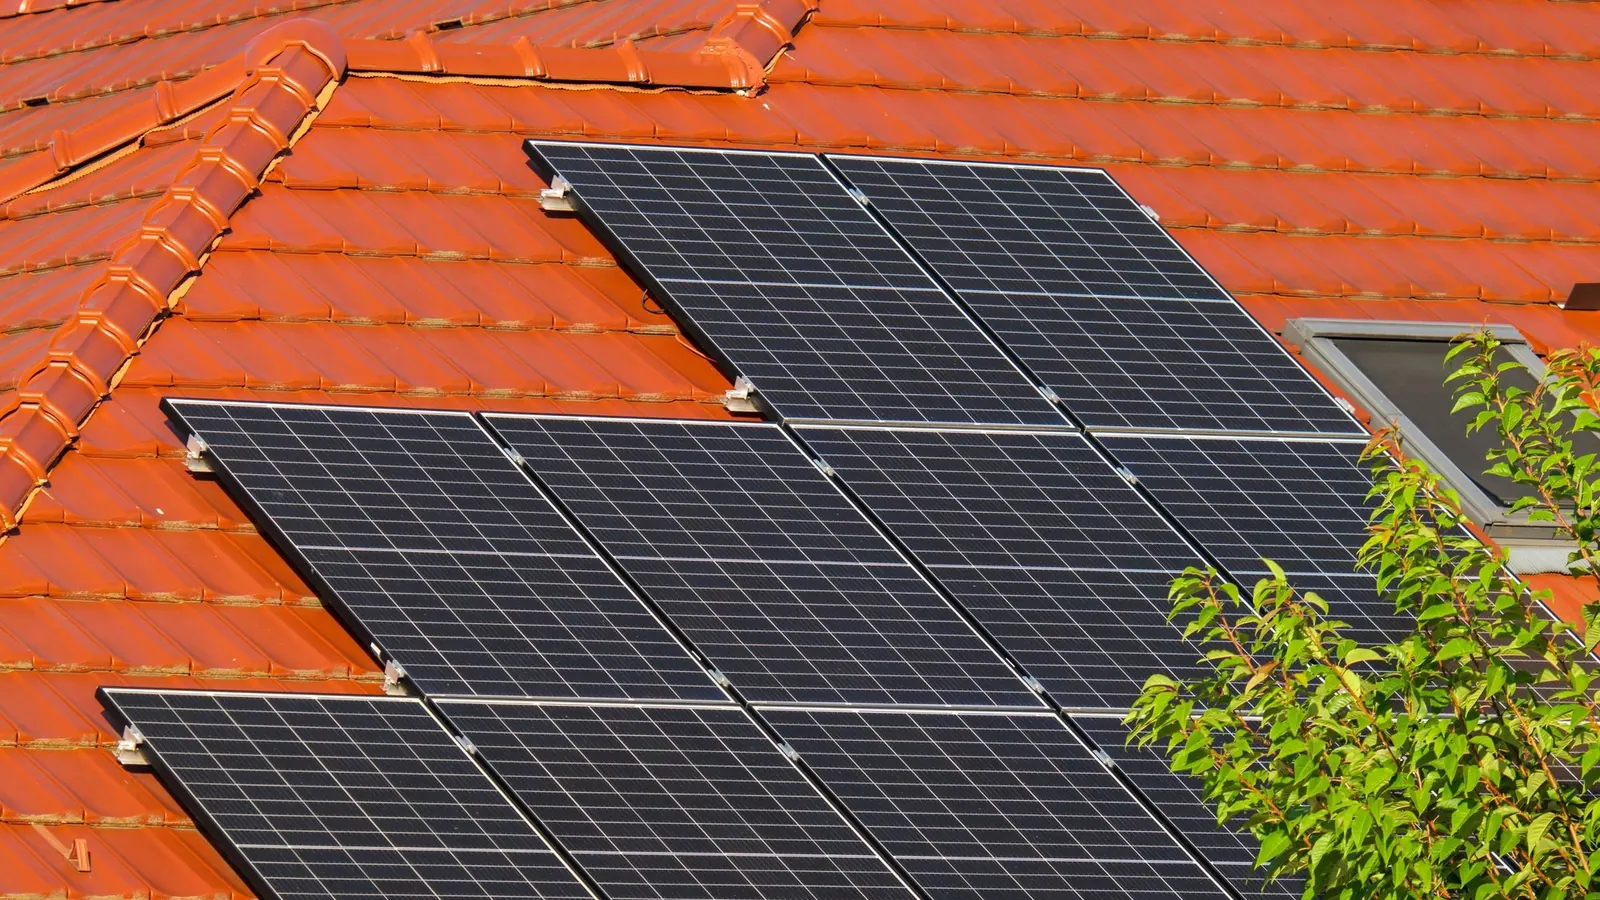
Τα φωτοβολταϊκά στη στέγη ασφαλίζονται με γραπτή επέκταση του συμβολαίου κατοικίας ή με δικό τους συμβόλαιο, αλλιώς μπορεί να μείνουν ακάλυπτα. Δημόσιο μέσο ασφάλιστρο γι' αυτά δεν υπάρχει. Η ΕΑΕΕ δείχνει όμως ότι η πιο συχνή αιτία ζημιάς τους είναι το βραχυκύκλωμα, και η ακριβότερη τα καιρικά φαινόμενα.
- Το πακέτο κατοικίας σταματάει στο κέλυφος του κτιρίου. Τα πάνελ, οι βάσεις, ο μετατροπέας και τα καλώδια χρειάζονται γραπτή επέκταση ή δικό τους συμβόλαιο.
- Δημόσιο μέσο ασφάλιστρο για τα φωτοβολταϊκά δεν υπάρχει. Η σύγκριση δείχνει τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη1.
- Στα συμβόλαια ανανεώσιμων πηγών ενέργειας, δηλαδή φωτοβολταϊκών και ανεμογεννητριών, η ΕΑΕΕ μέτρησε το 2024 157 ζημιές σε 11.321 συμβόλαια, 1,39 ανά 100. Στα σπίτια, 0,62 ανά 1002.
- Η πιο συχνή αιτία ζημιάς είναι το βραχυκύκλωμα: 98 από τις 157 ζημιές. Η ακριβότερη είναι τα καιρικά φαινόμενα, με 253 χιλιάδες από τις 576 χιλιάδες ευρώ των αποζημιώσεων2.
- Το κεφάλαιο είναι το κόστος αντικατάστασης του συστήματος σήμερα, όχι όσα πληρώσατε το 2019 και όχι η επιδότηση που πήρατε.
Η ουσία
Βάλατε πάνελ στη σκεπή, κάνατε τη σύμβαση με τον διαχειριστή του δικτύου, και ο λογαριασμός του ρεύματος έπεσε. Ένα πράγμα δεν έγινε μόνο του: η ασφάλεια. Το συμβόλαιο κατοικίας που έχετε μπορεί να μην καλύπτει τα φωτοβολταϊκά, αν δεν τα γράφει ονομαστικά με δικό τους κεφάλαιο. Δημόσιο μέσο ασφάλιστρο γι’ αυτά δεν υπάρχει, οπότε η τιμή βγαίνει μόνο από προσφορά. Δημόσια είναι όμως τα στοιχεία των ζημιών, και δείχνουν τι πρέπει να έχει το συμβόλαιο: υπέρταση, καιρικά φαινόμενα και αστική ευθύνη. Τον γράψαμε για όποιον έχει ή σχεδιάζει σύστημα στη σκεπή του σπιτιού, με net metering ή με πώληση, και θέλει να ξέρει τι ακριβώς αγοράζει πριν πέσει το πρώτο χαλάζι.
Γιατί το συμβόλαιο κατοικίας σταματάει στη σκεπή
Το συμβόλαιο κατοικίας γράφτηκε για κτίρια και για έπιπλα. Στους γενικούς όρους περιουσίας της Ατλαντικής Ένωσης, για παράδειγμα, κτίριο είναι το κτίσμα με τις μόνιμες εγκαταστάσεις του που δεν μπορούν να διαχωριστούν, και περιεχόμενο είναι τα κινητά αντικείμενα μέσα στο κτίριο3. Τα πάνελ, βιδωμένα πάνω στη σκεπή, δεν είναι καθαρά ούτε το ένα ούτε το άλλο, και ο λόγος δεν είναι γραφειοκρατικός.
Ένα φωτοβολταϊκό σύστημα δεν εξυπηρετεί μόνο το σπίτι. Παράγει ενέργεια που μπαίνει στο δίκτυο, έχει σύμβαση με τον διαχειριστή, έχει μετρητή, και σε πολλές περιπτώσεις παράγει εισόδημα ή πίστωση. Για την εταιρεία αυτό είναι διαφορετικός κίνδυνος. Ένα ηλεκτρονικό σύστημα εκτεθειμένο στον ήλιο, στο χαλάζι, στον αέρα και στον κεραυνό δώδεκα μήνες τον χρόνο παθαίνει ζημιά πιο συχνά από έναν τοίχο. Τα στοιχεία της ΕΑΕΕ το δείχνουν: 1,39 ζημιές ανά 100 συμβόλαια στις ανανεώσιμες πηγές, 0,62 στα σπίτια2.
Έτσι ένα συμβόλαιο κατοικίας μπορεί να το χειρίζεται με τρεις τρόπους. Να το γράφει στις εξαιρέσεις. Να το αφήνει μέσα μόνο για πυρκαγιά και κεραυνό, και όχι για τα καιρικά φαινόμενα, που είναι η ακριβότερη αιτία ζημιάς τους2. Ή να το δέχεται ως προαιρετική κάλυψη με δικό της κεφάλαιο, που είναι η καθαρή λύση.
Το χειρότερο σενάριο είναι το δεύτερο, γιατί δημιουργεί την εντύπωση κάλυψης. Ο ασφαλισμένος βλέπει τη λέξη «φωτοβολταϊκά» κάπου στο συμβόλαιο, ησυχάζει, και μαθαίνει μετά το χαλάζι ότι η λέξη ήταν σε παράγραφο εξαίρεσης. Μην ψάχνετε τη λέξη. Ψάξτε ποσό δίπλα στη λέξη, στον πίνακα καλύψεων της πρώτης σελίδας.
Τι ακριβώς ασφαλίζετε, πέρα από τα πάνελ
Είναι εύκολο να πείτε «ασφαλίζω τα πάνελ» και να δηλώσετε την αξία των πάνελ. Το σύστημα όμως είναι πέντε πράγματα, και οι ζημιές δεν πέφτουν κυρίως στο γυαλί.
Τα πλαίσια, δηλαδή τα πάνελ, είναι γυαλί πάνω σε πυρίτιο, με πλαίσιο αλουμινίου, και αντέχουν πολλά. Οι βάσεις στήριξης είναι μέταλλο βιδωμένο στη σκεπή ή σε βάρη, και όταν φυσάει εννιά μποφόρ στην Άνδρο ο άνεμος δουλεύει πάνω τους σαν μοχλός. Ο μετατροπέας, το κουτί που κάνει το συνεχές ρεύμα εναλλασσόμενο, είναι ηλεκτρονικό και ευαίσθητο σε κάθε υπέρταση. Οι πίνακες, τα καλώδια και οι διατάξεις προστασίας είναι μικρό ποσό αλλά χωρίς αυτά δεν δουλεύει τίποτα. Και ο μετρητής, που ανήκει στον διαχειριστή του δικτύου και δεν ασφαλίζεται από εσάς.
Δηλώστε το σύνολο. Στα στοιχεία της ΕΑΕΕ, το βραχυκύκλωμα είναι η πιο συχνή αιτία ζημιάς στις ανανεώσιμες πηγές: 98 από τις 157 ζημιές του 20242. Αυτό χτυπά τα ηλεκτρονικά, όχι το γυαλί. Αν το κεφάλαιό σας είναι μόνο τα πάνελ, ο αναλογικός κανόνας θα σας κόψει μέρος της αποζημίωσης, γιατί το ασφαλισμένο ποσό θα είναι μικρότερο από την πραγματική αξία του πράγματος που ασφαλίσατε4.
Οι καλύψεις μία μία, και ποιες μετράνε αλήθεια
Πυρκαγιά και κεραυνός. Η βάση κάθε πακέτου. Καλύπτει και τη φωτιά που ξεκινάει από το ίδιο το σύστημα, από κακή επαφή ή από ελαττωματικό μετατροπέα, και περνάει στη στέγη. Προσοχή στη διατύπωση: άλλο «πυρκαγιά» και άλλο «πυρκαγιά από ίδιον ελάττωμα». Το δεύτερο πρέπει να γράφεται ρητά. Η ΕΑΕΕ μέτρησε 10 φωτιές το 2024 στις ανανεώσιμες πηγές, με 71 χιλιάδες ευρώ αποζημιώσεις2.
Υπέρταση και έμμεση κεραυνική πληγή. Ο κεραυνός σπάνια χτυπάει το πάνελ. Πέφτει διακόσια μέτρα πιο πέρα και στέλνει ένα κύμα τάσης στο δίκτυο, που ψήνει τα ηλεκτρονικά. Η καθαρή «κεραυνός» χωρίς την «έμμεση» αφήνει έξω την υπέρταση, και το βραχυκύκλωμα ήταν η πιο συχνή αιτία ζημιάς το 20242. Αυτή η κάλυψη είναι το πρώτο πράγμα που ελέγχετε.
Θύελλα, χαλάζι, χιόνι. Το χαλάζι σπάει το τζάμι του πλαισίου, και ένα σπασμένο πλαίσιο σταματάει όλη τη σειρά στην οποία ανήκει. Τα καιρικά φαινόμενα ήταν η ακριβότερη αιτία ζημιάς στις ανανεώσιμες πηγές το 2024: 25 ζημιές, 253 χιλιάδες ευρώ2. Τα πάνελ πιστοποιούνται για χαλάζι ορισμένης διαμέτρου, και αυτό δεν σημαίνει τίποτα όταν πέσει μεγαλύτερο.
Κλοπή και κακόβουλη βλάβη. Σε στέγη κατοικίας ο κλέφτης πρέπει να ανέβει, να ξεβιδώσει και να κατέβει με ογκώδη πλαίσια. Στα συμβόλαια ανανεώσιμων πηγών η ΕΑΕΕ μέτρησε το 2024 μόνο 1 κλοπή2. Σε σύστημα στο έδαφος μια εταιρεία μπορεί να ζητά περίφραξη. Η κακόβουλη βλάβη είναι ο θυμωμένος γείτονας και η πέτρα.
Σεισμός. Ξεχωριστή γραμμή, με δική της απαλλαγή. Στις ανανεώσιμες πηγές η ΕΑΕΕ δεν μέτρησε καμία ζημιά από σεισμό το 20242. Ο κίνδυνος για το σύστημα είναι κυρίως η στέγη που το κρατάει.
Αστική ευθύνη από τη λειτουργία. Η μόνη κάλυψη χωρίς φυσικό ταβάνι στη ζημιά. Αν το πάνελ φύγει με τον αέρα και προσγειωθεί σε παρμπρίζ, αν η φωτιά περάσει στο διπλανό σπίτι, αν κάποιος πάθει ηλεκτροπληξία, το ποσό το ορίζει το δικαστήριο.
Απώλεια εσόδων. Ημερήσιο ποσό για όσο το σύστημα δεν παράγει, μετά από καλυπτόμενη ζημιά. Λογική σε σύστημα που πουλάει ενέργεια, λιγότερο σε οικιακό net metering, όπου η ζημιά σας είναι απλώς μεγαλύτερος λογαριασμός.
Πόσο κοστίζει και τι κινεί την τιμή
Δημόσιο μέσο ασφάλιστρο για τα φωτοβολταϊκά δεν υπάρχει. Η ΕΑΕΕ δίνει τα ασφάλιστρα όλης της περιουσίας μαζί, και η σύγκριση του site δεν βγάζει μέσο όρο ειδικά γι’ αυτά1. Για όλη την περιουσία ο μέσος όρος είναι 1,166 ευρώ ανά 1.000 ευρώ ασφαλισμένης αξίας τον χρόνο, χωρίς φόρους5.
Για τα συμβόλαια ανανεώσιμων πηγών η ΕΑΕΕ δίνει όμως τις ζημιές. Το 2024 οι αποζημιώσεις τους ήταν 576.201 ευρώ για ασφαλισμένα κεφάλαια 1.528 εκατ. ευρώ, δηλαδή περίπου 0,38 ευρώ ανά 1.000 ευρώ κεφαλαίου. Στα σπίτια ήταν περίπου 0,13 ευρώ2. Ανά ευρώ αξίας, δηλαδή, ένα τέτοιο σύστημα κόστισε σε ζημιές σχεδόν τριπλάσια από ένα σπίτι.
Τι αλλάζει την τιμή σε μια προσφορά: η αξία του συστήματος, η θέση του, στέγη ή έδαφος, οι καλύψεις που διαλέγετε, και η απαλλαγή, που στα φωτοβολταϊκά μπορεί να είναι ποσοστό της ζημιάς με ελάχιστο ποσό. Πόσο μετράει το καθένα, κάθε εταιρεία το ορίζει μόνη της. Μια εταιρεία μπορεί επίσης να βάζει ελάχιστο ασφάλιστρο στο αυτόνομο συμβόλαιο, και τότε η επέκταση πάνω στο συμβόλαιο κατοικίας μπορεί να βγαίνει πιο λογική για ένα μικρό σύστημα. Ρωτήστε και τα δύο.
Η εταιρεία ασφαλίζει υλικό, όχι επιχείρηση, εκτός αν αγοράσετε την απώλεια εσόδων.
Ποια αξία δηλώνετε
Η σωστή αξία είναι όσα χρειάζονται σήμερα για να ξαναμπεί ίδιο σύστημα, με σημερινές τιμές υλικών και σημερινά μεροκάματα. Δεν είναι το ποσό που πληρώσατε το 2019, γιατί οι τιμές των υλικών και της εργασίας αλλάζουν. Δεν είναι η αξία μείον την επιδότηση που πήρατε, γιατί σε μια ζημιά θα πληρώσετε ολόκληρη την αντικατάσταση. Και δεν είναι η υπολειμματική λογιστική αξία του συστήματος, εκτός αν το συμβόλαιο λέει ρητά ότι αποζημιώνει σε τρέχουσα αξία.
Ζητήστε από τον εγκαταστάτη μια σημερινή προσφορά για ίδιο σύστημα και βάλτε αυτό το νούμερο. Είναι το πιο φτηνό χαρτί που θα πάρετε ποτέ, και σας γλιτώνει από τον αναλογικό κανόνα4.
Ρωτήστε επίσης πώς αποζημιώνει το συμβόλαιο: σε αξία καινούργιου ή σε τρέχουσα αξία με παλαίωση. Σε ένα παλιό σύστημα η διαφορά ανάμεσα στα δύο μπορεί να είναι μεγάλη. Ένα συμβόλαιο μπορεί να δίνει αξία καινούργιου μέχρι μια ηλικία και μετά να κόβει ποσοστό ανά έτος.
Net metering, ο λογαριασμός και η απώλεια εσόδων
Στο οικιακό net metering δεν παίρνετε χρήματα. Παίρνετε συμψηφισμό: ό,τι παράγετε πιστώνεται απέναντι σε ό,τι καταναλώνετε. Όταν το σύστημα σταματήσει για δύο μήνες, δεν χάνετε έσοδο. Πληρώνετε παραπάνω ρεύμα.
Αυτό αλλάζει το τι αξίζει να αγοράσετε. Έστω ότι το σύστημά σας παράγει 1.500 κιλοβατώρες τον μήνα το καλοκαίρι και ότι η κιλοβατώρα σάς κοστίζει 0,20 ευρώ. Δύο μήνες ακινησίας είναι 3.000 κιλοβατώρες, δηλαδή 600 ευρώ στον λογαριασμό. Η κάλυψη απώλειας εσόδων, μετά τις ημέρες αναμονής της, θα σας έδινε ένα μέρος αυτών. Δεν είναι τίποτα, αλλά δεν είναι και ο λόγος που ασφαλίζεστε.
Σε σύστημα με σύμβαση πώλησης η εικόνα αλλάζει, γιατί εκεί υπάρχει πραγματικό εισόδημα που σταματάει, και συχνά υπάρχει και δάνειο που δεν σταματάει. Εκεί η απώλεια εσόδων είναι κάλυψη με νόημα, και ζητήστε να δείτε τρία νούμερα: το ημερήσιο ποσό, τις ημέρες αναμονής, και το ανώτατο πλήθος μηνών.
Η πολυκατοικία και η ταράτσα
Η ταράτσα είναι κοινόχρηστος χώρος. Το ότι μένετε στον τελευταίο όροφο δεν την κάνει δική σας, εκτός αν ο κανονισμός της πολυκατοικίας σας δίνει αποκλειστική χρήση, και ακόμα και τότε η αποκλειστική χρήση δεν είναι κυριότητα. Για να βάλετε φωτοβολταϊκό χρειάζεστε απόφαση της γενικής συνέλευσης, με την πλειοψηφία που ορίζει ο κανονισμός.
Για την ασφάλιση, η εταιρεία δεν σας ζητάει το πρακτικό. Στη ζημιά όμως, αν ο πραγματογνώμονας δει ότι η εγκατάσταση έγινε χωρίς δικαίωμα και ότι υπάρχει διαφορά με τους συνιδιοκτήτες, η εταιρεία έχει επιχείρημα να πει ότι ο κίνδυνος δεν περιγράφηκε σωστά. Το άρθρο 3 του νόμου 2496/1997 της δίνει αυτή τη δυνατότητα4.
Υπάρχει και το αντίστροφο πρόβλημα. Αν το δικό σας πάνελ προκαλέσει ζημιά στη μόνωση της ταράτσας και μπει νερό στο διαμέρισμα από κάτω, η ζημιά είναι δική σας ευθύνη. Το κοινόχρηστο συμβόλαιο της πολυκατοικίας θα πληρώσει τη μόνωση και μετά θα στραφεί εναντίον σας. Η κάλυψη αστικής ευθύνης από τη λειτουργία είναι εκεί γι αυτό.
Τι δεν πληρώνει
Δεν πληρώνει την πτώση της απόδοσης με τον χρόνο. Κάθε πάνελ χάνει λίγη απόδοση κάθε χρόνο, και αυτό είναι φυσιολογική φθορά, όχι ζημιά.
Δεν πληρώνει το ελάττωμα του κατασκευαστή. Αν ο μετατροπέας καεί από κατασκευαστικό λάθος, η εγγύηση τον αντικαθιστά. Η ασφάλεια μπαίνει αν η καύση προκάλεσε φωτιά που έκαψε άλλα πράγματα. Τα δύο συστήματα δεν επικαλύπτονται και οι εταιρείες το ελέγχουν.
Δεν πληρώνει την κακή εγκατάσταση. Βάσεις υποδιαστασιολογημένες που φεύγουν με τον πρώτο δυνατό αέρα, στεγανοποίηση που δεν έγινε, καλώδια χωρίς προστασία από τον ήλιο. Αυτά είναι ευθύνη του εγκαταστάτη, και ο δικός του ασφαλιστής επαγγελματικής ευθύνης είναι ο σωστός συνομιλητής.
Δεν πληρώνει τη σταδιακή διάβρωση, τη σκόνη, τα περιττώματα των πουλιών και την έλλειψη συντήρησης. Και δεν πληρώνει τη ζημιά που έγινε ενώ το σύστημα ήταν εκτός λειτουργίας για μεγάλο διάστημα χωρίς να το δηλώσετε.
Τι λέει ο νόμος
Δεν υπάρχει νόμος που να επιβάλλει ασφάλιση φωτοβολταϊκού σε στέγη κατοικίας. Υπάρχουν όμως δύο άρθρα που κρίνουν τη ζημιά.
Το άρθρο 3 του νόμου 2496/1997 λέει ότι πρέπει να δηλώσετε κάθε στοιχείο που ξέρετε και που είναι αντικειμενικά ουσιώδες για την εκτίμηση του κινδύνου. Ένα φωτοβολταϊκό στη σκεπή είναι τέτοιο στοιχείο, ακόμα και αν δεν το ασφαλίζετε. Αλλάζει τον κίνδυνο πυρκαγιάς του κτιρίου. Αν δεν το δηλώσατε από αμέλεια και το σπίτι καεί, η εταιρεία μπορεί να μειώσει την αποζημίωση κατά την αναλογία του ασφαλίστρου που θα χρεωνόταν4.
Το άρθρο 17 μιλάει για την ασφαλιστική αξία. Ασφαλισμένο ποσό μικρότερο από την αξία σημαίνει αναλογική αποζημίωση. Ασφαλισμένο ποσό μεγαλύτερο δεν σας δίνει τίποτα παραπάνω: πληρώνετε ασφάλιστρο για αέρα4.
Αν έχετε σύμβαση πώλησης ενέργειας, διαβάστε και τη σύμβαση με τον διαχειριστή. Μια τέτοια σύμβαση, ή μια δανειακή σύμβαση για φωτοβολταϊκό, μπορεί να ζητά ασφάλιση με εκχώρηση του ασφαλίσματος στην τράπεζα. Εκεί η ασφάλιση παύει να είναι επιλογή.
Τι δείχνουν τα δημόσια στοιχεία
Η ΕΑΕΕ μετράει χωριστά, μέσα στα επιχειρηματικά συμβόλαια, όσα καλύπτουν ανανεώσιμες πηγές ενέργειας: φωτοβολταϊκά και ανεμογεννήτριες. Δεν ξεχωρίζει τα πάνελ στη στέγη ενός σπιτιού, δείχνει όμως από τι παθαίνουν ζημιά αυτά τα συστήματα. Για το 20242:
| Στοιχείο 2024 | Ανανεώσιμες πηγές ενέργειας | Κατοικίες |
|---|---|---|
| Συμβόλαια | 11.321 | 1.127.979 |
| Ασφαλισμένα κεφάλαια | 1.528 εκατ. € | 146.865 εκατ. € |
| Ζημιές | 157 | 6.986 |
| Ζημιές ανά 100 συμβόλαια | 1,39 | 0,62 |
| Αποζημιώσεις | 576.201 € | 19,5 εκατ. € |
| Αποζημιώσεις ανά 1.000 € κεφαλαίου | 0,38 € | 0,13 € |
Από τις 157 ζημιές των ανανεώσιμων πηγών, οι 98 ήταν βραχυκύκλωμα, οι 25 καιρικά φαινόμενα, οι 10 φωτιά και μόνο 1 κλοπή. Στα ποσά, τα καιρικά φαινόμενα πήραν 253 χιλιάδες ευρώ, το βραχυκύκλωμα 189 και η φωτιά 712. Οι καλύψεις που μετράνε είναι λοιπόν η υπέρταση και τα καιρικά φαινόμενα.
Ένα παράδειγμα
Ο Θανάσης έχει μονοκατοικία στη Λάρισα, 120 τετραγωνικά, και έβαλε το 2021 φωτοβολταϊκό 10 κιλοβάτ με net metering. Πλήρωσε τότε 9.800 ευρώ. Σήμερα ο εγκαταστάτης του λέει ότι ίδιο σύστημα κοστίζει 9.000 ευρώ με τα πάντα μέσα.
Δηλώνει 9.000 ευρώ και ζητά επέκταση πάνω στο συμβόλαιο κατοικίας, με καιρικά φαινόμενα, υπέρταση και αστική ευθύνη. Έστω ότι η επέκταση κοστίζει 60 ευρώ τον χρόνο. Το ποσό είναι υπόθεση για το παράδειγμα. Ζητά και προσφορά για αυτόνομο συμβόλαιο, για να συγκρίνει.
Τον Ιούνιο του τρίτου χρόνου, χαλαζόπτωση στον θεσσαλικό κάμπο. Σπάνε επτά πλαίσια από τα είκοσι τέσσερα. Τα σπασμένα σταματούν τη μια από τις δύο σειρές, άρα το σύστημα παράγει τα μισά. Το κόστος αντικατάστασης των πλαισίων με εργασία: 2.400 ευρώ.
Έστω ότι η απαλλαγή του συμβολαίου του είναι 10% της ζημιάς με ελάχιστο 300 ευρώ. Το 10% των 2.400 είναι 240, οπότε μετράει το ελάχιστο. Η εταιρεία πληρώνει 2.400 μείον 300, δηλαδή 2.100 ευρώ. Ο Θανάσης έβαλε 300 από την τσέπη του και συνολικά είχε πληρώσει 180 ευρώ ασφάλιστρα σε τρία χρόνια.
Χωρίς την κάλυψη για τα καιρικά φαινόμενα στα πάνελ, θα έπαιρνε μηδέν. Το συμβόλαιο κατοικίας του πλήρωνε χαλάζι στη στέγη, αλλά η στέγη δεν έπαθε τίποτα. Έσπασαν τα πάνελ, και τα πάνελ ήταν στην εξαίρεση.
Τα λάθη που κοστίζουν
- Θεωρείτε ότι το σπίτι καλύπτει τα πάνελ. Τι κάνετε: ανοίξτε τον πίνακα καλύψεων και δείτε αν υπάρχει γραμμή με τη λέξη «φωτοβολταϊκά» και ποσό δίπλα. Αν δεν υπάρχει ποσό, δεν υπάρχει κάλυψη.
- Δηλώνετε μόνο τα πλαίσια. Ο μετατροπέας είναι ηλεκτρονικό, και το βραχυκύκλωμα είναι η πιο συχνή αιτία ζημιάς στα συστήματα ανανεώσιμων πηγών2. Η λύση: δηλώστε το σύνολο του συστήματος, με μια σημερινή προσφορά αντικατάστασης στο χέρι.
- Αγοράζετε κεραυνό χωρίς έμμεση κεραυνική πληγή. Η άμεση πτώση κεραυνού πάνω στο πάνελ είναι σπάνια. Η υπέρταση από κοντινή πτώση δεν είναι. Το σωστό: ζητήστε γραπτά την κάλυψη υπέρτασης και έμμεσης κεραυνικής πληγής.
- Παραλείπετε την αστική ευθύνη για να γλιτώσετε λίγα ευρώ. Είναι η μόνη κάλυψη όπου η ζημιά δεν έχει ταβάνι. Αντί γι’ αυτό: βάλτε την, με όριο που να αντέχει ένα σοβαρό ατύχημα.
- Δεν ξαναδηλώνετε την αξία μετά από αναβάθμιση. Προσθέσατε μπαταρία και δεν το είπατε. Η μπαταρία μπορεί να κοστίζει πολύ. Πώς το φτιάχνετε: κάθε αλλαγή στο σύστημα, ένα τηλέφωνο και μια πρόσθετη πράξη.
- Δεν διαβάζετε την απαλλαγή. Στα φωτοβολταϊκά η απαλλαγή μπορεί να είναι ποσοστό της ζημιάς με ελάχιστο ποσό, και σε μια μικρή ζημιά να μην πάρετε τίποτα. Κάντε το εξής: ρωτήστε την πριν υπογράψετε και βάλτε τη δίπλα στην τιμή.
Τα φωτοβολταϊκά στη στέγη είναι μια εγκατάσταση που κοστίζει όσο ένα μεταχειρισμένο αυτοκίνητο, κάθεται έξω σε κάθε καιρό, και δεν την κοιτάζει κανείς μέχρι να πέσει η παραγωγή. Δείτε ποιες εταιρείες ασφαλίζουν φωτοβολταϊκά στη σύγκριση ασφάλειας φωτοβολταϊκών, με τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη, και ελέγξτε ταυτόχρονα τι γράφει η ασφάλεια κατοικίας που ήδη πληρώνετε.
Συχνές ερωτήσεις
Καλύπτει το συμβόλαιο κατοικίας τα φωτοβολταϊκά στη σκεπή;
Όχι από μόνο του, αν δεν το γράφει. Ένα συμβόλαιο κατοικίας ασφαλίζει το κτίριο και το περιεχόμενο, και τα πάνελ στη σκεπή δεν είναι καθαρά ούτε το ένα ούτε το άλλο. Χρειάζεται γραπτή επέκταση με δικό της κεφάλαιο, ή ξεχωριστό συμβόλαιο φωτοβολταϊκών. Ζητήστε να το δείτε γραμμένο στον πίνακα καλύψεων, με ποσό δίπλα.
Πόσο κοστίζει η ασφάλεια φωτοβολταϊκών στη στέγη;
Δημόσιο μέσο ασφάλιστρο για τα φωτοβολταϊκά δεν υπάρχει, και η σύγκριση δεν δείχνει μέσο όρο γι' αυτά. Η τιμή βγαίνει από την αξία του συστήματος, τις καλύψεις και την απαλλαγή, και τη δίνει μόνο η προσφορά. Ζητήστε δύο: επέκταση πάνω στο συμβόλαιο κατοικίας και αυτόνομο συμβόλαιο, και συγκρίνετε.
Συμφέρει επέκταση ή αυτόνομο συμβόλαιο;
Ρωτήστε και τα δύο. Ένα αυτόνομο συμβόλαιο μπορεί να έχει ελάχιστο ασφάλιστρο, που σε μικρό σύστημα ανεβάζει την τιμή πάνω από αυτό που βγάζει το κεφάλαιο. Η επέκταση πάνω στο συμβόλαιο κατοικίας μπορεί να το αποφεύγει. Ζητήστε τις δύο προσφορές γραπτά, δίπλα δίπλα.
Πληρώνει η ασφάλεια τα έσοδα που χάνω όσο το σύστημα είναι χαλασμένο;
Μόνο αν αγοράσετε την κάλυψη απώλειας εσόδων, και μόνο μετά από ζημιά που καλύπτεται. Δίνεται ως ημερήσιο ποσό, με ημέρες αναμονής και ανώτατο όριο σε μήνες, που τα γράφει το συμβόλαιο. Αν το σύστημα σταμάτησε από βλάβη του δικτύου ή από συντήρηση, δεν πληρώνεται τίποτα.
Καλύπτεται η κλοπή των πάνελ από τη σκεπή;
Αν το συμβόλαιο έχει κάλυψη κλοπής, ναι, με τους όρους του. Στα συμβόλαια ανανεώσιμων πηγών ενέργειας η ΕΑΕΕ μέτρησε το 2024 μόνο 1 κλοπή σε 157 ζημιές. Σε σύστημα στο έδαφος μια εταιρεία μπορεί να ζητά περίφραξη και συναγερμό. Χωρίς ίχνη διάρρηξης η κλοπή μπορεί να μην πληρωθεί.
Τι γίνεται αν το πάνελ πέσει και χτυπήσει κάποιον;
Αυτό είναι αστική ευθύνη, όχι ζημιά του συστήματος. Χρειάζεται η κάλυψη αστικής ευθύνης από τη λειτουργία του φωτοβολταϊκού, με όριο που να αντέχει ένα σοβαρό ατύχημα. Είναι η κάλυψη που δεν πρέπει να λείπει, γιατί το ποσό δεν έχει ταβάνι από μόνο του.
Χρειάζομαι άδεια της πολυκατοικίας για να ασφαλίσω τα πάνελ στην ταράτσα;
Για την ασφάλιση όχι, για την εγκατάσταση ναι. Η ταράτσα είναι κοινόχρηστη και θέλει απόφαση της γενικής συνέλευσης ή ρητή πρόβλεψη στον κανονισμό. Αν εγκαταστήσατε χωρίς αυτήν, η εταιρεία μπορεί να επικαλεστεί λανθασμένη περιγραφή του κινδύνου και να μειώσει την αποζημίωση.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 3 · ν. 2496/1997 άρ. 17
Πηγές
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας: έρευνα έτους 2024, πίνακες 1, 6, 14, 17 και 18, 2025
- ↑Ατλαντική Ένωση, Γενικοί Όροι Κλάδου Περιουσίας, άρθρα 1.10 και 1.12, ισχύον κείμενο
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 3 και 17, 1997
- ↑ΕΑΕΕ, Η Ιδιωτική Ασφάλιση στην Ελλάδα 2024, πίνακας 6, Δεκέμβριος 2025
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.