Με μια ματιά
Καλύπτει η ασφάλεια κατοικίας πλημμύρα, θύελλα και χαλάζι;
Ναι, αλλά μόνο αν το πακέτο σας έχει τους φυσικούς κινδύνους. Η βασική κάλυψη πυρός δεν τους έχει. Το 2024 είχαν κάλυψη για πλημμύρα, καταιγίδα και θύελλα 822.451 από τα 1.127.979 συμβόλαια κατοικίας, δηλαδή το 72,9%, κατά την ΕΑΕΕ. Η απαλλαγή μπορεί να είναι ποσοστό της ζημιάς με ένα ελάχιστο ποσό.
- Το 2024 είχαν κάλυψη για πλημμύρα, καταιγίδα και θύελλα 822.451 από τα 1.127.979 συμβόλαια κατοικίας, δηλαδή το 72,9%1. Τα υπόλοιπα έχουν μόνο φωτιά και ό,τι άλλο γράφουν.
- Οι φυσικοί κίνδυνοι έρχονται μέσα σε πακέτο, μαζί με άλλες καλύψεις. Στην ERGO, τα τέσσερα από τα έξι πακέτα κατοικίας τους έχουν και τα δύο όχι2. Το Alpha Safe Home της Generali και το Safe Home Exclusive της Allianz τους έχουν34.
- Η απαλλαγή είναι συχνά ποσοστό της ζημιάς, με ένα ελάχιστο ποσό. Η AIG γράφει προαιρετική απαλλαγή 5% της ζημιάς με ελάχιστο 500 €5. Δεν είναι ποσοστό του κεφαλαίου, όπως στον σεισμό.
- Το υπόγειο έχει ειδικούς όρους. Στους όρους της Hellas Direct, τα πράγματα σε υπόγεια αποθήκη πρέπει να είναι σε ράφια τουλάχιστον 15 εκατοστά πάνω από το έδαφος6.
- Η καθίζηση και η κατολίσθηση δεν είναι «πλημμύρα». Η AIG τις δίνει ως προαιρετική κάλυψη με απαλλαγή 2% του κεφαλαίου και ελάχιστο 2.000 €5, και η Εθνική τις εξαιρεί, εκτός αν έρθουν από σεισμό που καλύπτεται7.
Η ουσία
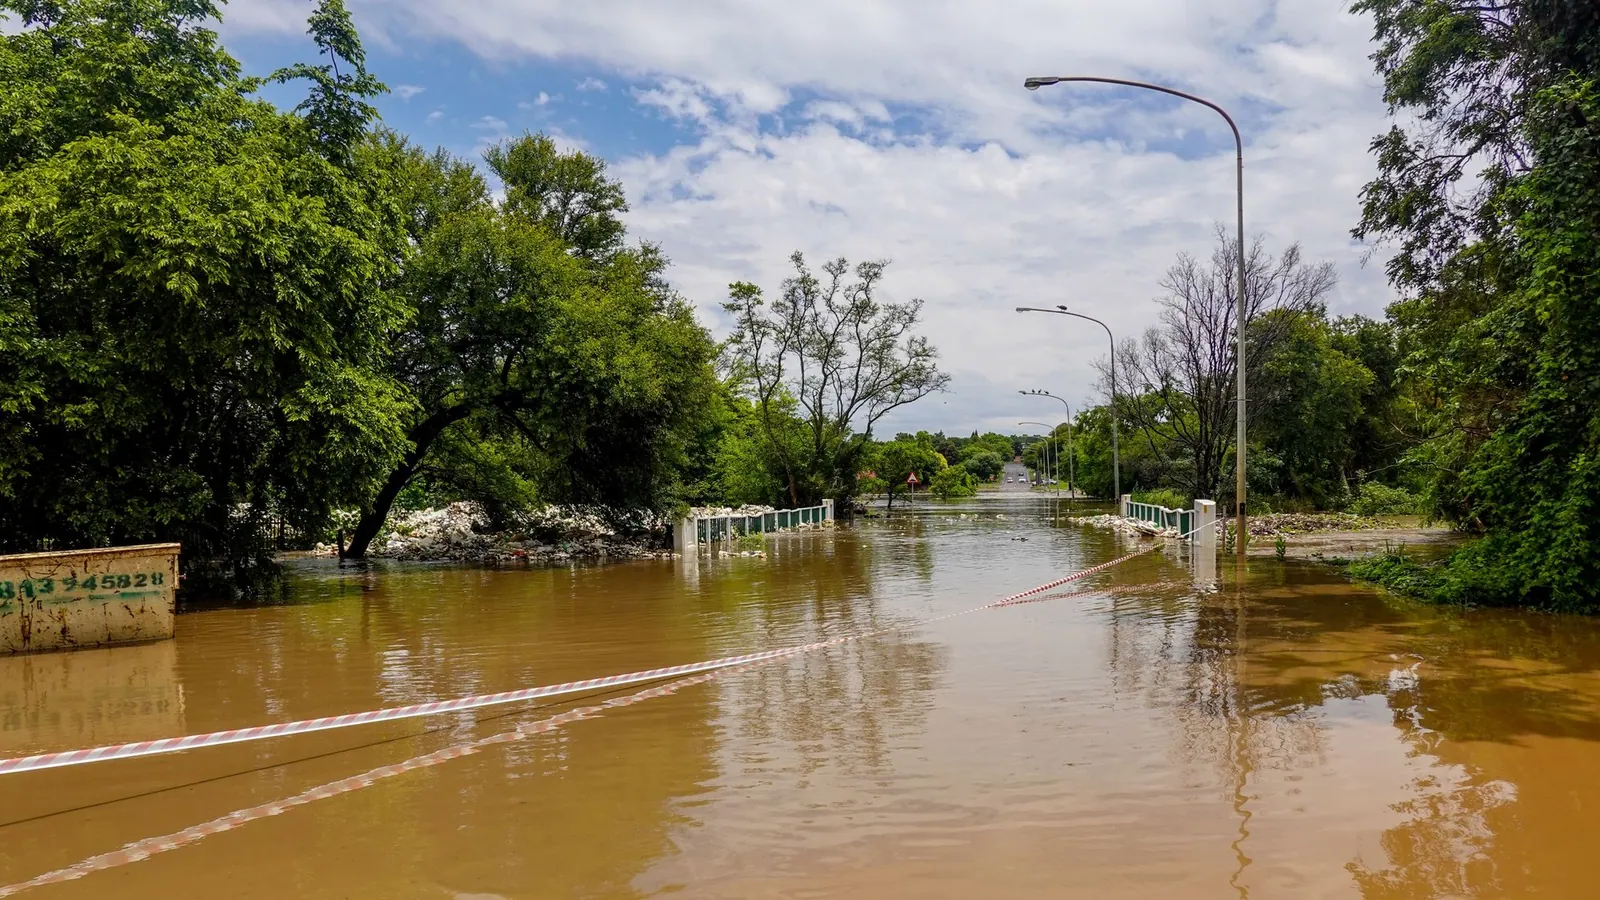
Η πλημμύρα, η θύελλα και το χαλάζι είναι οι ζημιές που βλέπετε στις ειδήσεις κάθε φθινόπωρο. Δεν είναι στη βασική ασφάλεια κατοικίας. Η βασική κάλυψη πυρός σταματάει στη φωτιά, στον κεραυνό και στην έκρηξη. Ο καιρός μπαίνει με ένα πληρέστερο πακέτο, και το 2024 τα καιρικά φαινόμενα ήταν το 25,5% των ζημιών στις κατοικίες1. Αυτός ο οδηγός λέει τι αγοράζετε, τι μένει έξω, και ποια λέξη στο συμβόλαιο κρίνει αν θα πληρωθείτε.
Τι εννοεί το συμβόλαιο με κάθε λέξη
Στην κουζίνα λέμε «πλημμύρισε το σπίτι» για τρία διαφορετικά πράγματα. Το συμβόλαιο τα ξεχωρίζει, και η διαφορά κρίνει την αποζημίωση.
Πλημμύρα είναι νερό που έρχεται από έξω. Ξεχείλισε το ρέμα, ο δρόμος έγινε ποτάμι, η βροχή έπεσε πιο γρήγορα από όσο φεύγει. Το νερό μπαίνει από την πόρτα, από το παράθυρο του υπογείου, από το φρεάτιο της αυλής. Αυτό είναι η κάλυψη «πλημμύρα» και συχνά γράφεται μαζί με τη θύελλα και την καταιγίδα σε μία γραμμή.
Θύελλα είναι ο αέρας. Τα συμβόλαια ζητούν ένταση πάνω από ένα όριο. Οι όροι της Hellas Direct, για παράδειγμα, ορίζουν τη θύελλα ως ανέμους τουλάχιστον 8 μποφόρ, με βεβαίωση της Εθνικής Μετεωρολογικής Υπηρεσίας6. Οι ίδιοι όροι ορίζουν την καταιγίδα ως βροχή πάνω από 5 χιλιοστά την ώρα, πάλι με βεβαίωση της ΕΜΥ6. Η θύελλα καλύπτει τα κεραμίδια που έφυγαν, το παράθυρο που έσπασε από κλαδί, τη βροχή που μπήκε από την τρύπα που άνοιξε ο αέρας. Δεν καλύπτει τη βροχή που μπήκε από παράθυρο που αφήσατε ανοιχτό.
Χαλάζι είναι απλό στη περιγραφή και ακριβό στην πράξη. Σπάει τα κεραμίδια, τρυπάει τις τέντες, χαλάει τα στόρια, ραγίζει τον ηλιακό. Στα συμβόλαια γράφεται δίπλα στη θύελλα. Στο έγγραφο πληροφοριών της AIG έχει την ίδια προαιρετική απαλλαγή με την πλημμύρα5.
Βάρος χιονιού είναι η στέγη που υποχώρησε ή το υπόστεγο που κατέβασε το χιόνι. Στη βόρεια Ελλάδα και στα ορεινά είναι πραγματική ζημιά. Το γράφουν, για παράδειγμα, η AIG και η Εθνική στις καλύψεις τους57, αλλά ελέγξτε το στο δικό σας.
Και τι δεν είναι φυσικός κίνδυνος. Ο σωλήνας που έσπασε μέσα στο σπίτι είναι «διαρροή σωληνώσεων» και έχει τον δικό της οδηγό, το Ζημιά από νερό. Το χώμα που κατέβηκε πάνω στο σπίτι είναι «κατολίσθηση». Το σπίτι που βούλιαξε είναι «καθίζηση». Η θάλασσα που μπήκε στο σπίτι, σε παραθαλάσσια σπίτια, εξαιρείται σε ορισμένα συμβόλαια ως «παλιρροϊκό κύμα». Καθεμία από αυτές είναι άλλη γραμμή, με άλλους όρους, ή δεν δίνεται καθόλου.
Πού βρίσκονται στα πακέτα
Τα πακέτα κατοικίας χτίζονται σε σκαλοπάτια. Το πρώτο είναι μόνο η φωτιά. Τα επόμενα προσθέτουν τους φυσικούς κινδύνους, την κλοπή, τους σωλήνες και την ευθύνη. Ο σεισμός μπαίνει συχνά χωριστά. Τα έγγραφα πληροφοριών των εταιρειών δείχνουν πού βρίσκεται το καθένα.
Το Alpha Safe Home της Generali γράφει την πλημμύρα, τη θύελλα, την καταιγίδα, το χιόνι, το χαλάζι και τον παγετό στις καλύψεις του3. Το Safe Home Exclusive της Allianz τα γράφει κι αυτό, μαζί με την καθίζηση και την κατολίσθηση εδάφους4. Το Full Home Max της Εθνικής καλύπτει θύελλα, ανεμοθύελλα, ανεμοστρόβιλο, καταιγίδα, πλημμύρα, χιόνι, βάρος χιονιού, χαλάζι και παγετό7.
Η ERGO δείχνει στη σελίδα της έξι πακέτα κατοικίας. Τα τέσσερα έχουν πλημμύρα και φυσικά φαινόμενα, και δύο όχι2. Η AIG, στο έγγραφο πληροφοριών του πακέτου Extended, γράφει την πλημμύρα, τη θύελλα, την καταιγίδα και το κόστος άντλησης υδάτων στις καλύψεις του5.
Τι σημαίνει αυτό για εσάς. Αν κάνατε ασφάλεια για την τράπεζα και πήρατε το ελάχιστο, μπορεί να έχετε φωτιά και τίποτα άλλο. Η βροχή του Σεπτεμβρίου δεν σας αφορά. Το ίδιο σκαλοπάτι που φέρνει τον καιρό φέρνει συχνά και την κλοπή και τους σωλήνες, οπότε ζητήστε την τιμή του πακέτου και όχι μόνο του καιρού.
Ο όροφος και το υπόγειο
Οι εταιρείες ξέρουν πού μπαίνει το νερό. Το ισόγειο και το υπόγειο είναι ο κίνδυνος της πλημμύρας, οι επάνω όροφοι είναι ο καιρός στη στέγη.
Στο ισόγειο, ρωτήστε τρία πράγματα. Πρώτο, αν καλύπτεται το νερό που ανεβαίνει από την αποχέτευση όταν το δίκτυο της πόλης γεμίσει. Ορισμένα συμβόλαια το γράφουν ρητά ως «υπερχείλιση αποχέτευσης», άλλα το εξαιρούν σιωπηλά. Δεύτερο, αν η αυλή, η μάντρα και η περίφραξη είναι μέσα. Η AIG, για παράδειγμα, εξαιρεί από την καθίζηση τις αυλές, τα πεζοδρόμια και τις περιφράξεις5. Τρίτο, ποια είναι η απαλλαγή, σε ευρώ.
Στο υπόγειο, ο όρος που κοστίζει είναι το δάπεδο. Οι όροι της Hellas Direct δεν πληρώνουν για φυσικά φαινόμενα τα πράγματα σε υπόγειες αποθήκες που δεν είναι σε ράφια, σε ύψος τουλάχιστον 15 εκατοστών από το έδαφος6. Το πλυντήριο, ο καταψύκτης, τα κουτιά με τα βιβλία: αν είναι κάτω, δεν πληρώνονται. Ο όρος υπάρχει γιατί το υπόγειο βρέχεται με κάθε δυνατή βροχή, όχι μόνο στην πλημμύρα της δεκαετίας.
Το σπίτι σε ρέμα ή σε παλιά κοίτη είναι το πιο δύσκολο. Αν ο δρόμος σας έχει πλημμυρίσει δύο φορές σε πέντε χρόνια, πείτε το. Το άρθρο 3 του ν. 2496/1997 σας υποχρεώνει να δηλώσετε ό,τι επηρεάζει τον κίνδυνο και να απαντήσετε σε κάθε σχετική ερώτηση8. Η εταιρεία μπορεί να ζητήσει μεγαλύτερη απαλλαγή ή να πει όχι. Καλύτερα ένα όχι πριν, από ένα όχι στη ζημιά.
Τι πληρώνει την ημέρα της ζημιάς
Στο κτίριο: τα κεραμίδια, τη μόνωση της ταράτσας, τους σοβάδες που φούσκωσαν, τα πατώματα που σήκωσαν, τα κουφώματα, τα ντουλάπια της κουζίνας που είναι σταθερά, την ηλεκτρολογική εγκατάσταση που βράχηκε. Το στέγνωμα με αφυγραντήρες, που κοστίζει και παίρνει εβδομάδες. Τα έξοδα καθαρισμού και αποκομιδής της λάσπης, με το όριο του πακέτου.
Στο περιεχόμενο: τα έπιπλα, τις συσκευές, τα ρούχα, τα χαλιά. Σε αξία καινούργιου ή σε τρέχουσα αξία, ανάλογα με το συμβόλαιο. Το φθηνότερο πακέτο μπορεί να αφαιρεί παλαιότητα. Ένας καναπές οκτώ ετών αξίζει σε τρέχουσα αξία πολύ λιγότερο από όσο κοστίζει καινούργιος.
Το ξενοδοχείο ή το ενοίκιο, όσο το σπίτι δεν κατοικείται, όπου το πακέτο έχει τη γραμμή «προσωρινή στέγαση». Μετά από πλημμύρα, ένα ισόγειο θέλει εβδομάδες για να στεγνώσει και να βαφτεί.
Και η ευθύνη προς τους γείτονες. Το δικό σας κεραμίδι που έφυγε με τη θύελλα και έσπασε το παρμπρίζ του από κάτω, ή η δική σας ταράτσα που έσταξε στον κάτω όροφο. Στο πλήρες πακέτο είναι μέσα, με όριο.
Τι δεν πληρώνει, και εκεί πονάει. Τις τέντες και τα εξωτερικά αντικείμενα, σε πολλά συμβόλαια, γιατί είναι το πρώτο που φεύγει. Η Allianz καλύπτει τα αντικείμενα του υπαίθριου χώρου μόνο για φωτιά, κεραυνό, έκρηξη και πτώση αεροσκαφών4. Η AIG εξαιρεί από τα καιρικά φαινόμενα τους ηλιακούς θερμοσίφωνες, τις κεραίες, τις τέντες και τις πινακίδες άνω των 10 ετών5. Τα φωτοβολταϊκά στη στέγη, χωρίς ρητή δήλωση, έχουν δικό τους οδηγό. Το αυτοκίνητο στο γκαράζ είναι δουλειά της ασφάλειας αυτοκινήτου με την κάλυψη φυσικών φαινομένων. Την υγρασία που «μπήκε σιγά σιγά» από τοίχο χωρίς μόνωση την εξαιρούν και οι όροι της Hellas Direct και το έγγραφο της Εθνικής67. Και τη ζημιά από βροχή που μπήκε από ανοιχτό παράθυρο, την εξαιρεί ρητά η AIG5.
Η απαλλαγή, με αριθμούς
Στους φυσικούς κινδύνους η απαλλαγή είναι συχνά ποσοστό της ζημιάς. Στο έγγραφο πληροφοριών της AIG είναι προαιρετική: 5% της ζημιάς, με ελάχιστο 500 € ανά ζημιά, για την πλημμύρα και τη θύελλα και για το χιόνι και το χαλάζι. Σε εξοχική κατοικία η ίδια απαλλαγή είναι υποχρεωτική5. Δεν είναι το 2% του κεφαλαίου του σεισμού.
Με αυτή την απαλλαγή, δείτε τρεις ζημιές. Ζημιά 4.000 ευρώ από χαλάζι σε κεραμίδια και στόρια: το 5% είναι 200, άρα πληρώνετε το ελάχιστο, 500, και παίρνετε 3.500. Ζημιά 1.200 ευρώ σε ένα σπασμένο τζάμι και βρεγμένο πάτωμα: πληρώνετε πάλι 500 και παίρνετε 700. Ζημιά 25.000 ευρώ από πλημμύρα σε ισόγειο: το 5% είναι 1.250, και αυτό πληρώνετε.
Μερικές εταιρείες αφήνουν την επιλογή σε εσάς. Για τις κύριες κατοικίες, το Full Home Max της Εθνικής δίνει καλύψεις με ή χωρίς απαλλαγές, εκτός από τον σεισμό, όπου η απαλλαγή είναι υποχρεωτική7. Χωρίς απαλλαγή πληρώνετε παραπάνω. Αν ζείτε σε ισόγειο σε περιοχή που βρέχεται, η μηδενική απαλλαγή μπορεί να αξίζει τα λεφτά της. Αν ζείτε στον τέταρτο, μάλλον όχι.
Τι λέει ο νόμος
Καμία διάταξη δεν υποχρεώνει ιδιώτη να ασφαλίσει το σπίτι του για πλημμύρα. Το συμβόλαιο διέπεται από τον ν. 2496/19978.
- Άρθρο 7. Δηλώνετε τη ζημιά σε οκτώ ημέρες από τότε που τη μάθατε. Μετά από μεγάλη κακοκαιρία οι γραμμές των εταιρειών είναι γεμάτες. Στείλτε email με φωτογραφίες την ίδια ημέρα και κρατήστε το αποδεικτικό. Και το ίδιο άρθρο σας υποχρεώνει να περιορίσετε τη ζημιά: να σκεπάσετε την τρύπα στη στέγη με νάιλον, να βγάλετε τα έπιπλα από το νερό. Τα έξοδα αυτά, όταν τα δικαιολογούν οι περιστάσεις, τα πληρώνει η εταιρεία.
- Άρθρο 17. Η ασφάλιση κατά ζημιών πληρώνει μέχρι την πραγματική ζημιά και μέχρι το κεφάλαιο. Αν δηλώσατε το κτίριο κάτω από την αξία ανακατασκευής, ισχύει ο αναλογικός κανόνας. Στην πλημμύρα, που χτυπάει ένα κομμάτι του σπιτιού, ο κανόνας δαγκώνει: ζημιά 20.000 σε σπίτι δηλωμένο στο 70% της αξίας του παίρνει 14.000.
Η ασφάλιση για σεισμό, πυρκαγιά και πλημμύρα σε όλη την αξία του σπιτιού μειώνει και τον ΕΝΦΙΑ. Από το 2025 η μείωση είναι 20% αν η φορολογητέα αξία δεν ξεπερνά τις 500.000 ευρώ και 10% αν τις ξεπερνά, με ασφάλιση τουλάχιστον τριών μηνών του προηγούμενου έτους9. Ο ίδιος νόμος εξαίρεσε από τη στεγαστική συνδρομή και την πρώτη αρωγή για σεισμό, πυρκαγιά από φυσικά αίτια και πλημμύρα τις κατοικίες με φορολογητέα αξία πάνω από 500.000 ευρώ10. Οι όροι είναι στο Ασφάλεια κατοικίας και κρατική αρωγή.
Τι δείχνουν τα δημόσια στοιχεία
Η ΕΑΕΕ δημοσιεύει κάθε χρόνο τις ζημιές της ασφάλισης περιουσίας ανά αιτία. Για τις κατοικίες του 2024 τα στοιχεία είναι αυτά1.
| Αιτία ζημιάς σε κατοικίες, 2024 | Πλήθος ζημιών | Αποζημιώσεις | Μέσο ποσό |
|---|---|---|---|
| Θραύση σωληνώσεων | 2.044 | 3,09 εκατ. € | περίπου 1.510 € |
| Καιρικά φαινόμενα | 1.745 | 4,19 εκατ. € | περίπου 2.400 € |
| Κλοπές | 934 | 1,85 εκατ. € | περίπου 1.975 € |
| Φωτιά | 571 | 8,33 εκατ. € | περίπου 14.585 € |
| Όλες οι αιτίες | 6.836 | 19,15 εκατ. € | περίπου 2.800 € |
Τα καιρικά φαινόμενα ήταν δηλαδή το 25,5% των ζημιών και το 21,9% των αποζημιώσεων στις κατοικίες. Η χρονιά μετράει πολύ: σε όλη την ασφάλιση περιουσίας, τα καιρικά φαινόμενα ήταν το 70,9% των αποζημιώσεων το 2023 και το 6,3% το 20241.
Για την τιμή, ο μέσος όρος της αγοράς στην ασφάλιση περιουσίας ήταν 1,166 ευρώ τον χρόνο ανά 1.000 ευρώ ασφαλισμένης αξίας το 2024, χωρίς φόρο111. Για κτίριο 130.000 και περιεχόμενο 25.000 ευρώ, αυτό κάνει περίπου 181 ευρώ, και με τον φόρο ασφαλίστρων του κλάδου πυρός, 20%, περίπου 217 ευρώ12. Έτσι βγαίνει και ο μέσος όρος της αγοράς στη σύγκρισή μας13. Ο μέσος όρος δεν ξεχωρίζει πακέτο, όροφο ή περιοχή, γιατί κανένα δημόσιο στοιχείο δεν τα ξεχωρίζει.
Οι εταιρείες δημοσιεύουν και δικά τους παραδείγματα. Η ERGO γράφει «από 12 € τον μήνα» για διαμέρισμα 88 τετραγωνικών στην Αθήνα, κατασκευής 1990, με κτίριο 132.000 € και συμβόλαιο με απαλλαγή2.
Ένα παράδειγμα
Ο Γιώργος έχει ισόγειο διαμέρισμα 95 τετραγωνικών στη Χαλκίδα, με αυλή και μικρή αποθήκη. Άδεια του 1996. Ο δρόμος του έχει γεμίσει νερό δύο φορές στα τελευταία χρόνια, χωρίς να μπει στο σπίτι.
Το κεφάλαιο: 130.000 ευρώ για το κτίριο και 25.000 για το περιεχόμενο. Έχει ήδη το βασικό πακέτο για την τράπεζα. Έστω ότι πληρώνει 60 ευρώ τον χρόνο, και ότι το πακέτο με τους φυσικούς κινδύνους του κοστίζει 140 ευρώ. Η διαφορά είναι 80 ευρώ, και μαζί με την πλημμύρα παίρνει κλοπή, σωλήνες και ευθύνη προς τον από πάνω. Δηλώνει στην αίτηση ότι ο δρόμος πλημμυρίζει. Η εταιρεία δέχεται, με απαλλαγή 5% της ζημιάς και ελάχιστο 500 ευρώ στους φυσικούς κινδύνους, όπως η απαλλαγή που είδαμε πιο πάνω.
Τον Οκτώβριο μια καταιγίδα φέρνει 15 εκατοστά νερό μέσα στο σπίτι. Η ζημιά: πατώματα από λαμινέιτ που φούσκωσαν, 4.200 ευρώ. Σοβάδες και βάψιμο μέχρι το ένα μέτρο, 2.800. Στέγνωμα με αφυγραντήρες, 600. Ένας καναπές, ένα χαλί, το κάτω μέρος της βιβλιοθήκης και το πλυντήριο, 3.100 ευρώ. Σύνολο 10.700.
Η εταιρεία αφαιρεί 5%, δηλαδή 535, γιατί είναι πάνω από το ελάχιστο των 500, και πληρώνει 10.165 ευρώ. Ο Γιώργος και η οικογένεια μένουν δύο εβδομάδες στην αδελφή του, έτσι η προσωρινή στέγαση δεν χρειάζεται. Αν είχε μείνει στο βασικό πακέτο, τα 10.700 θα ήταν δικά του.
Μία λεπτομέρεια. Το πλυντήριο ήταν στην αποθήκη της αυλής, όχι μέσα στο σπίτι. Η αποθήκη ήταν δηλωμένη στο κεφάλαιο του κτιρίου, και το περιεχόμενό της μπήκε στην αποζημίωση. Αν δεν είχε δηλωθεί, το πλυντήριο θα έμενε έξω.
Τι κάνετε τις πρώτες ώρες μιας κακοκαιρίας
Οι ζημιές από καιρικά φαινόμενα έχουν ένα χαρακτηριστικό που τις ξεχωρίζει: συμβαίνουν σε πολλά σπίτια την ίδια νύχτα. Αυτό αλλάζει τη συμπεριφορά που σας συμφέρει.
Δηλώστε αμέσως, μην περιμένετε να στεγνώσει. Όταν ανοίγουν χιλιάδες φάκελοι σε λίγες ημέρες, η σειρά ορίζεται και από την ώρα της δήλωσης.
Τραβήξτε υλικό όσο βρέχει ακόμη. Το νερό που μπαίνει από συγκεκριμένο σημείο φαίνεται μόνο τότε. Την επομένη θα έχετε μόνο έναν λεκέ.
Κρατήστε απόδειξη του φαινομένου. Ένα δελτίο της μετεωρολογικής υπηρεσίας, μια είδηση της ημέρας, μια ανακοίνωση της πολιτικής προστασίας για την περιοχή σας. Σε ζημιές θυέλλης η εταιρεία θέλει να δει ότι υπήρξε πράγματι θύελλα, και οι όροι της Hellas Direct ζητούν βεβαίωση της ΕΜΥ6.
Μην πετάξετε τίποτα πριν την αυτοψία, αλλά βγάλτε τα βρεγμένα σε ασφαλή χώρο και φωτογραφίστε τα εκεί. Η μούχλα που θα εμφανιστεί σε δύο εβδομάδες γίνεται νέα διαφωνία.
Περιμένετε μεγαλύτερους χρόνους. Μετά από μια σοβαρή κακοκαιρία, ο πραγματογνώμονας μπορεί να αργήσει. Αυτό δεν σημαίνει ότι σας αγνοούν. Ο νόμος ζητά από την εταιρεία να πληρώσει χωρίς υπαίτια καθυστέρηση, και αν η εκτίμηση αργεί, να πληρώσει αμέσως ό,τι δεν αμφισβητείται8.
Τι διαφέρει από εταιρεία σε εταιρεία
Τρία σημεία, και κανένα δεν φαίνεται στην τιμή.
Ο ορισμός της θύελλας. Τα συμβόλαια ζητούν άνεμο πάνω από συγκεκριμένη ένταση, όπως τα 8 μποφόρ των όρων της Hellas Direct6. Ελέγξτε ποια ένταση γράφει το δικό σας και πώς τεκμηριώνεται.
Η κάλυψη του υπογείου. Άλλες εταιρείες το εξαιρούν εντελώς, άλλες το καλύπτουν με αυστηρότερους όρους, άλλες μόνο πάνω από συγκεκριμένο ύψος από το δάπεδο.
Η απάντληση και ο καθαρισμός. Σε μερικά πακέτα καλύπτονται ως έξοδα περιορισμού, σε άλλα έχουν δικό τους μικρό όριο, σε άλλα δεν υπάρχουν καθόλου. Στο Safe Home Exclusive της Allianz, τα έξοδα άντλησης υδάτων πληρώνονται έως 1.000 € ανά γεγονός και τον χρόνο4. Σε μια πλημμύρα ισογείου αυτό το κονδύλι δεν είναι μικρό.
Τα λάθη που κοστίζουν
- Νομίζετε ότι η ασφάλεια για την τράπεζα καλύπτει τον καιρό. Μπορεί να μην τον καλύπτει. Κάντε το εξής: ανοίξτε τον πίνακα καλύψεων και βρείτε τις λέξεις «θύελλα», «πλημμύρα», «χαλάζι». Αν δεν είναι εκεί, ζητήστε την τιμή του επόμενου σκαλοπατιού.
- Ασφαλίζετε υπόγειο και αφήνετε τα πράγματα στο πάτωμα. Ο όρος για τα ράφια σας βγάζει έξω. Η διόρθωση: ράφια και βάσεις για το πλυντήριο και τον καταψύκτη, τουλάχιστον όσο ψηλά ζητούν οι όροι σας.
- Δεν δηλώνετε ότι ο δρόμος πλημμυρίζει. Η εταιρεία το βρίσκει από τον πραγματογνώμονα και επικαλείται το άρθρο 3. Τι κάνετε: πείτε το. Ίσως πάρετε μεγαλύτερη απαλλαγή. Θα πληρωθείτε.
- Περιμένετε να στεγνώσει για να δηλώσετε. Οι οκτώ ημέρες περνούν, οι αποδείξεις χάνονται. Η λύση: φωτογραφίες με το νερό μέσα, με ένα μέτρο δίπλα, και email την ίδια ημέρα. Μετά καθαρίζετε.
- Πετάτε τα κατεστραμμένα πριν έρθει ο πραγματογνώμονας. Χωρίς το χαλί και τον καναπέ, δεν υπάρχει απόδειξη. Το σωστό: βγάλτε τα στην αυλή, φωτογραφίστε τα, και κρατήστε τα μέχρι να τα δει.
Ο καιρός είναι το ένα τέταρτο των ζημιών στο σπίτι, και μια κακή χρονιά τον κάνει το μεγαλύτερο κομμάτι. Ένα πακέτο με τους φυσικούς κινδύνους τον βάζει στο συμβόλαιο, μαζί με την κλοπή και τους σωλήνες. Βάλτε το κεφάλαιο του δικού σας σπιτιού στη σύγκριση ασφάλειας κατοικίας. Δείχνει τον μέσο όρο της αγοράς από δημόσια στοιχεία και τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη.
Συχνές ερωτήσεις
Καλύπτει η βασική ασφάλεια κατοικίας την πλημμύρα;
Όχι πάντα. Η βασική κάλυψη είναι φωτιά, κεραυνός, έκρηξη και καπνός. Η ERGO, για παράδειγμα, δείχνει έξι πακέτα κατοικίας, και τα δύο δεν έχουν πλημμύρα. Το Alpha Safe Home της Generali και το Safe Home Exclusive της Allianz την καλύπτουν. Αν πήρατε το ελάχιστο για την τράπεζα, ελέγξτε τον πίνακα καλύψεων για τις λέξεις «πλημμύρα» και «θύελλα».
Πόσο κοστίζει να προσθέσω τους φυσικούς κινδύνους;
Δεν βρήκαμε δημόσια τιμή μόνο για τους φυσικούς κινδύνους, γιατί πουλιούνται μέσα σε πακέτα. Για μέτρο, ο μέσος όρος της αγοράς για την ασφάλιση περιουσίας ήταν 1,166 ευρώ τον χρόνο ανά 1.000 ευρώ ασφαλισμένης αξίας το 2024, χωρίς φόρο. Για κτίριο 130.000 και περιεχόμενο 25.000 ευρώ αυτό κάνει περίπου 181 ευρώ, ή 217 ευρώ με τον φόρο 20%. Ζητήστε προσφορά με και χωρίς τους φυσικούς κινδύνους.
Τι είναι η πλημμύρα για την ασφαλιστική;
Νερό που έρχεται από έξω και μπαίνει στο σπίτι: ποτάμι που ξεχείλισε, δρόμος που έγινε ρέμα, βροχή που δεν προλαβαίνει να φύγει. Το σπασμένο σωλήνα μέσα στο σπίτι το λένε «διαρροή» και είναι άλλη κάλυψη. Το νερό που ανεβαίνει από την αποχέτευση καλύπτεται σε ορισμένα συμβόλαια και σε άλλα όχι. Ρωτήστε το ρητά.
Ισχύει η κάλυψη σε ισόγειο και υπόγειο;
Ισχύει, αλλά με όρους. Στους όρους της Hellas Direct, τα φυσικά φαινόμενα δεν πληρώνουν πράγματα σε υπόγειες αποθήκες που δεν είναι σε ράφια ύψους τουλάχιστον 15 εκατοστών από το έδαφος. Άλλα συμβόλαια εξαιρούν όλο το περιεχόμενο του υπογείου. Σε ισόγειο και ημιυπόγειο, διαβάστε αυτόν τον όρο πρώτο.
Τι απαλλαγή έχει η θύελλα και το χαλάζι;
Συχνά ποσοστό της ζημιάς με ένα ελάχιστο ποσό, όχι ποσοστό του κεφαλαίου. Ένα έγγραφο πληροφοριών που διαβάσαμε γράφει προαιρετική απαλλαγή 5% της ζημιάς με ελάχιστο 500 ευρώ. Σε ζημιά 3.000 ευρώ από χαλάζι στα στόρια και τις τέντες, αυτό σημαίνει ότι πληρώνετε τα 500. Στον σεισμό, στα έγγραφα που διαβάσαμε, η απαλλαγή είναι 2% του ασφαλισμένου κεφαλαίου.
Καλύπτονται οι τέντες, τα ηλιακά και το τζάκι στη στέγη;
Οι τέντες και τα εξωτερικά αντικείμενα εξαιρούνται συχνά από τη θύελλα, ακριβώς επειδή είναι το πρώτο που φεύγει. Το έγγραφο πληροφοριών της Allianz καλύπτει τα αντικείμενα του υπαίθριου χώρου μόνο για φωτιά, κεραυνό, έκρηξη και πτώση αεροσκαφών. Της AIG εξαιρεί από τα καιρικά φαινόμενα ηλιακούς θερμοσίφωνες, κεραίες και τέντες άνω των 10 ετών. Η καμινάδα και τα κεραμίδια είναι κτίριο. Ζητήστε τη λίστα εξαιρέσεων πριν υπογράψετε.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 3 · ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 17 · ν. 4223/2013 άρ. 3 · ν. 4797/2021 άρ. 5Α · ν. 5162/2024 άρ. 10 · ν. 5177/2025 άρ. 43
Πηγές
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας 2024, πίνακες 1, 2, 17 και 18, 2025
- ↑ERGO Ασφαλιστική, ERGO My Home: ασφάλιση κατοικίας, 12 Οκτωβρίου 2026
- ↑Generali, έγγραφο πληροφοριών Alpha Safe Home, Δεκέμβριος 2021
- ↑Allianz, έγγραφο πληροφοριών Safe Home Exclusive, Ιούνιος 2025
- ↑AIG, έγγραφο πληροφοριών Ασφάλιση Κατοικίας Extended, ισχύον κείμενο
- ↑Hellas Direct, Ασφάλεια Κατοικίας, Όροι και Προϋποθέσεις, ισχύον κείμενο
- ↑Εθνική Ασφαλιστική, έγγραφο πληροφοριών Full Home Max, Μάιος 2023
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 3, 7 και 17, 1997
- ↑ν. 5162/2024, άρθρο 10: ΕΝΦΙΑ και κρατική αρωγή για ασφαλισμένες κατοικίες, 2024
- ↑ν. 4797/2021 για την κρατική αρωγή, άρθρο 5Α: εξαίρεση κατοικιών μεγάλης αξίας, όπως ισχύει
- ↑ΕΑΕΕ, Η Ιδιωτική Ασφάλιση στην Ελλάδα 2024, πίνακας 6, Δεκέμβριος 2025
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.