Με μια ματιά
Επηρεάζει η κρατική αρωγή την αποζημίωση της ασφάλειας κατοικίας;
Όχι, η ασφάλεια κατοικίας πληρώνει ολόκληρο το ποσό που συμφωνήσατε, και η κρατική αρωγή αφαιρεί από τη συνδρομή ό,τι πλήρωσε η ασφάλεια για την ίδια ζημιά. Αν η ασφάλεια κάλυψε μέρος, παίρνετε τη διαφορά ως το όριο της απόφασης. Δηλώστε το ασφαλιστήριο στην αίτηση, αλλιώς ακολουθεί επιστροφή με προσαυξήσεις.
- Η κρατική αρωγή έχει τρία σκέλη: πρώτη αρωγή έκτακτης ανάγκης, στεγαστική συνδρομή για το κτίριο, και φορολογικές ή ασφαλιστικές διευκολύνσεις.
- Τα ποσά δεν είναι σταθερά. Ορίζονται με χωριστή απόφαση για κάθε καταστροφή και κάθε περιοχή. Οποιοδήποτε νούμερο διαβάσετε αφορά μια συγκεκριμένη χρονιά.
- Η αρωγή αφαιρεί ό,τι πληρώνει η ασφάλεια για την ίδια ζημιά. Δεν παίρνετε δύο φορές το ίδιο, αλλά δεν χάνετε και την αρωγή επειδή είστε ασφαλισμένοι.
- Οι κατοικίες με φορολογητέα αξία για τον ΕΝΦΙΑ πάνω από 500.000 ευρώ δεν παίρνουν στεγαστική συνδρομή ούτε πρώτη αρωγή για σεισμό, πυρκαγιά από φυσικά αίτια και πλημμύρα1. Ο νέος νόμος 5329/2026 κρατά αυτή την εξαίρεση2.
- Ο νόμος 5329/2026 φέρνει νέο πλαίσιο για τη στεγαστική αρωγή. Οι βασικοί του κανόνες ισχύουν για καταστροφές μετά από μια κοινή υπουργική απόφαση. Για τις καταστροφές ως τότε ισχύουν οι υπουργικές αποφάσεις που είχαν ήδη εκδοθεί2.
- Το 2024, το 71,1% των συμβολαίων κατοικίας είχε κάλυψη σεισμού3. Η Ατλαντική Ένωση, για παράδειγμα, τυπώνει 95 ευρώ τον χρόνο για οικοδομή 80 τ.μ. μαζί με τον σεισμό4.
Η ουσία
Μετά από σεισμό, πλημμύρα ή μεγάλη πυρκαγιά, το ελληνικό κράτος βοηθάει. Δίνει ένα άμεσο ποσό πρώτης ανάγκης, δίνει δωρεάν συνδρομή για την επισκευή ή την ανακατασκευή, και δίνει άτοκο δάνειο για το υπόλοιπο. Δεν δίνει όμως ολόκληρη τη ζημιά, δεν δίνει σχεδόν τίποτα για τα πράγματα μέσα στο σπίτι, και δεν δίνει γρήγορα. Η ασφάλεια κατοικίας κάνει ακριβώς το αντίθετο: πληρώνει λιγότερους ανθρώπους, αλλά πληρώνει ολόκληρο το ποσό που συμφωνήσατε, χωρίς να περιμένει την αρωγή. Από τον Σεπτέμβριο του 2026 υπάρχει και νέος νόμος για τη στεγαστική αρωγή, ο ν. 5329/20262. Αυτός ο οδηγός βάζει τα δύο συστήματα δίπλα δίπλα, λέει πού συναντιούνται και τι αλλάζει με τον νέο νόμο, και σημειώνει καθαρά τι δεν μπορούμε να επιβεβαιώσουμε.
Τι είναι η κρατική αρωγή
Είναι το σύστημα με το οποίο το κράτος στηρίζει πολίτες και επιχειρήσεις μετά από θεομηνία. Λειτουργεί ανά συμβάν: κηρύσσεται μια περιοχή σε κατάσταση έκτακτης ανάγκης, οριοθετείται η πληγείσα ζώνη, και μετά εκδίδονται οι αποφάσεις που λένε ποιος δικαιούται τι.
Αυτό το «ανά συμβάν» είναι η πιο σημαντική πρόταση αυτού του οδηγού. Δεν υπάρχει μόνιμος πίνακας με τα ποσά της κρατικής αρωγής. Τα ποσά, τα ποσοστά και οι προθεσμίες της πλημμύρας της Θεσσαλίας δεν είναι τα ίδια με εκείνα μιας πυρκαγιάς σε άλλον νομό δύο χρόνια αργότερα. Γι αυτό δεν θα βρείτε εδώ ένα νούμερο για το πόσα δίνει το κράτος. Θα βρείτε το σχήμα, και το σχήμα μένει σταθερό.
Τα τρία σκέλη είναι τα εξής. Πρώτο, η πρώτη αρωγή: ένα εφάπαξ ποσό έναντι, που πληρώνεται γρήγορα μέσω ηλεκτρονικής πλατφόρμας, με ελάχιστα δικαιολογητικά, για να έχει ο κόσμος χρήματα την πρώτη εβδομάδα. Δεύτερο, η στεγαστική συνδρομή: η κύρια βοήθεια για το κτίριο, με ένα σκέλος δωρεάν κρατικής αρωγής και ένα σκέλος άτοκου δανείου. Τρίτο, οι διευκολύνσεις: αναστολές φορολογικών και ασφαλιστικών υποχρεώσεων, παράταση προθεσμιών, απαλλαγές από τέλη.
Ο νόμος 5329/2026 αλλάζει το όνομα: όπου οι νόμοι γράφουν «στεγαστική συνδρομή», διαβάζεται πλέον «στεγαστική αρωγή»2. Οι νέοι του κανόνες αφορούν τις καταστροφές μετά από μια κοινή υπουργική απόφαση, όπως εξηγούμε στο «Τι λέει ο νόμος». Σε αυτούς, η στεγαστική αρωγή είναι οικονομική ενίσχυση του κράτους για επισκευή, ανακατασκευή, νέο ή μισοτελειωμένο κτίριο σε άλλη θέση, ή αγορά σπιτιού για να μείνετε2. Ο νόμος δεν αναφέρει άτοκο δάνειο, και το ύψος της αρωγής το ορίζει κοινή υπουργική απόφαση2. Η πρώτη αρωγή δίνεται σε εξαιρετικές περιπτώσεις, όταν οι ζημιές είναι μεγάλες και εκτεταμένες. Δεν δίνεται για κτίριο που κρίθηκε κατάλληλο για χρήση, δεν ξεπερνά το 80% της αξίας του κτιρίου για τον ΕΝΦΙΑ, και αφαιρείται από την τελική στεγαστική αρωγή2.
Τι δεν κάνει η αρωγή
Δεν σας επαναφέρει στην κατάσταση πριν. Αυτό δεν είναι κριτική, είναι ο σχεδιασμός. Η στεγαστική συνδρομή υπολογίζεται με τιμές μονάδας ανά τετραγωνικό που ορίζει η διοίκηση, και οι τιμές αυτές είναι κατώτερες από το πραγματικό κόστος κατασκευής με σημερινά υλικά και μεροκάματα. Η διαφορά μένει σε εσάς, ή καλύπτεται από το άτοκο δάνειο, που είναι χρέος και όχι δώρο. Στους νέους κανόνες, η αρωγή για κάθε ιδιοκτησία δεν ξεπερνά το ποσό που αντιστοιχεί σε 150 τετραγωνικά. Ο ίδιος ιδιοκτήτης δεν παίρνει περισσότερα από αυτό ούτε για όλα τα πληγέντα ακίνητά του μαζί, εκτός αν είναι διατηρητέα2.
Δεν καλύπτει την οικοσκευή παρά ελάχιστα. Τα έπιπλα, τα ηλεκτρικά, τα ρούχα, ο υπολογιστής, τα παιχνίδια των παιδιών, το ψυγείο με το φαγητό. Σε μια πλημμύρα αυτά καταστρέφονται όλα μαζί, και το κόστος αντικατάστασης φτάνει εύκολα σε χιλιάδες ευρώ. Εδώ η ασφάλεια περιεχομένου είναι ασύγκριτη.
Δεν πληρώνει τη διαμονή σας για πολύ. Το επίδομα ενοικίου, όπου δίνεται, είναι μικρό και έχει χρονικό όριο.
Και δεν πληρώνει γρήγορα. Η αλυσίδα είναι μακριά: κήρυξη, οριοθέτηση, αίτηση, αυτοψία από κλιμάκιο, έκδοση πρωτοκόλλου, μελέτη μηχανικού, άδεια επισκευής, έγκριση, πληρωμή σε δόσεις κατά την πρόοδο των εργασιών. Κάθε κρίκος έχει ουρά. Οικογένειες περιμένουν χρόνια, και αυτό δεν είναι μεμονωμένο περιστατικό.
Ο κανόνας που άλλαξε: τα ακριβά σπίτια μένουν έξω
Ο ν. 5162/2024 πρόσθεσε στον νόμο για την κρατική αρωγή το άρθρο 5Α, με τίτλο «Εξαίρεση κατοικιών μεγάλης αξίας». Εξαιρεί από τη στεγαστική συνδρομή, την επιδότηση προσωρινής στέγασης, την πρώτη αρωγή και την έκτακτη ενίσχυση για επισκευές και οικοσκευή τους ιδιοκτήτες κατοικιών με φορολογητέα αξία για τον ΕΝΦΙΑ πάνω από 500.000 ευρώ. Η εξαίρεση αφορά ζημιά από σεισμό, πυρκαγιά από φυσικά αίτια και πλημμύρα1.
Το άρθρο δεν ρωτά αν το σπίτι είναι ασφαλισμένο. Το αποτέλεσμα όμως είναι καθαρό: για ένα τέτοιο σπίτι, η μόνη προστασία μετά την καταστροφή είναι η ασφάλεια. Αν σκέφτεστε να μείνετε ανασφάλιστοι επειδή «κάτι θα δώσει το κράτος», αυτή η σκέψη δεν ισχύει για εσάς.
Ο ίδιος νόμος έδωσε και κίνητρο. Μειώνει τον ΕΝΦΙΑ για σπίτι ασφαλισμένο για σεισμό, πυρκαγιά και πλημμύρα σε όλη του την αξία: από το 2025, κατά 20% αν η φορολογητέα αξία δεν ξεπερνά τις 500.000 ευρώ και κατά 10% αν τις ξεπερνά. Ο νόμος ζητά αξία ανακατασκευής τουλάχιστον 1.000 ευρώ το τετραγωνικό5. Η απόφαση Α.1005/2026 την ορίζει σε 900 ευρώ για τον ΕΝΦΙΑ των ετών 2024 έως 20266.
Ο νόμος 5329/2026 κρατά τον κανόνα: και στο νέο πλαίσιο δεν δίνεται στεγαστική αρωγή για κατοικίες μεγάλης αξίας κατά το άρθρο 5Α2. Αφήνει έξω και τα κτίρια που οι αρμόδιοι χαρακτήρισαν εγκαταλελειμμένα ή ερειπωμένα πριν από την καταστροφή, για παράδειγμα χωρίς στέγη ή χωρίς κουφώματα2. Το ίδιο ισχύει για τις πρόχειρες κατασκευές, όπως ένα κτίσμα από λαμαρίνα ή μοριοσανίδα2. Για επισκευή ή ανακατασκευή, αφήνει έξω και το αυθαίρετο που ισχύουν και τα τέσσερα μαζί: δεν υπάρχει νόμιμα, δεν μπήκε σε τακτοποίηση πριν από την καταστροφή, δεν μπορεί να τακτοποιηθεί, και δεν βγαίνει άδεια στο οικόπεδό του. Για ένα τέτοιο κτίριο, αν κατεδαφιστεί, η αρωγή μπορεί να δοθεί για νέο σπίτι σε άλλο οικόπεδο του ιδιοκτήτη ή για αγορά κατοικίας2.
Πώς συνυπάρχουν η ασφάλεια και η αρωγή
Δεν αλληλοαναιρούνται. Συμπληρώνονται, με έναν κανόνα: δεν αποζημιώνεστε δύο φορές για την ίδια ζημιά.
Στην πράξη λειτουργεί έτσι. Δηλώνετε τη ζημιά στην ασφαλιστική σας και ταυτόχρονα κάνετε αίτηση για την αρωγή. Στην αίτηση δηλώνετε ότι υπάρχει ασφαλιστήριο και ποια είναι η αποζημίωση που περιμένετε ή που λάβατε. Η υπηρεσία υπολογίζει τη δικαιούμενη συνδρομή και αφαιρεί το ασφάλισμα. Αν η ασφάλεια κάλυψε τα πάντα, η στεγαστική συνδρομή μπορεί να μηδενιστεί. Αν κάλυψε μέρος, παίρνετε τη διαφορά μέχρι το όριο που ορίζει η απόφαση.
Ο νόμος 5329/2026 γράφει αυτόν τον κανόνα ρητά μόνο για τα κτίρια επιχειρήσεων. Αν είναι ασφαλισμένα την ημέρα της καταστροφής, η αρωγή αφορά μόνο το ποσό που δεν καλύπτει η ασφαλιστική, και θέλει βεβαίωση της εταιρείας για την αποζημίωση2. Για την κατοικία ο νόμος δεν λέει πώς μετρά η ασφάλεια. Για κάθε καταστροφή, η διαδικασία ξεκινά με μια κοινή υπουργική απόφαση, που ορίζει την προθεσμία, το ύψος της αρωγής και πώς υπολογίζονται οι δαπάνες που μετρούν2. Ζητήστε αυτή την απόφαση και δείτε τι γράφει για την ασφάλεια.
Δύο πράγματα μένουν δικά σας ακόμα και με πλήρη ασφάλιση. Η απαλλαγή, που τη γράφει το συμβόλαιο. Έστω απαλλαγή σεισμού 2% του κεφαλαίου: για σπίτι 150.000 ευρώ σημαίνει 3.000 ευρώ. Και ό,τι δεν ασφαλίσατε: η αποθήκη, η περίφραξη, η πισίνα, το περιεχόμενο αν το αφήσατε έξω.
Μην κρύψετε το ασφαλιστήριο από την αίτηση. Οι διασταυρώσεις γίνονται, και η συνέπεια είναι υποχρέωση επιστροφής των ποσών με προσαυξήσεις. Στο νέο πλαίσιο, η αίτηση για την πρώτη αρωγή μετρά ως υπεύθυνη δήλωση. Με ψευδή δήλωση, το κράτος ζητά πίσω το ποσό (αχρεωστήτως καταβληθέν), πέρα από τις ποινικές κυρώσεις2. Είναι μια κακή ανταλλαγή για κάποιες χιλιάδες ευρώ.
Γιατί η ασφάλεια πληρώνει γρηγορότερα
Η διαφορά δεν είναι θέμα καλής θέλησης. Είναι θέμα διαδικασίας.
Η ασφαλιστική έχει έναν πελάτη, ένα συμβόλαιο και έναν πραγματογνώμονα. Στέλνει τον πραγματογνώμονα σε λίγες ημέρες, εκείνος γράφει έκθεση, το τμήμα ζημιών εγκρίνει, τα χρήματα μπαίνουν στον λογαριασμό. Ο νόμος τής δίνει και κίνητρο: αν καθυστερήσει αδικαιολόγητα, οφείλει τόκους.
Το κράτος δέχεται πάρα πολλές αιτήσεις την ίδια εβδομάδα, μηχανικούς που πρέπει να βγουν σε αυτοψία, και δημόσιο χρήμα που απαιτεί ελέγχους σε κάθε βήμα. Η ίδια προσοχή που εμποδίζει την κατάχρηση δημιουργεί την καθυστέρηση.
Γι αυτό η σωστή σκέψη δεν είναι «ασφάλεια ή αρωγή». Είναι «ασφάλεια για να ξεκινήσω, αρωγή για ό,τι μείνει». Το συνεργείο θέλει προκαταβολή τον επόμενο μήνα, όχι σε δύο χρόνια.
Υπάρχει και μια πρακτική συνέπεια που δεν φαίνεται αμέσως. Μετά από μεγάλη καταστροφή, τα συνεργεία της περιοχής γεμίζουν και οι τιμές ανεβαίνουν. Όποιος έχει χρήματα στο χέρι τον πρώτο μήνα κλείνει μάστορα με λογική τιμή. Όποιος περιμένει έγκριση μπαίνει στη σειρά όταν το μεροκάματο έχει ήδη ακριβύνει, και πληρώνει περισσότερα για την ίδια δουλειά.
Η διαδικασία, βήμα βήμα
Η σειρά έχει σημασία, γιατί ένα βήμα που χάνεται δεν επαναλαμβάνεται εύκολα.
Πρώτο, η ασφάλεια της ζωής σας. Βγαίνετε από το κτίριο αν είναι επικίνδυνο, κλείνετε ρεύμα και γκάζι, και δεν ξαναμπαίνετε σε κτίριο που έχει χαρακτηριστεί μη ασφαλές.
Δεύτερο, η τεκμηρίωση. Φωτογραφίες και βίντεο από κάθε δωμάτιο, από κάθε χαλασμένο αντικείμενο, και από το εξωτερικό του κτιρίου. Τραβήξτε πριν καθαρίσετε οτιδήποτε. Αυτό το υλικό το χρειάζονται και ο πραγματογνώμονας της εταιρείας και το κλιμάκιο της αυτοψίας, και οι δύο θα έρθουν αφού το σπίτι έχει ήδη αλλάξει.
Τρίτο, τα δύο τηλέφωνα. Στην ασφαλιστική, μέσα στις οκτώ ημέρες που ορίζει ο νόμος7. Και στον δήμο ή στην υπηρεσία που συγκεντρώνει τις δηλώσεις για την αυτοψία. Κρατήστε αριθμό φακέλου και από τους δύο.
Τέταρτο, η αυτοψία για το κτίριο. Το κλιμάκιο χαρακτηρίζει το κτίριο ως κατάλληλο, προσωρινά ακατάλληλο ή επικίνδυνο, και εκδίδεται πρωτόκολλο. Αυτό το χαρτί είναι η βάση για τη στεγαστική συνδρομή, και το ζητάει και η ασφαλιστική σε μεγάλες ζημιές.
Πέμπτο, ο μηχανικός. Για επισκευή ή ανακατασκευή χρειάζεται μελέτη, προϋπολογισμός και άδεια. Η αμοιβή του μηχανικού μπορεί να καλύπτεται από το ασφαλιστήριο μέσα στο όριο του κεφαλαίου, και μπορεί να προβλέπεται και στην αρωγή. Δείτε τι γράφουν οι όροι σας.
Έκτο, η αίτηση αρωγής, με τα δικαιολογητικά της συγκεκριμένης απόφασης. Οι προθεσμίες είναι σφιχτές και ανακοινώνονται μαζί με την απόφαση. Χαμένη προθεσμία σημαίνει χαμένη συνδρομή, χωρίς δεύτερη ευκαιρία. Στο νέο πλαίσιο, την αίτηση για τη στεγαστική αρωγή την υποβάλλει για εσάς μηχανικός με εξουσιοδότηση, στο σύστημα «e-Άδειες»2. Αν δεν θέλετε στεγαστική αρωγή, ο νόμος σας αφήνει να βγάλετε άδεια από την υπηρεσία δόμησης και να επισκευάσετε με δικά σας έξοδα2.
Έβδομο, η παρακολούθηση. Η συνδρομή πληρώνεται σε δόσεις καθώς προχωρούν οι εργασίες, με βεβαιώσεις προόδου. Στο νέο πλαίσιο, η ανακατασκευή πληρώνεται σε τρεις δόσεις, 50%, 30% και 20%, και πριν από κάθε δόση γίνεται έλεγχος. Η επισκευή μόνο σε μη φέροντα στοιχεία πληρώνεται σε δύο δόσεις των 50%2. Κρατήστε κάθε τιμολόγιο συνεργείου και κάθε δελτίο αποστολής υλικών, γιατί θα ζητηθούν και από τις δύο πλευρές.
Ο ενοικιαστής, ο ιδιοκτήτης και η τράπεζα
Αν νοικιάζετε, η κατάσταση είναι διαφορετική. Το κτίριο δεν είναι δικό σας, άρα η στεγαστική συνδρομή για την επισκευή πηγαίνει στον ιδιοκτήτη. Εσείς μπορεί να δικαιούστε την πρώτη αρωγή και το επίδομα οικοσκευής, όπου προβλέπεται, γιατί τα πράγματα μέσα στο σπίτι είναι δικά σας. Στο νέο πλαίσιο, η πρώτη αρωγή πηγαίνει στους ιδιοκτήτες του κτιρίου2. Ο ενοικιαστής της κύριας κατοικίας μπορεί να πάρει εφάπαξ ενίσχυση για απλές επισκευές, για την οικοσκευή και για τις πρώτες ανάγκες, και επιδότηση ενοικίου2. Η δική σας ασφάλεια, αν έχετε, καλύπτει περιεχόμενο και όχι κτίριο.
Αν το σπίτι έχει στεγαστικό δάνειο, μπείτε στη σύμβασή σας και δείτε τον όρο της ασφάλισης. Το στεγαστικό μπορεί να ζητά ασφάλιση πυρός και σεισμού με εκχώρηση του ασφαλίσματος στην τράπεζα. Αυτό σημαίνει ότι, σε μεγάλη ζημιά, η αποζημίωση πηγαίνει πρώτα στην τράπεζα και μειώνει το υπόλοιπο του δανείου ή χρηματοδοτεί την επισκευή υπό την επίβλεψή της. Δεν είναι κακό: σας γλιτώνει από το χειρότερο σενάριο, να πληρώνετε δόσεις για ένα σπίτι που δεν υπάρχει. Το άρθρο για την ασφάλεια κατοικίας για στεγαστικό δάνειο τα λέει αναλυτικά.
Αν το σπίτι είναι σε συνιδιοκτησία με αδέλφια ή κληρονόμους, η αίτηση της αρωγής θέλει τη σύμφωνη γνώμη όλων ή πληρεξούσιο. Στο νέο πλαίσιο, ένας συγκύριος μπορεί να ζητήσει μόνος του όλη την αρωγή, μόνο για επισκευή ή ανακατασκευή στο ίδιο οικόπεδο, αν οι άλλοι δεν κάνουν αίτηση μέσα στην προθεσμία2. Για να χτίσει ή να αγοράσει σπίτι αλλού με το μερίδιό του, θέλει τη σύμφωνη γνώμη όλων και την κατεδάφιση του κτιρίου2. Ξεκινήστε τα χαρτιά νωρίς, γιατί ένας συγκληρονόμος στο εξωτερικό προσθέτει μήνες.
Ο ΕΛΓΑ και τι δεν είναι
Πολλοί μπερδεύουν την κρατική αρωγή με τον ΕΛΓΑ. Είναι διαφορετικά συστήματα. Ο ΕΛΓΑ ασφαλίζει τη φυτική παραγωγή και το ζωικό κεφάλαιο, με υποχρεωτική εισφορά, και αποζημιώνει για χαλάζι, παγετό, πλημμύρα στο χωράφι και άλλους καλυπτόμενους κινδύνους.
Το σπίτι του αγρότη δεν είναι υπόθεση του ΕΛΓΑ. Ούτε το τρακτέρ, ούτε η αποθήκη με τα εφόδια. Μετά από μια πλημμύρα, ο αγρότης της Καρδίτσας κάνει τρεις διαφορετικές διαδικασίες: μία στον ΕΛΓΑ για τη σοδειά, μία στην κρατική αρωγή για το σπίτι και τον εξοπλισμό, και μία στην ασφαλιστική του αν έχει συμβόλαιο. Οι τρεις δεν συνομιλούν μεταξύ τους.
Οι τρεις καταστροφές δεν είναι ίδιες
Σεισμός, πλημμύρα και πυρκαγιά αντιμετωπίζονται διαφορετικά και από το κράτος και από την ασφαλιστική.
Ο σεισμός είναι ο κίνδυνος που χτυπάει ολόκληρες περιοχές ταυτόχρονα, και για τον οποίο η ασφάλιση είναι ξεχωριστή γραμμή με δική της απαλλαγή. Ο κρατικός μηχανισμός έχει τη μεγαλύτερη εμπειρία εδώ, με τα πρωτόκολλα αυτοψίας και τους χαρακτηρισμούς κτιρίων.
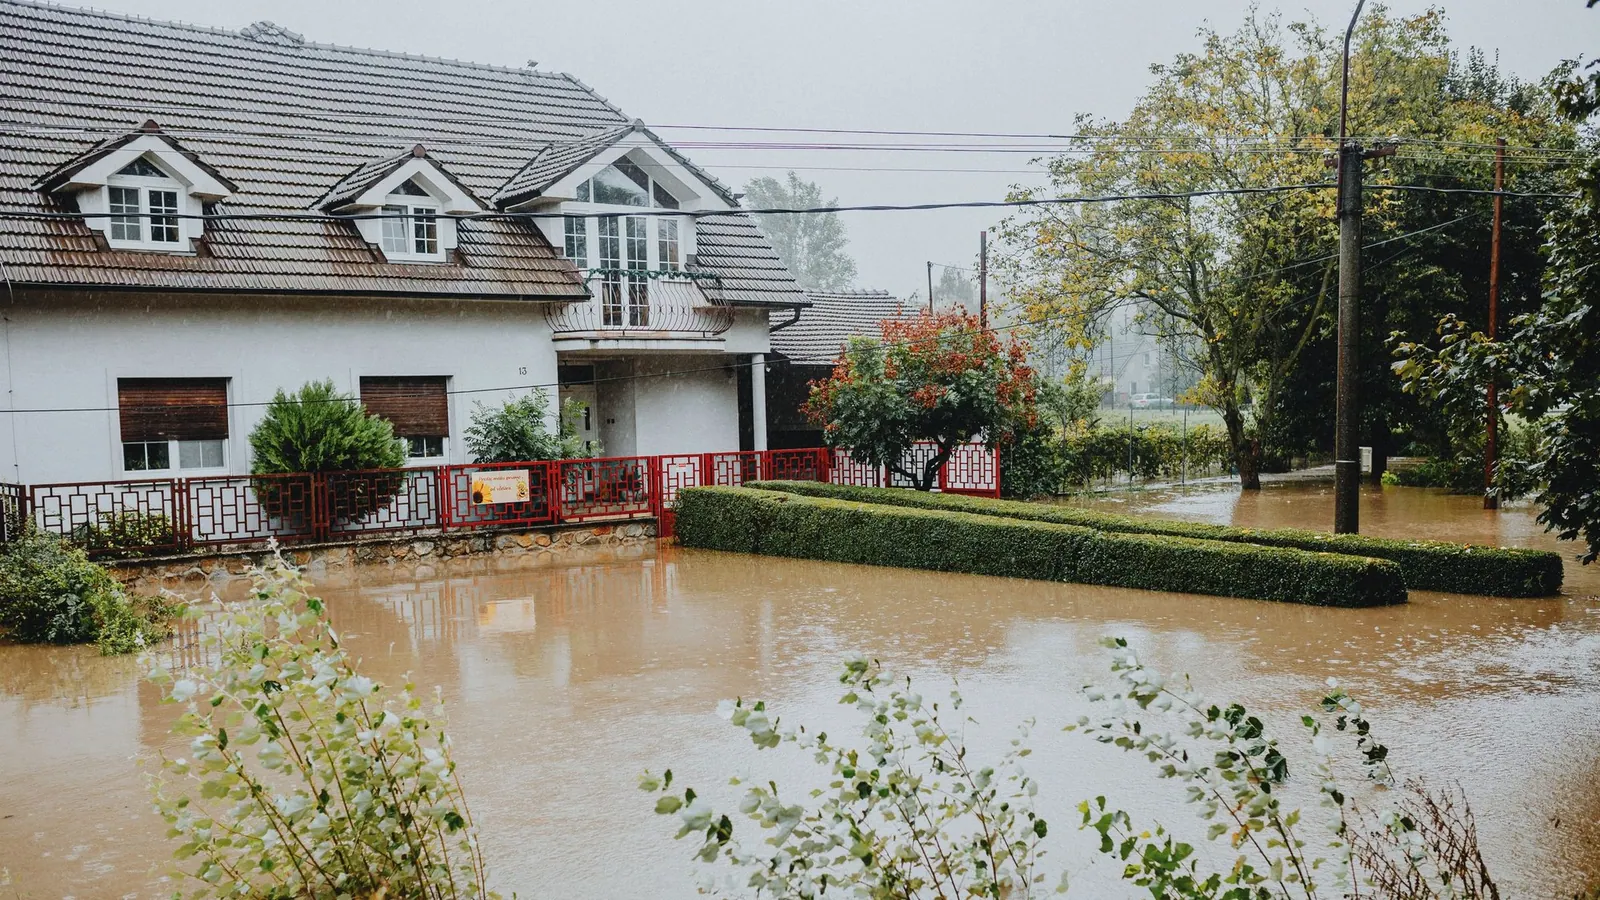
Η πλημμύρα καταστρέφει λιγότερο τον σκελετό και περισσότερο ό,τι είναι μέχρι το ύψος του νερού. Δηλαδή περιεχόμενο, εγκαταστάσεις, δάπεδα, λέβητες. Είναι ακριβώς η ζημιά που η αρωγή καλύπτει χειρότερα και που η ασφάλεια περιεχομένου καλύπτει καλύτερα. Στην ασφάλιση, η πλημμύρα μπαίνει στα πλήρη πακέτα, με δική της απαλλαγή. Το 2024 το 72,9% των συμβολαίων κατοικίας είχε κάλυψη για πλημμύρα, καταιγίδα ή θύελλα3.
Η πυρκαγιά, όταν έρχεται από δασική φωτιά, καίει και το σπίτι και τα πάντα γύρω του. Η κάλυψη πυρός είναι η βασική κάλυψη κάθε συμβολαίου και υπάρχει ακόμα και στα φθηνά πακέτα. Προσέξτε δύο λεπτομέρειες: τον όρο για τον καθαρισμό της περιμέτρου σε δασικές περιοχές, και το αν καλύπτεται ο ακάλυπτος χώρος, τα δέντρα και η περίφραξη, που μπορεί να μην καλύπτονται χωρίς ρητή αναφορά.
Τι λέει ο νόμος
Για την ασφαλιστική πλευρά, το άρθρο 7 του νόμου 2496/1997 σας δίνει οκτώ ημέρες για να δηλώσετε τη ζημιά και σας υποχρεώνει να την περιορίσετε7. Μετά από σεισμό ή πλημμύρα αυτό σημαίνει πρακτικά ότι σκεπάζετε ό,τι μένει εκτεθειμένο και βγάζετε το νερό, και ότι τηλεφωνείτε ακόμα και αν δεν έχετε ρεύμα.
Το άρθρο 17 ρυθμίζει την ασφαλιστική αξία7. Σε μεγάλες καταστροφές ο αναλογικός κανόνας είναι που πονάει περισσότερο: αν δηλώσατε κτίριο 100.000 ευρώ και η πραγματική αξία ανακατασκευής είναι 150.000, παίρνετε τα δύο τρίτα κάθε ζημιάς. Σε ολική καταστροφή η διαφορά είναι 50.000 ευρώ.
Για την κρατική αρωγή, ο βασικός νόμος είναι ο ν. 4797/2021, που έχει τροποποιηθεί αρκετές φορές, ενώ τα ποσά κάθε καταστροφής ορίζονται με υπουργικές αποφάσεις1. Για το κτίριο, ο ν. 5329/2026 (ΦΕΚ Α΄ 134/04.09.2026) φέρνει νέο πλαίσιο στεγαστικής αρωγής2.
Το νέο πλαίσιο δεν ισχύει ακόμα για όλους. Τα άρθρα 6 έως 14, για τους δικαιούχους, τις εξαιρέσεις, το όριο των 150 τετραγωνικών, την πρώτη αρωγή και τις δόσεις, ισχύουν από τη δημοσίευση μιας κοινής υπουργικής απόφασης, και μόνο για καταστροφές μετά από αυτήν2. Είναι η απόφαση που θα πει ότι το σύστημα «e-Άδειες» δέχεται τις αιτήσεις2. Η εφάπαξ ενίσχυση για οικοσκευή και πρώτες ανάγκες ισχύει από μια δεύτερη απόφαση, πάλι για καταστροφές μετά από αυτήν2. Στις 21 Οκτωβρίου 2026 δεν βρήκαμε καμία από τις δύο αποφάσεις δημοσιευμένη.
Για τις καταστροφές ως τη δημοσίευση της πρώτης απόφασης, ισχύουν οι υπουργικές αποφάσεις που είχαν ήδη εκδοθεί για τη στεγαστική συνδρομή2. Για όσες γίνουν μετά, δεν εφαρμόζονται πια τα άρθρα 24Α και 24Β του ν. 4797/2021 για την πρώτη αρωγή2. Όποιος χτυπήθηκε από παλιότερη καταστροφή και δεν έχει οριστεί δικαιούχος μπορεί, υπό όρους, να ζητήσει να κριθεί με τη νέα διαδικασία, αν παραιτηθεί ρητά από την παλιά του αίτηση2. Ζητήστε από τον δήμο ή από την αρμόδια υπηρεσία την ισχύουσα απόφαση για το συγκεκριμένο συμβάν που σας αφορά, και ρωτήστε ποιο πλαίσιο ισχύει για εσάς.
Τι δείχνουν τα δημόσια στοιχεία
Η ΕΑΕΕ μέτρησε στο τέλος του 2024 1.127.979 συμβόλαια κατοικίας σε ισχύ. Τα 802.170, δηλαδή το 71,1%, είχαν κάλυψη σεισμού, και τα 822.451, το 72,9%, κάλυψη για πλημμύρα, καταιγίδα ή θύελλα3. Ο μέσος όρος της αγοράς για όλα τα συμβόλαια περιουσίας μαζί βγαίνει περίπου 1,17 ευρώ τον χρόνο ανά 1.000 ευρώ αξίας, πριν από τον φόρο38.
Κάποιες εταιρείες τυπώνουν και τιμές στις σελίδες τους, για συγκεκριμένα σπίτια:
| Εταιρεία | Τι αφορά | Τιμή |
|---|---|---|
| Ατλαντική Ένωση | οικοδομή κατοικίας 80 τ.μ., μαζί με τον σεισμό | 95 € τον χρόνο4 |
| Εθνική Ασφαλιστική | μόνιμη κατοικία 80 τ.μ., πακέτο Full Home Value, ενδεικτικά | 20 € τον μήνα9 |
| ERGO Ασφαλιστική | διαμέρισμα 88 τ.μ. στην Αθήνα, κτίριο 132.000 €, με απαλλαγή, ενδεικτικά | από 12 € τον μήνα10 |
| Interlife Ασφαλιστική | κτίριο 100.000 € και περιεχόμενο 30.000 €, ενδεικτικά | από 3,33 € και από 1,25 € τον μήνα11 |
Οι τιμές αφορούν διαφορετικά σπίτια και διαφορετικές καλύψεις, και δεν συγκρίνονται μεταξύ τους. Δείχνουν όμως την τάξη μεγέθους που πρέπει να βάλετε απέναντι στο ενδεχόμενο να περιμένετε χρόνια για μερική κάλυψη.
Ένα παράδειγμα
Ο Δημήτρης και η Ελένη έχουν μονοκατοικία 110 τετραγωνικών σε χωριό της Καρδίτσας, άδεια του 1998. Έστω κόστος ανακατασκευής 1.300 ευρώ το τετραγωνικό: κεφάλαιο κτιρίου 143.000 ευρώ. Περιεχόμενο 25.000. Έστω ότι για πλήρες πακέτο με πλημμύρα, περιεχόμενο και σεισμό πληρώνουν 300 ευρώ τον χρόνο, και ότι η απαλλαγή της πλημμύρας είναι 10% της ζημιάς.
Πλημμύρα. Το νερό ανεβαίνει ογδόντα εκατοστά στο ισόγειο και μένει δύο ημέρες. Καταστρέφονται πατώματα, ντουλάπια, ηλεκτρολογική εγκατάσταση στο χαμηλό ύψος, ο λέβητας, όλα τα έπιπλα του ισογείου, το ψυγείο, το πλυντήριο και τα ρούχα σε δύο ντουλάπες.
Η εκτίμηση: κτιριακά 28.000 ευρώ, περιεχόμενο 19.000 ευρώ.
Η ασφαλιστική τούς πληρώνει τα κτιριακά μείον την απαλλαγή της πλημμύρας, δηλαδή μείον 2.800 ευρώ, άρα 25.200. Και το περιεχόμενο, 19.000 μείον 1.900, δηλαδή 17.100. Σύνολο 42.300 ευρώ, σε δύο δόσεις, μέσα σε δέκα εβδομάδες.
Παράλληλα κάνουν αίτηση για κρατική αρωγή. Παίρνουν την πρώτη αρωγή γρήγορα. Για τη στεγαστική συνδρομή, η υπηρεσία υπολογίζει τι δικαιούνται με τις δικές της τιμές μονάδας και αφαιρεί το ασφάλισμα των 25.200 για τα κτιριακά. Ό,τι μένει είναι μικρό, και το παίρνουν αργότερα.
Ο γείτονάς τους, με ίδιο σπίτι και χωρίς ασφάλεια, πήρε την πρώτη αρωγή την ίδια εβδομάδα με εκείνους. Την επισκευή την ξεκίνησε με δικά του χρήματα και με δάνειο, και την ολοκλήρωσε πολύ αργότερα. Για τα έπιπλα και τα ρούχα δεν πήρε σχεδόν τίποτα. Η διαφορά ανάμεσα στους δύο δεν ήταν η τύχη. Ήταν 300 ευρώ τον χρόνο.
Τα λάθη που κοστίζουν
- Στηρίζεστε στο ότι «θα δώσει το κράτος». Θα δώσει, αλλά μερικά και αργά, και όχι σε κατοικία με φορολογητέα αξία πάνω από 500.000 ευρώ1. Κάντε το εξής: υπολογίστε τι κοστίζει η κάλυψη για το δικό σας σπίτι πριν αποφασίσετε.
- Δηλώνετε μικρότερο κεφάλαιο για να πληρώσετε λιγότερο. Στη μεγάλη καταστροφή ο αναλογικός κανόνας κόβει ποσοστό από κάθε ευρώ. Η διόρθωση: κόστος ανακατασκευής από μηχανικό, και αναθεώρηση κάθε λίγα χρόνια. Για την έκπτωση του ΕΝΦΙΑ, ο νόμος ζητά τουλάχιστον 1.000 ευρώ το τετραγωνικό5. Η απόφαση Α.1005/2026 το ορίζει σε 900 ευρώ για τον ΕΝΦΙΑ των ετών 2024 έως 20266.
- Ασφαλίζετε κτίριο και αφήνετε το περιεχόμενο. Το περιεχόμενο είναι ακριβώς αυτό που η αρωγή δεν καλύπτει. Τι κάνετε: ζητήστε τιμή και για το περιεχόμενο. Η Anytime, για παράδειγμα, τυπώνει περιεχόμενο με όριο 10.000 € για 39 € τον χρόνο12.
- Δεν δηλώνετε το ασφαλιστήριο στην αίτηση αρωγής. Η διασταύρωση γίνεται και ακολουθεί επιστροφή με προσαυξήσεις. Η λύση: δηλώστε το, και ζητήστε από την εταιρεία βεβαίωση του ποσού που πληρώθηκε.
- Καθαρίζετε και πετάτε τα πάντα πριν την αυτοψία. Χάνετε την απόδειξη και για τα δύο συστήματα. Το σωστό: φωτογραφίες και βίντεο πρώτα, και κρατήστε ένα δείγμα από ό,τι πετάξατε, με τις αποδείξεις αγοράς όπου υπάρχουν.
- Περιμένετε το πρωτόκολλο αυτοψίας για να ειδοποιήσετε την ασφαλιστική. Οι δύο διαδικασίες τρέχουν παράλληλα και η ασφαλιστική έχει δική της προθεσμία οκτώ ημερών. Αντί γι’ αυτό: τηλεφωνήστε την πρώτη ημέρα και στους δύο.
Η κρατική αρωγή υπάρχει και βοηθάει, αλλά είναι δίχτυ ασφαλείας, όχι αποζημίωση. Η ασφάλεια κατοικίας είναι το εργαλείο που σας επιτρέπει να ξεκινήσετε την επισκευή πριν τελειώσει η γραφειοκρατία. Δείτε τον μέσο όρο της αγοράς και τις τιμές που τυπώνουν οι εταιρείες στη σύγκριση ασφάλειας κατοικίας, και προσέξτε ιδιαίτερα το κεφάλαιο του περιεχομένου.
Συχνές ερωτήσεις
Αν έχω ασφάλεια, χάνω την κρατική αρωγή;
Όχι αυτόματα, αλλά δεν αποζημιώνεστε δύο φορές για το ίδιο πράγμα. Η αρωγή υπολογίζεται αφού αφαιρεθεί ό,τι σας πλήρωσε ή θα σας πληρώσει η ασφαλιστική για την ίδια ζημιά. Δηλώνετε το ασφαλιστήριο στην αίτησή σας. Η απόκρυψή του δημιουργεί υποχρέωση επιστροφής. Για τις καταστροφές του νέου ν. 5329/2026, ο νόμος δεν λέει πώς μετρά η ασφάλεια της κατοικίας. Δείτε τι γράφει η απόφαση της καταστροφής.
Πόσα δίνει το κράτος για ένα κατεστραμμένο σπίτι;
Εξαρτάται από την καταστροφή, γιατί τα ποσά ορίζονται με χωριστή απόφαση κάθε φορά. Ιστορικά η βοήθεια έχει δύο σκέλη: ένα ποσό δωρεάν κρατικής αρωγής και ένα άτοκο δάνειο. Μαζί καλύπτουν μέρος της ανακατασκευής, όχι το σύνολο. Για τις καταστροφές του νέου πλαισίου, ο ν. 5329/2026 βάζει και όριο: όχι πάνω από το ποσό που αντιστοιχεί σε 150 τετραγωνικά για κάθε ιδιοκτησία. Μη σχεδιάζετε με ένα συγκεκριμένο νούμερο.
Πόσο αργεί η κρατική αρωγή;
Η πρώτη αρωγή, το μικρό ποσό έκτακτης ανάγκης, πληρώνεται σε εβδομάδες. Η στεγαστική συνδρομή θέλει αυτοψία, έκδοση πρωτοκόλλου, άδεια επισκευής και εγκρίσεις, και ιστορικά έχει πάρει από πολλούς μήνες έως χρόνια. Η ασφαλιστική αποζημίωση για την ίδια ζημιά τρέχει με τη δική της διαδικασία και δεν περιμένει την αρωγή.
Καλύπτει η κρατική αρωγή τα έπιπλα και τα ρούχα;
Μόνο μερικά και με μικρά ποσά οικοσκευής, όταν προβλέπονται από την απόφαση της συγκεκριμένης καταστροφής. Η ασφάλεια περιεχομένου καλύπτει την πραγματική αξία αντικατάστασης μέχρι το κεφάλαιο που δηλώσατε. Αυτή είναι η μεγαλύτερη διαφορά ανάμεσα στα δύο συστήματα.
Χάνω την αρωγή αν το σπίτι μου είναι ακριβό και ανασφάλιστο;
Αν η φορολογητέα αξία του για τον ΕΝΦΙΑ είναι πάνω από 500.000 €, ναι. Το άρθρο 5Α του ν. 4797/2021 εξαιρεί τέτοιες κατοικίες από τη στεγαστική συνδρομή, την πρώτη αρωγή και την έκτακτη ενίσχυση για ζημιά από σεισμό, πυρκαγιά από φυσικά αίτια και πλημμύρα. Ο νέος ν. 5329/2026 κρατά την εξαίρεση και για τη στεγαστική αρωγή. Το άρθρο δεν ρωτά αν το σπίτι είναι ασφαλισμένο. Για ένα τέτοιο σπίτι, η ασφάλεια είναι η μόνη προστασία.
Τι χαρτιά χρειάζομαι για την αίτηση;
Ταυτότητα, ΑΦΜ, τίτλος ιδιοκτησίας ή μισθωτήριο, δήλωση Ε9, φωτογραφίες, και το πρωτόκολλο αυτοψίας που εκδίδεται από το αρμόδιο κλιμάκιο. Για τη στεγαστική συνδρομή προστίθενται μελέτη μηχανικού, άδεια επισκευής και προϋπολογισμός. Κρατήστε αντίγραφα όλων, γιατί θα τα ζητήσει και η ασφαλιστική.
Ο ΕΛΓΑ καλύπτει το σπίτι μου;
Όχι. Ο ΕΛΓΑ αφορά τη γεωργική παραγωγή και το ζωικό κεφάλαιο, όχι την κατοικία. Αν ένας αγρότης χάσει και το σπίτι και το χωράφι, είναι δύο διαφορετικές διαδικασίες, με διαφορετικές αιτήσεις και διαφορετικά χρονοδιαγράμματα.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 17 · ν. 4797/2021 άρ. 5Α · ν. 5162/2024 άρ. 10 · ν. 5329/2026 άρ. 4 · ν. 5329/2026 άρ. 6 · ν. 5329/2026 άρ. 7 · ν. 5329/2026 άρ. 9 · ν. 5329/2026 άρ. 10 · ν. 5329/2026 άρ. 11 · ν. 5329/2026 άρ. 12 · ν. 5329/2026 άρ. 14 · ν. 5329/2026 άρ. 15 · ν. 5329/2026 άρ. 16 · ν. 5329/2026 άρ. 23 · ν. 5329/2026 άρ. 24 · ν. 5329/2026 άρ. 25 · ν. 5329/2026 άρ. 42
Πηγές
- ↑ν. 4797/2021 για την κρατική αρωγή, άρθρο 5Α: εξαίρεση κατοικιών μεγάλης αξίας, όπως ισχύει
- ↑ν. 5329/2026 (ΦΕΚ Α΄ 134/04.09.2026), νέο πλαίσιο στεγαστικής αρωγής μετά από φυσικές καταστροφές, άρθρα 4, 6, 7, 9 έως 12, 14 έως 16, 23 έως 25 και 42, 4 Σεπτεμβρίου 2026
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας 2024, πίνακες 1 και 2, 2025
- ↑Ατλαντική Ένωση, η αρχική σελίδα με το κόστος ασφάλισης οικοδομής κατοικίας, 12 Οκτωβρίου 2026
- ↑ν. 5162/2024, άρθρο 10: ΕΝΦΙΑ και κρατική αρωγή για ασφαλισμένες κατοικίες, 2024
- ↑Απόφαση Α.1005/2026 (ΦΕΚ Β΄ 86/14.01.2026): η αξία ανακατασκευής για τη μείωση του ΕΝΦΙΑ, 1.000 € ή 900 € το τετραγωνικό για τα έτη 2024 έως 2026, 14 Ιανουαρίου 2026
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 7 και 17, 1997
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑Εθνική Ασφαλιστική, ασφάλιση κατοικίας, 12 Οκτωβρίου 2026
- ↑ERGO Ασφαλιστική, ασφάλιση κατοικίας, 12 Οκτωβρίου 2026
- ↑Interlife Ασφαλιστική, OIKOS, 12 Οκτωβρίου 2026
- ↑Anytime, ασφάλιση περιεχομένου από τα καταστήματα Κωτσόβολος, 12 Οκτωβρίου 2026
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.