Με μια ματιά
Πώς αποζημιώνεται η ζημιά από φυσική καταστροφή;
Η ζημιά από φυσική καταστροφή αποζημιώνεται με τους ίδιους όρους, αλλά η πληρωμή συνήθως αργεί περισσότερο. Κρατείται η απαλλαγή του συμβολαίου, και σε υπασφάλιση η αποζημίωση κόβεται αναλογικά. Φωτογραφίστε πριν καθαρίσετε, δηλώστε μέσα σε οκτώ ημέρες και ζητήστε προκαταβολή έναντι.
- Η προθεσμία αναγγελίας παραμένει οκτώ ημέρες από τότε που μάθατε τη ζημιά, με βάση τον ν. 2496/1997 άρ. 71. Μη βασιστείτε σε ανοχή της εταιρείας.
- Στο Safe Home της Υδρογείου η απαλλαγή σε νερά και καιρικά είναι 10% της ζημιάς με ελάχιστο 700 €2. Στον σεισμό η Generali γράφει 2% του ασφαλισμένου κεφαλαίου3.
- Η υπασφάλιση είναι ο μεγαλύτερος κίνδυνος. Ο αναλογικός κανόνας κόβει την αποζημίωση κατά το ποσοστό που λείπει.
- Η κρατική αρωγή και η ασφάλιση συνυπάρχουν. Η πρώτη καλύπτει ό,τι άφησε η δεύτερη, και έχει δικές της, σύντομες προθεσμίες.
- Ο σεισμός και συχνά η πλημμύρα είναι προαιρετικές καλύψεις. Αν δεν τις επιλέξατε, δεν υπάρχουν.
- Ζητήστε προκαταβολή έναντι για τα πρώτα έξοδα. Ο νόμος ζητά να πληρωθεί χωρίς καθυστέρηση το ποσό που δεν αμφισβητείται1.
Η ουσία
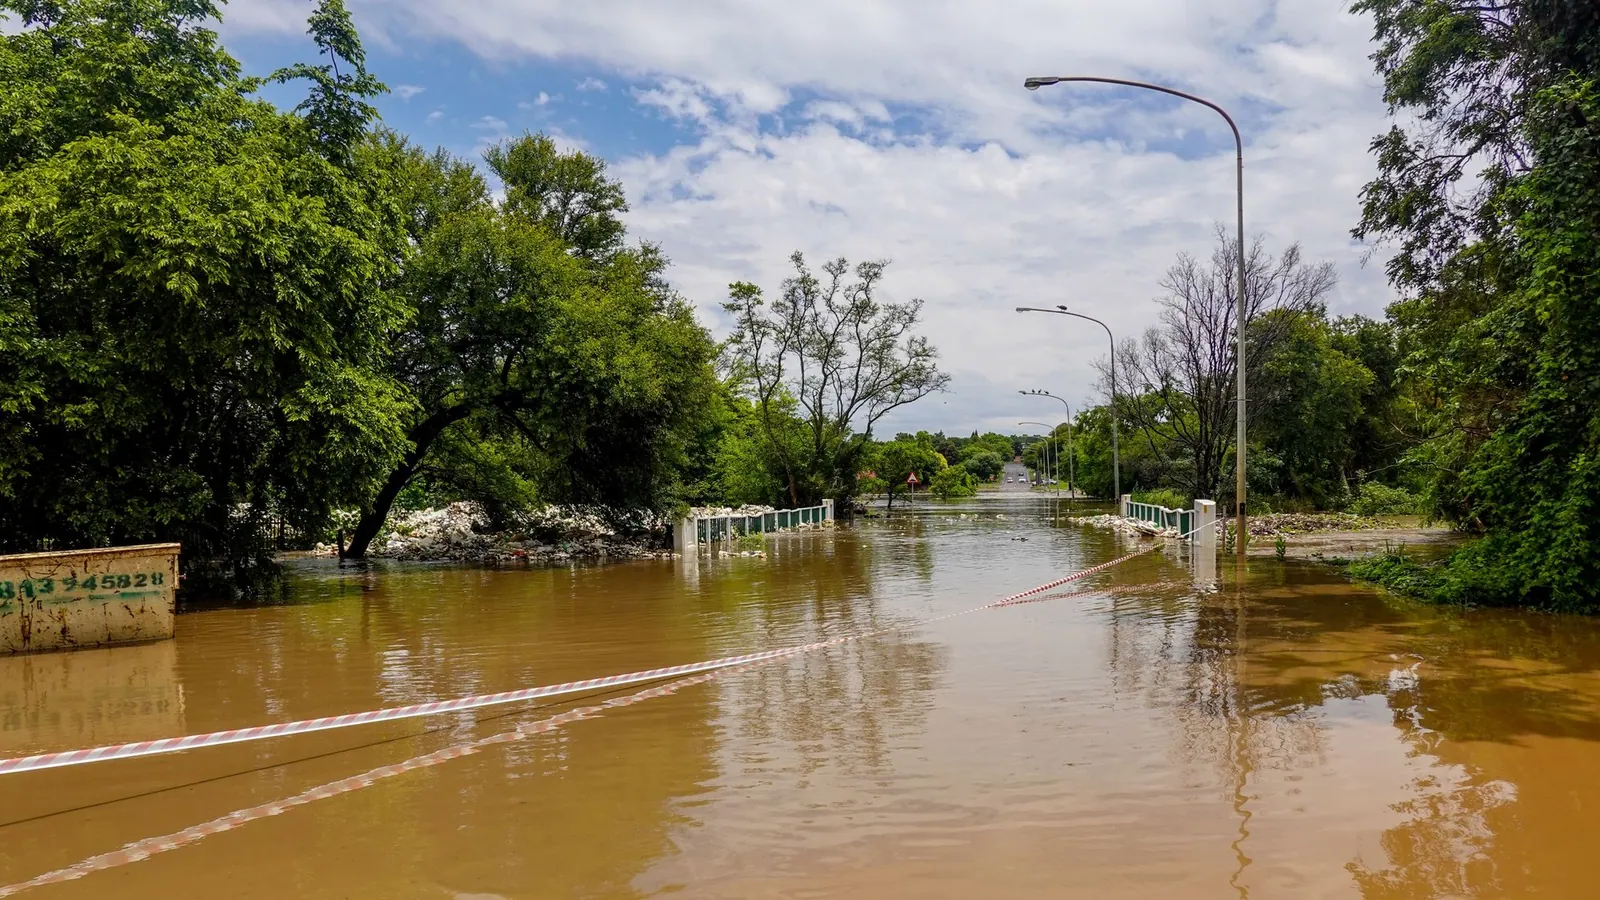
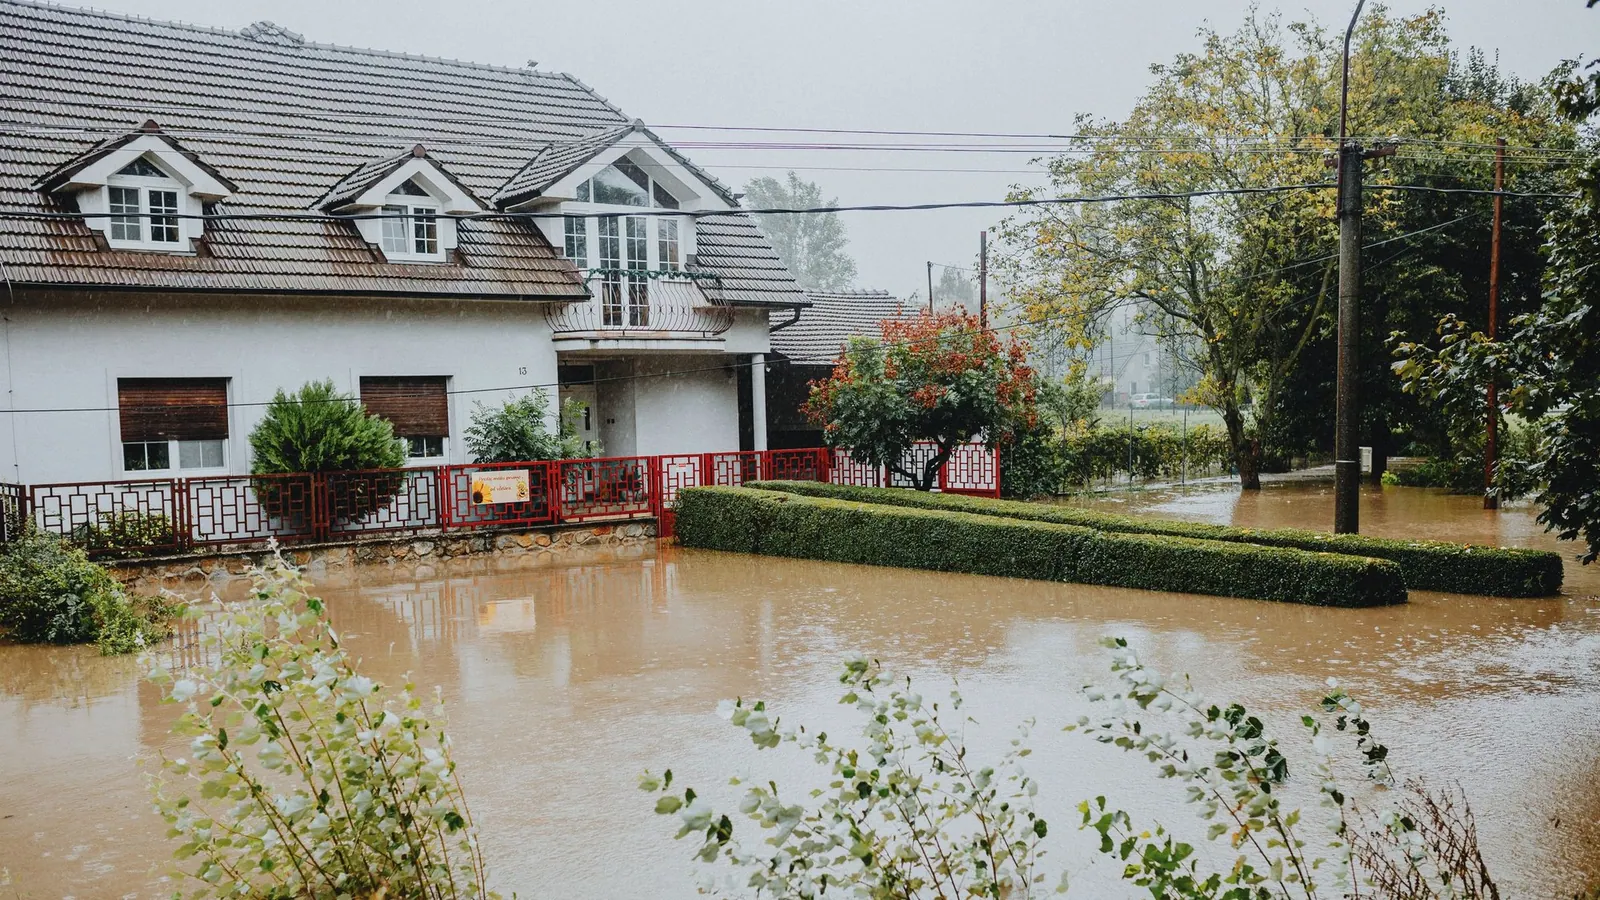
Μια ζημιά από φυσική καταστροφή δεν είναι απλώς μια μεγαλύτερη ζημιά. Είναι η ίδια ζημιά μέσα σε ένα σύστημα που έχει μπλοκάρει. Η κάλυψή σας δεν αλλάζει, οι όροι δεν αλλάζουν, αλλά ο χρόνος αναμονής μεγαλώνει, οι πραγματογνώμονες δεν επαρκούν, τα συνεργεία κλείνονται για εβδομάδες και τα υλικά μπορεί να ακριβύνουν.
Αυτή η σελίδα είναι για την επόμενη ημέρα. Για τον άνθρωπο που στέκεται μέσα σε τριάντα εκατοστά λάσπη στο ισόγειο, ή μπροστά σε μια σκεπή που έφυγε, και θέλει να ξέρει τι να κάνει πρώτο ώστε να μη χάσει χρήματα σε τρεις μήνες.
Τι αλλάζει πραγματικά σε μια μαζική ζημιά
Στη συνηθισμένη ζημιά, η αλυσίδα είναι σύντομη: τηλεφωνείτε, έρχεται πραγματογνώμονας μέσα σε λίγες ημέρες, γράφει έκθεση, πληρώνεστε. Σε μια καταστροφή που χτυπάει έναν ολόκληρο νομό, κάθε κρίκος αυτής της αλυσίδας τεντώνεται.
Το τηλεφωνικό κέντρο μπλοκάρει. Τις πρώτες ημέρες οι γραμμές μπορεί να είναι κατειλημμένες. Χρησιμοποιήστε την ηλεκτρονική δήλωση ζημιάς ή το μήνυμα ηλεκτρονικού ταχυδρομείου, που αφήνει και χρονοσήμανση.
Οι πραγματογνώμονες δεν επαρκούν. Μια εταιρεία μπορεί να μεταφέρει κλιμάκια από άλλες περιοχές και να δώσει προτεραιότητα στις σοβαρότερες ζημιές.
Η πραγματογνωμοσύνη μπορεί να γίνει εξ αποστάσεως. Μπορεί να σας ζητηθεί να στείλετε φωτογραφίες και βίντεο, και η εκτίμηση θα γίνει από γραφείο. Αυτό σας συμφέρει σε ταχύτητα και σας ζημιώνει σε ακρίβεια, εκτός αν οι δικές σας φωτογραφίες είναι καλές.
Τα συνεργεία εξαφανίζονται. Ο υδραυλικός, ο ηλεκτρολόγος και ο μονωτής της περιοχής κλείνονται για εβδομάδες. Οι τιμές μπορεί να ανέβουν, και οι εταιρείες αρχίζουν να συζητούν αν η προσφορά που φέρατε είναι εύλογη.
Οι προθεσμίες πληρωμής τεντώνονται. Ο νόμος ζητά πληρωμή «χωρίς υπαίτια καθυστέρηση»1, αλλά μετά από μεγάλη καταστροφή η έκθεση αργεί, και μαζί της η πληρωμή.
Οι πρώτες είκοσι τέσσερις ώρες
Ό,τι κάνετε την πρώτη ημέρα καθορίζει τι θα πάρετε τον τέταρτο μήνα. Με σειρά:
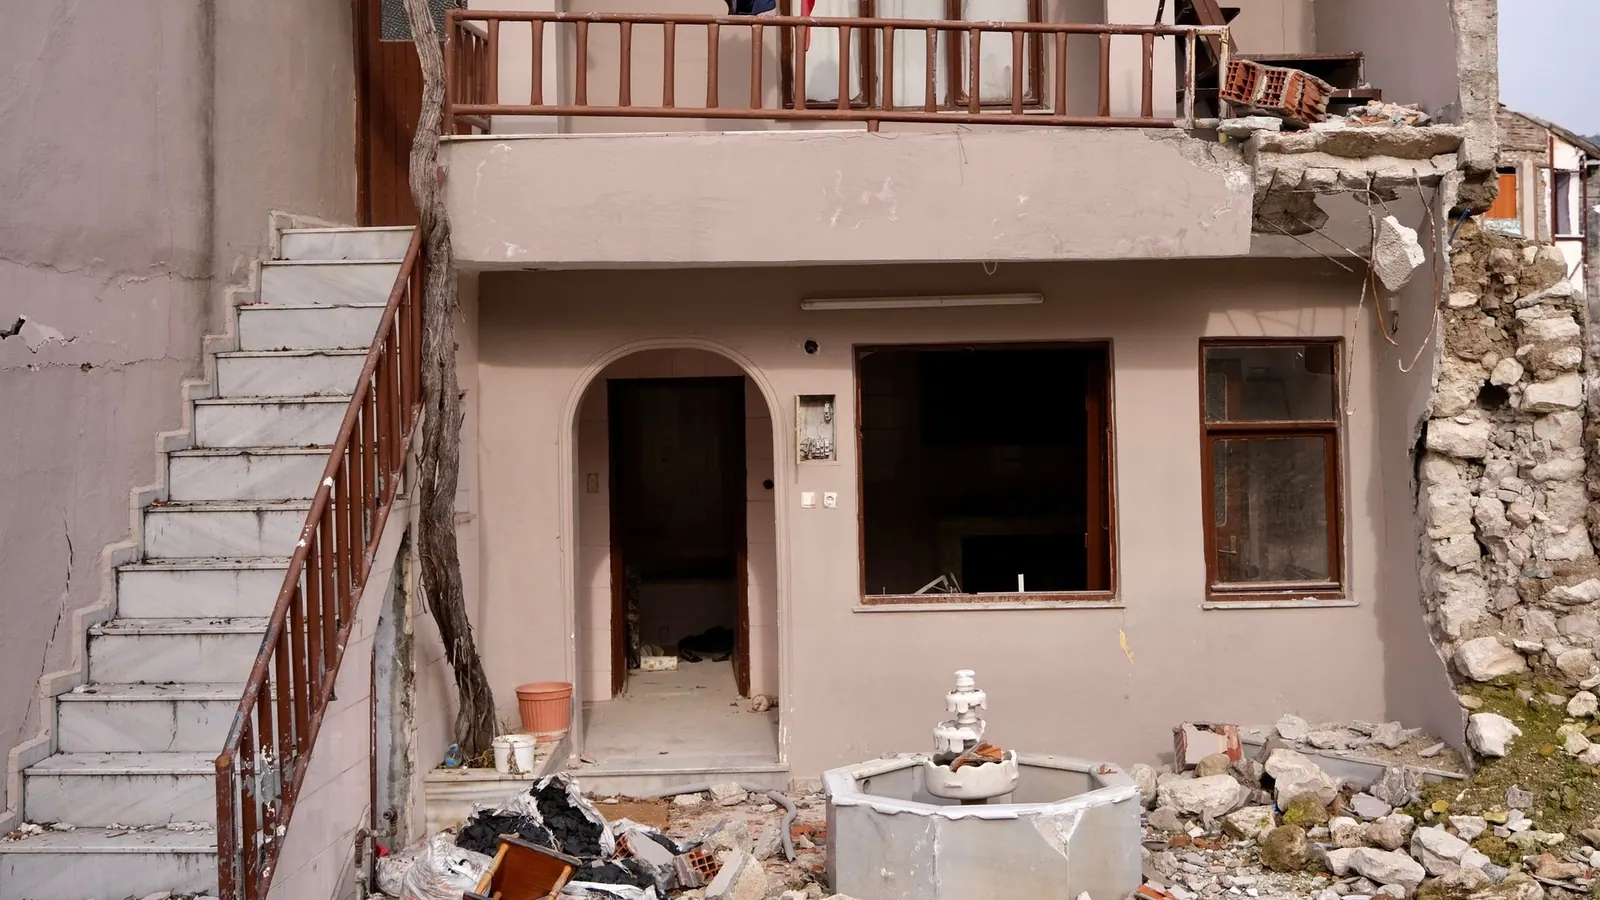
- Ασφάλεια πρώτα. Κατεβάστε τον γενικό διακόπτη ρεύματος αν μπήκε νερό. Κλείστε τον διακόπτη του νερού αν έσπασε σωλήνας. Μη μπείτε σε κτίριο με ρωγμές μετά από σεισμό.
- Φωτογραφίστε πριν αγγίξετε τίποτα. Βίντεο σε κάθε δωμάτιο, αργά. Φωτογραφίες με σημείο αναφοράς για τη στάθμη του νερού, όπως μια πόρτα ή ένα ντουλάπι.
- Δηλώστε τη ζημιά στην εταιρεία με τρόπο που αφήνει ίχνος. Κρατήστε αριθμό φακέλου.
- Περιορίστε τη ζημιά. Ο νόμος το ζητάει1 και οι όροι το προβλέπουν. Βγάλτε το νερό, ανοίξτε παράθυρα, σηκώστε τα έπιπλα, καλύψτε με νάιλον τη σκεπή που άνοιξε. Κρατήστε τις αποδείξεις αυτών των εξόδων, γιατί αποζημιώνονται.
- Μη πετάξετε τίποτα ακριβό. Το χαλασμένο ψυγείο, ο καναπές, το πλυντήριο. Βγάλτε τα έξω αλλά κρατήστε τα μέχρι να καταγραφούν.
- Ζητήστε βεβαιώσεις. Από την Πυροσβεστική αν υπήρξε επέμβαση, από τον Δήμο αν υπήρχε αντλιοστάσιο ή έργο, από τη Μετεωρολογική Υπηρεσία για την ένταση του φαινομένου αν χρειαστεί.
- Κρατήστε ημερολόγιο. Ποιος σας τηλεφώνησε, πότε, τι σας είπε. Σε τέσσερις μήνες δεν θα θυμάστε τίποτα, και αυτό το τετράδιο θα είναι το δυνατότερο χαρτί σας.
Ποιες καλύψεις μπαίνουν σε παιχνίδι
Ο κόσμος λέει «φυσική καταστροφή» και εννοεί διαφορετικά πράγματα, που το συμβόλαιο τα χωρίζει αυστηρά.
Πλημμύρα είναι το νερό που έρχεται από έξω, από χείμαρρο, από υπερχείλιση ή από ανερχόμενα ύδατα. Σε κάποια συμβόλαια είναι χωριστή κάλυψη και όχι μέρος των φυσικών φαινομένων.
Θύελλα και καταιγίδα καλύπτουν τη ζημιά από τον άνεμο και τη βροχή που μπαίνει από άνοιγμα που δημιούργησε ο άνεμος. Αν το νερό μπήκε από κακοσυντηρημένη σκεπή χωρίς να τη διαλύσει ο αέρας, η εταιρεία μπορεί να αρνηθεί και να επικαλεστεί την έλλειψη συντήρησης.
Χαλάζι είναι συνήθως στο ίδιο πακέτο με τη θύελλα και δίνει τις πιο καθαρές ζημιές, γιατί τα σημάδια είναι αναγνωρίσιμα.
Σεισμός είναι χωριστή κάλυψη. Στην έρευνα της ΕΑΕΕ για το 2024, το 71,1% των συμβολαίων κατοικίας είχε σεισμό4. Η απαλλαγή του είναι συχνά ποσοστό του κεφαλαίου: η Generali γράφει 2%3. Σε ασφαλισμένη αξία 150.000 € αυτό σημαίνει 3.000 € που μένουν σε εσάς σε κάθε περίπτωση.
Πυρκαγιά από δασική φωτιά συνήθως καλύπτεται από τη βασική πυρκαγιά. Ελέγξτε το στους όρους σας.
Καθίζηση και κατολίσθηση μπορεί να εξαιρούνται ή να καλύπτονται μόνο με ειδική συμφωνία. Μετά από μεγάλη βροχόπτωση σε ορεινό χωριό, αυτή είναι η εξαίρεση που πονάει.
Διακοπή εργασιών αφορά τις επιχειρήσεις και πληρώνει τα πάγια έξοδα και το χαμένο κέρδος όσο το κατάστημα είναι κλειστό. Είναι η κάλυψη που σώζει μια μικρή επιχείρηση, και πολλοί δεν την έχουν αγοράσει.
Η απαλλαγή, με αριθμούς
Η απαλλαγή είναι το ποσό που κρατάει η εταιρεία σε κάθε ζημιά. Σε μια μεγάλη καταστροφή είναι το πρώτο πράγμα που ξαφνιάζει, γιατί κανείς δεν τη θυμάται από τότε που υπέγραψε.
Οι απαλλαγές διαφέρουν από εταιρεία σε εταιρεία. Τρία δημόσια έγγραφα δείχνουν τι θα συναντήσετε:
| Κάλυψη | Υδρόγειος, Safe Home | AIG, κατοικία Extended | Generali, Alpha Safe Home |
|---|---|---|---|
| Ρήξη σωληνώσεων, πλημμύρα, θύελλα | 10% της ζημιάς, ελάχιστο 700 €2 | προαιρετική 5%, ελάχιστο 500 €5 | |
| Βραχυκύκλωμα | 150 €2 | προαιρετική 150 €5 | 150 €3 |
| Κρύσταλλα | 150 €2 | ||
| Σεισμός | 2% του κεφαλαίου, ελάχιστο 2.000 €5 | 2% του κεφαλαίου3 |
Η Υδρόγειος γράφει ότι το Safe Home προσφέρεται και χωρίς απαλλαγές2. Δύο πράγματα αξίζει να προσέξετε. Πρώτον, ένα ελάχιστο ποσό κάνει τις μικρές ζημιές πρακτικά ακάλυπτες: με ελάχιστο 700 €, μια ζημιά νερού 750 € σας δίνει μόνο 50 €. Δεύτερον, η απαλλαγή του σεισμού υπολογίζεται στο κεφάλαιο και όχι στη ζημιά, που σημαίνει ότι μένει σταθερή είτε η ζημιά είναι 5.000 € είτε 80.000 €.
Η ΕΑΕΕ δείχνει και πόσο συχνή είναι η καιρική ζημιά. Το 2024 στις κατοικίες της έρευνας μέτρησε 6.836 ζημιές, από τις οποίες 1.745 από καιρικά φαινόμενα και 2.044 από θραύση σωληνώσεων4.
Ο αναλογικός κανόνας, δηλαδή η παγίδα της υπασφάλισης
Είναι η πιο σκληρή αριθμητική της ασφάλισης κατοικίας, και μετά από καταστροφή εμφανίζεται σε πολλούς φακέλους μαζί.
Το συμβόλαιο ασφαλίζει το σπίτι για ένα ποσό, την αξία ανακατασκευής. Δεν είναι η εμπορική αξία και δεν έχει σχέση με το τι πληρώσατε για να το αγοράσετε. Είναι το κόστος να ξαναχτιστεί από την αρχή, με σημερινά υλικά και σημερινά μεροκάματα.
Αν το ασφαλισμένο ποσό είναι μικρότερο από την πραγματική αξία ανακατασκευής, η αποζημίωση κόβεται κατά την ίδια αναλογία, ακόμη και σε μικρή ζημιά, όπως λέει το άρθρο 17 του ν. 2496/19971. Σπίτι που θέλει 200.000 € για να ξαναχτιστεί, ασφαλισμένο για 140.000 €, σημαίνει 70% σε κάθε αποζημίωση. Μια ζημιά 10.000 € πληρώνεται 7.000 € και από εκεί φεύγει και η απαλλαγή.
Ένα σπίτι γίνεται υπασφαλισμένο όταν το κεφάλαιο γράφτηκε πριν από χρόνια και δεν ξανακοιτάχτηκε, ενώ το κόστος κατασκευής ανέβηκε. Είναι το πιο ακριβό λάθος αυτής της σελίδας, και διορθώνεται με ένα τηλεφώνημα στην ανανέωση.
Τι λέει ο νόμος
Ο ν. 2496/1997 ισχύει το ίδιο σε μια μικρή ζημιά και σε μια καταστροφή. Το άρθρο 7 δίνει τις οκτώ ημέρες για την αναγγελία1 και επιβάλλει και κάτι ακόμη: την υποχρέωσή σας να δώσετε στην εταιρεία κάθε πληροφορία και έγγραφο που σας ζητά.
Το άρθρο 16 ορίζει ότι η αποζημίωση υπολογίζεται με βάση την τρέχουσα αξία του πράγματος κατά τον χρόνο της ζημιάς, αν το συμβόλαιο δεν ορίζει κάτι άλλο1. Σε περίοδο όπου τα υλικά ακριβαίνουν, αυτό είναι υπέρ σας: η εκτίμηση γίνεται με τις τιμές της ημέρας και όχι με τις τιμές της υπογραφής.
Το άρθρο 7 προβλέπει επίσης ότι τα έξοδα για τον περιορισμό της ζημιάς βαρύνουν την εταιρεία, εφόσον τα δικαιολογούν οι περιστάσεις, ακόμη κι αν ξεπερνούν το ασφαλισμένο ποσό. Οι αντλίες που νοικιάσατε, το νάιλον, το συνεργείο καθαρισμού: κρατήστε αποδείξεις και ζητήστε τα.
Τέλος, η κρατική αρωγή δεν ρυθμίζεται από τον ίδιο νόμο, αλλά από τις αποφάσεις που εκδίδονται για κάθε κηρυγμένη καταστροφή χωριστά. Οι προθεσμίες εκεί γράφονται στην απόφαση της κάθε περιοχής. Διαβάστε τες νωρίς.
Το αυτοκίνητο μέσα στην πλημμύρα
Το αυτοκίνητο είναι χωριστό συμβόλαιο και χωριστή λογική, ακόμη κι όταν βούλιαξε μέσα στο γκαράζ του ασφαλισμένου σπιτιού. Η ασφάλιση κατοικίας δεν το αγγίζει.
Στην υποχρεωτική αστική ευθύνη δεν υπάρχει καμία κάλυψη για το δικό σας όχημα. Χρειάζεστε την έξτρα κάλυψη φυσικών φαινομένων. Ζητήστε την τιμή της στην ανανέωση. Αν την έχετε, η πλημμύρα, το χαλάζι, η πτώση δέντρου και η λάσπη καλύπτονται μέχρι την αξία του οχήματος.
Ένα αυτοκίνητο που πήρε νερό πάνω από το επίπεδο του πατώματος μπορεί να γραφτεί ολικό, ακόμη κι αν φαίνεται ολόκληρο. Τα ηλεκτρονικά, οι δέσμες καλωδίων και τα υφάσματα δύσκολα επισκευάζονται με λογικό κόστος. Μη βάλετε μπροστά τη μηχανή αν το νερό έφτασε ψηλά: η ζημιά από υδραυλικό κτύπημα μπορεί να θεωρηθεί ζημιά που προκαλέσατε εσείς.
Δύο πρακτικά. Φωτογραφίστε τη στάθμη του νερού με το αυτοκίνητο μέσα, γιατί αργότερα κανείς δεν πιστεύει πόσο ψηλά ήταν. Και μην το ρυμουλκήσετε σε δικό σας συνεργείο πριν το δει η εταιρεία, γιατί η μετακίνηση χωρίς ενημέρωση δίνει επιχείρημα άρνησης.
Η επιχείρηση: ό,τι χάνεται όσο είστε κλειστά
Για ένα κατάστημα, η υλική ζημιά είναι το μισό πρόβλημα. Το άλλο μισό είναι οι μήνες που δεν πουλάτε ενώ ο ΕΦΚΑ, το ενοίκιο και οι μισθοί τρέχουν.
Η κάλυψη διακοπής εργασιών πληρώνει ακριβώς αυτό: τα πάγια έξοδα και το χαμένο μεικτό κέρδος για μια συμφωνημένη περίοδο αποζημίωσης. Υπολογίζεται από τα φορολογικά σας στοιχεία των προηγούμενων ετών και μπορεί να έχει δική της απαλλαγή σε ημέρες, που σημαίνει ότι οι πρώτες ημέρες δεν πληρώνονται.
Τα εμπορεύματα θέλουν προσοχή στη δήλωση. Ένα συμβόλαιο μπορεί να ασφαλίζει τη μέση αξία αποθέματος, και αν η καταστροφή βρει την αποθήκη γεμάτη πριν τις γιορτές, η αναλογία σας κόβει. Μια απλή κουβέντα με τον ασφαλιστή σας πριν τη σεζόν λύνει το θέμα.
Δύο εξαιρέσεις που εμφανίζονται μαζικά σε πλημμύρες. Τα εμπορεύματα που ήταν στο δάπεδο, σε υπόγειο, μπορεί να εξαιρούνται ή να αποζημιώνονται μειωμένα. Και η διακοπή ρεύματος ή προμήθειας από βλάβη δικτύου μακριά από το κατάστημά σας δεν καλύπτεται, εκτός αν έχετε ειδική επέκταση για ζημιά σε εγκαταστάσεις παρόχου.
Η πολυκατοικία και ο γείτονας
Σε καταστροφή, πολλές διαφωνίες δεν είναι με την εταιρεία αλλά με το διπλανό διαμέρισμα.
Ο κανόνας είναι απλός. Το δικό σας συμβόλαιο καλύπτει το δικό σας διαμέρισμα και τα δικά σας πράγματα. Τα κοινόχρηστα, δηλαδή η σκεπή, η πρασιά, ο ανελκυστήρας, ο λέβητας και οι κοινόχρηστες σωληνώσεις, καλύπτονται μόνο αν η πολυκατοικία έχει δικό της συμβόλαιο. Αν δεν έχει, τη ζημιά τη μοιράζονται οι ιδιοκτήτες με τα χιλιοστά τους.
Αν η ζημιά στο σπίτι σας ήρθε από το διαμέρισμα του από πάνω, μπαίνει η αστική ευθύνη του γείτονα, αν την έχει. Αν δεν την έχει, μένει να πληρώσει από την τσέπη του ή να τον κυνηγήσετε. Στην πράξη, όταν πρόκειται για φυσικό φαινόμενο που χτύπησε όλο το κτίριο, ο γείτονας δεν φταίει και το θέμα λύνεται μέσα από το δικό σας συμβόλαιο.
Ένα σημείο που ξεχνιέται: η έλλειψη συντήρησης των κοινοχρήστων είναι συχνός λόγος άρνησης. Μια σκεπή που έσταζε δύο χρόνια, με πρακτικά συνέλευσης που το αναφέρουν, δίνει στην εταιρεία έτοιμο επιχείρημα. Αν ο διαχειριστής δεν κάνει τίποτα, στείλτε του γραπτή ειδοποίηση και κρατήστε αντίγραφο.
Ο ΕΛΓΑ, η κρατική αρωγή και τα όριά τους
Για χωράφια, ζώα και αγροτικές εγκαταστάσεις υπάρχει ο ΕΛΓΑ, με υποχρεωτική εισφορά και δικές του αποζημιώσεις. Καλύπτει ζημιά στην παραγωγή από ορισμένα φαινόμενα και όχι τα πάντα. Οι ιδιωτικές καλύψεις έρχονται συμπληρωματικά, όχι στη θέση του.
Η κρατική αρωγή για κατοικίες και επιχειρήσεις δίνεται με αποφάσεις για κάθε κηρυγμένη καταστροφή. Ο ασφαλισμένος δεν αποκλείεται, αλλά η ενίσχυση μπορεί να συνυπολογίσει την ασφαλιστική αποζημίωση. Διαβάστε την απόφαση για τη δική σας περιοχή.
Το πρακτικό συμπέρασμα είναι ένα και είναι δυσάρεστο για όσους βασίζονται μόνο στο κράτος. Οι κρατικές ενισχύσεις καλύπτουν ένα μέρος της ζημιάς και εξαρτώνται από την κήρυξη της περιοχής. Το ασφαλιστήριο πληρώνει με βάση τους όρους του, αρκεί να είναι σωστά γραμμένο.
Ένα παράδειγμα
Η Δήμητρα και ο Σταύρος έχουν μονοκατοικία 110 τετραγωνικών σε χωριό της Θεσσαλίας. Έστω ότι το σπίτι είναι ασφαλισμένο για 130.000 € κτίριο και 20.000 € περιεχόμενο, με καλύψεις πυρός, φυσικών φαινομένων και πλημμύρας, και απαλλαγή 10% της ζημιάς. Η πραγματική αξία ανακατασκευής σήμερα είναι 160.000 €.
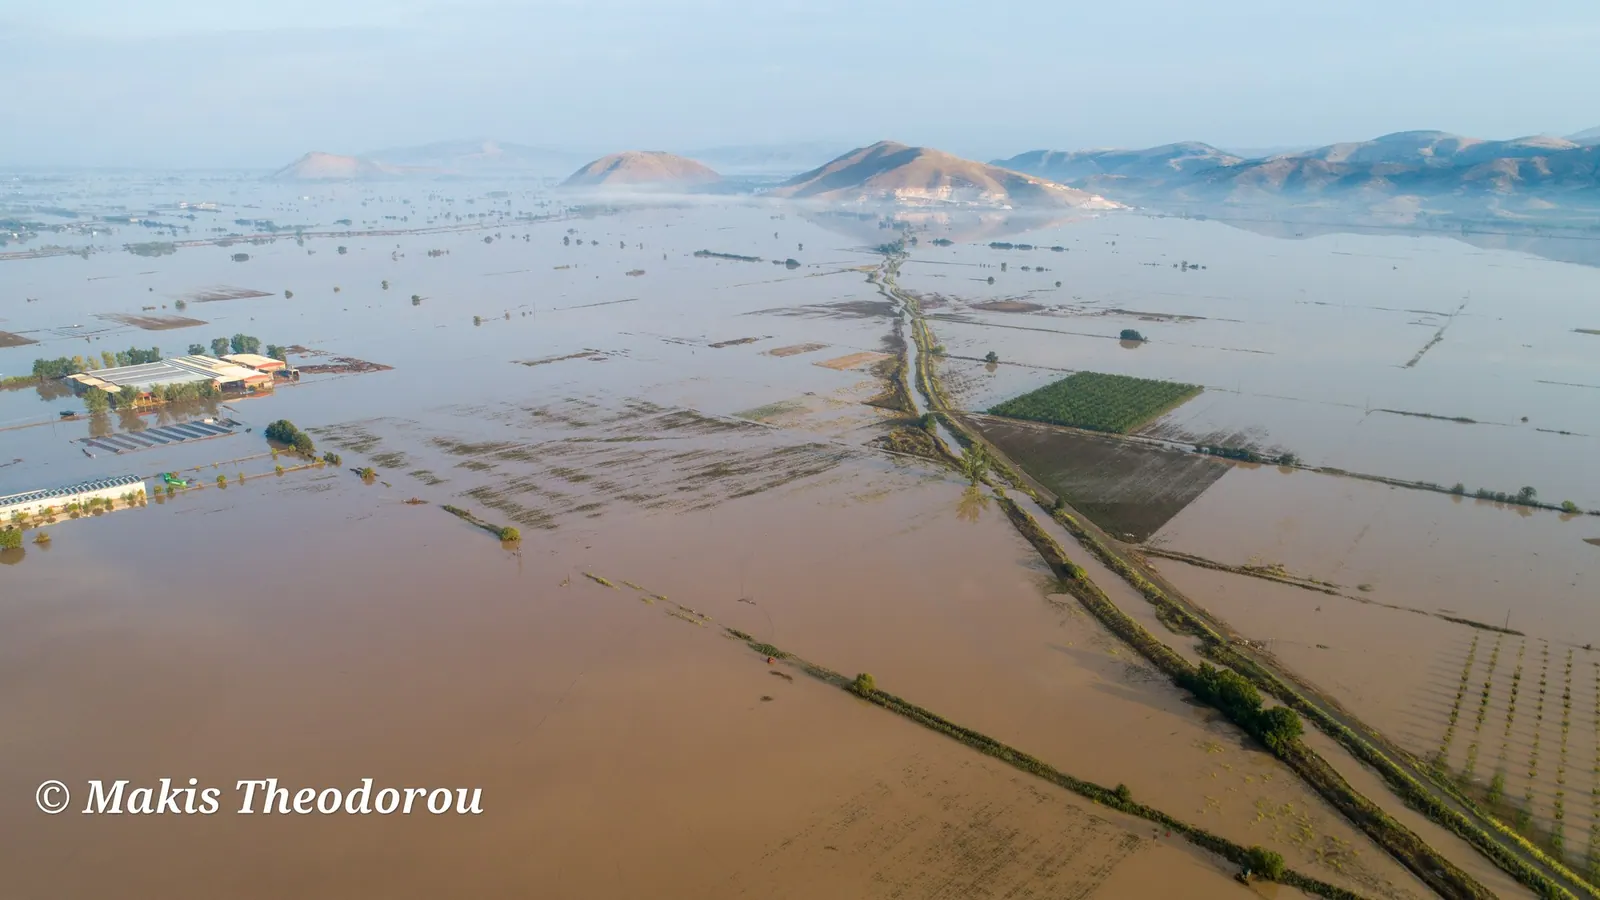
Μετά από δύο ημέρες ακραίας βροχής, το νερό μπήκε στο ισόγειο και έφτασε τα εξήντα εκατοστά. Καταστράφηκαν τα πατώματα, οι κουζινοντουλάπες, τα ηλεκτρικά του ισογείου, ένας καναπές, το πλυντήριο και ο λέβητας.
| Γραμμή | Ποσό |
|---|---|
| Ζημιά κτιρίου, όπως εκτιμήθηκε | 28.000 € |
| Ζημιά περιεχομένου | 7.400 € |
| Έξοδα άντλησης και καθαρισμού | 1.200 € |
| Σύνολο ζημιάς | 36.600 € |
| Μείωση λόγω υπασφάλισης κτιρίου, 130.000 στα 160.000 | −5.250 € |
| Απαλλαγή 10%, στο ποσό μετά την αναλογία | −3.135 € |
| Καθαρή αποζημίωση | 28.215 € περίπου |
Έστω ότι η εταιρεία έδωσε προκαταβολή έναντι 8.000 € τη δέκατη ημέρα, μετά από φωτογραφίες και μια σύντομη αυτοψία. Το υπόλοιπο πληρώθηκε τον τέταρτο μήνα, όταν ολοκληρώθηκε η έκθεση και προσκομίστηκαν οι αποδείξεις του συνεργείου.
Δύο πράγματα κόστισαν εδώ πάνω από οκτώ χιλιάδες ευρώ, και κανένα δεν είχε σχέση με την καταιγίδα. Το ασφαλισμένο κεφάλαιο δεν είχε ενημερωθεί από το 2018, και η απαλλαγή υπολογίστηκε στο μειωμένο ποσό. Αν το κεφάλαιο ήταν σωστό, θα είχαν πάρει περίπου 33.000 €.
Οι τρεις άρνησεις που θα ακούσετε και η απάντηση σε καθεμιά
Μετά από μαζική καταστροφή οι απορρίψεις επαναλαμβάνονται, γιατί οι φάκελοι εξετάζονται με τα ίδια κριτήρια. Τρεις ακούγονται συχνά.
«Η ζημιά οφείλεται σε έλλειψη συντήρησης». Απαντάται με αποδείξεις εργασιών, με φωτογραφίες του πριν, με βεβαίωση τεχνικού ότι η κατασκευή ήταν σε καλή κατάσταση. Αν η ίδια βροχή διέλυσε δέκα σκεπές στο ίδιο χωριό, το επιχείρημα της συντήρησης εξασθενεί και αξίζει να το γράψετε στην ένστασή σας.
«Το φαινόμενο δεν καλύπτεται από το συμβόλαιό σας». Εδώ μετράει η ακριβής διατύπωση. Πλημμύρα, θύελλα, καθίζηση και σεισμός είναι διαφορετικές καλύψεις, και η εταιρεία θα κατατάξει τη ζημιά σε εκείνη που την συμφέρει. Ζητήστε γραπτά σε ποια κάλυψη την κατέταξε και γιατί, και αντιπαραθέστε την έκθεση της Μετεωρολογικής Υπηρεσίας ή της Πυροσβεστικής.
«Το ποσό της ζημιάς είναι μικρότερο από όσο λέτε». Απαντάται με προσφορές συνεργείων, με αποδείξεις αγοράς των κατεστραμμένων και με δεύτερη τεχνική έκθεση δικού σας μηχανικού. Η έκθεση κοστίζει, οπότε ζυγίστε την με το ποσό της διαφοράς.
Αν η απάντηση δεν σας ικανοποιεί, ο δρόμος έχει τρία σκαλιά: γραπτή ένσταση στην εταιρεία με προθεσμία, καταγγελία στη Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης της Τράπεζας της Ελλάδος, και αγωγή. Τα δύο πρώτα δεν κοστίζουν τίποτα, ιδίως όταν η άρνηση δεν είναι επαρκώς αιτιολογημένη.
Τα λάθη που κοστίζουν
Δεν φωτογραφίζετε πριν καθαρίσετε. Καταλαβαίνουμε την ορμή να βγει η λάσπη. Δέκα λεπτά με το κινητό πριν τη σφουγγαρίστρα αξίζουν χιλιάδες ευρώ.
Αφήνετε το ασφαλισμένο κεφάλαιο στα νούμερα του παρελθόντος. Το κόστος κατασκευής αλλάζει. Ελέγξτε το σε κάθε ανανέωση και ζητήστε τιμαριθμική αναπροσαρμογή.
Υπογράφετε εξοφλητικό επειδή χρειάζεστε χρήματα τώρα. Ζητήστε προκαταβολή έναντι, που δεν κλείνει την υπόθεση.
Πετάτε τα κατεστραμμένα. Χωρίς το αντικείμενο ή, τουλάχιστον, καθαρή φωτογραφία και απόδειξη αγοράς, η γραμμή του περιεχομένου κόβεται πρώτη.
Δεν δηλώνετε στην κρατική αρωγή επειδή είστε ασφαλισμένοι. Τα δύο συνυπάρχουν. Η προθεσμία της αρωγής είναι σύντομη και χάνεται εύκολα μέσα στη φασαρία.
Δέχεστε την πρώτη εκτίμηση ενός εξ αποστάσεως πραγματογνώμονα. Αν έγινε από φωτογραφίες και κάτι λείπει, ζητήστε αυτοψία. Γράψτε τι λείπει και γιατί.
Μετά από μια τέτοια εβδομάδα, η πιο χρήσιμη κίνηση δεν είναι να αλλάξετε εταιρεία. Είναι να ανοίξετε το συμβόλαιό σας και να δείτε τρία νούμερα: το κεφάλαιο του κτιρίου, το κεφάλαιο του περιεχομένου και τις απαλλαγές. Αν το πρώτο δεν φτάνει για να ξαναχτιστεί το σπίτι σήμερα, όλα τα υπόλοιπα είναι δευτερεύοντα. Η σύγκριση ασφάλειας κατοικίας δείχνει τον μέσο όρο της αγοράς από δημόσια στοιχεία και τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη.
Συχνές ερωτήσεις
Γιατί αργεί τόσο η πραγματογνωμοσύνη μετά από μια μεγάλη πλημμύρα;
Επειδή οι ζημιές μιας τέτοιας εβδομάδας έρχονται όλες μαζί, και οι πραγματογνώμονες δεν φτάνουν. Οι εταιρείες μπορεί να φέρουν κλιμάκια από άλλες περιοχές και να δώσουν προτεραιότητα στα σπίτια που δεν κατοικούνται πια, και τα υπόλοιπα περιμένουν. Οι δικές σας φωτογραφίες γεφυρώνουν αυτή την καθυστέρηση.
Μπορώ να καθαρίσω πριν έρθει ο πραγματογνώμονας;
Ναι, και πρέπει, γιατί το νερό και η λάσπη καταστρέφουν περισσότερα κάθε ώρα που περνάει. Φωτογραφίστε και βιντεοσκοπήστε πρώτα τα πάντα, κρατήστε δείγματα και τα κατεστραμμένα αντικείμενα σε μια γωνιά της αυλής, και μη πετάξετε τίποτα ακριβό πριν το δει κάποιος.
Παίρνω και κρατική αρωγή και ασφάλιση;
Παίρνετε και τα δύο, αλλά όχι για το ίδιο ποσό δύο φορές. Η κρατική ενίσχυση μπορεί να συνυπολογίσει την ασφαλιστική αποζημίωση. Δηλώστε και στα δύο, και διαβάστε την προθεσμία της αρωγής στην απόφαση για τη δική σας περιοχή.
Η απαλλαγή του 10% σε τι ακριβώς υπολογίζεται;
Συνήθως στο ποσό της ζημιάς, όχι στο ασφαλισμένο κεφάλαιο, με ένα ελάχιστο ποσό από κάτω. Έστω απαλλαγή 10% με ελάχιστο 700 €. Σε ζημιά 4.000 € κρατούνται τα 700 €, επειδή είναι μεγαλύτερο από τα 400 €. Σε ζημιά 20.000 € κρατούνται 2.000 €.
Τι γίνεται αν το σπίτι είναι υπασφαλισμένο;
Εφαρμόζεται ο αναλογικός κανόνας. Αν το σπίτι θέλει 200.000 € για να ξαναχτιστεί και το έχετε ασφαλίσει για 120.000 €, παίρνετε το 60% κάθε ζημιάς, ακόμη και σε μια μικρή. Σε μαζική καταστροφή αυτό το ποσοστό είναι η διαφορά ανάμεσα στο να ξαναχτίσετε και στο να μην μπορείτε.
Ο σεισμός καλύπτεται αυτόματα;
Όχι. Είναι χωριστή κάλυψη με δικό της ασφάλιστρο και δική της απαλλαγή, για παράδειγμα 2% του ασφαλισμένου κεφαλαίου. Αν δεν την έχετε επιλέξει ρητά στο συμβόλαιο, δεν υπάρχει, όσο πλήρες κι αν φαίνεται το πακέτο σας.
Το αυτοκίνητό μου βούλιαξε στο γκαράζ. Καλύπτεται;
Μόνο αν έχετε την κάλυψη φυσικών φαινομένων, που είναι έξτρα κάλυψη και δεν υπάρχει στην απλή υποχρεωτική. Η ασφάλιση κατοικίας δεν καλύπτει αυτοκίνητο, ακόμη κι όταν βρίσκεται μέσα στο ασφαλισμένο κτίριο. Είναι δύο χωριστά συμβόλαια.
Μου πρότειναν προκαταβολή έναντι. Να τη δεχτώ;
Ναι, αρκεί να μην υπογράψετε εξοφλητική δήλωση. Η προκαταβολή έναντι σας δίνει ρευστότητα για τα πρώτα έξοδα και δεν κλείνει την υπόθεση. Βεβαιωθείτε ότι το χαρτί λέει «έναντι» και όχι «προς πλήρη και ολοσχερή εξόφληση».
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 16
Πηγές
- ↑ν. 2496/1997, ασφαλιστική σύμβαση, άρθρα 7, 16 και 17, 1997
- ↑Υδρόγειος, Safe Home: οι καλύψεις, τα όρια και οι απαλλαγές του προγράμματος, 13 Οκτωβρίου 2026
- ↑Generali, έγγραφο πληροφοριών Alpha Safe Home, Δεκέμβριος 2021
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας: έρευνα έτους 2024, πίνακες 2, 17 και 18, 2025
- ↑AIG, έγγραφο πληροφοριών Ασφάλιση Κατοικίας Extended, ισχύον κείμενο
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.