Με μια ματιά
Πόσο κοστίζει η ασφάλεια ηλεκτρικού αυτοκινήτου;
Η ασφάλεια ηλεκτρικού αυτοκινήτου ακολουθεί τους ίδιους κανόνες με κάθε επιβατικό, και τα δημόσια στοιχεία της ΕΑΕΕ δεν ξεχωρίζουν τα ηλεκτρικά. Ο μέσος όρος της αγοράς για την αστική ευθύνη επιβατικού ήταν 147 € χωρίς φόρους το 2024. Η φθορά της μπαταρίας δεν καλύπτεται, γιατί είναι θέμα εγγύησης του κατασκευαστή.
- Η επετηρίδα της ΕΑΕΕ δεν ξεχωρίζει τα ηλεκτρικά από τα άλλα επιβατικά1. Ο μέσος όρος της αγοράς είναι λοιπόν ίδιος για όλα.
- Το 2024 η αστική ευθύνη επιβατικού κόστισε κατά μέσο όρο 147 € χωρίς φόρους και η μικτή 131 €1.
- Η μικτή μετράει περισσότερο στο ηλεκτρικό, γιατί η αξία του είναι συνήθως μεγάλη και η μπαταρία ακριβή. Ζητήστε προσφορά με τη σωστή αξία.
- Οι όροι της Hellas Direct εξαιρούν τα καλώδια φόρτισης από τη μερική κλοπή, και η οδική βοήθειά της δεν φορτίζει την κύρια μπαταρία2.
- Η φθορά της μπαταρίας, η μείωση της αυτονομίας και η βλάβη από φόρτιση δεν είναι ασφαλιστικές ζημιές. Είναι θέμα της εγγύησης του κατασκευαστή.
Η ουσία
Η ασφάλεια ηλεκτρικού αυτοκινήτου ακολουθεί, στην υποχρεωτική, τους ίδιους κανόνες με κάθε επιβατικό. Εκεί δεν αλλάζει τίποτα. Αλλάζει στη μικτή, και αλλάζει για έναν απλό λόγο: το ηλεκτρικό αξίζει συνήθως περισσότερα, και η ζημιά του κοστίζει περισσότερο. Ένα ακριβό ηλεκτρικό θα πάρει μεγαλύτερη προσφορά μικτής από ένα φθηνό βενζινοκίνητο, όχι επειδή είναι ηλεκτρικό, αλλά επειδή αξίζει περισσότερα. Πίσω από τον αριθμό υπάρχουν και μερικές αλήθειες για τη μπαταρία που πρέπει να ξέρετε.
Τι είναι ίδιο με το βενζινοκίνητο
Η υποχρεωτική ασφάλεια. Ο νόμος ζητά αστική ευθύνη για κάθε αυτοκίνητο που κυκλοφορεί, με το ίδιο ελάχιστο ποσό, 1.300.000 € ανά θύμα και ανά ατύχημα3. Το ηλεκτρικό δεν έχει ούτε παραπάνω ούτε παρακάτω υποχρέωση. Ο οδηγός για την υποχρεωτική ισχύει ολόκληρος.
Το bonus-malus. Το ιστορικό ζημιών σας ακολουθεί το ίδιο. Η εταιρεία σας δίνει βεβαίωση ιστορικού αξιώσεων, και οι εταιρείες δημοσιεύουν πώς τη χρησιμοποιούν στην τιμή3. Την πηγαίνετε στο ηλεκτρικό όπως θα την πηγαίνατε σε οποιοδήποτε αυτοκίνητο.
Οι έξτρα καλύψεις. Πυρκαγιά, κλοπή, φυσικά φαινόμενα, κρύσταλλα, νομική προστασία, οδική βοήθεια. Όλες υπάρχουν, με τους ίδιους όρους. Η πυρκαγιά, η ολική κλοπή και τα φυσικά φαινόμενα πληρώνουν μέχρι την αξία του οχήματος, όπως γράφει, για παράδειγμα, το IPID της Hellas Direct4.
Η διαδικασία ζημιάς. Δήλωση σε οκτώ ημέρες, πραγματογνώμονας, συνεργείο5. Ο οδηγός για τα βήματα μετά το τροχαίο δεν αλλάζει.
Τα κιλοβάτ, οι ίπποι και η τιμή
Οι εταιρείες ρωτούν για κάθε αυτοκίνητο τα στοιχεία της άδειας κυκλοφορίας. Στους όρους της Hellas Direct, για παράδειγμα, τα στοιχεία του οχήματος περιλαμβάνουν τη φορολογήσιμη ισχύ, τη μέγιστη ισχύ σε κιλοβάτ και το είδος του καυσίμου, με την ηλεκτρική ενέργεια ανάμεσα στις επιλογές2. Το ηλεκτρικό δεν έχει κυβικά. Δώστε τα στοιχεία ακριβώς όπως τα γράφει η άδεια, και κοιτάξτε το πεδίο της ισχύος.
Πώς χρησιμοποιεί αυτά τα στοιχεία κάθε εταιρεία στην τιμή δεν δημοσιεύεται. Η σύγκρισή μας δεν τα χρησιμοποιεί καθόλου στον μέσο όρο της αγοράς, γιατί η επετηρίδα της ΕΑΕΕ δεν ξεχωρίζει ισχύ, κυβικά ή καύσιμο6. Ο οδηγός για τα κυβικά και τους ίππους εξηγεί τι λέει ο νόμος για τους φορολογήσιμους ίππους.
Αυτό που μετράει στον μέσο όρο είναι η περιοχή. Οι ζημιές αστικής ευθύνης διαφέρουν από νομό σε νομό, και η επετηρίδα τις δημοσιεύει για κάθε νομό1. Ένα ηλεκτρικό στην Αττική και ένα στη Λάρισα έχουν διαφορετικό μέσο όρο για αυτόν τον λόγο, όχι για την μπαταρία.
Η μπαταρία, το πραγματικό θέμα
Η μπαταρία είναι μεγάλο κομμάτι της αξίας ενός ηλεκτρικού. Κάθεται στο δάπεδο, από τον μπροστινό ως τον πίσω άξονα. Αυτό αλλάζει τη ζημιά με τρεις τρόπους.
Πρώτον, ένα χτύπημα στο πλάι ή από κάτω, που σε βενζινοκίνητο στραβώνει ένα μαρσπιέ, στο ηλεκτρικό μπορεί να τραυματίσει το κέλυφος της μπαταρίας. Ο κατασκευαστής τότε μπορεί να ζητήσει αλλαγή ολόκληρης της μπαταρίας, όχι επιδιόρθωση. Ζητήστε από την αντιπροσωπεία την τιμή μιας καινούργιας μπαταρίας για το δικό σας αυτοκίνητο, για να ξέρετε τι διακυβεύεται.
Δεύτερον, όταν το κόστος επισκευής ξεπερνά ένα μέρος της αξίας, ο πραγματογνώμονας κηρύσσει ολική καταστροφή. Σε ηλεκτρικό αυτό μπορεί να συμβεί με μικρότερο χτύπημα. Ένα αυτοκίνητο που «φαίνεται εντάξει» μπορεί να είναι ολική.
Τρίτον, η πυρκαγιά. Η κάλυψη πυρός πληρώνει την πυρκαγιά ηλεκτρικού όπως κάθε άλλου αυτοκινήτου, μέχρι την αξία του. Στα επιβατικά συνολικά η πυρκαγιά είναι σπάνια: 0,03 ζημιές στα 100 αυτοκίνητα το 2024, με μέση ζημιά 5.580 €1.
Τι δεν πληρώνει η ασφάλεια: τη φθορά. Η μπαταρία χάνει χωρητικότητα με τα χρόνια. Αυτό δεν είναι ζημιά, είναι γήρανση. Οι κατασκευαστές δίνουν χωριστή εγγύηση για τη μπαταρία, με όριο ετών, χιλιομέτρων και χωρητικότητας που γράφει το βιβλίο εγγύησης. Η ασφάλεια δεν έχει καμία σχέση με αυτό. Το ίδιο και η βλάβη από ελαττωματικό φορτιστή ή από υπέρταση στο δίκτυο: ψάξτε την εξαίρεση για «ηλεκτρική ή ηλεκτρονική βλάβη» στο συμβόλαιο.
Πόσο κοστίζει η μικτή
Εδώ το ηλεκτρικό πληρώνει περισσότερο, αλλά μόνο επειδή συνήθως αξίζει περισσότερο. Τα δημόσια στοιχεία δίνουν τον μέσο όρο όλων των επιβατικών. Το 2024 ένα επιβατικό με κάλυψη ιδίων ζημιών έκανε τέτοια ζημιά 4,18 φορές στα 100, με μέση ζημιά 2.217 €, και το μέσο ασφάλιστρο βγαίνει 131 € χωρίς φόρους1. Για ένα ακριβό αυτοκίνητο η προσφορά θα είναι μεγαλύτερη, γιατί μια ζημιά του κοστίζει περισσότερο.
Η κλοπή και η πυρκαγιά έχουν δικούς τους μέσους όρους: περίπου 40 € και 10 € τον χρόνο χωρίς φόρους1. Πάνω σε όλα μπαίνει ο φόρος ασφαλίστρων7, και στην αστική ευθύνη η εισφορά στο Επικουρικό Κεφάλαιο8.
Ο οδηγός για τη μικτή εξηγεί πώς διαλέγετε. Ένα σημείο για το ηλεκτρικό: η απαλλαγή. Η Hellas Direct γράφει στο IPID της απαλλαγή ιδίων ζημιών από 500 έως 2.000 €4. Σε ηλεκτρικό, όπου μια ζημιά στο δάπεδο είναι ακριβή, μια μεγαλύτερη απαλλαγή κόβει το ασφάλιστρο χωρίς να σας αφήνει ακάλυπτους στη μεγάλη ζημιά. Ζητήστε την τιμή και με τις δύο απαλλαγές.
Ποιες εταιρείες το ασφαλίζουν
Στα έγγραφα πληροφοριών (IPID) της Hellas Direct, της Allianz και της Υδρογείου που διαβάσαμε, η λέξη «ηλεκτρικό» δεν υπάρχει4910. Το αυτοκίνητο ασφαλίζεται με τους ίδιους όρους. Αυτό είναι καλό και κακό μαζί.
Καλό, γιατί δεν βρήκαμε επιβάρυνση για το ηλεκτρικό. Κακό, γιατί οι όροι γράφτηκαν κυρίως για βενζινοκίνητα. Ψάξτε στο συμβόλαιο τρία πράγματα:
- Την εξαίρεση για ηλεκτρικές και ηλεκτρονικές βλάβες. Σε βενζινοκίνητο αφορά το ραδιόφωνο. Σε ηλεκτρικό μπορεί να αφορά τη μπαταρία, αν η εταιρεία θελήσει να τη διαβάσει έτσι. Ζητήστε γραπτά ότι η μπαταρία που ζημιώθηκε από σύγκρουση ή πυρκαγιά καλύπτεται πλήρως.
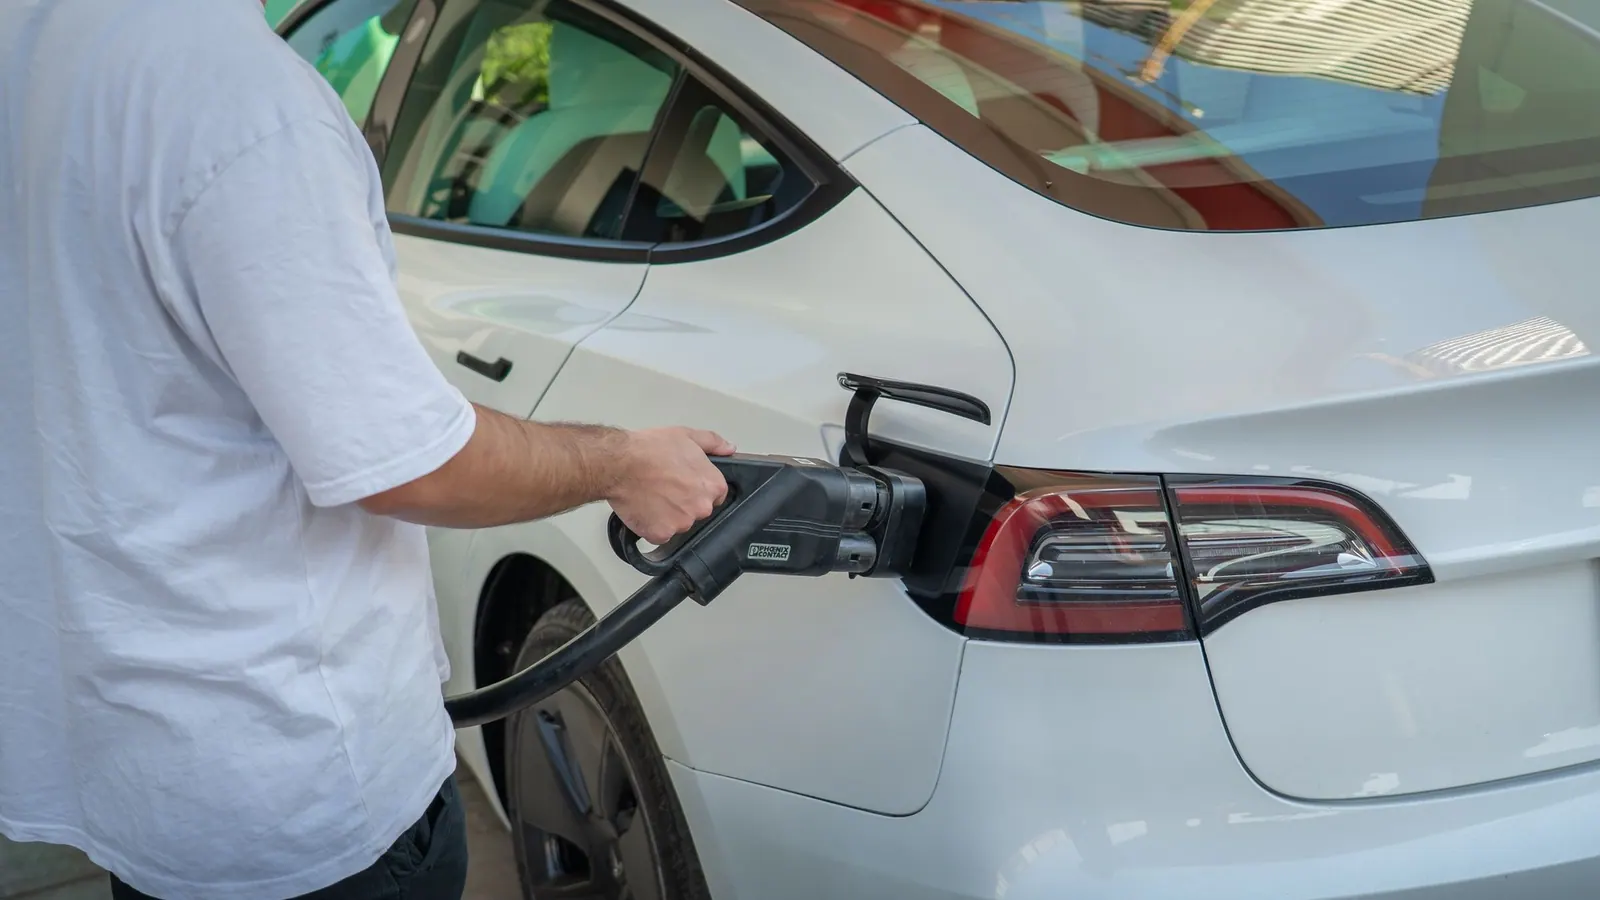
- Το καλώδιο φόρτισης. Κλέβεται εύκολα και δεν είναι φθηνό. Οι όροι της Hellas Direct το εξαιρούν από τη μερική κλοπή2. Ρωτήστε αν η δική σας εταιρεία το πληρώνει.
- Τη ζημιά σε τρίτο από το καλώδιο. Αν κάποιος σκοντάψει στο καλώδιο που περνά το πεζοδρόμιο, είναι αστική ευθύνη του αυτοκινήτου ή δική σας ως ιδιώτη; Ρωτήστε και τις δύο εταιρείες γραπτά, και κρατήστε τις απαντήσεις.
Ορισμένα πακέτα δίνουν αποζημίωση σε αξία αγοράς τα πρώτα χρόνια, αντί για την τρέχουσα αξία. Σε ηλεκτρικό, που μπορεί να χάσει αξία γρήγορα τα πρώτα χρόνια, ρωτήστε αν υπάρχει και πόσο κοστίζει.
Το ηλεκτρικό με leasing
Ένα ηλεκτρικό με leasing, εταιρικό ή ιδιωτικό, έχει έναν ακόμη κανόνα. Η εταιρεία μίσθωσης ζητά μικτή με ανώτατη απαλλαγή που γράφει η σύμβαση, και γράφει τον εαυτό της δικαιούχο της αποζημίωσης. Στο λειτουργικό leasing η ασφάλεια είναι συχνά μέσα στο μίσθωμα και δεν έχετε επιλογή. Στο χρηματοδοτικό την πληρώνετε εσείς και μπορείτε να συγκρίνετε.
Ο οδηγός για το leasing λέει τι ζητά η εταιρεία μίσθωσης και πού μπορείτε να κερδίσετε.
Ο φορτιστής στο σπίτι
Ο φορτιστής τοίχου, το wallbox, δεν είναι μέρος του αυτοκινήτου. Είναι ηλεκτρολογική εγκατάσταση του σπιτιού. Η ασφάλεια αυτοκινήτου δεν τον αγγίζει. Τον καλύπτει η ασφάλεια κατοικίας, αν το ποσό του κτιρίου ή του περιεχομένου τον περιλαμβάνει. Πείτε το στην εταιρεία κατοικίας, με το κόστος της εγκατάστασης, όπως θα λέγατε ένα φωτοβολταϊκό. Ο οδηγός για τα φωτοβολταϊκά στη στέγη έχει την ίδια λογική για μια άλλη συσκευή.
Αν ο φορτιστής προκαλέσει πυρκαγιά στο σπίτι, πληρώνει η κατοικία. Αν η πυρκαγιά περάσει στο αυτοκίνητο, πληρώνει η κάλυψη πυρός του αυτοκινήτου. Οι δύο εταιρείες τα βρίσκουν μετά μεταξύ τους. Εσείς δηλώνετε και στις δύο.
Τι λέει ο νόμος
Το π.δ. 237/1986 ορίζει την υποχρεωτική κάλυψη για κάθε αυτοκίνητο, χωρίς διάκριση καυσίμου, και καλύπτει τον κύριο, τον κάτοχο και κάθε οδηγό11. Το ηλεκτρικό είναι αυτοκίνητο και ασφαλίζεται με τους ίδιους όρους και τα ίδια ελάχιστα ποσά.
Ο ν. 2496/1997 άρ. 17 έχει τον αναλογικό κανόνα, που στο ηλεκτρικό έχει ιδιαίτερη σημασία5. Αν η αξία που δηλώσατε είναι μικρότερη από την τρέχουσα αξία την ημέρα της ζημιάς, η εταιρεία πληρώνει ανάλογο μέρος της ζημιάς. Αν δηλώσατε 20.000 € για να πληρώσετε λιγότερο και αξίζει 26.000 €, η εταιρεία πληρώνει περίπου τα τρία τέταρτα κάθε ζημιάς. Αν δηλώσατε περισσότερα από την τρέχουσα αξία, ο ίδιος νόμος σάς δίνει το δικαίωμα να ζητήσετε μείωση της αξίας και του ασφαλίστρου για το υπόλοιπο της σύμβασης. Ενημερώστε την αξία σε κάθε ανανέωση.
Δεν βρήκαμε κρατική έκπτωση στο ασφάλιστρο ηλεκτρικού αυτοκινήτου.
Τι δείχνουν τα δημόσια στοιχεία
Η Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων της ΕΑΕΕ για το 2024 δίνει για κάθε κάλυψη των επιβατικών πόσο συχνά υπήρξε ζημιά, πόσο κόστισε κατά μέσο όρο και τι ποσοστό των ασφαλίστρων πλήρωσαν οι εταιρείες. Δεν χωρίζει τα επιβατικά κατά καύσιμο1.
| Κάλυψη επιβατικού, 2024 | Ζημιές στα 100 αυτοκίνητα | Μέση ζημιά | Μέσο ασφάλιστρο, χωρίς φόρους |
|---|---|---|---|
| Αστική ευθύνη | 7,55 | 1.421 € | 147 € |
| Ίδιες ζημιές (μικτή) | 4,18 | 2.217 € | 131 € |
| Ολική κλοπή | 0,53 | 4.733 € | 40 € |
| Θραύση κρυστάλλων | 3,39 | 329 € | 20 € |
| Πυρκαγιά | 0,03 | 5.580 € | 10 € |
Το μέσο ασφάλιστρο βγαίνει από τη συχνότητα επί τη μέση ζημιά, διά το ποσοστό των ασφαλίστρων που πλήρωσαν οι εταιρείες σε ζημιές. Έτσι βγαίνει και ο μέσος όρος της αγοράς στη σύγκρισή μας6. Η αστική ευθύνη, με τον φόρο ασφαλίστρων και την εισφορά στο Επικουρικό Κεφάλαιο, βγαίνει περίπου 171 €78.
Για ένα ηλεκτρικό με μεγάλη αξία, ο μέσος όρος των ιδίων ζημιών είναι μόνο σημείο αναφοράς. Η προσφορά της εταιρείας θα λάβει υπόψη την αξία του αυτοκινήτου. Τα όρια όμως είναι δημόσια: στο IPID της Hellas Direct, οι ίδιες ζημιές, τα φυσικά φαινόμενα και η ολική κλοπή καλύπτονται ως την αξία του οχήματος, τα φυσικά φαινόμενα και το χαλάζι έχουν απαλλαγή 300 €, και το χαλάζι όριο 2.000 €4.
Ένα παράδειγμα
Ο Γιώργος είναι 41 ετών και μένει στο Ηράκλειο. Έχει δίπλωμα δεκαοκτώ χρόνια και δέκα χρόνια χωρίς ζημιά. Πήρε πριν από δύο χρόνια ένα ηλεκτρικό μεσαίου μεγέθους, 110 κιλοβάτ, που πιάνει σήμερα 26.000 €. Το πήρε με χρηματοδοτικό leasing, και η σύμβαση ζητά μικτή με απαλλαγή έως 500 €.
Στον νομό Ηρακλείου οι ζημιές αστικής ευθύνης ήταν 6,67 στα 100 οχήματα το 2024, με μέση ζημιά 1.487 €, κοντά στον μέσο όρο της χώρας, 6,87 και 1.410 €1. Ο μέσος όρος της αγοράς για την αστική ευθύνη του θα είναι λοιπόν κοντά στον εθνικό, γύρω στα 147 € χωρίς φόρους. Για τις έξτρα καλύψεις, έστω ότι η προσφορά που παίρνει γράφει 380 € για πυρκαγιά, κλοπή και φυσικά φαινόμενα και 520 € για τις ίδιες ζημιές με απαλλαγή 500 €.
Ο Γιώργος ρωτά αν μπορεί να ρίξει το ποσό. Τρεις κινήσεις. Πρώτη, απαλλαγή 1.000 € αντί για 500, αν η εταιρεία μίσθωσης το δεχτεί, και ζητά την τιμή γραπτά. Δεύτερη, να συγκρίνει περισσότερες εταιρείες, και direct και μέσω διαμεσολαβητή, με τα ίδια στοιχεία. Τρίτη, να δηλώσει τη σωστή αξία κάθε χρόνο. Του χρόνου το αυτοκίνητο θα αξίζει λιγότερο και η μικτή μπορεί να πέσει.
Δεν ρίχνει την κλοπή, γιατί η εταιρεία μίσθωσης τη ζητά. Δεν ρίχνει τα φυσικά φαινόμενα, γιατί το χαλάζι σε μια οροφή ηλεκτρικού είναι ακριβή επισκευή.
Η διαδικασία, όταν χτυπήσει ένα ηλεκτρικό
Τα πρώτα βήματα είναι κοινά με κάθε αυτοκίνητο. Από το τρίτο και μετά αρχίζουν οι διαφορές, και καλό είναι να τις ξέρετε πριν σας τις πει ο γερανός.
Στον δρόμο. Δεν ανοίγετε το καπό και δεν αγγίζετε καλώδιο με πορτοκαλί μόνωση. Το πορτοκαλί σημαίνει υψηλή τάση. Αν μυρίζει γλυκίσκο ή βγαίνει καπνός από το δάπεδο, απομακρύνεστε από το αυτοκίνητο και καλείτε το 199. Η μπαταρία που έχει πάθει ζημιά μπορεί να πάρει φωτιά ώρες μετά το ατύχημα.
Ο γερανός. Ζητήστε πλατφόρμα. Ένα ηλεκτρικό δεν ρυμουλκείται με τους τροχούς στο έδαφος, γιατί οι κινητήρες παράγουν ρεύμα όταν γυρίζουν. Πείτε στο τηλεφωνικό κέντρο ότι το όχημα είναι ηλεκτρικό από την πρώτη πρόταση.
Η δήλωση. Οκτώ ημέρες από τη στιγμή που μάθατε τη ζημιά, όπως σε κάθε συμβόλαιο5. Γραπτά, με αριθμό συμβολαίου, τόπο, ώρα και φωτογραφίες. Αν υπάρχει τρίτος, χρειάζεστε και τη φιλική δήλωση ή το δελτίο της Τροχαίας.
Ο πραγματογνώμονας. Σε ηλεκτρικό δεν κρίνει μόνος του τη μπαταρία. Χρειάζεται διαγνωστικό από εξουσιοδοτημένο συνεργείο, που διαβάζει τους κωδικούς του συστήματος διαχείρισης και λέει αν οι κυψέλες έχουν πάθει ζημιά. Αυτό μπορεί να προσθέσει χρόνο, γιατί τα συνεργεία με την πιστοποίηση για υψηλή τάση δεν είναι πολλά.
Η φύλαξη. Όσο εκκρεμεί η γνωμάτευση, το αυτοκίνητο μένει σε ανοιχτό χώρο, μακριά από άλλα οχήματα. Κάποιες εταιρείες πληρώνουν τα ημερήσια έξοδα φύλαξης μέσα από τη φροντίδα ατυχήματος. Άλλες τα αφήνουν σε εσάς. Ρωτήστε την ίδια μέρα, γιατί λίγες εβδομάδες φύλαξης μαζεύουν ποσό.
Όταν η εταιρεία αρνείται τη μπαταρία
Η διαφωνία που πρέπει να περιμένετε σε ηλεκτρικό δεν είναι αν έγινε το ατύχημα. Είναι αν η μπαταρία άλλαξε επειδή χτυπήθηκε ή επειδή είχε ήδη πρόβλημα. Η εταιρεία έχει κίνητρο να δει φθορά, γιατί η φθορά είναι υπόθεση της εγγύησης του κατασκευαστή και όχι δική της.
Η άρνηση έρχεται γραπτά, με αναφορά σε συγκεκριμένο όρο. Συνήθως είναι η εξαίρεση για ηλεκτρικές και ηλεκτρονικές βλάβες ή η εξαίρεση για φυσιολογική φθορά. Ζητήστε ολόκληρη την έκθεση του πραγματογνώμονα, όχι μόνο το συμπέρασμα.
Το αντίβαρο είναι δεύτερη γνωμάτευση. Ένας πραγματογνώμονας δικός σας γράφει αν το αποτύπωμα της ζημιάς στο κέλυφος συμφωνεί με τη σύγκρουση. Αν έχετε νομική προστασία, ρωτήστε αν την πληρώνει εκείνη. Παράλληλα ζητήστε από την αντιπροσωπεία γραπτή βεβαίωση για την κατάσταση της μπαταρίας στο τελευταίο σέρβις. Δύο χαρτιά που δείχνουν υγιή μπαταρία πριν και χτυπημένη μετά κλείνουν τη συζήτηση.
Αν η εταιρεία επιμένει, η σειρά είναι σταθερή. Πρώτα γραπτό παράπονο στο τμήμα εξυπηρέτησης, με αριθμό πρωτοκόλλου. Μετά αναφορά στη Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης της Τράπεζας της Ελλάδος και στον Συνήγορο του Καταναλωτή, και οι δύο χωρίς κόστος για εσάς. Τελευταίο βήμα το δικαστήριο. Οι αξιώσεις από ασφάλιση ζημιών παραγράφονται σε τέσσερα χρόνια από το τέλος του έτους που γεννήθηκαν5. Μη φτάσετε εκεί χωρίς τη δεύτερη γνωμάτευση στον φάκελο.
Τα λάθη που κοστίζουν
Δηλώνετε την τιμή αγοράς ως αξία. Ένα ηλεκτρικό λίγων ετών αξίζει συχνά πολύ λιγότερο από την τιμή του. Πληρώνετε μικτή για χρήματα που δεν θα πάρετε ποτέ. Το σωστό: κοιτάξτε τις αγγελίες για τον ίδιο τύπο αυτοκινήτου και δηλώστε την τρέχουσα αξία.
Δεν διαβάζετε την εξαίρεση για ηλεκτρικές βλάβες. Σε μια διαφωνία για τη μπαταρία, ο όρος αυτός είναι το πρώτο που θα ανοίξει η εταιρεία. Αντί γι’ αυτό: ζητήστε γραπτή διευκρίνιση ότι η μπαταρία που ζημιώθηκε από ασφαλισμένο κίνδυνο καλύπτεται ως μέρος του αυτοκινήτου.
Παίρνετε οδική βοήθεια χωρίς αναφορά στο ηλεκτρικό. Ένα παλιό συμβόλαιο μπορεί να λέει «μεταφορά έως το πλησιέστερο πρατήριο». Δεν υπάρχει πρατήριο για εσάς. Πώς το φτιάχνετε: ζητήστε συμβόλαιο που γράφει τι γίνεται σε αποφόρτιση, μεταφορά σε σημείο φόρτισης ή στο σπίτι.
Ξεχνάτε τον φορτιστή του σπιτιού. Αν καεί ή κλαπεί, το συμβόλαιο του αυτοκινήτου δεν τον πληρώνει, και η ασφάλεια κατοικίας μόνο αν τον δηλώσατε. Κάντε το εξής: προσθέστε το κόστος του στο ποσό του κτιρίου ή του περιεχομένου.
Συγκρίνετε μόνο την τελική τιμή. Ένα πακέτο με αποζημίωση σε αξία αγοράς μπορεί να κοστίζει λίγο παραπάνω και σε ολική καταστροφή να δίνει πολύ περισσότερα. Η διόρθωση: για ηλεκτρικό λίγων ετών, ρωτήστε αν υπάρχει και υπολογίστε τη διαφορά.
Η σύγκριση δείχνει τον μέσο όρο της αγοράς από δημόσια στοιχεία για την περιοχή σας και τις καλύψεις που διαλέγετε, και τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη. Ξεκινήστε από την ασφάλεια αυτοκινήτου. Αν το έχετε με μίσθωση, η ασφάλεια leasing ξεκινά από τη μικτή.
Συχνές ερωτήσεις
Είναι πιο ακριβή η ασφάλεια ηλεκτρικού αυτοκινήτου;
Στην υποχρεωτική, δεν βρήκαμε δημόσιο στοιχείο που να λέει ναι. Η επετηρίδα της ΕΑΕΕ δεν ξεχωρίζει τα ηλεκτρικά, και ο μέσος όρος της αγοράς για την αστική ευθύνη επιβατικού ήταν 147 ευρώ χωρίς φόρους το 2024. Στη μικτή, η προσφορά ακολουθεί την αξία του αυτοκινήτου και το κόστος της ζημιάς, όχι το καύσιμο. Ένα ακριβό ηλεκτρικό θα πάρει μεγαλύτερη προσφορά από ένα φθηνό βενζινοκίνητο.
Καλύπτει η ασφάλεια τη μπαταρία;
Η μικτή καλύπτει τη μπαταρία ως μέρος του αυτοκινήτου, όταν η ζημιά προέρχεται από σύγκρουση, πυρκαγιά ή φυσικό φαινόμενο. Δεν καλύπτει τη φθορά της, τη μείωση της χωρητικότητας ή βλάβη από ελαττωματική φόρτιση. Αυτά είναι θέμα της εγγύησης του κατασκευαστή, με τα όρια που γράφει το βιβλίο εγγύησης. Διαβάστε τις εξαιρέσεις για «ηλεκτρικές και ηλεκτρονικές βλάβες».
Το καλώδιο και ο φορτιστής του σπιτιού καλύπτονται;
Το καλώδιο που ταξιδεύει με το αυτοκίνητο δεν καλύπτεται παντού. Οι όροι της Hellas Direct, για παράδειγμα, εξαιρούν τα καλώδια φόρτισης από τη μερική κλοπή. Ο φορτιστής τοίχου στο γκαράζ είναι μέρος του σπιτιού. Τον καλύπτει η ασφάλεια κατοικίας, αν τον έχετε δηλώσει στο κτίριο ή στο περιεχόμενο. Ρωτήστε και τις δύο εταιρείες πριν υπογράψετε.
Πληρώνει η ασφάλεια αν με αφήσει η μπαταρία στον δρόμο;
Εξαρτάται από τους όρους της οδικής βοήθειας. Στους όρους της Hellas Direct, για παράδειγμα, η οδική βοήθεια δεν περιλαμβάνει τη φόρτιση της κύριας μπαταρίας κίνησης των ηλεκτρικών. Ζητήστε να γράφει ρητά τι γίνεται αν μείνετε από μπαταρία: μεταφορά σε φορτιστή, στο σπίτι ή στο συνεργείο.
Πώς δηλώνω τα κυβικά σε ηλεκτρικό αυτοκίνητο;
Το ηλεκτρικό δεν έχει κυβικά. Οι εταιρείες ρωτούν την ισχύ σε κιλοβάτ και το είδος του καυσίμου, όπως γράφει η άδεια κυκλοφορίας. Η σύγκρισή μας δεν χρησιμοποιεί κυβικά ή ίππους στον μέσο όρο της αγοράς, γιατί η επετηρίδα της ΕΑΕΕ δεν τα ξεχωρίζει. Στην προσφορά της εταιρείας δώστε τα στοιχεία ακριβώς όπως τα γράφει η άδεια.
Πρέπει να πάρω μικτή σε ηλεκτρικό;
Σε ακριβό ηλεκτρικό, που δεν μπορείτε να αντικαταστήσετε από την τσέπη σας, ναι. Μια ζημιά στο δάπεδο όπου κάθεται η μπαταρία μπορεί να κοστίσει πολλά, και ο πραγματογνώμονας μπορεί να κηρύξει ολική καταστροφή. Αν το αυτοκίνητο είναι με leasing ή δάνειο, τη μικτή τη ζητά συνήθως η σύμβαση. Διαλέξτε απαλλαγή που αντέχει το αποθεματικό σας.
Νόμοι που αναφέρει το άρθρο: π.δ. 237/1986 άρ. 6 · ν. 5113/2024 άρ. 5 · ν. 5113/2024 άρ. 7 · ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 10 · ν. 2496/1997 άρ. 17
Πηγές
- ↑Στατιστική Επετηρίδα Ασφάλισης Αυτοκινήτων ΕΑΕΕ : 2024, πίνακες 3Α, 3Β, 6 και 7Α, Νοέμβριος 2025
- ↑Hellas Direct, Όροι Ασφάλισης Οχήματος: μερική κλοπή, οδική βοήθεια, στοιχεία οχήματος, Σεπτέμβριος 2025
- ↑ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024), άρθρα 5 και 7: τα ελάχιστα ποσά και η βεβαίωση ιστορικού αξιώσεων, 2024
- ↑Hellas Direct, Έγγραφο πληροφοριών για το ασφαλιστικό προϊόν, Cars, Μάρτιος 2025
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 7, 10 και 17, 1997
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
- ↑π.δ. 237/1986, άρθρο 20, όπως το αντικατέστησε το άρθρο 14 του ν. 5113/2024 (ΦΕΚ Α΄ 96/21.06.2024): η εισφορά στο Επικουρικό Κεφάλαιο, 2024
- ↑Allianz, IPID My Motor Advanced Plus, Οκτώβριος 2025
- ↑Υδρόγειος, IPID ECO για επιβατικό, 2024
- ↑π.δ. 237/1986, άρθρα 2 και 6: η υποχρεωτική ασφάλιση αυτοκινήτων, 1986
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.