Με μια ματιά
Τι ασφάλεια χρειάζεται ένα jet ski ή ένα φουσκωτό;
Ένα jet ski ή ένα φουσκωτό που θεωρείται ταχύπλοο κατά τους κανονισμούς λιμένα χρειάζεται ασφάλεια αστικής ευθύνης, με τον ν. 4256/2014. Τα ελάχιστα όρια είναι 50.000 € ανά πρόσωπο, τουλάχιστον 500.000 € ανά συμβάν, και 150.000 € για υλικές ζημιές. Η τιμή ανεβαίνει με την ιπποδύναμη.
- Ο νόμος 4256/2014 επιτρέπει την κυκλοφορία των μικρών σκαφών και των άλλων θαλάσσιων μέσων αναψυχής που θεωρούνται ταχύπλοα μόνο αν είναι ασφαλισμένα1.
- Ελάχιστα όρια: 50.000 ευρώ ανά πρόσωπο για σωματικές βλάβες, όχι λιγότερο από 500.000 ευρώ ανά συμβάν, 150.000 ευρώ για υλικές ζημιές και 150.000 ευρώ για ρύπανση1.
- Η τιμή βγαίνει κυρίως από την ιπποδύναμη. Η Personal Insurance δημοσιεύει για ιδιωτικό σκάφος από 28 ευρώ τον χρόνο για έως 15 ίππους ως 130 ευρώ για πάνω από 4002.
- Κάλυψη για το ίδιο το jet ski δεν πουλούν πολλές εταιρείες. Ρωτήστε πριν το θεωρήσετε δεδομένο.
- Το φουσκωτό ασφαλίζεται συχνά και για ίδιες ζημιές. Η Interlife γράφει ενδεικτικά 6,38 ευρώ τον μήνα για καινούργιο σκάφος αξίας 10.000 ευρώ3.
Η ουσία
Η ασφάλεια jet ski είναι υποχρεωτική για κάθε θαλάσσιο μέσο που θεωρείται ταχύπλοο1, και κοστίζει λιγότερο από όσο νομίζουν οι περισσότεροι. Οι τιμές που δημοσιεύουν οι εταιρείες για την αστική ευθύνη είναι λίγες δεκάδες ευρώ τον χρόνο2. Το δύσκολο δεν είναι η τιμή. Είναι ότι για το ίδιο το μηχανάκι, ή για το φουσκωτό σας όταν περάσει τα χρόνια, η αγορά συχνά λέει όχι. Είναι γραμμένος για όποιον έχει ένα θαλάσσιο μοτοποδήλατο ή ένα φουσκωτό στην αυλή του και θέλει να ξέρει τι ακριβώς αγοράζει, τι δεν αγοράζει με τίποτα, και πού θα βρεθεί εκτεθειμένος.
Τι θεωρεί η ασφάλεια «jet ski» και τι «φουσκωτό»
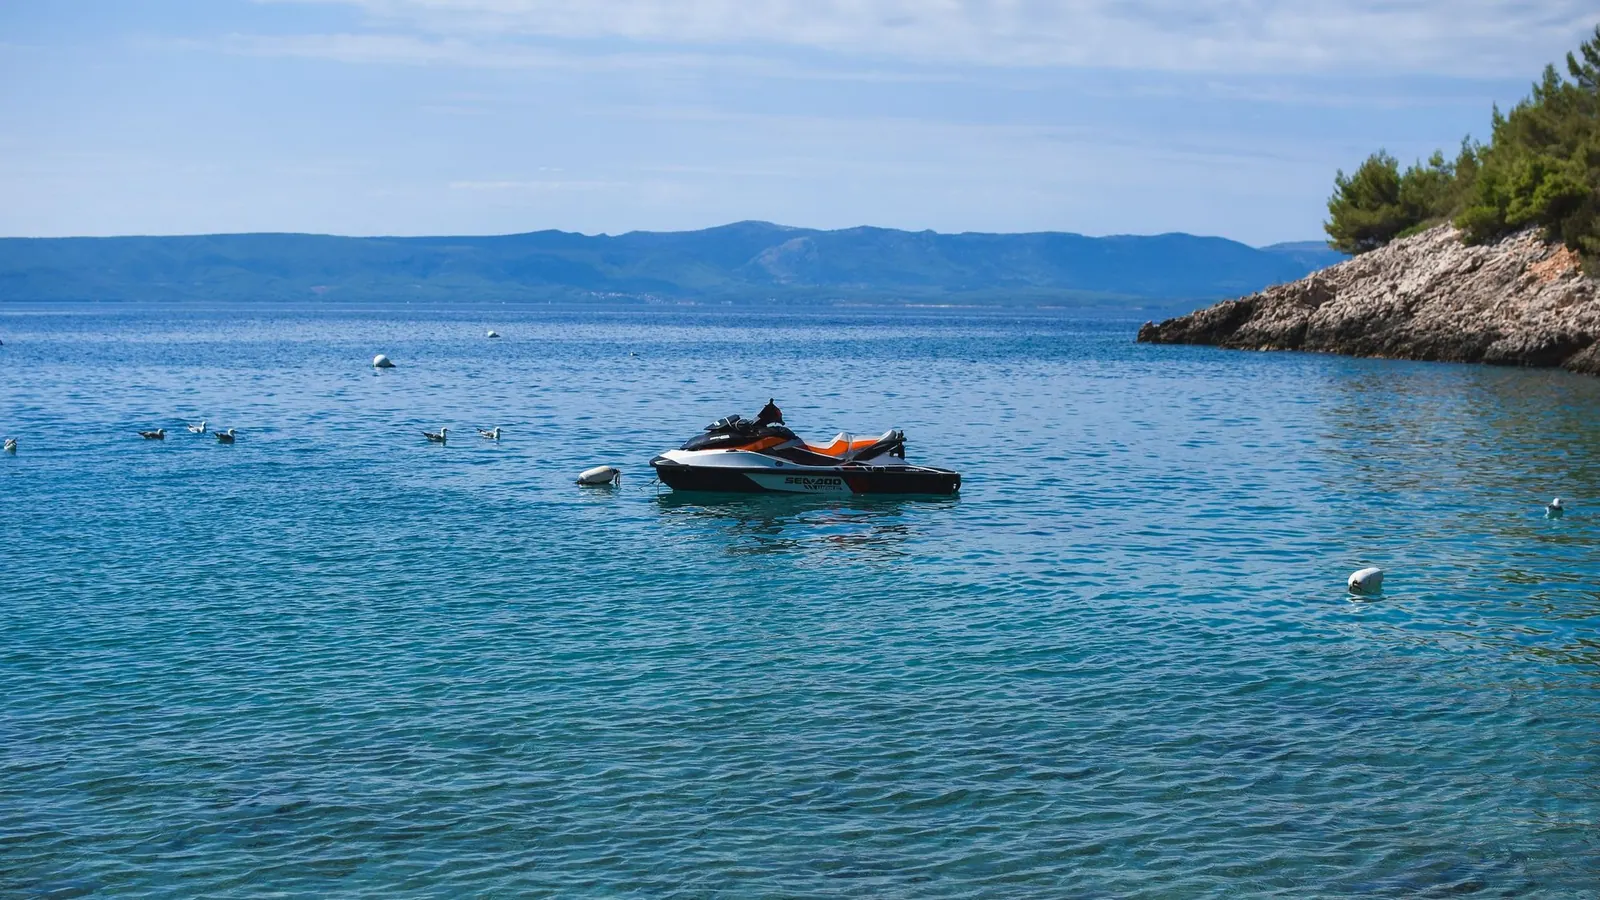
Στη γλώσσα του νόμου και των συμβολαίων δεν υπάρχει jet ski. Υπάρχει θαλάσσιο μοτοποδήλατο: ένα μικρό σκάφος με κινητήρα εσωτερικής καύσης και προωθητήρα νερού, που το οδηγείτε καθιστός ή όρθιος. Όταν η εταιρεία γράφει «εξαιρείται το θαλάσσιο μοτοποδήλατο», μιλάει για το μηχανάκι σας.
Το φουσκωτό δεν είναι ξεχωριστή νομική κατηγορία. Είναι ένα σκάφος με εξωλέμβια μηχανή και ημιάκαμπτο ή φουσκωτό σκαρί. Ασφαλιστικά το χειρίζονται ακριβώς όπως μια πολυεστερική βάρκα του ίδιου μήκους και της ίδιας ιπποδύναμης. Η διαφορά φαίνεται μόνο στην κάλυψη του ίδιου του σκάφους, όπου τα μπαλόνια έχουν τους δικούς τους όρους.
Η διάκριση έχει σημασία επειδή η τιμή, οι εξαιρέσεις και οι απαιτήσεις για δίπλωμα αλλάζουν ανάλογα με το πού πέφτει το σκάφος σας. Πολλοί με ένα φουσκωτό τεσσάρων μέτρων νομίζουν ότι έχουν «κάτι σαν jet ski» και δεν ασφαλίζουν. Έχουν σκάφος, και ο νόμος τούς βλέπει έτσι.
Η υποχρέωση: ποιος πρέπει να ασφαλιστεί και για τι
Η υποχρέωση πιάνει τα πλοία αναψυχής, τα τουριστικά ημερόπλοια και τα μικρά σκάφη ή άλλα θαλάσσια μέσα αναψυχής που θεωρούνται ταχύπλοα κατά τους κανονισμούς λιμένα1. Το αν το δικό σας φουσκωτό θεωρείται ταχύπλοο το κρίνει ο κανονισμός λιμένα. Ρωτήστε το λιμεναρχείο σας. Και μην ξεχνάτε ότι, ακόμη και χωρίς υποχρέωση, ευθύνεστε για τη ζημιά που κάνετε σε άλλον.
Η κάλυψη έχει τρία σκέλη. Ο θάνατος και η σωματική βλάβη τρίτων και επιβαινόντων, με 50.000 ευρώ για κάθε πρόσωπο και όχι λιγότερο από 500.000 ευρώ ανά συμβάν. Η υλική ζημιά επιβαινόντων και τρίτων, με 150.000 ευρώ. Η ρύπανση της θάλασσας, με 150.000 ευρώ1.
Για ένα jet ski το πρώτο σκέλος είναι το σοβαρό. Ο κίνδυνος που κάνει τα θαλάσσια μοτοποδήλατα ξεχωριστή περίπτωση για τις εταιρείες δεν είναι το σκαρί που θα σπάσει. Είναι ο κολυμβητής. Ένα μηχανάκι που τρέχει σαράντα κόμβους κοντά σε παραλία με λουόμενους μπορεί να προκαλέσει τραυματισμό που κοστίζει έξι ψηφία σε νοσηλεία, αποθεραπεία και διαφυγόν εισόδημα. Τα 50.000 ευρώ του νόμου τελειώνουν πριν καν βγει ο ασθενής από την εντατική.
Γι’ αυτό, από όλες τις συμβουλές αυτού του οδηγού, αυτή είναι η μία που θα κρατήσετε: ζητήστε όριο σωματικών βλαβών πολύ πάνω από το ελάχιστο. Ρωτήστε πόσο κοστίζει η διαφορά από τα 50.000 στο 1.000.000 ευρώ. Είναι η μόνη γραμμή του συμβολαίου που μπορεί να σας σώσει το σπίτι.
Γιατί το θαλάσσιο μοτοποδήλατο πληρώνει διαφορετικά
Οι εταιρείες αντιμετωπίζουν το jet ski με έναν από δύο τρόπους. Άλλες του δίνουν δική του τιμή. Άλλες το βάζουν στην κλίμακα ιπποδύναμης των σκαφών, όπως η κλίμακα που δημοσιεύει η Personal Insurance για τα ιδιωτικά σκάφη2, και μπορεί να προσθέσουν επιβάρυνση.
Ο λόγος είναι απλός. Το θαλάσσιο μοτοποδήλατο τρέχει γρήγορα, στρίβει απότομα, χρησιμοποιείται κοντά σε ακτή γεμάτη κόσμο, και ο μέσος χειριστής του έχει λιγότερη εμπειρία από τον μέσο κυβερνήτη βάρκας. Προσθέστε ότι το μηχανάκι δεν έχει φρένα με την έννοια που τα ξέρετε: όταν κλείσετε το γκάζι, χάνει και την κατεύθυνση.
Υπάρχει και ένα δεύτερο πρόβλημα, καθαρά ασφαλιστικό. Το jet ski κλέβεται εύκολα. Είναι μικρό, φορτώνεται σε τρέιλερ σε δύο λεπτά, δεν έχει σοβαρή αντικλεπτική προστασία και πουλιέται γρήγορα. Αυτό κλείνει την πόρτα στην κάλυψη κλοπής πριν καν συζητηθεί η ζημιά.
Η κάλυψη του ίδιου του σκάφους: πού λέει όχι η αγορά
Πολλές εταιρείες δεν πουλάνε κάλυψη ιδίων ζημιών για θαλάσσιο μοτοποδήλατο, και κάποιες βάζουν όρια ηλικίας, ιπποδύναμης ή υλικού και για τα άλλα σκάφη. Τα όρια αυτά δεν δημοσιεύονται ως κανόνας της αγοράς. Ρωτήστε πριν αγοράσετε.
Τι σημαίνει αυτό για εσάς με πρακτικούς όρους. Αν το jet ski σας αξίζει 12.000 ευρώ και αναποδογυρίσει, πάρει νερό στον κινητήρα, κλαπεί από το τρέιλερ ή το χτυπήσει κάποιος στη ράμπα, τα χρήματα βγαίνουν από την τσέπη σας. Η ασφάλεια που πληρώνετε αφορά μόνο τη ζημιά που θα κάνετε σε άλλον.
Υπάρχουν δύο εξαιρέσεις που αξίζει να ψάξετε.
Η πρώτη είναι οι εξειδικευμένοι μεσίτες που τοποθετούν τον κίνδυνο σε ξένες αγορές. Βρίσκουν κάλυψη, αλλά με μεγάλη απαλλαγή, με όρο φύλαξης σε κλειδωμένο χώρο και με ασφάλιστρο που ζητάτε να το δείτε γραμμένο. Κάντε τον λογαριασμό ψύχραιμα, απέναντι στην αξία του μηχανακιού.
Η δεύτερη είναι η ασφάλεια κατοικίας. Αν το jet ski ή το φουσκωτό φυλάσσεται σε κλειστό γκαράζ ή αποθήκη που ανήκει στο ασφαλισμένο ακίνητο, μερικά συμβόλαια κατοικίας το καλύπτουν ως περιεχόμενο για κλοπή και φωτιά, μέχρι ένα όριο. Δεν το καλύπτουν στο νερό ούτε στον δρόμο. Ρωτήστε τον ασφαλιστή του σπιτιού σας πριν ψάξετε αλλού.
Το φουσκωτό: σκαρί, μπαλόνια, μηχανή
Το φουσκωτό ασφαλίζεται για ίδιες ζημιές κανονικά, με τους ίδιους όρους που θα είχε μια πολυεστερική βάρκα. Η Interlife, για παράδειγμα, γράφει ενδεικτικό κόστος 6,38 ευρώ τον μήνα για καινούργιο σκάφος αξίας 10.000 ευρώ στο MARE Extra3. Δύο σημεία θέλουν ιδιαίτερη προσοχή.
Τα μπαλόνια. Το υλικό τους, είτε είναι PVC είτε hypalon, γερνάει. Ξεφτίζει από τον ήλιο, ξεκολλάει στις ραφές, χάνει αέρα. Όλα αυτά είναι φθορά και δεν πληρώνονται. Το σκίσιμο από πρόσκρουση σε βράχο ή από κοφτερό αντικείμενο είναι ζημιά και πληρώνεται. Ανάμεσα στα δύο υπάρχει μια γκρίζα ζώνη όπου κρίνεται η υπόθεση, και ο πραγματογνώμονας κοιτάζει την ηλικία και την κατάσταση των υπόλοιπων ραφών.
Η μηχανή. Στο φουσκωτό η εξωλέμβια είναι η μεγαλύτερη αξία. Βεβαιωθείτε ότι μπαίνει στη δηλωμένη αξία και ρωτήστε ρητά αν καλύπτεται η πτώση της στη θάλασσα. Πολλά συμβόλαια τη ζητούν δεμένη με συρματόσχοινο ή αλυσίδα ασφαλείας στον καθρέφτη. Χωρίς αυτήν, δεν πληρώνεται.
Το ίδιο ισχύει για τα όργανα και τον εξοπλισμό: πλοηγικό, ηχοβολιστικό, ασύρματος VHF. Συνήθως καλύπτονται ως μόνιμος εξοπλισμός, με δικό τους όριο, μόνο αν είναι μόνιμα εγκατεστημένα. Το φορητό GPS και το κινητό σας δεν είναι εξοπλισμός σκάφους.
Κλοπή, τρέιλερ και ο δρόμος
Ο δρόμος είναι το σημείο όπου οι περισσότεροι ιδιοκτήτες νομίζουν ότι είναι καλυμμένοι και δεν είναι.
Όσο το φουσκωτό ή το jet ski ταξιδεύει πάνω σε τρέιλερ, ο κίνδυνος για τους άλλους καλύπτεται από την ασφάλεια του αυτοκινήτου που ρυμουλκεί, όχι από την ασφάλεια του σκάφους. Αν το τρέιλερ ξεκολλήσει και χτυπήσει άλλο όχημα, απαντά το συμβόλαιο του τζιπ.
Η ζημιά στο ίδιο το σκάφος κατά τη μεταφορά είναι άλλη ιστορία. Καλύπτεται μόνο αν το συμβόλαιο του σκάφους έχει γραμμή «μεταφορά» ή «ζημιά εκτός ύδατος». Πολλά συμβόλαια σταματούν τη στιγμή που το σκάφος βγαίνει από το νερό. Διαβάστε αυτή τη γραμμή πριν φορτώσετε.
Η κλοπή θέλει τρεις ξεχωριστές ερωτήσεις. Καλύπτεται η κλοπή όλου του σκάφους; Καλύπτεται η κλοπή μόνο της μηχανής, που είναι και το συνηθέστερο; Καλύπτεται από τον χώρο όπου το φυλάτε πραγματικά; Η τελευταία κόβει τις περισσότερες αποζημιώσεις. Αν το συμβόλαιο λέει «φυλασσόμενος χώρος» και εσείς το αφήνετε στην αυλή του εξοχικού στην Εύβοια, δεν είστε καλυμμένος. Ζητήστε να γραφτεί η διεύθυνση και ο τρόπος φύλαξης μέσα στο συμβόλαιο.
Ο χειριστής: άδεια, ηλικία και ο δανεισμός
Για το θαλάσσιο μοτοποδήλατο ο κανονισμός λιμένων ζητά άδεια χειριστή ταχυπλόου σκάφους. Το ίδιο ισχύει για τα φουσκωτά πάνω από ένα όριο ιπποδύναμης ή ταχύτητας. Το ακριβές όριο το ορίζει ο κανονισμός και ελέγχεται από την τοπική Λιμενική Αρχή. Ρωτήστε το λιμεναρχείο της περιοχής σας, γιατί δεν είναι το ίδιο παντού.
Η άδεια δεν είναι τυπικότητα για την ασφάλεια. Είναι ο συχνότερος λόγος άρνησης. Αν ο χειριστής δεν είχε άδεια τη στιγμή του ατυχήματος, η εταιρεία θα πληρώσει τον τρίτο, γιατί ο νόμος την υποχρεώνει, και μετά θα ζητήσει τα χρήματα από εσάς. Το λένε «δικαίωμα αναγωγής» και το ασκούν.
Το ίδιο πρόβλημα δημιουργεί ο δανεισμός. Δίνετε το μηχανάκι στον ανιψιό σας για μισή ώρα, εκείνος χτυπά έναν κολυμβητή, και ανακαλύπτετε ότι το συμβόλαιό σας ονόμαζε δύο χειριστές και δεν ήταν αυτός. Διαβάστε τη γραμμή «κυβερνήτης» και, αν το σκάφος το οδηγούν πολλοί, ζητήστε την επέκταση που καλύπτει όποιον οδηγεί με την άδειά σας και με το σωστό δίπλωμα.
Τέλος, η ηλικία. Σε πολλά συμβόλαια υπάρχει κατώτατο όριο ηλικίας χειριστή, ή επιβάρυνση για τον νέο χειριστή. Δηλώστε την αλήθεια. Ένα ψέμα εδώ ακυρώνει όλο το συμβόλαιο, όχι μόνο τη συγκεκριμένη ζημιά.
Τι λέει ο νόμος
Ο νόμος 4256/2014 για τα τουριστικά πλοία και τα σκάφη αναψυχής είναι το κείμενο που επιβάλλει την ασφάλιση, στο άρθρο 14 παρ. 4. Η υποχρέωση πιάνει τα μικρά σκάφη και τα άλλα θαλάσσια μέσα αναψυχής που θεωρούνται ταχύπλοα κατά τους κανονισμούς λιμένα. Ορίζει τα ελάχιστα ποσά που είδαμε παραπάνω: 50.000 ευρώ ανά πρόσωπο και όχι λιγότερο από 500.000 ευρώ ανά συμβάν, 150.000 ευρώ για υλικές ζημιές, 150.000 ευρώ για ρύπανση1.
Πέρα από την ασφάλιση, το πλαίσιο που σας αφορά στην πράξη είναι ο Γενικός Κανονισμός Λιμένα και οι τοπικές αποφάσεις των λιμεναρχείων. Αυτοί ορίζουν πού επιτρέπεται να κινείστε, πόσο μακριά από την ακτή, με τι ταχύτητα μέσα στους διαδρόμους, και ποιες ώρες. Η παράβαση τους δεν είναι μόνο πρόστιμο. Είναι και λόγος να πει η εταιρεία ότι το ατύχημα έγινε σε απαγορευμένη χρήση.
Για τη σύμβαση ισχύει ο νόμος 2496/19974. Το άρθρο 7 ορίζει τη δήλωση της ζημιάς μέσα σε οκτώ ημέρες και την υποχρέωσή σας να μη μεγαλώσετε τη ζημιά. Άλλα άρθρα του ίδιου νόμου λένε κάτι που αξίζει να ξέρετε: αν αποκρύψετε στοιχείο που θα άλλαζε την απόφαση της εταιρείας, όπως η ηλικία του χειριστή ή η εμπορική χρήση, η εταιρεία μπορεί να καταγγείλει το συμβόλαιο και, σε δόλο, να μην πληρώσει.
Τι δείχνουν τα δημόσια στοιχεία
Η αστική ευθύνη του σκάφους τιμολογείται κυρίως με βάση την ιπποδύναμη. Η Personal Insurance δημοσιεύει στη σελίδα της τα ετήσια ασφάλιστρα αστικής ευθύνης για ιδιωτικά ταχύπλοα και μη ταχύπλοα σκάφη2.
| Ιπποδύναμη | Ετήσιο ασφάλιστρο, Personal Insurance |
|---|---|
| Χωρίς μηχανή | 25 €2 |
| Έως 25 ίπποι | 28 €2 |
| 76 έως 100 ίπποι | 55 €2 |
| 101 έως 150 ίπποι | 68 €2 |
| 201 έως 300 ίπποι | 85 €2 |
| 401 ίπποι και άνω | 130 €2 |
Η τιμή ανεβαίνει πολύ πιο αργά από την ιπποδύναμη: το σκάφος των 400 ίππων πληρώνει περίπου πέντε φορές το σκάφος των 15. Άλλες εταιρείες έχουν άλλες τιμές. Πάρτε τρεις, όχι μία.
Για όλη την αγορά, η ΕΑΕΕ μετρά 53.766 ασφαλιστήρια σκαφών αναψυχής το 2025. Με τα ασφάλιστρα των κλάδων 6 και 12, ο μέσος όρος βγαίνει περίπου 470 ευρώ ανά ασφαλιστήριο, μαζί με την κάλυψη του ίδιου του σκάφους και τα μεγάλα σκάφη56. Ένα jet ski με σκέτη αστική ευθύνη πληρώνει πολύ λιγότερο.
Για το jet ski, ρωτήστε ρητά αν η τιμή περιλαμβάνει επιβάρυνση θαλάσσιου μοτοποδηλάτου. Η διαφορά φαίνεται μόνο στην προσφορά.
Ένα παράδειγμα
Ο Νίκος έχει ένα φουσκωτό πέντε μέτρων με εξωλέμβια 90 ίππων, του 2019, και ένα jet ski 130 ίππων, του 2021. Τα κρατάει και τα δύο στη Σαλαμίνα: το φουσκωτό δεμένο σε ράμπα τον χειμώνα, το jet ski σε τρέιλερ στην αυλή του σπιτιού.
Για το φουσκωτό, η αστική ευθύνη για 76 έως 100 ίππους κοστίζει 55 ευρώ τον χρόνο στη σελίδα της Personal Insurance2. Ο Νίκος ζητά ανεβασμένο όριο σωματικών βλαβών στο 1.000.000 ευρώ και κάλυψη ιδίων ζημιών πάνω σε δηλωμένη αξία 15.000 ευρώ. Έστω ότι όλα μαζί του κοστίζουν 300 ευρώ τον χρόνο. Το ποσό είναι υπόθεση για το παράδειγμα.
Για το jet ski, η ίδια σελίδα γράφει 68 ευρώ για 101 έως 150 ίππους2. Με ανεβασμένο όριο θα πληρώσει λίγο παραπάνω. Κάλυψη για το ίδιο το μηχανάκι δεν βρίσκει. Η αξία του, γύρω στα 13.000 ευρώ, μένει ακάλυπτη.
Τον Ιούλιο ένας φίλος του δανείζεται το jet ski. Έχει άδεια ταχυπλόου και το συμβόλαιο έχει την επέκταση για τρίτους χειριστές, γιατί ο Νίκος τη ζήτησε. Ο φίλος μπαίνει πολύ κοντά σε αγκυροβολημένο ιστιοπλοϊκό, χάνει τον έλεγχο και χτυπά στην πρύμνη του. Ζημιά στο ιστιοπλοϊκό 4.100 ευρώ. Ζημιά στο jet ski, σπασμένο μπροστινό μέρος και στραβωμένος προωθητήρας, 3.400 ευρώ.
Η ασφάλεια πληρώνει τα 4.100 ευρώ στον ιδιοκτήτη του ιστιοπλοϊκού. Τα 3.400 ευρώ του jet ski τα πληρώνει ο Νίκος, ολόκληρα. Δεν υπήρχε τρόπος να ασφαλιστούν.
Αν ο φίλος δεν είχε άδεια ταχυπλόου, η εικόνα θα ήταν χειρότερη: η εταιρεία θα πλήρωνε τα 4.100 στον τρίτο και θα τα ζητούσε πίσω από τον Νίκο. Θα έβγαζε 7.500 ευρώ από ένα απόγευμα.
Τι κάνετε τα πρώτα λεπτά μετά το ατύχημα
Στη θάλασσα δεν υπάρχει άκρη του δρόμου για να σταματήσετε και να σκεφτείτε. Η σειρά των κινήσεων μετράει.
Πρώτα οι άνθρωποι. Σταματάτε τη μηχανή, βγάζετε τον κόσμο από το νερό, ελέγχετε αν κάποιος χτύπησε. Ένας τραυματισμένος κολυμβητής δίπλα σε προπέλα είναι επείγον περιστατικό, όχι ασφαλιστικό θέμα.
Μετά το Λιμεναρχείο, στο 108 ή στο τοπικό λιμεναρχείο. Καλείτε αν υπάρχει τραυματισμός, αν εμπλέκεται άλλο σκάφος, αν χύθηκαν καύσιμα ή αν το σκάφος κινδυνεύει να βουλιάξει. Η αναφορά της Λιμενικής Αρχής είναι το έγγραφο που θα ζητήσει η ασφαλιστική και δεν βγαίνει δύο εβδομάδες μετά.
Μετά φωτογραφίες, πριν μετακινηθεί οτιδήποτε. Τα δύο σκάφη, τη θέση τους, τη ζημιά από κοντά και από μακριά. Ονόματα και τηλέφωνα μαρτύρων, γιατί στη θάλασσα οι μάρτυρες φεύγουν και δεν ξαναβρίσκονται.
Μετά η εταιρεία, την ίδια μέρα. Ο νόμος σάς δίνει οκτώ ημέρες, αλλά κάθε μέρα καθυστέρησης κάνει την υπόθεση πιο δύσκολη. Μην υποσχεθείτε τίποτα στον άλλο και μην υπογράψετε δήλωση υπαιτιότητας πριν μιλήσετε με τον ασφαλιστή σας.
Ο ίδιος ο χειριστής: η κάλυψη που λείπει
Σε όλη αυτή την ιστορία υπάρχει ένα πρόσωπο που δεν το προστατεύει τίποτα: εσείς στο τιμόνι. Η αστική ευθύνη καλύπτει τους επιβαίνοντες και τους τρίτους. Τον κυβερνήτη τον εξαιρεί ρητά, γιατί δεν μπορεί να είναι «τρίτος» απέναντι στον εαυτό του.
Αν πέσετε από το jet ski και σπάσετε ώμο, τη νοσηλεία θα την καλύψει το δημόσιο σύστημα ή η ιδιωτική σας ασφάλεια υγείας, αν έχετε. Τις έξι εβδομάδες που δεν θα δουλέψετε δεν τις καλύπτει κανείς.
Εδώ μπαίνει η ασφάλεια προσωπικού ατυχήματος. Είναι ξεχωριστό, φθηνό συμβόλαιο που πληρώνει ένα ποσό σε θάνατο ή μόνιμη ανικανότητα, και συχνά ένα ημερήσιο επίδομα για κάθε μέρα νοσηλείας. Μερικές εταιρείες δημοσιεύουν τιμές. Η Interlife, για παράδειγμα, γράφει για την Προστασία PERSONAL από 4,58 ευρώ τον μήνα7. Η τιμή εξαρτάται από το κεφάλαιο και από το πόσο επικίνδυνη θεωρείται η δραστηριότητα.
Δύο παγίδες. Πρώτη, πολλά προγράμματα προσωπικού ατυχήματος εξαιρούν τα «επικίνδυνα αθλήματα» και μερικά βάζουν σε αυτά τα θαλάσσια μηχανοκίνητα σπορ. Ρωτήστε πριν, με το όνομα της δραστηριότητας. Δεύτερη, μερικές εταιρείες σκαφών πουλούν κάλυψη κυβερνήτη και πληρώματος ως πρόσθετη γραμμή μέσα στο ίδιο το συμβόλαιο του σκάφους. Είναι συνήθως πιο φθηνή και πιο στοχευμένη, αλλά ισχύει μόνο πάνω στο συγκεκριμένο σκάφος.
Αν βγαίνετε συχνά και με παρέα, υπάρχει και μια τρίτη λύση που ξεχνιέται: η γενική αστική ευθύνη ιδιώτη για τη ζωή σας έξω από το σκάφος, και η νομική προστασία, που πληρώνει δικηγόρο όταν μια θαλάσσια σύγκρουση καταλήξει σε μήνυση. Στη θάλασσα οι μηνύσεις είναι συχνότερες απ’ όσο φαντάζεστε, γιατί σχεδόν πάντα ο ένας λέει ότι ο άλλος δεν κρατούσε απόσταση.
Τα λάθη που κοστίζουν
Μένετε στα ελάχιστα του νόμου. Τα 50.000 ευρώ ανά πρόσωπο είναι ελάχιστα για αυτοκίνητο του 1980, όχι για μηχάνημα που τρέχει σαράντα κόμβους δίπλα σε κολυμβητές. Ανεβάστε το όριο και ζητήστε να δείτε τη διαφορά στην τιμή.
Δεν ασφαλίζετε το μικρό φουσκωτό επειδή «είναι βαρκάκι». Το βαρκάκι των 15 ίππων μπορεί να τραυματίσει άνθρωπο εξίσου καλά με το ταχύπλοο. Ρωτήστε το λιμεναρχείο αν θεωρείται ταχύπλοο, και θυμηθείτε ότι η Personal Insurance δημοσιεύει 28 ευρώ τον χρόνο για έως 15 ίππους2.
Υποθέτετε ότι το jet ski καλύπτεται για κλοπή. Δεν καλύπτεται σχεδόν πουθενά. Αν η αξία του σας ενδιαφέρει, βάλτε το σε κλειδωμένο χώρο, δέστε το τρέιλερ με κλειδαριά ζεύξης και μιλήστε με τον ασφαλιστή του σπιτιού σας.
Δανείζετε χωρίς να ελέγξετε δίπλωμα και συμβόλαιο. Η καλοσύνη μιας μισής ώρας γίνεται χρέος πέντε ψηφίων. Ρωτήστε για την άδεια και βεβαιωθείτε ότι το συμβόλαιό σας καλύπτει τρίτους χειριστές.
Αφήνετε την ασφάλεια να λήξει τον χειμώνα. Το σκάφος στο τρέιλερ δεν κάνει ζημιά στη θάλασσα, αλλά η άδεια εκτέλεσης πλόων θέλει συνεχή κάλυψη, και η πρώτη βόλτα του Απριλίου γίνεται συνήθως πριν θυμηθείτε να ανανεώσετε.
Νοικιάζετε με ιδιωτικό συμβόλαιο. Μία μέρα εκμίσθωσης αρκεί για να χαρακτηριστεί η χρήση επαγγελματική και να μείνετε χωρίς κάλυψη. Αν το κάνετε, δηλώστε το και πληρώστε το σωστό ασφάλιστρο.
Πριν υπογράψετε
Η ασφάλεια στο jet ski και στο φουσκωτό είναι από τα φθηνότερα συμβόλαια της αγοράς και από τα λιγότερο διαβασμένα. Δώστε δέκα λεπτά σε τρία πράγματα: το όριο των σωματικών βλαβών, το ποιος επιτρέπεται να οδηγεί, και το τι γίνεται όταν το σκάφος βγαίνει από το νερό. Αυτά κρίνουν σχεδόν κάθε υπόθεση που πάει στραβά.
Δείτε τον μέσο όρο της αγοράς και τις τιμές που δημοσιεύουν οι εταιρείες στη σύγκριση ασφάλειας σκάφους.
Συχνές ερωτήσεις
Είναι υποχρεωτική η ασφάλεια στο jet ski;
Ναι, αν θεωρείται ταχύπλοο κατά τους κανονισμούς λιμένα, όπως συνήθως ένα jet ski. Ο νόμος 4256/2014 επιτρέπει την κυκλοφορία των μικρών σκαφών και των άλλων θαλάσσιων μέσων αναψυχής που θεωρούνται ταχύπλοα μόνο αν είναι ασφαλισμένα. Το Λιμεναρχείο ζητά το ασφαλιστήριο μαζί με τα υπόλοιπα έγγραφα και μπορεί να απαγορεύσει τον απόπλου χωρίς αυτό.
Πόσο κοστίζει η ασφάλεια ενός jet ski;
Η τιμή ανεβαίνει με την ιπποδύναμη. Η Personal Insurance, για παράδειγμα, δημοσιεύει για την αστική ευθύνη ιδιωτικού σκάφους 68 ευρώ τον χρόνο για 101 έως 150 ίππους και 85 ευρώ για 201 έως 300. Ρωτήστε αν η εταιρεία βάζει επιβάρυνση ειδικά για το jet ski, γιατί δεν τη δείχνει πάντα ο πίνακας.
Καλύπτεται το ίδιο το jet ski αν χαλάσει ή κλαπεί;
Δύσκολα. Πολλές εταιρείες δεν πουλάνε κάλυψη ιδίων ζημιών για θαλάσσιο μοτοποδήλατο. Υπάρχουν εξειδικευμένοι μεσίτες που βρίσκουν κάλυψη, συνήθως σε ξένη αγορά, με μεγάλη απαλλαγή και αυστηρούς όρους φύλαξης. Ρωτήστε και μετρήστε αν αξίζει.
Χρειάζομαι άδεια χειριστή ταχυπλόου για jet ski;
Ναι, σχεδόν πάντα. Ο κανονισμός λιμένων τη ζητά για τα θαλάσσια μοτοποδήλατα. Οδήγηση χωρίς αυτήν είναι ο πρώτος λόγος που μια εταιρεία αρνείται να πληρώσει. Αν δανείσετε το μηχανάκι σε κάποιον χωρίς άδεια, η άρνηση αφορά και εσάς ως ιδιοκτήτη.
Το φουσκωτό μου έχει μόνο 15 ίππους. Θέλει ασφάλεια;
Ο νόμος ζητά ασφάλεια για τα μικρά σκάφη που θεωρούνται ταχύπλοα κατά τους κανονισμούς λιμένα. Ρωτήστε το λιμεναρχείο σας αν το δικό σας μπαίνει στην κατηγορία. Ακόμη κι αν δεν μπαίνει, η ευθύνη για ζημιά σε άλλον υπάρχει. Η καλή είδηση είναι ότι η μικρή μηχανή είναι φθηνή στην ασφάλεια.
Καλύπτεται η κλοπή του φουσκωτού από το τρέιλερ;
Μόνο με ρητή επέκταση και συνήθως μόνο από φυλασσόμενο χώρο. Η αυλή του εξοχικού και το πάρκινγκ δίπλα στην παραλία συνήθως δεν μετράνε ως φυλασσόμενος χώρος. Ζητήστε γραπτή περιγραφή του χώρου φύλαξης πριν βασιστείτε σε αυτήν.
Αν τραυματιστεί ο συνεπιβάτης μου στο jet ski, πληρώνει η ασφάλεια;
Ναι. Η υποχρεωτική αστική ευθύνη καλύπτει και τους επιβαίνοντες για θάνατο και σωματικές βλάβες, με 50.000 ευρώ ανά πρόσωπο και τουλάχιστον 500.000 ευρώ ανά συμβάν. Δεν καλύπτει εσάς που οδηγείτε. Για τον χειριστή χρειάζεται ξεχωριστή ασφάλεια προσωπικού ατυχήματος.
Μπορώ να νοικιάζω το jet ski μου με ιδιωτικό συμβόλαιο;
Όχι. Η εκμίσθωση είναι επαγγελματική χρήση και θέλει άλλο συμβόλαιο, άλλη άδεια και άλλα όρια ευθύνης. Αν συμβεί ατύχημα σε μισθωμένο μηχανάκι με ιδιωτική ασφάλεια, η εταιρεία πληρώνει τον τρίτο και γυρίζει επάνω σας για τα χρήματα.
Νόμοι που αναφέρει το άρθρο: ν. 4256/2014 · ν. 2496/1997 άρ. 7
Πηγές
- ↑ν. 4256/2014, Τουριστικά πλοία και άλλες διατάξεις (ΦΕΚ Α΄ 92), άρθρο 14 παρ. 4: η υποχρεωτική ασφάλιση, 2014, όπως ισχύει
- ↑Personal Insurance, ασφάλιση σκάφους: τα ασφάλιστρα αστικής ευθύνης ανά ιπποδύναμη, 12 Οκτωβρίου 2026
- ↑Interlife, MARE Basic και MARE Extra: ασφάλιση σκάφους, 12 Οκτωβρίου 2026
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, 1997
- ↑ΕΑΕΕ, Ασφαλίσεις Σκαφών Αναψυχής: έρευνα έτους 2025, πίνακας 1, 2026
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑Interlife, ασφάλιση ατυχημάτων: Προστασία PERSONAL, 12 Οκτωβρίου 2026
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.