Με μια ματιά
Τι καλύπτει η ασφάλεια σκάφους για ίδιες ζημιές;
Η ασφάλεια σκάφους για ίδιες ζημιές πληρώνει τη δική σας βάρκα σε κακοκαιρία, προσάραξη, σύγκρουση, βύθιση, φωτιά και κλοπή, μέχρι τη δηλωμένη αξία. Η μηχανική βλάβη και η πτώση της μηχανής στη θάλασσα συχνά εξαιρούνται, εκτός αν συμφωνηθούν. Η τιμή ακολουθεί την αξία, τον τύπο και τη φύλαξη του σκάφους.
- Το 2025 εκδόθηκαν 53.766 συμβόλαια σκαφών αναψυχής. Μόνο τα 12.777 ήταν πολυασφαλιστήρια, που καλύπτουν και το ίδιο το σκάφος. Τα 40.989 ήταν σκέτη αστική ευθύνη1.
- Η κάλυψη του σκάφους πληρώνει ως τη δηλωμένη αξία. Η Interlife τυπώνει για το MARE Extra 6,38 € τον μήνα για καινούργιο σκάφος με κεφάλαιο 10.000 €2.
- Στα ιδιωτικά σκάφη αναψυχής, η ΕΑΕΕ μέτρησε για το 2025 1,8 ζημιές στα 100 πολυασφαλιστήρια, με μέση ζημιά 6.005 €1.
- Η μηχανική βλάβη, η πτώση της μηχανής στη θάλασσα και η ζημιά όσο το σκάφος ρυμουλκείται εξαιρούνται συχνά, εκτός αν συμφωνηθούν, όπως γράφει το έγγραφο του MARE Extra3.
- Η μηχανή και η ρυμούλκηση δεν έρχονται αυτόματα. Είναι γραμμές που πρέπει να ζητήσετε και να διαβάσετε.
Η ουσία
Η υποχρεωτική ασφάλεια σκάφους πληρώνει μόνο τη ζημιά που κάνετε σε άλλους. Αν θέλετε να πληρωθεί η δική σας βάρκα όταν χτυπήσει σε ξέρα, πάρει φωτιά ή βουλιάξει στο μουράγιο, χρειάζεστε δεύτερη κάλυψη: την κάλυψη σκάφους ίδιες ζημιές, που η αγορά τη λέει και «ιδίων ζημιών σκάφους». Στα στοιχεία της ΕΑΕΕ για το 2025, μόνο ένα στα τέσσερα συμβόλαια σκαφών αναψυχής την είχε1. Τον οδηγό τον γράψαμε για όποιον έχει βάρκα που αξίζει αρκετά ώστε να πονάει η απώλειά της, και δεν ξέρει τι ακριβώς αγοράζει με αυτά τα χρήματα.
Τι σημαίνει στην πράξη «κάλυψη του ίδιου του σκάφους»
Στο αυτοκίνητο το λέμε μικτή. Στη θάλασσα οι εταιρείες το λένε «ίδιες ζημιές», «κάλυψη σκάφους» ή, στα συμβόλαια που έχουν γραφτεί από αγγλικό κείμενο, «hull». Είναι η ίδια ιδέα με μια σημαντική διαφορά: στη θάλασσα η ζημιά μπορεί εύκολα να γίνει ολική.
Ένα αυτοκίνητο που τρακάρει μένει στον δρόμο και επισκευάζεται. Ένα σκάφος που παίρνει νερό, βουλιάζει. Το αλμυρό νερό καταστρέφει τη μηχανή, τα ηλεκτρικά, τα όργανα και τα σαλόνια μέσα σε ώρες. Γι’ αυτό η κουβέντα για την κάλυψη σκάφους δεν είναι «πόσο θα πληρώσω τον φανοποιό». Είναι «τι γίνεται αν χάσω όλη τη βάρκα σε ένα απόγευμα».
Η κάλυψη δουλεύει σε δηλωμένη αξία. Εσείς λέτε πόσο αξίζει το σκάφος με τη μηχανή του, η εταιρεία το δέχεται ή ζητά επιθεώρηση, και το ποσό αυτό γίνεται το ανώτατο όριο της αποζημίωσης. Στο MARE Extra της Interlife, κάθε κίνδυνος πληρώνεται «έως το δηλωθέν ασφαλιζόμενο κεφάλαιο του σκάφους»3. Από εκεί ξεκινούν όλα τα υπόλοιπα: το ασφάλιστρο, η απαλλαγή και η ολική απώλεια.
Πραγματική αξία ή συμφωνημένη αξία
Δύο λέξεις που μοιάζουν και δεν είναι το ίδιο. Η πραγματική αξία σημαίνει ότι την ημέρα της ζημιάς η εταιρεία υπολογίζει πόσο άξιζε το σκάφος εκείνη τη στιγμή, με τη φθορά του. Η συμφωνημένη αξία σημαίνει ότι πληρώνει το ποσό που γράφει το συμβόλαιο, χωρίς δεύτερη κουβέντα.
Αν το συμβόλαιο δεν γράφει συμφωνημένη αξία, ο νόμος βάζει ως βάση την τρέχουσα αξία την ημέρα της ζημιάς4. Αυτό σημαίνει κάτι δυσάρεστο: μπορεί να πληρώνετε ασφάλιστρο πάνω σε 25.000 ευρώ και, την ημέρα της ολικής, να σας πουν ότι το σκάφος άξιζε 19.000. Παίρνετε τα 19.000.
Η άμυνα είναι απλή: κοιτάτε κάθε χρόνο, στην ανανέωση, τι γράφουν οι αγγελίες για ίδιο σκάφος και ίδια χρονιά, και κατεβάζετε τη δηλωμένη αξία μαζί τους. Ή ζητάτε γραπτώς συμφωνημένη αξία. Πληρώνετε για ό,τι θα πάρετε.
Τι καλύπτει η κάλυψη σκάφους, κίνδυνο προς κίνδυνο
Τα συμβόλαια δεν γράφουν «ό,τι πάθει». Γράφουν λίστα. Διαβάστε τη δική σας. Η λίστα του MARE Extra είναι ένα καλό παράδειγμα: κακοκαιρία και κίνδυνοι θάλασσας, πυρκαγιά, πειρατεία, πρόσκρουση, έκρηξη, κακόβουλες πράξεις, σεισμός, κεραυνός, κλοπή του σκάφους ή της μηχανής, και τα έξοδα επιθεώρησης υφάλων μετά από προσάραξη3.
Οι θαλάσσιοι κίνδυνοι. Η κακοκαιρία, το κύμα που σπάει το παρμπρίζ, ο αέρας που σας ρίχνει πάνω στον μόλο. Στα στοιχεία της ΕΑΕΕ για το 2024, η κακοκαιρία έφερε 34 από τις 478 ζημιές των σκαφών αναψυχής1.
Η προσάραξη. Η ξέρα που δεν είδατε βγαίνοντας από τον όρμο. Καλύπτεται το σκάφος, συνήθως και το πόδι της μηχανής, αλλά εδώ ακριβώς αρχίζουν οι διαφωνίες: η εταιρεία θα ψάξει αν οδηγούσατε με ασφαλή ταχύτητα και αν ο χάρτης έδειχνε το ύφαλο. Το 2024 οι προσαράξεις ήταν 26 ζημιές1.
Η σύγκρουση. Με άλλο σκάφος, με ντόκο, με πλωτή σημαδούρα, με ξύλο που επιπλέει. Η ζημιά του άλλου πληρώνεται από την αστική ευθύνη, η δική σας από εδώ. Οι προσκρούσεις και οι συγκρούσεις ήταν η πιο συχνή αιτία με όνομα το 2024: 73 ζημιές1.
Η βύθιση. Στο λιμάνι ή στα ανοιχτά. Καλύπτεται η αξία του σκάφους. Τα έξοδα της ανέλκυσης και της διάσωσης θέλουν προσοχή: το MARE Extra εξαιρεί τα έξοδα διάσωσης και την επιθαλάσσια αρωγή3.
Η πυρκαγιά και η έκρηξη. Στη βενζινοκίνητη βάρκα ο πιο ύπουλος κίνδυνος. Ένα βενζινοδότη που στάζει στο μηχανοστάσιο και μια σπίθα από τη μίζα κάνουν τη δουλειά.
Η κλοπή. Ολόκληρου του σκάφους, της μηχανής, ή του εξοπλισμού. Και οι τρεις έχουν διαφορετικούς όρους, και ο εξοπλισμός συχνά έχει και δικό του, μικρό όριο. Στην κλοπή, το MARE Extra ζητά άμεση ενημέρωση της αστυνομίας ή της λιμενικής αρχής3.
Η κακόβουλη ενέργεια. Ο βανδαλισμός στο λιμάνι, το κομμένο σχοινί, η χαραγμένη πλευρά.
Η ζημιά κατά τη μεταφορά και τη φορτοεκφόρτωση. Ο γερανός που σας κατεβάζει στο νερό την άνοιξη είναι μια στιγμή υψηλού κινδύνου. Διαβάστε τι γράφει το δικό σας συμβόλαιο: το MARE Extra εξαιρεί τη ζημιά όσο το σκάφος ρυμουλκείται ή μεταφέρεται, εκτός αν συμφωνηθεί3.
Η ζημιά στη στεριά. Το σκάφος στο καρνάγιο, στο τρέιλερ ή στη χειμερινή φύλαξη. Εδώ χρειάζεται προσοχή στο πού φυλάσσεται. Το MARE Extra καλύπτει και τον παροπλισμό, αλλά δεν πληρώνει αν το σκάφος δεν φυλάσσεται σε αναγνωρισμένη μαρίνα, σε λιμάνι ή σε κλειστό φυλασσόμενο χώρο3.
Η μηχανή: γιατί είναι ξεχωριστή κουβέντα
Σε ένα φουσκωτό η μηχανή μπορεί να είναι μεγάλο μέρος της αξίας. Η εταιρεία το ξέρει και τη μεταχειρίζεται χωριστά.
Τρία πράγματα πρέπει να επιβεβαιώσετε γραπτώς.
Πρώτον, ότι η αξία της μηχανής είναι μέσα στη δηλωμένη αξία. Πολλοί δηλώνουν την τιμή του σκάφους όπως τη θυμούνται από την αγγελία του σκαριού και ξεχνούν τη μηχανή. Την ημέρα της ολικής η διαφορά είναι χιλιάδες ευρώ.
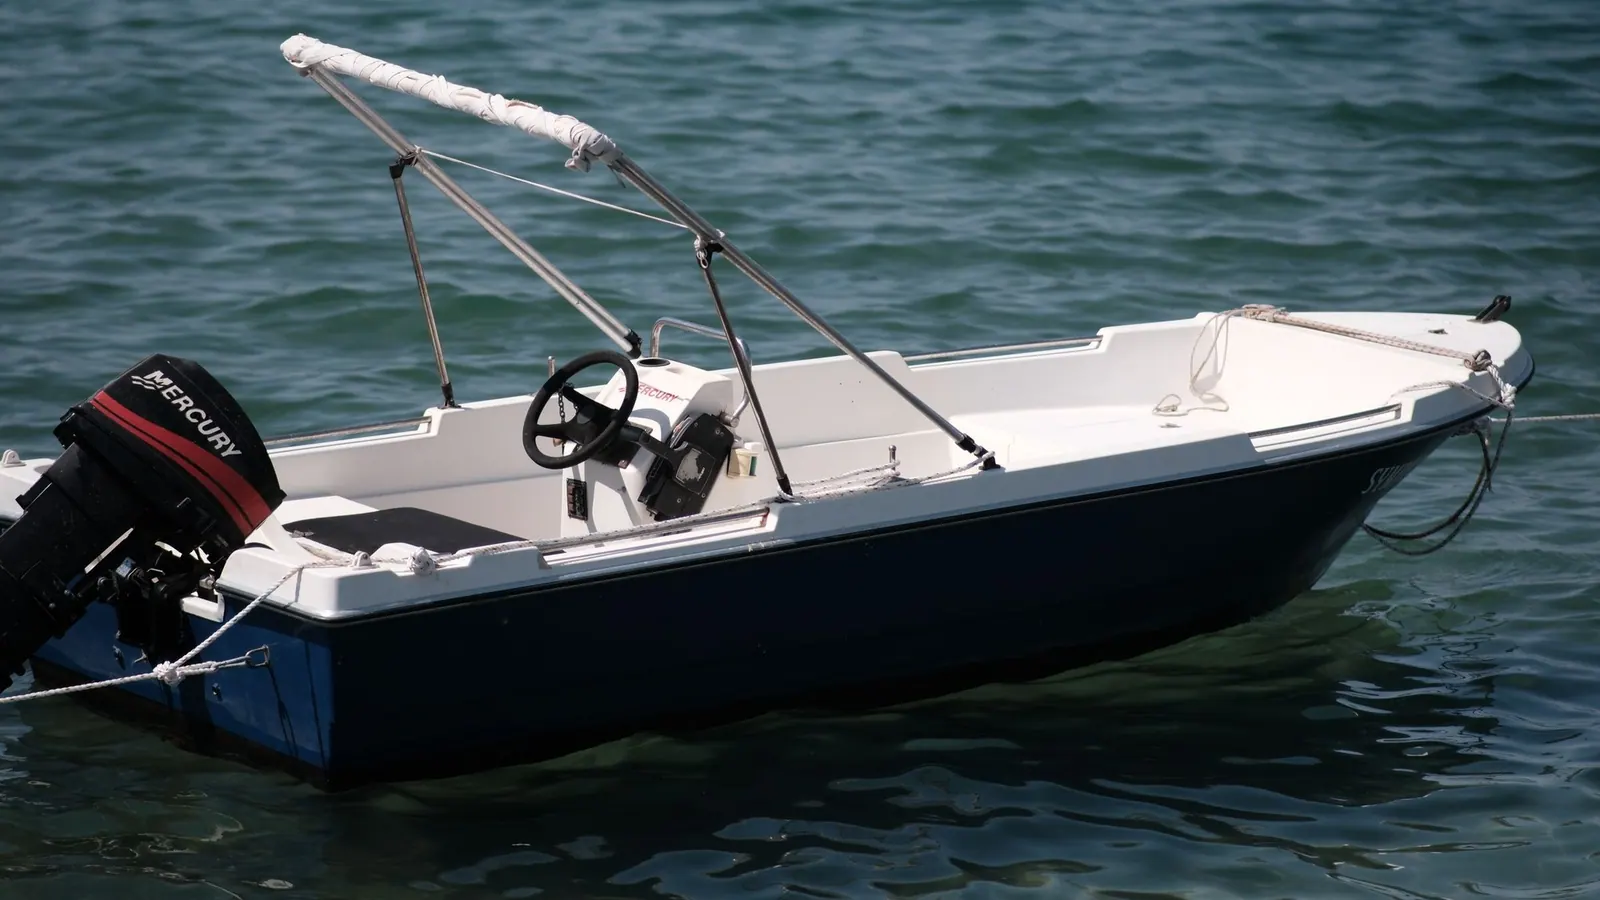
Δεύτερον, η πτώση της μηχανής στη θάλασσα. Είναι ξεχωριστός κίνδυνος, όχι αυτονόητο κομμάτι της κάλυψης. Το έγγραφο πληροφοριών του MARE Extra, για παράδειγμα, εξαιρεί τη ζημιά ή την απώλεια της μηχανής από πτώση στη θάλασσα3. Άλλα συμβόλαια μπορεί να την καλύπτουν με όρους, όπως συρματόσχοινο ή αλυσίδα ασφαλείας στον καθρέφτη. Αν στο συμβόλαιο υπάρχει τέτοιος όρος και η αλυσίδα λείπει, η αποζημίωση μπορεί να χαθεί.
Τρίτον, η βλάβη σε αντίθεση με τη ζημιά. Η βασική κάλυψη πληρώνει ζημιά από συμβάν. Τη μηχανική βλάβη τη δίνουν μόνο αν συμφωνηθεί: το MARE Extra την εξαιρεί «εκτός αν άλλως συμφωνηθεί»3. Στα στοιχεία της ΕΑΕΕ για το 2025, μόνο το 9,2% των πολυασφαλιστηρίων ιδιωτικών σκαφών είχε κάλυψη μηχανικών βλαβών1. Αν η μηχανή κάψει μπλοκ επειδή έμεινε χωρίς νερό ψύξης ή επειδή δεν αλλάξατε ποτέ λάδια, αυτό είναι συντήρηση, όχι ασφαλιστικός κίνδυνος.
Το πόδι της μηχανής, η προπέλα και ο άξονας έχουν συχνά δική τους γραμμή. Η ΕΑΕΕ τη λέει «κάλυψη ελικοαξονικού συστήματος», και το 2025 την είχε το 31,8% των πολυασφαλιστηρίων ιδιωτικών σκαφών1. Το 2024 οι ζημιές στο σύστημα αυτό ήταν 32, οι 17 από αντικείμενο που επέπλεε και οι 15 από σταθερό εμπόδιο1.
Ρυμούλκηση και θαλάσσια βοήθεια
Αυτή είναι η κάλυψη που μπορεί να χρησιμοποιήσετε πιο εύκολα. Τη μεγάλη ζημιά ίσως να μην την πάθετε ποτέ. Το να μείνετε από μπαταρία ή από καύσιμο στον Αργοσαρωνικό ένα Σαββατοκύριακο του Ιουλίου μπορεί να το πάθει κάθε βάρκα.
Η κάλυψη έχει δύο ονόματα ανάλογα με την εταιρεία. «Ρυμούλκηση» σημαίνει ότι πληρώνεται το τράβηγμα του ακινητοποιημένου σκάφους μέχρι το πλησιέστερο λιμάνι, με όριο σε ευρώ ή σε ναυτικά μίλια. «Θαλάσσια βοήθεια» ή «assistance» σημαίνει ένα ευρύτερο πακέτο: ρυμούλκηση, μεταφορά καυσίμου, εκκίνηση, μερικές φορές και μεταφορά των επιβατών στη στεριά.
Τρία πράγματα να προσέξετε.
Το γεωγραφικό όριο. Ένα πακέτο που ισχύει «εντός Ελλάδος» δεν ισχύει απαραίτητα πέρα από τα χωρικά ύδατα. Το MARE Extra, για παράδειγμα, γράφει «Εθνικά και Διεθνή Ύδατα εντός της Ελληνικής Επικράτειας»3.
Το ταβάνι σε ευρώ. Μια ρυμούλκηση από τα Κύθηρα στο Γύθειο δεν έχει την ίδια τιμή με μια από την Ψυττάλεια στον Πειραιά. Έστω ότι το όριο είναι 500 ευρώ και ο λογαριασμός 1.400 ευρώ: πληρώνετε τη διαφορά.
Ο πάροχος. Ρωτήστε ποιος θα έρθει στο νησί σας. Αν η εταιρεία απλώς σας αποζημιώνει την απόδειξη του ψαρά ή του επαγγελματία που θα βρείτε επιτόπου, κρατάτε απόδειξη, όχι χειραψία.
Αν το σκάφος σας κινείται σε ανοιχτή θάλασσα και όχι μόνο στον κόλπο μπροστά από το σπίτι σας, αυτή η γραμμή αξίζει την προσοχή σας περισσότερο από όλες τις υπόλοιπες.
Τι δεν καλύπτεται
Πολλά συμβόλαια σκαφών γράφονται πάνω στις ρήτρες των Άγγλων ασφαλιστών, όπως γράφει το MARE Extra3, γι’ αυτό οι εξαιρέσεις μοιάζουν. Οι πιο σημαντικές, όπως τις γράφει το ίδιο έγγραφο:
Η φυσιολογική φθορά. Το ξεθωριασμένο γκελκότ, τα σάπια ξύλα, η σκουριά, η όσμωση στο ύφαλο, το λάστιχο που έσπασε από τα χρόνια, η θαλάσσια ζωή. Αν η αιτία της ζημιάς είναι η φθορά, δεν πληρώνεται ούτε η συνέπειά της.
Η κακή συντήρηση. Είναι ο λόγος άρνησης που πρέπει να φοβάστε σε βύθιση στο λιμάνι. Η αντλία υδροσυλλεκτών χωρίς ρεύμα, ο βαλβιδοφορέας που δεν έκλεινε, το κατεστραμμένο κάλυμμα. Ο πραγματογνώμονας ψάχνει ακριβώς αυτά.
Η έλλειψη άδειας. Κυβερνήτης χωρίς την άδεια χειριστή που απαιτείται, ή σκάφος που χρησιμοποιείται αλλιώς από ό,τι γράφουν το ασφαλιστήριο και η άδεια πλόων3.
Η χρήση εκτός συμφωνίας. Ιδιωτικό συμβόλαιο και εμπορική εκμετάλλευση. Ένα σκάφος που κάνει έστω και λίγες μέρες μίσθωση χωρίς να το ξέρει η εταιρεία δεν καλύπτεται με σιγουριά.
Οι αγώνες και τα θαλάσσια σπορ, εκτός αν συμφωνηθούν.
Το αλκοόλ και οι ουσίες στον κυβερνήτη.
Ο πόλεμος, οι απεργίες, η τρομοκρατία, και οι ζημιές όσο το σκάφος επισκευάζεται.
Τα προσωπικά αντικείμενα των επιβαινόντων. Τα κινητά, τα ρολόγια και οι τσάντες δεν είναι εξοπλισμός του σκάφους. Για αυτά χρειάζεται ξεχωριστή συμφωνία.
Η απαλλαγή και πώς την υπολογίζετε
Η απαλλαγή είναι το ποσό που κρατά η εταιρεία από κάθε αποζημίωση. Στα σκάφη μπορεί να είναι ποσοστό της δηλωμένης αξίας ή σταθερό ποσό, όπως γράφει ο πίνακας του συμβολαίου σας. Ρωτήστε τι ακριβώς ισχύει για το δικό σας σκάφος.
Ας το δούμε με νούμερα. Έστω σκάφος δηλωμένο στα 18.000 ευρώ, με απαλλαγή 2% της αξίας. Η απαλλαγή είναι 360 ευρώ. Αυτό σημαίνει τρία πράγματα.
Μια ζημιά 300 ευρώ δεν την δηλώνετε καν. Δεν θα πάρετε τίποτα και θα γράψετε ζημιά στο ιστορικό σας.
Μια ζημιά 1.200 ευρώ σάς επιστρέφει 840 ευρώ. Αξίζει να δηλωθεί, αλλά όχι πανηγυρικά.
Μια ολική απώλεια σάς δίνει την αξία μείον την απαλλαγή, δηλαδή 17.640 ευρώ, και εκεί το συμβόλαιο έκανε τη δουλειά για την οποία υπάρχει.
Μερικά συμβόλαια έχουν χωριστή, μεγαλύτερη απαλλαγή για κλοπή και για ζημιά της μηχανής. Ρωτήστε πόσες απαλλαγές έχει το δικό σας.
Η ηλικία, η ιπποδύναμη και το υλικό
Κάθε εταιρεία έχει τους δικούς της όρους αποδοχής, και τους γράφει στο έγγραφο πληροφοριών ή τους λέει στην προσφορά. Το MARE Extra, για παράδειγμα, δεν ασφαλίζει σκάφη πάνω από 300 κόρους ολικής χωρητικότητας, ούτε χειριστές πάνω από 70 ετών3.
Για ένα παλιό σκάφος, ένα πολύ γρήγορο σκάφος ή ένα ξύλινο σκαρί, ρωτήστε πριν δώσετε στοιχεία. Η εταιρεία μπορεί να ζητήσει έκθεση επιθεωρητή με φωτογραφίες, να βάλει μεγαλύτερη απαλλαγή ή να περιορίσει τους κινδύνους. Η αστική ευθύνη συνεχίζει κανονικά, όσο παλιό και να είναι το σκάφος.
Τα θαλάσσια μοτοποδήλατα είναι δική τους κατηγορία: η ΕΑΕΕ μέτρησε 1.824 συμβόλαια το 20251. Γι’ αυτά γράφουμε χωριστά.
Αν μια εταιρεία πει όχι στην κάλυψη του σκάφους, η απάντηση δεν είναι να επιμείνετε. Είναι να ρωτήσετε άλλη, ή να δεχτείτε ότι το σκάφος αυτοασφαλίζεται: κρατάτε την αστική ευθύνη και βάζετε τη διαφορά στην άκρη.
Τι δείχνουν τα δημόσια στοιχεία
Η ΕΑΕΕ δημοσιεύει κάθε χρόνο έρευνα για τα σκάφη αναψυχής. Για το 2025:
| Στοιχείο | Τιμή |
|---|---|
| Συμβόλαια σκαφών αναψυχής | 53.766, τα 36.184 για μηχανοκίνητα |
| Πολυασφαλιστήρια, με κάλυψη του σκάφους | 12.777, με ασφαλισμένη αξία 1,98 δισ. € |
| Από αυτά, σκάφη προσωπικής αναψυχής | 9.344, με αξία 1,01 δισ. € |
| Πολυασφαλιστήρια με αξία έως 50.000 € | 6.809, δηλαδή το 53,3% |
| Ιδιωτικά σκάφη: ζημιές ανά 100 συμβόλαια | 1,8, με μέση ζημιά 6.005 € |
| Ιδιωτικά σκάφη: κάλυψη μηχανικών βλαβών | 9,2% των πολυασφαλιστηρίων |
Πηγή: ΕΑΕΕ, πίνακες 1 έως 5 και 181.
Ο μέσος όρος της αγοράς για ένα συμβόλαιο σκάφους αναψυχής ήταν περίπου 470 € το 2025: τα ασφάλιστρα των κλάδων σκαφών και αστικής ευθύνης σκαφών, διά τα 53.766 συμβόλαια516. Μέσα του είναι μαζί η σκέτη αστική ευθύνη και τα πολυασφαλιστήρια, οπότε δεν είναι η τιμή της κάλυψης σκάφους.
Οι εταιρείες τυπώνουν λίγες τιμές. Η Interlife γράφει για το MARE Extra 6,38 € τον μήνα για καινούργιο σκάφος με κεφάλαιο 10.000 €, και για το MARE Basic, χωρίς κάλυψη του σκάφους, από 3,47 € τον μήνα2. Η Personal Insurance γράφει για την αστική ευθύνη ιδιωτικού σκάφους από 25 € χωρίς μηχανή ως 130 € τον χρόνο, ανάλογα με την ιπποδύναμη7.
Ένα παράδειγμα
Ο Σωτήρης έχει ένα πολυεστερικό σκάφος έξι μέτρων με εξωλέμβια 90 ίππων, του 2017. Το κρατάει όλο τον χρόνο σε ράμπα στον Πόρο και το κατεβάζει στο νερό από τον Απρίλιο ως τον Οκτώβριο. Η αξία σκάφους και μηχανής μαζί, σύμφωνα με τις αγγελίες, είναι γύρω στα 18.000 ευρώ.
Έστω ότι η υποχρεωτική αστική ευθύνη του κοστίζει 70 ευρώ. Ζητά και κάλυψη του σκάφους. Έστω ότι η εταιρεία του ζητά 200 ευρώ τον χρόνο, με απαλλαγή 1,5% της αξίας, δηλαδή 270 ευρώ. Προσθέτει ρυμούλκηση με όριο 1.000 ευρώ, έστω για άλλα 40 ευρώ. Ελέγχει και τον χώρο φύλαξης, γιατί η ράμπα πρέπει να είναι αποδεκτή από τους όρους.
Ο λογαριασμός για τη χρονιά, σε αυτή την υπόθεση: 310 ευρώ με τους φόρους.
Τον Σεπτέμβριο, γυρίζοντας από τα Μέθανα με χαμηλωμένο ήλιο, χτυπά σε βυθισμένο ύφαλο. Το πόδι της μηχανής σπάει, η προπέλα στραβώνει, το ύφαλο του σκάφους παίρνει μια ρωγμή τριάντα πόντων που δεν μπάζει νερό αλλά θέλει δουλειά.
Ο πραγματογνώμονας υπολογίζει: 2.400 ευρώ για το πόδι και την προπέλα, 900 ευρώ για τη ρωγμή και το βάψιμο, 300 ευρώ για ανέλκυση και μεταφορά στο καρνάγιο. Σύνολο 3.600 ευρώ.
Η εταιρεία αφαιρεί την απαλλαγή των 270 ευρώ και πληρώνει 3.330 ευρώ. Ο Σωτήρης έβαλε από την τσέπη του 270 ευρώ και τα 310 της χρονιάς. Αν δεν είχε την κάλυψη, θα έβγαζε 3.600.
Δύο λεπτομέρειες που έκαναν τη διαφορά. Πρώτον, η εταιρεία ρώτησε αν είχε χάρτη και αν το σκάφος έτρεχε πάνω από το όριο. Ο Σωτήρης είχε ίχνος από το πλοηγικό στο κινητό του που έδειχνε δεκαοκτώ κόμβους, φυσιολογική ταχύτητα. Δεύτερον, είχε δηλώσει σωστά τη μηχανή μέσα στην αξία, και είχε την κάλυψη του ελικοαξονικού συστήματος. Αν είχε αφήσει απέξω τη μηχανή, το πόδι θα το πλήρωνε μόνος του.
Η διαδικασία μετά τη ζημιά
Ο νόμος 2496/1997 στο άρθρο 7 δίνει οκτώ ημέρες για να δηλώσετε τη ζημιά και σας υποχρεώνει να μην κάνετε τίποτα που να τη μεγαλώνει4. Στο σκάφος όμως διαβάστε το συμβόλαιο: το άρθρο 33 του ίδιου νόμου αφήνει τη θαλάσσια ασφάλιση ζημιών έξω από τον κανόνα που ακυρώνει τους όρους σε βάρος του ασφαλισμένου4. Έτσι ένα συμβόλαιο σκάφους μπορεί να ζητά πιο σύντομη προθεσμία. Το MARE Extra ζητά γραπτή ενημέρωση μέσα σε 48 ώρες3. Δηλώστε αμέσως.
Πρώτα, ασφάλεια ανθρώπων. Μετά, το Λιμεναρχείο, αν υπάρχει τραυματισμός, ρύπανση, βύθιση ή εμπλοκή άλλου σκάφους. Η αναφορά της Λιμενικής Αρχής είναι το έγγραφο που θα ζητήσει η εταιρεία και δεν βγαίνει αναδρομικά.
Μετά, φωτογραφίες. Πολλές, από μακριά και από κοντά, πριν μετακινηθεί οτιδήποτε. Το σημείο, ο καιρός, η ώρα.
Μετά, τηλέφωνο στην εταιρεία, την ίδια μέρα αν γίνεται, και γραπτή δήλωση. Θα σας στείλουν πραγματογνώμονα. Μην αρχίσετε επισκευή πριν έρθει, εκτός από ό,τι χρειάζεται για να μη χειροτερέψει η ζημιά: το MARE Extra ζητά το σκάφος να μείνει στη διάθεση της εταιρείας πριν επισκευαστεί3. Αν κόψετε το σπασμένο πόδι και το πετάξετε, χάσατε το βασικό αποδεικτικό.
Κρατήστε κάθε απόδειξη: γερανό, μεταφορά, φύλαξη στο καρνάγιο, ανταλλακτικά. Τα παρεπόμενα έξοδα μπορεί να καλύπτονται, και ξεχνιούνται εύκολα.
Αν διαφωνείτε με την εκτίμηση της ζημιάς, ζητήστε δική σας πραγματογνωμοσύνη και διαβάστε τι προβλέπει το συμβόλαιο για τη διαφωνία. Είναι πιο γρήγορο και πολύ πιο φθηνό από το δικαστήριο.
Τα λάθη που κοστίζουν
Δηλώνετε την αξία του σκαριού και ξεχνάτε τη μηχανή. Είναι το ακριβότερο λάθος στη θάλασσα, γιατί στα μικρά σκάφη η μηχανή μπορεί να είναι μεγάλο μέρος της αξίας. Γράψτε σκάφος, μηχανή και μόνιμο εξοπλισμό μαζί.
Αφήνετε τη δηλωμένη αξία στο ποσό της αγοράς επί δέκα χρόνια. Πληρώνετε ασφάλιστρο για αξία που δεν υπάρχει και, σε τρέχουσα αξία, δεν θα την πάρετε ποτέ. Διορθώστε το κάθε ανανέωση.
Δεν διαβάζετε πού σταματά η κάλυψη όταν το σκάφος βγαίνει από το νερό. Το τρέιλερ, ο γερανός, το καρνάγιο και ο χώρος φύλαξης έχουν δικούς τους όρους. Ζητήστε τους γραπτώς.
Παραλείπετε τη ρυμούλκηση για να γλιτώσετε λίγα ευρώ. Είναι η κάλυψη που μπορεί να χρησιμοποιηθεί πιο εύκολα. Ένα βράδυ στα ανοιχτά χωρίς αυτήν μπορεί να κοστίσει πολύ περισσότερο από το ασφάλιστρό της.
Αμελείτε τη συντήρηση και τη φωτογραφία της. Μια βύθιση στο λιμάνι κρίνεται στην έκθεση του πραγματογνώμονα. Φωτογραφίες από το ετήσιο σέρβις, αποδείξεις από το καρνάγιο και ένα απλό αρχείο στο κινητό είναι η διαφορά ανάμεσα σε αποζημίωση και άρνηση.
Νοικιάζετε το σκάφος «σε φίλους» με ιδιωτικό συμβόλαιο. Η χρήση εκτός συμβολαίου είναι λόγος άρνησης3, και συνήθως αποκαλύπτεται από μια ανάρτηση ή μια τραπεζική μεταφορά. Αν το νοικιάζετε, πάρτε επαγγελματικό συμβόλαιο.
Πριν υπογράψετε
Η κάλυψη του ίδιου του σκάφους δεν είναι υποχρεωτική και δεν είναι για όλους. Σε μια φθηνή βάρκα, το ασφάλιστρο και η απαλλαγή μπορεί να μη βγάζουν νόημα. Σε σκάφος 18.000 ή 40.000 ευρώ, όπου μια ολική απώλεια αλλάζει τη χρονιά σας, βγάζουν. Ο κανόνας που δουλεύει στην πράξη είναι ο ίδιος με το αυτοκίνητο: ασφαλίζετε τη ζημιά που δεν μπορείτε να σηκώσετε μόνοι σας, και πληρώνετε μόνοι σας ό,τι μπορείτε.
Η σύγκριση ασφάλειας σκάφους δείχνει τον μέσο όρο της αγοράς από δημόσια στοιχεία, και τη δική μας εκτίμηση για κάθε εταιρεία, από τη φθηνότερη. Ζητήστε προσφορά με την αξία, το μήκος και την ιπποδύναμη του σκάφους σας.
Συχνές ερωτήσεις
Πόσο κοστίζει η κάλυψη του ίδιου του σκάφους;
Δεν υπάρχει μία τιμή για κάθε σκάφος. Η Interlife τυπώνει για το MARE Extra 6,38 ευρώ τον μήνα για καινούργιο σκάφος με κεφάλαιο 10.000 ευρώ. Με τα στοιχεία της ΕΑΕΕ για το 2025, ένα συμβόλαιο σκάφους αναψυχής κόστισε κατά μέσο όρο περίπου 470 ευρώ, αστική ευθύνη και κάλυψη σκάφους μαζί. Η τιμή ανεβαίνει με την αξία, τον τύπο του σκάφους και τη χρήση.
Καλύπτεται η μηχανή αν πέσει στη θάλασσα;
Μόνο αν το γράφει το συμβόλαιο. Η πτώση της εξωλέμβιας από τον καθρέφτη είναι ξεχωριστός κίνδυνος: το έγγραφο πληροφοριών του MARE Extra της Interlife, για παράδειγμα, την εξαιρεί. Ρωτήστε πριν υπογράψετε και ζητήστε την απάντηση γραπτώς, γιατί μια εξωλέμβια κοστίζει χιλιάδες ευρώ.
Ασφαλίζεται σκάφος είκοσι ετών;
Για αστική ευθύνη, ναι, γιατί είναι υποχρεωτική για κάθε σκάφος. Για κάλυψη του ίδιου του σκάφους κάθε εταιρεία έχει τους δικούς της όρους αποδοχής για την ηλικία, την ιπποδύναμη και το υλικό, και μπορεί να ζητήσει έκθεση επιθεωρητή. Ρωτήστε πριν δώσετε στοιχεία, και κρατήστε την απάντηση γραπτώς.
Τι είναι η ρυμούλκηση στη θάλασσα και τι γίνεται χωρίς ασφάλεια;
Είναι το τράβηγμα του σκάφους σας σε λιμάνι όταν μείνει ακίνητο. Χωρίς κάλυψη, πληρώνετε εσείς όποιον σας τραβήξει, και το ποσό εξαρτάται από την απόσταση και την ώρα. Ρωτήστε αν το συμβόλαιό σας έχει ρυμούλκηση και με ποιο όριο. Προσέξτε και τα έξοδα διάσωσης: το έγγραφο του MARE Extra της Interlife τα εξαιρεί.
Η κλοπή της βάρκας από το τρέιλερ καλύπτεται;
Εξαρτάται από το πού φυλάσσεται. Το έγγραφο πληροφοριών του MARE Extra της Interlife, για παράδειγμα, δεν καλύπτει τις ζημιές αν το σκάφος δεν φυλάσσεται σε αναγνωρισμένη μαρίνα, σε λιμάνι ή σε κλειστό φυλασσόμενο χώρο. Το τρέιλερ στην αυλή δεν είναι τέτοιος χώρος. Ζητήστε ρητή επέκταση για τη χειμερινή φύλαξη και τη μεταφορά.
Τι σημαίνει απαλλαγή σε ποσοστό της αξίας;
Σημαίνει ότι το πρώτο κομμάτι κάθε ζημιάς το πληρώνετε εσείς, και το κομμάτι αυτό είναι ποσοστό της δηλωμένης αξίας. Έστω απαλλαγή 2% σε σκάφος 18.000 ευρώ: είναι 360 ευρώ. Μια γρατζουνιά στο γκελκότ των 300 ευρώ δεν πληρώνεται. Η κάλυψη υπάρχει για τη μεγάλη ζημιά, όχι για τη μικρή.
Πληρώνει η ασφάλεια αν βουλιάξει το σκάφος στο λιμάνι τον χειμώνα;
Αν έχετε κάλυψη ιδίων ζημιών και η βύθιση δεν οφείλεται σε κακή συντήρηση, ναι. Αν ο πραγματογνώμονας βρει σάπιο λάστιχο σε βαλβίδα ή αντλία υδροσυλλεκτών εκτός λειτουργίας, η εταιρεία μιλά για φθορά ή για έλλειψη συντήρησης και αρνείται. Η φωτογραφημένη συντήρηση σας σώζει.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 7 · ν. 2496/1997 άρ. 16 · ν. 2496/1997 άρ. 33 · ν. 4256/2014
Πηγές
- ↑ΕΑΕΕ, Ασφαλίσεις Σκαφών Αναψυχής: έρευνα έτους 2025, πίνακες 1, 2, 3, 4, 5, 15 και 18, 2026
- ↑Interlife, MARE: ασφάλιση σκάφους, οι καλύψεις και το ενδεικτικό κόστος στη σελίδα της, 13 Οκτωβρίου 2026
- ↑Interlife, έγγραφο πληροφοριών MARE Extra, Μάρτιος 2023
- ↑ν. 2496/1997 για την ασφαλιστική σύμβαση, άρθρα 7, 16 και 33, 1997
- ↑Πώς δουλεύει η σύγκριση: από πού βγαίνει κάθε αριθμός, Οκτώβριος 2026
- ↑Personal Insurance, ασφάλιση σκάφους: η αστική ευθύνη ανά ιπποδύναμη στη σελίδα της, 12 Οκτωβρίου 2026
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.