Με μια ματιά
Τι καλύπτει η ασφάλεια φωτοβολταϊκού πάρκου;
Η ασφάλεια φωτοβολταϊκού πάρκου καλύπτει κατά παντός κινδύνου κάθε αιφνίδια υλική ζημιά, όπως πυρκαγιά, χαλάζι, ανεμοθύελλα, πλημμύρα, βραχυκύκλωμα και κλοπή. Δημόσια τιμή για πάρκο δεν βρήκαμε. Ο σεισμός, η καθίζηση και η απώλεια εσόδων είναι έξτρα καλύψεις.
- Δημόσια τιμή για πάρκο δεν βρήκαμε. Η τιμή έρχεται με προσφορά για το δικό σας έργο, την αξία του και τις καλύψεις που διαλέγετε.
- Η ΕΑΕΕ μέτρησε 11.321 συμβόλαια ανανεώσιμων πηγών ενέργειας το 2024, με ασφαλισμένα κεφάλαια 1.528 εκατ. ευρώ1.
- Η πιο συχνή αιτία ζημιάς ήταν το βραχυκύκλωμα, 98 από τις 157 ζημιές του 2024. Η κλοπή ήταν μία1.
- Ο σεισμός, η καθίζηση και η απώλεια εσόδων είναι έξτρα καλύψεις. Τις ζητάτε χωριστά.
- Αναγγέλλετε τη ζημιά στην εταιρεία μέσα σε οκτώ ημέρες από τη στιγμή που τη μάθατε2.
Η ουσία
Η ασφάλεια φωτοβολταϊκού πάρκου είναι ασφάλεια επιχείρησης. Καλύπτει το σύστημα και, αν το ζητήσετε, τα έσοδα που χάνετε και την ευθύνη σας προς τρίτους. Δημόσια τιμή για πάρκο δεν βρήκαμε. Η ΕΑΕΕ όμως δημοσιεύει πόσα τέτοια συμβόλαια υπάρχουν και τι ζημιές πληρώνουν, και τα γράφουμε πιο κάτω. Τον γράψαμε για όποιον έβαλε πάνελ σε χωράφι, δανείστηκε για να το κάνει, και θέλει να ξέρει τι ακριβώς αγοράζει με το συμβόλαιο που του ζήτησε η τράπεζα.
Τι είναι «πάρκο» και γιατί δεν είναι τα πάνελ της στέγης
Η γραμμή είναι πρακτική, όχι νομική. Τα πάνελ που έβαλε κάποιος στη σκεπή του σπιτιού του, για αυτοπαραγωγή ή για ένα μικρό συμβόλαιο πώλησης, ασφαλίζονται συνήθως ως επέκταση του συμβολαίου κατοικίας. Τα χειριζόμαστε σε άλλον οδηγό.
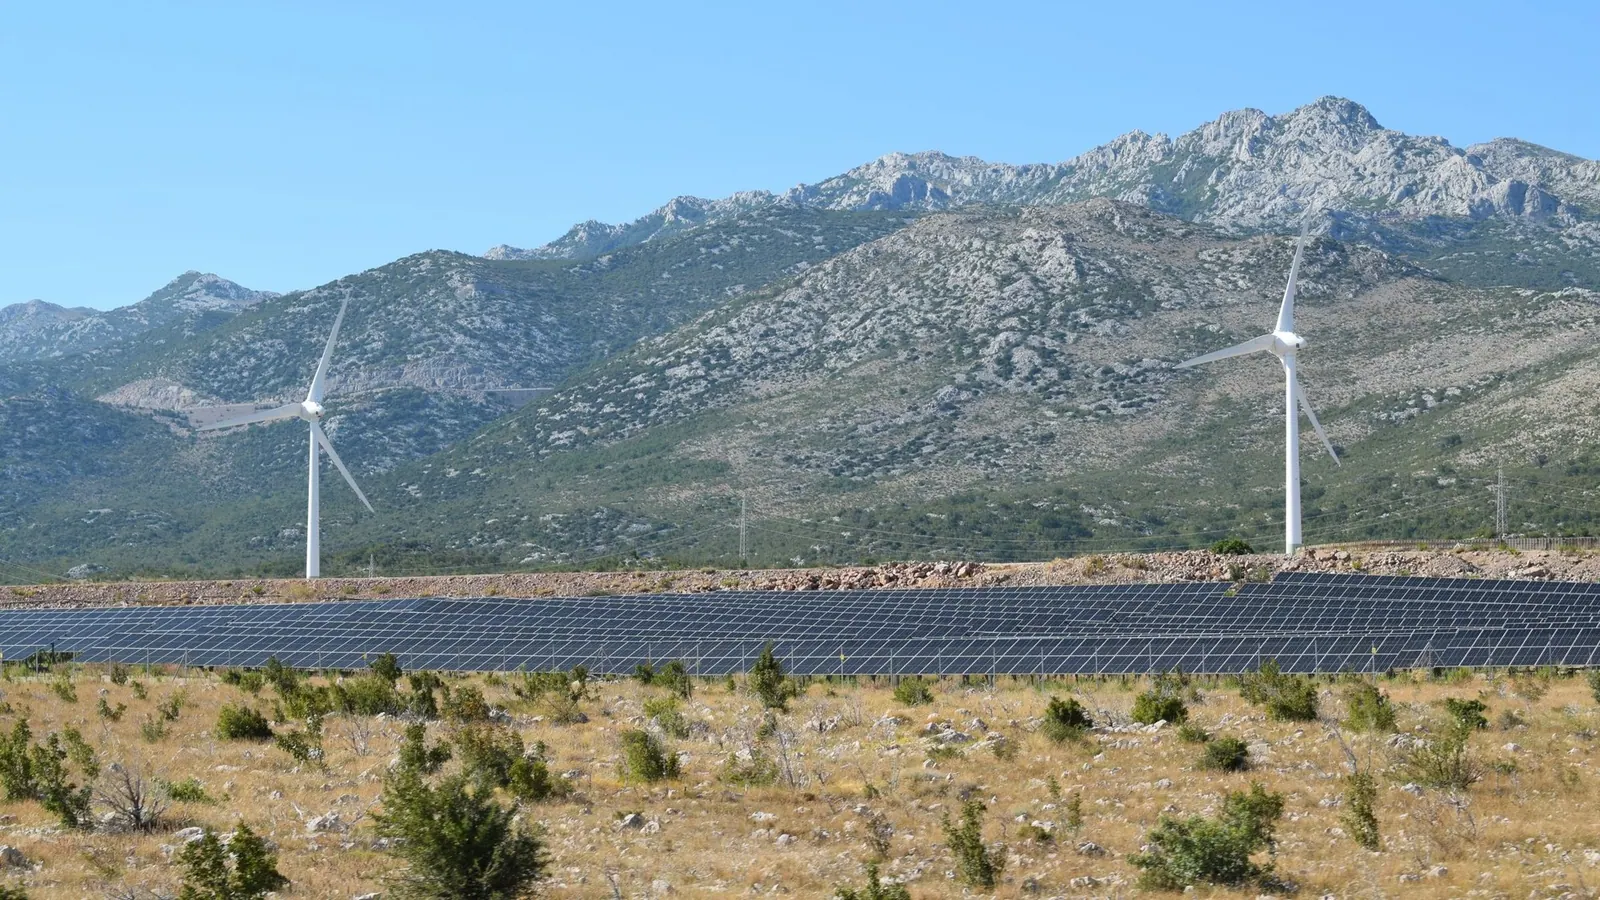
Το πάρκο είναι εγκατάσταση σε χωράφι ή σε στέγη βιομηχανικού κτιρίου, με δική της αξία, δικό της κύκλο εσόδων, δικό της δάνειο και δική της σύμβαση με τον διαχειριστή του δικτύου. Εδώ μιλάμε για ένα συμβόλαιο επιχείρησης, όχι για μια γραμμή του συμβολαίου του σπιτιού.
Η πρακτική διαφορά είναι τρεις λέξεις: αξία, έσοδα, ευθύνη. Η αξία είναι μεγάλη και μετράται σε εκατοντάδες χιλιάδες ευρώ. Τα έσοδα είναι σταθερά και προβλέψιμα, οπότε η διακοπή τους έχει νόημα να ασφαλιστεί. Και η ευθύνη προς τρίτους υπάρχει πραγματικά, γιατί το πάρκο ακουμπά γειτονικά κτήματα, δρόμους και ανθρώπους που δουλεύουν πάνω του.
Τι καλύπτει ένα συμβόλαιο πάρκου
Ένα συμβόλαιο πάρκου γράφεται συχνά ως «κατά παντός κινδύνου». Η λογική του είναι αντίστροφη από τα συνηθισμένα: αντί να απαριθμούν τι καλύπτουν, καλύπτουν κάθε αιφνίδια και απρόβλεπτη υλική ζημιά και απαριθμούν τι εξαιρούν. Αυτό είναι καλό για εσάς, αρκεί να διαβάσετε τη λίστα των εξαιρέσεων.
Ο κορμός των κινδύνων που πληρώνουν στην ελληνική πραγματικότητα:
Η πυρκαγιά και ο κεραυνός. Ένα πάρκο είναι μεταλλικές βάσεις σε ξερό χωράφι, με ρεύμα από πάνω και από κάτω. Το καλοκαίρι στη Θεσσαλία ή στη Βοιωτία αυτό δεν είναι θεωρητικό. Η φωτιά μπορεί να ξεκινήσει από τον πίνακα και να πάει στο χωράφι, ή να έρθει από το χωράφι στα πάνελ.
Η ανεμοθύελλα. Ο αέρας δεν σπάει το γυαλί. Ξηλώνει τη βάση. Ένα κακοστερεωμένο τραπέζι πάνελ γίνεται σε λίγα λεπτά δέκα μεταλλικά φύλλα στον διπλανό αγρό.
Το χαλάζι. Ο κλασικός κίνδυνος του θεσσαλικού και μακεδονικού κάμπου. Τα πάνελ δοκιμάζονται σε χαλάζι συγκεκριμένης διαμέτρου και ταχύτητας, αλλά μια σοβαρή χαλαζόπτωση δεν διαβάζει πρότυπα.
Η πλημμύρα. Χωράφι δίπλα σε ρέμα ή σε αρδευτικό κανάλι, με βάσεις χαμηλές, είναι ακριβώς αυτό που παθαίνει ζημιά όταν αλλάξει ο καιρός για τρεις μέρες.
Η χιονόπτωση και ο πάγος, σε ορεινές περιοχές.
Η κλοπή και η κακόβουλη ενέργεια. Σε απομονωμένο πάρκο ο κίνδυνος είναι πραγματικός. Στα στοιχεία της ΕΑΕΕ όμως είναι σπάνιος: μία κλοπή στις 157 ζημιές του 2024 και οκτώ στις 486 του 20231.
Το βραχυκύκλωμα. Είναι η πιο συχνή αιτία ζημιάς στα πάρκα και στις ανεμογεννήτριες: 98 από τις 157 ζημιές του 2024 και 217 από τις 486 του 20231.
Η αιφνίδια βλάβη εξοπλισμού, όπου καλύπτεται, δηλαδή inverter, μετασχηματιστές, πίνακες.
Τα έξοδα αποκομιδής ερειπίων και οι δαπάνες περιορισμού της ζημιάς.
Ο σεισμός και η καθίζηση: δύο γραμμές που ζητάτε χωριστά
Καμία από τις δύο δεν έρχεται αυτόματα. Πρέπει να τις ζητήσετε και να τις πληρώσετε.
Ο σεισμός είναι το πιο συζητήσιμο πρόσθετο. Ένα φωτοβολταϊκό σε μεταλλικές βάσεις πάνω σε πασσάλους δεν καταρρέει όπως ένα κτίριο. Τα σημεία που κινδυνεύουν είναι ο οικίσκος, ο μετασχηματιστής και οι συνδέσεις. Στα στοιχεία της ΕΑΕΕ, ο σεισμός έδωσε μία ζημιά στις 486 του 2023 και καμία στις 157 του 20241. Ο σεισμός όμως κρίνεται από τη σπάνια μεγάλη ζημιά, όχι από τη συχνότητα.
Η καθίζηση και η κατολίσθηση είναι πιο σχετική από όσο ακούγεται. Οι πάσσαλοι μπαίνουν σε χώμα. Αν το έδαφος υποχωρήσει ή αν μια πλαγιά κινηθεί μετά από βροχές, τα τραπέζια στραβώνουν και η ζημιά είναι πραγματική.
Ο κανόνας που δουλεύει: αν το πάρκο είναι σε επίπεδο, σταθερό έδαφος, δίνετε βάρος στον σεισμό για τον ηλεκτρομηχανολογικό εξοπλισμό. Αν είναι σε πλαγιά, σε επιχωμάτωση ή σε έδαφος που δεν ξέρετε καλά, η καθίζηση αξίζει περισσότερο.
Η κλοπή στο χωράφι
Ένα πάρκο σε απομονωμένη έκταση είναι, για κάποιον που ψάχνει χαλκό, μια αποθήκη χωρίς φύλακα. Τα καλώδια είναι η λεία. Τα πάνελ κλέβονται επίσης, ιδίως τα νεότερα, γιατί πουλιούνται εύκολα.
Ένα συμβόλαιο μπορεί να μη δέχεται την κάλυψη κλοπής χωρίς προϋποθέσεις. Μπορεί να ζητά περίφραξη και, ανάλογα με το μέγεθος και τη θέση, συναγερμό ή σύστημα καμερών με απομακρυσμένη παρακολούθηση. Αν το συμβόλαιο γράφει τέτοιον όρο και το πάρκο σας δεν τον τηρεί τη μέρα της κλοπής, η αποζημίωση χάνεται.
Δύο πρακτικές συμβουλές που δεν κοστίζουν ασφάλιστρο. Πρώτη, φωτογραφήστε την περίφραξη, την πύλη και τις κάμερες κάθε χρόνο, με ημερομηνία. Είναι η απόδειξη ότι ο όρος τηρούνταν. Δεύτερη, κρατήστε το πρωτόκολλο παράδοσης της κατασκευής με τους σειριακούς αριθμούς των πάνελ και των inverter. Χωρίς σειριακούς, η δήλωση κλοπής γίνεται δύσκολη κουβέντα.
Θυμηθείτε και τη μήνυση κατ’ αγνώστων. Η ασφαλιστική θα ζητήσει αντίγραφο. Δεν εκδίδεται αναδρομικά.
Η απώλεια εσόδων
Αυτή είναι η κάλυψη που ξεχωρίζει ένα σοβαρό συμβόλαιο πάρκου από ένα απλό συμβόλαιο περιουσίας. Το πάρκο δεν είναι μόνο εξοπλισμός. Είναι μια ροή εσόδων με σύμβαση από πίσω.
Η κάλυψη πληρώνει τα έσοδα που χάνετε όσο το πάρκο δεν παράγει, εφόσον η διακοπή προήλθε από ζημιά που καλύπτεται. Έχει τρία χαρακτηριστικά που πρέπει να ελέγξετε.
Την περίοδο αναμονής, δηλαδή τις πρώτες ημέρες διακοπής που δεν πληρώνονται. Το συμβόλαιο γράφει πόσες είναι.
Την περίοδο αποζημίωσης, δηλαδή για πόσο συνεχίζει να πληρώνει. Διαλέξτε μια περίοδο που φτάνει για να έρθει ένα ακριβό εξάρτημα, γιατί ένας μετασχηματιστής μεσαίας τάσης μπορεί να θέλει μήνες παράδοσης.
Το ημερήσιο ποσό. Εδώ γίνεται το λάθος. Ο κόσμος δηλώνει την ονομαστική παραγωγή. Η ασφάλεια πληρώνει την πραγματική, όπως προκύπτει από τα παραστατικά πώλησης ενέργειας του προηγούμενου έτους. Πάρτε τα δεδομένα παραγωγής δώδεκα μηνών και βγάλτε μέσο όρο ανά ημέρα. Θυμηθείτε ότι ο Δεκέμβριος δεν παράγει όσο ο Ιούλιος, οπότε μια ζημιά τον χειμώνα κοστίζει λιγότερο από την ίδια ζημιά τον Ιούλιο.
Η αστική ευθύνη του πάρκου
Τα όρια τα γράφει το συμβόλαιο: ένα για κάθε πρόσωπο, ένα για τις υλικές ζημιές και ένα συνολικό. Τα διαλέγετε εσείς, και η τιμή ακολουθεί.
Τι καλύπτει στην πράξη. Τον εργαζόμενο συντήρησης που θα χτυπήσει ή θα πάθει ηλεκτροπληξία, αν δεν είναι δικός σας υπάλληλος. Τον γείτονα του οποίου η καλλιέργεια κάηκε από φωτιά που ξεκίνησε στο πάρκο. Τον περαστικό που τραυματίστηκε από λαμαρίνα που πέταξε ο αέρας. Τη ζημιά σε ξένο δίκτυο ή σε ξένη εγκατάσταση.
Δύο λεπτομέρειες. Πρώτη, ένα όριο για υλικές ζημιές που φτάνει για ένα άδειο χωράφι είναι μικρό αν δίπλα σας υπάρχει αποθήκη, θερμοκήπιο ή άλλο πάρκο. Ζητήστε μεγαλύτερο. Δεύτερη, η ευθύνη απέναντι στους δικούς σας υπαλλήλους είναι άλλη κάλυψη, η εργοδοτική ευθύνη, και δεν περιλαμβάνεται εδώ.
Τι δεν καλύπτεται
Η φυσιολογική φθορά και η πτώση απόδοσης. Τα πάνελ χάνουν απόδοση κάθε χρόνο. Αυτό είναι φυσική τους ιδιότητα, όχι ζημιά.
Το ελάττωμα υλικού ή κατασκευής όσο ισχύει η εγγύηση του κατασκευαστή. Η ασφάλεια δεν αντικαθιστά την εγγύηση, και ο πραγματογνώμονας θα ρωτήσει πρώτος αν αυτή ισχύει ακόμη.
Η κακή εγκατάσταση, όταν αποδεικνύεται. Αν οι πάσσαλοι δεν μπήκαν στο σωστό βάθος και ο πρώτος δυνατός αέρας τα πήρε, η κουβέντα γυρίζει στον εγκαταστάτη και στη δική του επαγγελματική ευθύνη.
Η διακοπή από τον διαχειριστή του δικτύου. Αν το δίκτυο σας κατεβάσει για τεχνικούς λόγους ή λόγω περικοπών, δεν υπάρχει υλική ζημιά, άρα δεν ενεργοποιείται η απώλεια εσόδων. Είναι εμπορικός κίνδυνος, όχι ασφαλιστικός.
Οι κυβερνοεπιθέσεις στα συστήματα παρακολούθησης, εκτός αν υπάρχει ειδική κάλυψη.
Η σταδιακή ρύπανση, η σκόνη και η βρωμιά που μειώνουν την παραγωγή. Αυτά είναι συντήρηση.
Τι δείχνουν τα δημόσια στοιχεία
Δημόσια τιμή για πάρκο δεν βρήκαμε. Η ΕΑΕΕ όμως μετρά χωριστά τα συμβόλαια ανανεώσιμων πηγών ενέργειας, δηλαδή φωτοβολταϊκά και ανεμογεννήτριες, στην έρευνά της για τις ασφαλίσεις περιουσίας1.
| Ανανεώσιμες πηγές ενέργειας | 2023 | 2024 |
|---|---|---|
| Συμβόλαια | 10.387 | 11.321 |
| Ασφαλισμένα κεφάλαια | 1.129 εκατ. € | 1.528 εκατ. € |
| Ζημιές | 486 | 157 |
| Αποζημιώσεις, πληρωμένες και εκκρεμείς | 8.980.238 € | 576.201 € |
| Ζημιές από βραχυκύκλωμα | 217 | 98 |
| Ζημιές από καιρικά φαινόμενα | 149 | 25 |
| Ζημιές από φωτιά | 41 | 10 |
| Ζημιές από κλοπή | 8 | 1 |
Τα στοιχεία του 2023 είναι όπως τα ενημέρωσε η ΕΑΕΕ στο τέλος του 2024. Του 2024 θα ενημερωθούν στην επόμενη έρευνα, οπότε οι ζημιές του μπορεί να ανέβουν1.
Δύο πράγματα βγαίνουν από τον πίνακα. Πρώτο, το μέσο συμβόλαιο του 2024 ασφαλίζει περίπου 135.000 ευρώ, δηλαδή 1.528 εκατ. ευρώ διά 11.321 συμβόλαια. Δεύτερο, η πιο συχνή ζημιά είναι το βραχυκύκλωμα και όχι η κλοπή. Το 2023 η μέση ζημιά ήταν περίπου 18.500 ευρώ, δηλαδή 8.980.238 ευρώ διά 486 ζημιές.
Στην τιμή που θα σας δώσουν μπαίνει και ο φόρος ασφαλίστρων: 20% για την πυρκαγιά και 15% για τις άλλες καλύψεις3.
Ένα παράδειγμα
Ο Βαγγέλης έχει πάρκο 400 κιλοβάτ σε δικό του χωράφι έξω από την Καρδίτσα. Λειτουργεί τρία χρόνια. Η ασφαλιζόμενη αξία, όπως την έβγαλε ο κατασκευαστής με βάση το κόστος αντικατάστασης, είναι 400.000 ευρώ. Έχει δάνειο, και η τράπεζα ζητά ασφάλιση με εκχώρηση.
Δημόσια τιμή για το συμβόλαιό του δεν υπάρχει, οπότε το ποσό εδώ είναι υπόθεση. Έστω ότι πληρώνει 2.500 ευρώ τον χρόνο, μαζί με τον φόρο, για όλες τις καλύψεις:
- Βασική κάλυψη κατά παντός κινδύνου στα 400.000 ευρώ.
- Σεισμό.
- Καθίζηση.
- Απώλεια εσόδων δώδεκα μηνών, με αναμονή επτά ημερών.
- Αστική ευθύνη.
Τον Ιούνιο πέφτει χαλάζι. Σπάνε 96 πάνελ και ραγίζουν άλλα 40. Ζημιά: 31.000 ευρώ για πάνελ και εργασία, 4.200 ευρώ για καλωδιώσεις και συνδέσεις που καταστράφηκαν, 1.800 ευρώ για αποκομιδή και απόρριψη των σπασμένων. Σύνολο 37.000 ευρώ. Το πάρκο παράγει με το μισό δυναμικό για 34 ημέρες μέχρι να έρθουν τα ανταλλακτικά.
Έστω ότι το συμβόλαιο έχει απαλλαγή 2% της ασφαλιζόμενης αξίας για φυσικά φαινόμενα, δηλαδή 8.000 ευρώ. Η εταιρεία πληρώνει 29.000 ευρώ για τη ζημιά. Για τα χαμένα έσοδα, αφαιρώντας τις επτά ημέρες αναμονής, πληρώνει τη διαφορά παραγωγής των υπόλοιπων 27 ημερών. Έστω ότι, με τα στοιχεία πώλησης του προηγούμενου έτους, η διαφορά βγαίνει γύρω στα 2.100 ευρώ.
Ο Βαγγέλης έβγαλε από την τσέπη του 8.000 ευρώ απαλλαγή και τα ασφάλιστρα της χρονιάς. Πήρε πίσω πάνω από 31.000. Και, το σημαντικότερο για την τράπεζα, η δόση του δανείου πληρώθηκε χωρίς να αγγίξει αποθεματικό.
Η γη κάτω από τα πάνελ
Ένα πάρκο συχνά δεν κάθεται σε δικό του χωράφι. Κάθεται σε μισθωμένη γη, με συμβόλαιο εικοσιπενταετίας και έναν ιδιοκτήτη που παίρνει ενοίκιο. Αυτό προσθέτει δύο υποχρεώσεις που δεν τις σκέφτεται κανείς στην αρχή.
Η πρώτη είναι συμβατική. Η μίσθωση μπορεί να γράφει ότι ο μισθωτής ασφαλίζει την εγκατάσταση και καλύπτει κάθε ζημιά προς τον εκμισθωτή. Αν το πάρκο πάρει φωτιά και καεί ο διπλανός ελαιώνας του ίδιου ιδιοκτήτη, η απαίτηση θα έρθει σε εσάς και θα πρέπει να την πληρώσει η αστική ευθύνη.
Η δεύτερη είναι πρακτική. Μια αγροτική περιοχή είναι γεμάτη πράγματα που καίγονται: καλαμιές μετά τον θερισμό, ξερά χόρτα τον Ιούλιο, υπολείμματα κλαδέματος. Η αντιπυρική ζώνη γύρω από το πάρκο δεν είναι διακοσμητική. Ένα συμβόλαιο μπορεί να τη ζητά ως όρο, μαζί με καθαρισμό της βλάστησης μέσα στην περίφραξη. Κρατήστε την απόδειξη του χορτοκοπτικού. Είναι απόδειξη τήρησης όρου.
Υπάρχει και η αντίστροφη περίπτωση, που γίνεται όλο και πιο συχνή: το πάρκο συνυπάρχει με καλλιέργεια ή με βοσκή κάτω από τα τραπέζια. Αν το κάνετε αυτό, πείτε το στην εταιρεία. Ζώα που τρίβονται στις βάσεις, γεωργικά μηχανήματα που κινούνται ανάμεσα στις σειρές και άρδευση που βρέχει καλωδιώσεις είναι πραγματικοί κίνδυνοι, και μια μη δηλωμένη χρήση δίνει λόγο άρνησης.
Ποιος ασφαλίζει τι: τρεις διαφορετικοί άνθρωποι
Γύρω από ένα πάρκο υπάρχουν τρία πρόσωπα και τρία διαφορετικά συμβόλαια. Ο κόσμος τα μπερδεύει και μένει ακάλυπτος σε μια από τις τρεις γωνίες.
Ο ιδιοκτήτης του έργου. Αυτός ασφαλίζει την περιουσία, τα έσοδα και τη γενική αστική ευθύνη. Είναι το συμβόλαιο για το οποίο μιλάει όλος αυτός ο οδηγός.
Ο κατασκευαστής, όσο χτίζεται το έργο. Στη φάση της κατασκευής δεν ισχύει το συμβόλαιο λειτουργίας. Ισχύει η ασφάλιση κατά παντός κινδύνου εργολάβου, που καλύπτει τη ζημιά στο υπό κατασκευή έργο, τα υλικά στο εργοτάξιο και την ευθύνη προς τρίτους στη διάρκεια των εργασιών. Μια ζημιά δύο ημέρες πριν τη σύνδεση ανήκει σε αυτό, όχι στο δικό σας.
Ο συντηρητής. Η εταιρεία που κάνει τη συντήρηση έχει, ή πρέπει να έχει, δική της επαγγελματική ευθύνη. Αν κάψει inverter από λάθος χειρισμό, η δική σας ασφάλεια μπορεί να σας πληρώσει και μετά να στραφεί εναντίον του. Ζητήστε αντίγραφο του δικού του ασφαλιστηρίου πριν υπογράψετε τη σύμβαση συντήρησης. Είναι δύο λεπτά και σας γλιτώνει μήνες.
Υπάρχει και η στιγμή της παράδοσης. Ανάμεσα στο τέλος της κατασκευής και στην έναρξη του δικού σας συμβολαίου συχνά μεσολαβεί ένα κενό λίγων ημερών ή εβδομάδων. Βάλτε την έναρξη του δικού σας συμβολαίου την ημέρα του πρωτοκόλλου παράδοσης, όχι την ημέρα που θυμηθήκατε να τηλεφωνήσετε στον ασφαλιστή.
Η τράπεζα, η εκχώρηση και τι σημαίνει για εσάς
Αν το πάρκο χτίστηκε με δάνειο, στο συμβόλαιο θα μπει ο όρος της εκχώρησης ασφαλίσματος υπέρ της τράπεζας. Σημαίνει ότι σε μεγάλη ζημιά η αποζημίωση πηγαίνει πρώτα στην τράπεζα, μέχρι το ύψος του υπολοίπου του δανείου.
Δύο πράγματα να ξέρετε. Πρώτο, η εκχώρηση δεν σας αφαιρεί το δικαίωμα να διαλέξετε εταιρεία. Η τράπεζα ορίζει τι καλύψεις θέλει και ποια ελάχιστα ποσά. Δεν ορίζει από ποιον θα τις αγοράσετε. Αν σας δώσουν έτοιμο συμβόλαιο, ζητήστε τους όρους εγγράφως και πάρτε δεύτερη προσφορά με τους ίδιους όρους.
Δεύτερο, η τράπεζα ενδιαφέρεται για την περιουσία και όχι για τα έσοδά σας. Η κάλυψη απώλειας εσόδων μπορεί να μην είναι όρος του δανείου, αν και είναι αυτή που θα πληρώσει τη δόση όσο το πάρκο δεν παράγει. Μην την κόψετε επειδή δεν τη ζητά κανείς.
Τέλος, μην ξεχάσετε να ζητήσετε άρση της εκχώρησης όταν εξοφλήσετε το δάνειο. Μένει και μετά, και σε μια ζημιά πέντε χρόνια αργότερα μπαίνει στη μέση μια τράπεζα που δεν έχει πια σχέση με το έργο σας.
Η διαδικασία μετά τη ζημιά
Ο νόμος 2496/1997, στο άρθρο 7, σας δίνει οκτώ ημέρες για να αναγγείλετε τη ζημιά και σας υποχρεώνει να πάρετε τα κατάλληλα μέτρα για να μη μεγαλώσει2. Σε ένα πάρκο, αυτό μεταφράζεται σε πέντε συγκεκριμένες κινήσεις.
Πρώτη, ασφαλίστε την εγκατάσταση. Κατεβάστε το σύστημα αν υπάρχει κίνδυνος, απομονώστε το κατεστραμμένο τμήμα, καλύψτε ό,τι είναι εκτεθειμένο. Μια δεύτερη ζημιά από παράλειψη δεν πληρώνεται.
Δεύτερη, φωτογραφίστε τα πάντα πριν αγγίξετε οτιδήποτε. Γενικές λήψεις, λεπτομέρειες, σειριακοί αριθμοί σπασμένων πάνελ. Τραβήξτε και το μετεωρολογικό δελτίο της ημέρας, αν η αιτία ήταν καιρός.
Τρίτη, κρατήστε τα δεδομένα παραγωγής. Το σύστημα παρακολούθησης δείχνει την ώρα που έπεσε η παραγωγή και πόσο. Αυτό είναι το πιο δυνατό αποδεικτικό που έχετε, και για τη ζημιά και για τα χαμένα έσοδα.
Τέταρτη, αναγγείλετε και ζητήστε πραγματογνώμονα. Μην ξεκινήσετε αποκατάσταση πριν έρθει, εκτός από τα επείγοντα μέτρα. Αν πετάξετε τα σπασμένα πάνελ πριν τα δει, δύσκολα θα τα πληρωθείτε.
Πέμπτη, κρατήστε κάθε παραστατικό: γερανό, εργατικά, ανταλλακτικά, έξοδα απόρριψης, ακόμη και τα ναύλα μιας επείγουσας παραγγελίας. Τα έξοδα για να μη μεγαλώσει η ζημιά, όταν τα δικαιολογούν οι περιστάσεις, ο νόμος τα βάζει στον ασφαλιστή, ακόμη και πάνω από το ασφαλιστικό ποσό. Σε ασφάλιση για επαγγελματικούς λόγους, όπως ένα πάρκο, το συμβόλαιο μπορεί να ορίζει αλλιώς2.
Αν διαφωνήσετε με την εκτίμηση της ζημιάς, δείτε αν το συμβόλαιο προβλέπει διαδικασία με δεύτερο και, αν χρειαστεί, τρίτο πραγματογνώμονα. Συνήθως είναι πιο γρήγορη και ασύγκριτα πιο φθηνή από το δικαστήριο.
Τα λάθη που κοστίζουν
Ασφαλίζετε με την αξία που γράφει το παραστατικό αγοράς του 2012. Η αποζημίωση γίνεται σε κόστος αντικατάστασης σήμερα. Αν η δηλωμένη αξία είναι πολύ κάτω, μπαίνει ο αναλογικός κανόνας και παίρνετε κλάσμα κάθε ζημιάς, όχι μόνο των μεγάλων. Ζητήστε από τον κατασκευαστή επικαιροποιημένη εκτίμηση κάθε δύο ή τρία χρόνια.
Δηλώνετε ονομαστική παραγωγή στην απώλεια εσόδων. Θα πληρώνετε ασφάλιστρο για έσοδα που δεν υπάρχουν και θα αποζημιωθείτε στην πραγματική. Πάρτε τα δεδομένα δώδεκα μηνών και δώστε τα όπως είναι.
Παραλείπετε την καθίζηση επειδή «δεν θα γίνει σεισμός». Δεν είναι σεισμός. Είναι νερό και χώμα, και συμβαίνει σε πλαγιές και σε επιχωματώσεις πολύ πιο συχνά από όσο νομίζετε.
Δεν τηρείτε τον όρο της περίφραξης. Αν ο όρος υπάρχει, μια πεσμένη πόρτα ή μια χαλασμένη κάμερα επί τρεις μήνες μπορεί να ακυρώσει την κάλυψη κλοπής. Φωτογραφίζετε, συντηρείτε, κρατάτε αποδείξεις.
Αφήνετε την τράπεζα να διαλέξει το συμβόλαιο. Η τράπεζα θέλει να καλύψεται η ίδια. Εσάς σας ενδιαφέρει και η απώλεια εσόδων, που την τράπεζα δεν την απασχολεί άμεσα. Έχετε δικαίωμα να φέρετε δικό σας συμβόλαιο, αρκεί να ικανοποιεί τους όρους του δανείου.
Δεν κρατάτε φάκελο του έργου. Άδεια, σύμβαση σύνδεσης, πρωτόκολλο παράδοσης, σειριακοί αριθμοί, εκθέσεις συντήρησης. Την ημέρα της ζημιάς αυτός ο φάκελος είναι η διαφορά ανάμεσα σε τρεις εβδομάδες και τρεις μήνες.
Πριν υπογράψετε
Το φωτοβολταϊκό πάρκο είναι από τα λίγα περιουσιακά στοιχεία όπου η ασφάλιση δεν συζητιέται: δανειστήκατε για να το φτιάξετε και ζείτε από τα έσοδά του. Η κουβέντα είναι μόνο πόσο πλατιά. Κρατήστε τρία νούμερα στο μυαλό σας: την αξία αντικατάστασης, το ημερήσιο έσοδο, και το ποσοστό απαλλαγής για φυσικά φαινόμενα. Αυτά τα τρία κρίνουν πόσο θα πάρετε.
Δείτε τις καλύψεις στη σύγκριση ασφάλειας φωτοβολταϊκών. Μετά ζητήστε από κάθε εταιρεία τιμή για τις ίδιες καλύψεις, την ίδια αξία και την ίδια απαλλαγή, ώστε οι προσφορές να συγκρίνονται.
Συχνές ερωτήσεις
Πόσο κοστίζει η ασφάλεια ενός φωτοβολταϊκού πάρκου;
Δημόσια τιμή για πάρκο δεν βρήκαμε, οπότε η τιμή έρχεται μόνο με προσφορά για το δικό σας έργο. Η ΕΑΕΕ μετρά όμως τα συμβόλαια: το 2024 ήταν 11.321 συμβόλαια ανανεώσιμων πηγών ενέργειας, με κεφάλαια 1.528 εκατ. ευρώ, δηλαδή περίπου 135.000 ευρώ το καθένα. Ο σεισμός και η καθίζηση χρεώνονται χωριστά.
Είναι υποχρεωτική η ασφάλιση του πάρκου;
Από τον νόμο, όχι. Αν όμως το έργο χτίστηκε με δάνειο, η τράπεζα μπορεί να τη βάλει όρο του δανείου, με εκχώρηση της αποζημίωσης σε αυτήν. Το ίδιο μπορεί να ζητά και η σύμβαση μίσθωσης της γης ή η σύμβαση συντήρησης.
Καλύπτεται η κλοπή των πάνελ και των καλωδίων;
Ναι, αν το συμβόλαιο την περιλαμβάνει. Οι όροι μπορεί να ζητούν περίφραξη, συναγερμό ή κάμερες. Διαβάστε τους πριν υπογράψετε. Στην έρευνα της ΕΑΕΕ για το 2024, η κλοπή ήταν η αιτία σε μία μόνο από τις 157 ζημιές των ανανεώσιμων πηγών ενέργειας. Οι περισσότερες ήταν βραχυκύκλωμα.
Πληρώνει η ασφάλεια τα έσοδα που χάνω όσο το πάρκο είναι εκτός;
Μόνο αν έχετε ζητήσει την κάλυψη απώλειας εσόδων και μόνο αν η διακοπή προήλθε από καλυπτόμενη ζημιά. Έχει περίοδο αναμονής και ανώτατη περίοδο αποζημίωσης, που τις γράφει το συμβόλαιο. Υπολογίστε το πάνω στην πραγματική παραγωγή, όχι στην ονομαστική.
Καλύπτεται η μηχανική βλάβη ενός inverter;
Εξαρτάται. Αν είναι εντός εγγύησης κατασκευαστή, η ασφάλεια σας στέλνει στην εγγύηση. Αν η εγγύηση έχει λήξει, μερικά συμβόλαια κατά παντός κινδύνου καλύπτουν την αιφνίδια βλάβη, με απαλλαγή. Η φυσιολογική φθορά και η πτώση απόδοσης των πάνελ με τα χρόνια δεν καλύπτονται ποτέ.
Χρειάζομαι αστική ευθύνη για ένα πάρκο σε χωράφι;
Ναι. Η βάση που ξηλώνεται με αέρα και φεύγει στο διπλανό κτήμα, η φωτιά που ξεκινά από πίνακα και καίει καλλιέργεια, ο εργαζόμενος συντήρησης που τραυματίζεται. Τα όρια τα διαλέγετε εσείς. Ελέγξτε ότι φτάνουν για ό,τι υπάρχει γύρω από το πάρκο.
Καλύπτεται το χαλάζι;
Ναι, το χαλάζι είναι από τους βασικούς κινδύνους ενός συμβολαίου κατά παντός κινδύνου. Τα σύγχρονα πάνελ αντέχουν χαλάζι συγκεκριμένης διαμέτρου κατά το πρότυπο, αλλά μια σοβαρή χαλαζόπτωση στη Θεσσαλία ή στη Μακεδονία σπάει γυαλιά κατά δεκάδες. Κρατήστε φωτογραφίες και μετεωρολογικό δελτίο.
Αλλάζει η τιμή αν το σύστημα είναι σε στέγη αντί για έδαφος;
Μπορεί. Η εταιρεία ρωτά πού και πώς στέκεται το σύστημα, γιατί αλλάζει ο κίνδυνος, για παράδειγμα της κλοπής και της πλημμύρας. Δημόσια στοιχεία για τη διαφορά στην τιμή δεν βρήκαμε. Το σύστημα στέγης έχει άλλο πρόβλημα: μπορεί να χρειάζεται και κάλυψη για τη ζημιά που θα κάνει στο ίδιο το κτίριο.
Νόμοι που αναφέρει το άρθρο: ν. 2496/1997 άρ. 7
Πηγές
- ↑ΕΑΕΕ, Ασφαλίσεις Περιουσίας: έρευνα έτους 2024, πίνακες 6, 12, 14, 16, 17, 18 και 19, 2025
- ↑ν. 2496/1997, Ασφαλιστική σύμβαση, άρθρο 7, 1997
- ↑ν. 5177/2025 (ΦΕΚ Α΄ 21/14.02.2025), Κώδικας Έμμεσων Φόρων, άρθρο 43: ο φόρος ασφαλίστρων, 2025
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.