Με μια ματιά
Τι καλύπτει η ασφάλιση σκάφους τον χειμώνα στη μαρίνα;
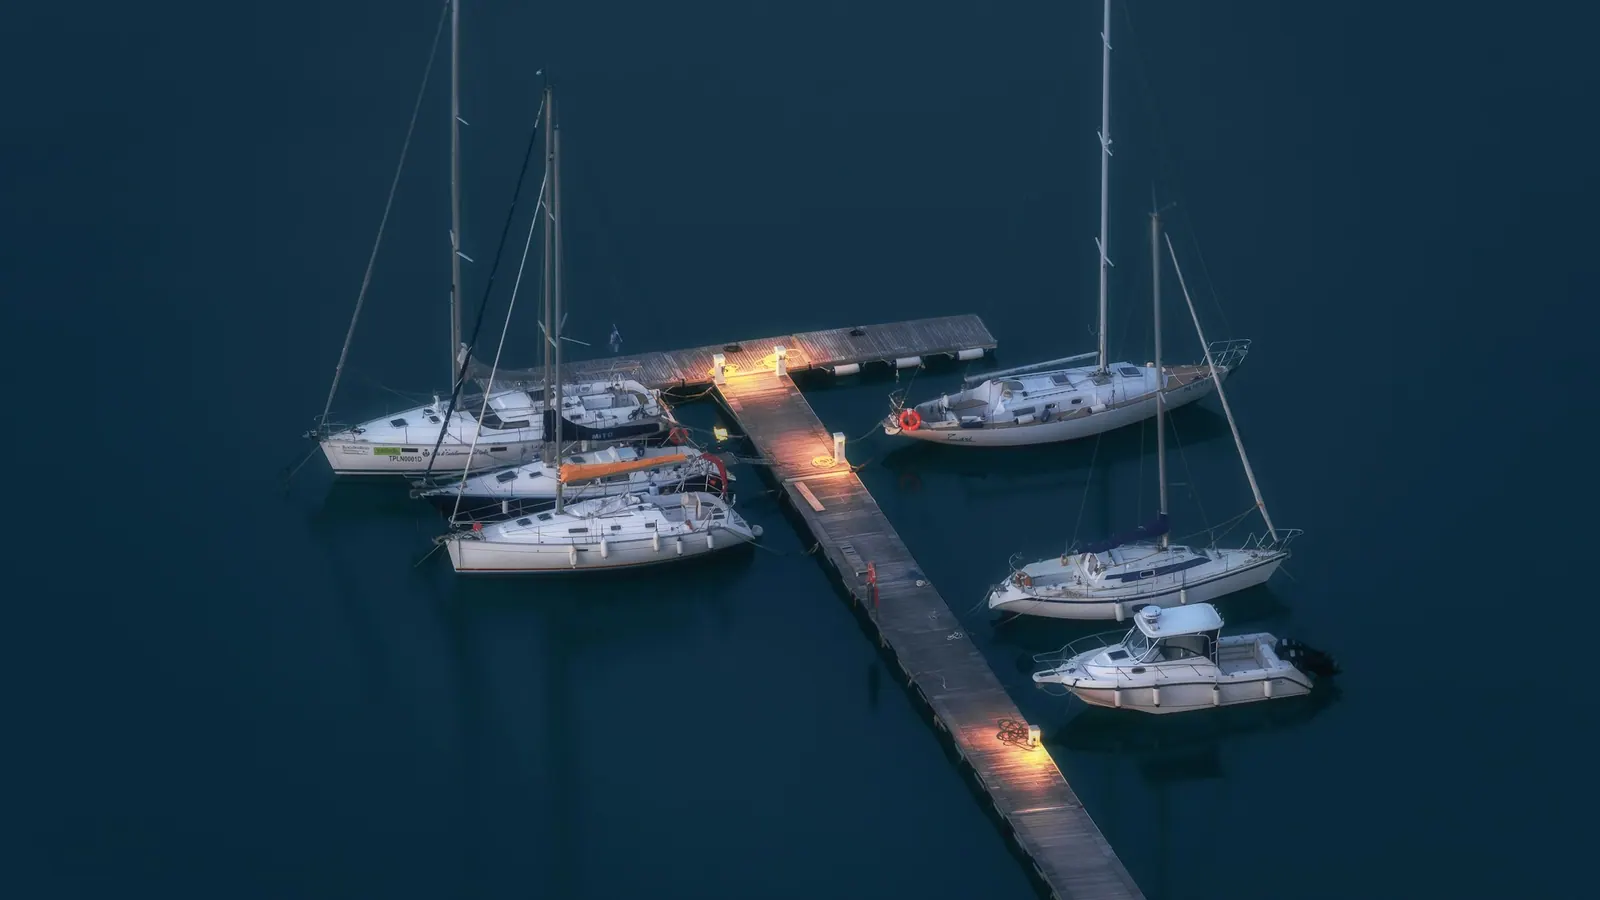
Η ασφάλιση σκάφους, με ετήσιο συμβόλαιο και κάλυψη ιδίων ζημιών, καλύπτει το σκάφος και τον χειμώνα, στη μαρίνα ή στη στεριά, για φωτιά, θύελλα, βύθιση, κλοπή και βανδαλισμό. Ένα εποχικό συμβόλαιο που λήγει τον Οκτώβριο το αφήνει ακάλυπτο. Η ρήτρα χειμερινής φύλαξης ρίχνει συνήθως το ασφάλιστρο, αν δεν κινήσετε το σκάφος.
- Η κάλυψη ιδίων ζημιών σκάφους ακολουθεί τη δηλωμένη αξία. Η Interlife γράφει ενδεικτικά 6,38 € τον μήνα για καινούργιο σκάφος αξίας 10.000 €1. Η αστική ευθύνη ανεβαίνει με την ιπποδύναμη: η Personal Insurance γράφει από 28 € για έως 15 ίππους ως 130 € για πάνω από 4002.
- Η ρήτρα χειμερινής φύλαξης μειώνει συνήθως το ασφάλιστρο και σας δεσμεύει να μην κινήσετε το σκάφος στη διάρκεια της περιόδου.
- Ένα εποχικό συμβόλαιο που λήγει τον Οκτώβριο αφήνει το σκάφος ακάλυπτο όλο τον χειμώνα, ακόμα και στη στεριά.
- Η μαρίνα ευθύνεται μόνο για δική της αμέλεια και μέσα στα όρια της σύμβασης ελλιμενισμού. Διαβάστε τη σύμβαση.
- Το 2025 η ΕΑΕΕ μέτρησε 505 ζημιές στα πολυασφαλιστήρια σκαφών. Από αυτές, 26 ήταν από άσχημες καιρικές συνθήκες, 8 από κλοπή και 5 από φωτιά ή έκρηξη3.
- Πολλές εταιρείες δεν καλύπτουν ίδιες ζημιές σε παλιό ή πολύ ισχυρό σκάφος χωρίς πραγματογνωμοσύνη. Τα όρια τα γράφει κάθε εταιρεία.
- Η φθορά, η σκουριά, η σήψη και η κακή συντήρηση δεν καλύπτονται ποτέ.
Η ουσία
Πολλά σκάφη δεν παθαίνουν ζημιά εν πλω. Την παθαίνουν δεμένα, τον Νοέμβριο, με δυνατό νοτιά και χωρίς κανέναν πάνω τους. Η ασφάλιση το ξέρει αυτό καλύτερα από τους ιδιοκτήτες, γι’ αυτό και γράφει ολόκληρες παραγράφους για το τι πρέπει να κάνετε όσο το σκάφος κοιμάται. Αυτή η σελίδα είναι για εσάς που πληρώνετε ελλιμενισμό σε μαρίνα, ή που βγάζετε το σκάφος στη στεριά κάθε φθινόπωρο και το ξεχνάτε μέχρι τον Απρίλιο. Θα δείτε τι καλύπτει το συμβόλαιο όσο είναι ακίνητο, ποια έκπτωση δίνει η ρήτρα παροπλισμού και τι σας δεσμεύει, ποιος ευθύνεται όταν η ζημιά έρθει από τη μαρίνα ή από το διπλανό σκάφος, και ποιες τρεις παραλείψεις οδηγούν στις περισσότερες απορρίψεις.
Γιατί ο κίνδυνος αλλάζει όταν το σκάφος σταματά
Όταν πλέετε, οι κίνδυνοι είναι η πρόσκρουση, η προσάραξη, η ζημιά μηχανής και η ανθρώπινη αστοχία. Όλοι τους έχουν κοινό ότι κάποιος είναι εκεί και βλέπει.
Όταν το σκάφος είναι δεμένο, οι κίνδυνοι αλλάζουν είδος. Γίνονται αργοί και αόρατοι. Ένας σφιγκτήρας που σκουριάζει και αφήνει νερό να μπει από ένα περαστό, μια αντλία σεντίνας με άδεια μπαταρία, μια πρόσδεση που τρίβεται στη δέστρα επί τρεις μήνες, ένα φορτιστής που αφήνεται στο ρεύμα και υπερθερμαίνεται. Καμία από αυτές τις καταστάσεις δεν είναι στιγμιαία. Όλες τους αναπτύσσονται σε εβδομάδες.
Αυτό είναι ακριβώς το σημείο τριβής με την ασφάλιση. Η ασφάλιση καλύπτει το ξαφνικό και απρόβλεπτο. Ό,τι αναπτύσσεται αργά μπορεί να χαρακτηριστεί φθορά ή έλλειψη συντήρησης, και τα δύο εξαιρούνται. Ο διακανονιστής θα ρωτήσει πότε είδατε τελευταία φορά το σκάφος και τι ελέγξατε.
Γι’ αυτό η καλύτερη ασφαλιστική κίνηση του χειμώνα δεν είναι ασφαλιστική. Είναι να περνάτε από το σκάφος τακτικά, να το φωτογραφίζετε και να κρατάτε ημερομηνίες.
Τι καλύπτει το συμβόλαιο ενώ το σκάφος είναι ακίνητο
Ένα ετήσιο συμβόλαιο με κάλυψη σκάφους καλύπτει, όσο βρίσκεστε σε λιμάνι, μαρίνα ή ναυπηγείο, τα εξής: φωτιά και έκρηξη, κεραυνό, θύελλα και θαλασσοταραχή, βύθιση, κλοπή ολόκληρου του σκάφους, κλοπή εξοπλισμού με ίχνη παραβίασης, βανδαλισμό, πρόσκρουση από άλλο σκάφος, και ζημιά κατά την ανέλκυση ή καθέλκυση όπου προβλέπεται.
Καλύπτει επίσης την αστική σας ευθύνη ενώ το σκάφος είναι δεμένο. Αυτό εκπλήσσει, αλλά είναι πραγματικό: αν το δικό σας σκάφος ξεδεθεί και χτυπήσει τρία άλλα, ευθύνεστε εσείς.
Δεν καλύπτει τη φθορά, τη σκουριά, τη σήψη ξύλου, την ηλεκτρόλυση, τη ζημιά από παγετό σε κύκλωμα που δεν αδειάσατε, την κατάπτωση από έντομα ή τρωκτικά, και τη σταδιακή είσοδο νερού.
Υπάρχει και μια κατηγορία ανάμεσα: η ζημιά που ξεκινά από φθορά αλλά καταλήγει σε ξαφνικό συμβάν. Ένας σωλήνας που σκληραίνει και τελικά σκάει, με αποτέλεσμα να μπει νερό και να βυθιστεί το σκάφος. Εδώ οι εταιρείες συνήθως δεν πληρώνουν τον σωλήνα αλλά πληρώνουν τη ζημιά που προκάλεσε η βύθιση. Η διατύπωση διαφέρει ανά συμβόλαιο και αξίζει να τη διαβάσετε πριν τη χρειαστείτε.
Η ρήτρα παροπλισμού: τι κερδίζετε και τι δεσμεύεστε
Η ρήτρα χειμερινής φύλαξης, ή παροπλισμού, λέει ότι για μια συγκεκριμένη περίοδο το σκάφος θα βρίσκεται εκτός λειτουργίας, σε συγκεκριμένο σημείο, στη στεριά ή στο νερό.
Τι κερδίζετε: μείωση ασφαλίστρου στο κομμάτι των ιδίων ζημιών, γιατί μηδενίζονται οι κίνδυνοι πλεύσης. Πόση, το γράφει η προσφορά.
Τι δεσμεύεστε: ότι δεν θα το κινήσετε. Αν βγάλετε το σκάφος μια ηλιόλουστη Κυριακή του Ιανουαρίου για δύο ώρες και χτυπήσετε, είστε εκτός κάλυψης. Δεν είναι θεωρητικό.
Δεσμεύεστε επίσης, συνήθως, σε τρία πρακτικά: ότι το σκάφος θα είναι σε αναγνωρισμένο χώρο φύλαξης, ότι θα έχει τη σωστή στήριξη αν είναι στη στεριά, και ότι θα έχει λειτουργικά τα συστήματα ασφαλείας που δηλώσατε.
Ένα σημείο που ρωτιέται πολύ: η ρήτρα δεν σημαίνει ότι δεν καλύπτεστε τον χειμώνα. Σημαίνει ότι καλύπτεστε για τους κινδύνους της ακινησίας και όχι για τους κινδύνους της πλεύσης. Άλλο πράγμα από ένα εποχικό συμβόλαιο που απλώς λήγει.
Στεριά ή νερό
Στη στεριά μηδενίζεται ο κίνδυνος βύθισης, που είναι ο ακριβότερος. Εμφανίζονται όμως δύο άλλοι.
Ο πρώτος είναι η ανατροπή. Ένα σκάφος πάνω σε τρίποδα ή σε νάρθηκες, με δυνατό άνεμο, μπορεί να πέσει. Όταν πέσει, συνήθως παίρνει μαζί του και τα διπλανά. Οι μεγάλες ζημιές σε ναυπηγεία της χώρας τα τελευταία χρόνια ήρθαν με αυτόν τον τρόπο.
Ο δεύτερος είναι η φωτιά. Στο ναυπηγείο γίνονται εργασίες με φλόγα, με τροχό και με διαλυτικά, σε πυκνή διάταξη σκαφών. Μια φωτιά εξαπλώνεται γρήγορα.
Στο νερό, ο κίνδυνος βύθισης παραμένει και εξαρτάται από τρία πράγματα: τα περαστά και τους σφιγκτήρες, την αντλία σεντίνας με φορτισμένη μπαταρία, και το κάλυμμα που εμποδίζει τη βροχή να γεμίσει το πιλοτήριο.
Η απάντηση στο τι είναι καλύτερο δεν είναι ενιαία. Για ένα μεγάλο ιστιοφόρο σε προστατευμένη μαρίνα, το νερό είναι λογικό. Για ένα ταχύπλοο με ανοιχτό πιλοτήριο σε εκτεθειμένο λιμάνι, η στεριά είναι σαφώς καλύτερη. Ρωτήστε και την ασφαλιστική σας, γιατί κάποιες δίνουν διαφορετικό ασφάλιστρο ανά επιλογή.
Ποιος ευθύνεται στη μαρίνα και στο ναυπηγείο
Εδώ γίνεται η μεγαλύτερη παρανόηση. Πολλοί ιδιοκτήτες πιστεύουν ότι, αφού πληρώνουν ελλιμενισμό, η μαρίνα φυλάει το σκάφος και άρα ευθύνεται.
Οι συμβάσεις ελλιμενισμού λένε σχεδόν πάντα το αντίθετο. Ορίζουν ότι η παραχώρηση θέσης δεν συνιστά φύλαξη ή παρακαταθήκη, ότι ο ιδιοκτήτης οφείλει να διατηρεί το σκάφος σε καλή κατάσταση και σωστά προσδεδεμένο, και ότι η μαρίνα ευθύνεται μόνο για ζημιές που οφείλονται σε δική της υπαιτιότητα. Πολλές ζητούν και απόδειξη ασφάλισης ως προϋπόθεση εισόδου.
Πότε λοιπόν ευθύνεται πραγματικά η μαρίνα ή το ναυπηγείο; Όταν η ζημιά προήλθε από δική τους ενέργεια ή παράλειψη. Ένας χειριστής γερανού που αφήνει το σκάφος να πέσει. Μια εργασία συντήρησης που προκάλεσε φωτιά. Μια δέστρα που ξηλώθηκε επειδή ήταν σάπια. Σε αυτές τις περιπτώσεις έχουν δική τους ασφάλιση αστικής ευθύνης και στρέφεστε εναντίον της.
Η πρακτική συμβουλή: μην περιμένετε. Δηλώστε τη ζημιά στη δική σας ασφάλιση, πάρτε τα χρήματά σας, και αφήστε την εταιρεία να στραφεί κατά του υπαιτίου. Έχει δικηγόρους, χρόνο και υπομονή που εσείς δεν έχετε.
Θεομηνία, πλημμύρα και οι λέξεις που μετράνε
Ο ελληνικός χειμώνας φέρνει τρία πράγματα στα σκάφη: θύελλα, πλημμύρα και χαλάζι.
Η θύελλα καλύπτεται ως ονομαζόμενος κίνδυνος. Προσοχή όμως στη διατύπωση: κάποια συμβόλαια ορίζουν ελάχιστη ένταση ανέμου για να ενεργοποιηθεί η κάλυψη. Αν ο όρος λέει άνεμο πάνω από συγκεκριμένο αριθμό μποφόρ, θα χρειαστείτε δελτίο της μετεωρολογικής υπηρεσίας για την ημέρα και την περιοχή.
Η πλημμύρα σε χώρο φύλαξης κοντά σε ρέμα ή σε χαμηλή στάθμη είναι πραγματικός κίνδυνος και δεν καλύπτεται πάντα. Ρωτήστε ρητά αν η κάλυψη φυσικών φαινομένων περιλαμβάνει πλημμύρα ξηράς όταν το σκάφος είναι έξω από το νερό.
Το χαλάζι κάνει ζημιά κυρίως σε τέντες, σε πλεξιγκλάς και σε βαφή. Οι ζημιές είναι μέτριου κόστους αλλά πολυάριθμες, και συχνά μπαίνουν κάτω από την απαλλαγή, οπότε δεν αποζημιώνονται.
Και ο σεισμός. Σε ναυπηγείο, ένας σεισμός μπορεί να ρίξει σκάφη από τα στηρίγματα. Δείτε αν ο σεισμός είναι ονομαζόμενος κίνδυνος στο συμβόλαιό σας. Σε πολλά ελληνικά συμβόλαια σκαφών δεν είναι.
Κλοπή, βανδαλισμός και εξοπλισμός
Η κλοπή ολόκληρου του σκάφους είναι σπάνια και καλύπτεται. Η κλοπή εξοπλισμού είναι συχνή και καλύπτεται μερικώς.
Ο κανόνας που εφαρμόζουν οι εταιρείες είναι δύο σκελών. Πρώτο, χρειάζονται ίχνη παραβίασης. Ένα ανοιχτό σκάφος από το οποίο πήραν τα ηλεκτρονικά χωρίς να σπάσουν τίποτα, δύσκολα αποζημιώνεται. Δεύτερο, ο εξοπλισμός πρέπει να ήταν μόνιμα εγκατεστημένος. Ο πλοηγός που κουμπώνει και ξεκουμπώνει, τα φορητά ηλεκτρονικά, οι μάσκες και οι ράβδοι ψαρέματος θεωρούνται φορητά και εξαιρούνται ή έχουν χαμηλό όριο.
Η εξωλέμβια του βοηθητικού φουσκωτού είναι ξεχωριστή ιστορία και το πιο κλεμμένο αντικείμενο στα ελληνικά λιμάνια. Ελέγξτε αν καλύπτεται ονομαστικά, με σειριακό αριθμό, και αν απαιτείται ειδική κλειδαριά ασφαλείας.
Ο βανδαλισμός καλύπτεται όπου αναφέρεται ρητά. Χρειάζεστε πάντα αστυνομική δήλωση, όσο πιο γρήγορα γίνεται και μέσα στην προθεσμία των όρων, και φωτογραφίες πριν καθαρίσετε ή επισκευάσετε οτιδήποτε.
Ο έλεγχος πριν τον χειμώνα
Δεν είναι ασφαλιστικό κείμενο αυτό, αλλά είναι ο λόγος που θα πληρωθείτε ή όχι.
Πριν αφήσετε το σκάφος για τον χειμώνα, κάντε επτά πράγματα και κρατήστε φωτογραφίες με ημερομηνία. Ελέγξτε κάθε περαστό και κάθε σφιγκτήρα. Δοκιμάστε την αυτόματη αντλία σεντίνας και μετρήστε την μπαταρία. Αδειάστε τα κυκλώματα νερού αν υπάρχει κίνδυνος παγετού. Διπλασιάστε και προστατεύστε τα σχοινιά πρόσδεσης με μανσόν στα σημεία τριβής. Στερεώστε ή αφαιρέστε τέντες και πανιά, γιατί ό,τι πιάνει αέρα γίνεται μοχλός. Αποσυνδέστε τον φορτιστή αν δεν είναι κατάλληλος για συνεχή λειτουργία. Και κατεβάστε από το σκάφος ό,τι φορητό και ακριβό, γιατί δεν καλύπτεται ούτως ή άλλως.
Αυτός ο κατάλογος, φωτογραφημένος και χρονολογημένος, είναι η απάντησή σας όταν ο πραγματογνώμονας ρωτήσει τι κάνατε. Ο ν. 2496/1997 στο άρθρο 7 παρ. 3 σας υποχρεώνει να λαμβάνετε όλα τα κατάλληλα μέτρα για την αποφυγή ή τη μείωση της ζημιάς4. Οι φωτογραφίες αποδεικνύουν ότι τα λάβατε.
Ανέλκυση, καθέλκυση και μεταφορά με τρέιλερ
Οι δύο πιο επικίνδυνες ώρες της χρονιάς για ένα σκάφος είναι η ώρα που βγαίνει και η ώρα που μπαίνει στο νερό. Το σκάφος κρέμεται από ιμάντες, με όλο το βάρος του σε δύο σημεία, και κάθε λάθος φαίνεται αμέσως.
Πολλά ελληνικά συμβόλαια καλύπτουν τη ζημιά κατά την ανέλκυση και την καθέλκυση, αλλά με προϋπόθεση: η εργασία να γίνει από επαγγελματία, με κατάλληλο και πιστοποιημένο μηχάνημα. Αν το σκάφος το σηκώσει ένας γνωστός με φορτηγό γερανό ή με αυτοσχέδιους ιμάντες, η κάλυψη πέφτει. Ρωτήστε τον όρο πριν κλείσετε ραντεβού με το πιο φθηνό συνεργείο του λιμανιού.
Για τη μεταφορά με τρέιλερ ισχύουν τρία διαφορετικά πράγματα ταυτόχρονα. Η ζημιά στο σκάφος κατά τη μεταφορά καλύπτεται από το ασφαλιστήριο του σκάφους, όπου προβλέπεται, συνήθως με δικό της όριο. Η ζημιά που θα κάνετε σε τρίτους στον δρόμο καλύπτεται από την ασφάλιση του ρυμουλκού αυτοκινήτου, γιατί το σύνολο θεωρείται ένα όχημα. Και το ίδιο το τρέιλερ, ως αντικείμενο, συνήθως δεν καλύπτεται από κανένα από τα δύο, εκτός αν το δηλώσετε.
Πρακτικά: πριν φορτώσετε, φωτογραφίστε το σκάφος από τέσσερις πλευρές, ελέγξτε τους ιμάντες πρόσδεσης, και βεβαιωθείτε ότι το μικτό βάρος χωράει στην κατηγορία του διπλώματός σας και στο επιτρεπόμενο ρυμουλκούμενο βάρος του αυτοκινήτου.
Τι λέει ο νόμος
Ο ν. 4256/2014 επιτρέπει την κυκλοφορία των πλοίων αναψυχής, των τουριστικών ημερόπλοιων και των μικρών σκαφών που θεωρούνται ταχύπλοα μόνο αν είναι ασφαλισμένα, και ορίζει τα ελάχιστα ποσά της αστικής ευθύνης5. Η υποχρέωση ασφάλισης δεν σταματά επειδή το σκάφος είναι δεμένο. Αν το σκάφος σας είναι επαγγελματικό και καταχωρισμένο, η κάλυψη πρέπει να είναι σε ισχύ.
Ο ν. 2496/1997 δίνει τους κανόνες της σύμβασης. Το άρθρο 7 ορίζει την οκταήμερη προθεσμία αναγγελίας από τότε που μάθατε τη ζημιά4. Για ένα σκάφος που το βλέπετε τακτικά, η φράση «από τότε που μάθατε» σας προστατεύει, αρκεί να μπορείτε να πείτε πότε το είδατε τελευταία φορά.
Το ίδιο άρθρο, στην παράγραφο 3, σας υποχρεώνει να περιορίσετε τη ζημιά, και τα εύλογα έξοδα γι’ αυτό βαρύνουν την εταιρεία. Αν βρείτε το σκάφος να μπάζει νερά και δεν κάνετε τίποτα, η επιδείνωση βαρύνει εσάς.
Η παράγραφος 5 του ίδιου άρθρου λέει ότι στην ασφάλιση ζημιών η εταιρεία δεν πληρώνει αν η ζημιά οφείλεται σε δόλο ή σε βαριά αμέλεια4. Η εγκατάλειψη σκάφους στο νερό χωρίς αντλία και χωρίς επίβλεψη για μήνες είναι ακριβώς η περίπτωση που η εταιρεία θα ονομάσει βαριά αμέλεια.
Τι δείχνουν τα δημόσια στοιχεία
Η ΕΑΕΕ δημοσιεύει κάθε χρόνο έρευνα για τα σκάφη αναψυχής. Για τα πολυασφαλιστήρια του 2025, με κάλυψη και του ίδιου του σκάφους, δίνει τα εξής3:
| 2025 | Προσωπική αναψυχή | Όλα τα πολυασφαλιστήρια |
|---|---|---|
| Συμβόλαια | 9.344 | 12.777 |
| Σκάφη με ζημιά | 1,8% | 3,9% |
| Μέση ζημιά | 6.005 € | 9.482 € |
| Αποζημιώσεις ανά συμβόλαιο | 106 € | 374 € |
Στις 505 ζημιές του 2025, οι άσχημες καιρικές συνθήκες ήταν 26, η κλοπή 8, η φωτιά ή έκρηξη 5 και οι ζημιές κατά την ανέλκυση ή καθέλκυση καμία. Οι περισσότερες, 292, καταγράφηκαν ως άλλες αιτίες3. Η έρευνα δεν χωρίζει τις ζημιές σε εν πλω και δεμένο σκάφος.
Τιμές δημοσιεύουν λίγες εταιρείες. Η Personal Insurance γράφει για την αστική ευθύνη ιδιωτικού σκάφους από 28 € τον χρόνο για έως 15 ίππους ως 130 € για πάνω από 4002. Η Interlife γράφει ενδεικτικά 6,38 € τον μήνα για καινούργιο σκάφος αξίας 10.000 € στο MARE Extra1.
Η έκπτωση της ρήτρας χειμερινής φύλαξης δεν δημοσιεύεται ενιαία. Ζητήστε γραπτή προσφορά με και χωρίς τη ρήτρα, ώστε να δείτε τη δική σας διαφορά.
Ένα παράδειγμα
Η Μαρίνα, 51 ετών, οδοντίατρος στη Θεσσαλονίκη, έχει ένα σκάφος εννέα μέτρων του 2014, αξίας 72.000 €, με δύο εξωλέμβιες συνολικά 300 ίππων. Το κρατά στη Νέα Μηχανιώνα και τον χειμώνα το βγάζει σε ναυπηγείο.
Το συμβόλαιό της είναι ετήσιο με ρήτρα χειμερινής φύλαξης από 15 Νοεμβρίου έως 31 Μαρτίου, με απαλλαγή 800 €. Τα ποσά του παραδείγματος είναι υπόθεση.
Τον Ιανουάριο περνά κακοκαιρία με ριπές πάνω από εννέα μποφόρ. Ένα διπλανό σκάφος ανατρέπεται και πέφτει πάνω στο δικό της, σπάζοντας το δεξί κάθισμα, την τέντα και ένα τμήμα του καταστρώματος.
Η αρίθμηση. Ο πραγματογνώμονας εκτιμά τη ζημιά σε 9.400 €. Η ασφάλεια πληρώνει 9.400 μείον την απαλλαγή των 800, δηλαδή 8.600 €. Ταυτόχρονα η εταιρεία στρέφεται κατά του ιδιοκτήτη του άλλου σκάφους και κατά του ναυπηγείου, για να διεκδικήσει όσα πλήρωσε. Η Μαρίνα δεν εμπλέκεται σε αυτή τη διαδικασία.
Δύο πράγματα έκαναν τη διαφορά. Πρώτο, είχε ετήσιο συμβόλαιο με ρήτρα φύλαξης και όχι εποχικό που θα είχε λήξει τον Οκτώβριο. Δεύτερο, είχε φωτογραφίες του σκάφους από τον Δεκέμβριο, με ημερομηνία, που έδειχναν την κατάσταση πριν τη ζημιά και τη σωστή στήριξη.
Τι δεν πήρε. Τα 800 € της απαλλαγής. Και τις τρεις εβδομάδες που έμεινε το σκάφος στο συνεργείο μέσα στον Απρίλιο, που δεν αποζημιώνονται.
Τι θα γινόταν με εποχικό συμβόλαιο. Λήξη 31 Οκτωβρίου, ζημιά τον Ιανουάριο, μηδέν αποζημίωση. Θα κυνηγούσε τον γείτονα και το ναυπηγείο μόνη της, με δικηγόρο και με ορίζοντα ετών.
Τα λάθη που κοστίζουν
- Κρατάτε εποχικό συμβόλαιο και αφήνετε το σκάφος ακάλυπτο τον χειμώνα. Είναι η περίοδος με τις περισσότερες ζημιές. Αντί γι’ αυτό: ετήσιο συμβόλαιο με ρήτρα φύλαξης.
- Βγάζετε το σκάφος μια βόλτα μέσα στην περίοδο παροπλισμού. Η ρήτρα ακυρώνεται για εκείνη τη ζημιά. Πώς το φτιάχνετε: αν θέλετε να το κινείτε, μη δηλώσετε παροπλισμό και πληρώστε το πλήρες ασφάλιστρο.
- Αφήνετε το σκάφος στο νερό με μπαταρία που δεν κρατά. Η αντλία σεντίνας σταματά και το σκάφος βυθίζεται στη θέση του. Κάντε το εξής: έλεγχος μπαταρίας και αντλίας πριν τον χειμώνα, με φωτογραφία και ημερομηνία.
- Υποθέτετε ότι η μαρίνα φυλάει το σκάφος σας. Η σύμβαση ελλιμενισμού συνήθως λέει το αντίθετο. Η διόρθωση: διαβάστε τη σύμβαση και ασφαλιστείτε σαν να μην υπάρχει.
- Επισκευάζετε πριν δει ο πραγματογνώμονας. Χάνετε την απόδειξη της ζημιάς. Τι κάνετε: φωτογραφίες, αναγγελία, και καμία εργασία πριν την επιθεώρηση.
- Αφήνετε φορητά και ακριβά πράγματα πάνω. Δεν καλύπτονται και προσελκύουν. Η λύση: κατεβάστε τα ηλεκτρονικά, τα εργαλεία και την εξωλέμβια του βοηθητικού.
- Δεν επικαιροποιείτε τη δηλωμένη αξία. Σε ολική απώλεια θα πάρετε τη δηλωμένη, όχι την αγοραία. Το σωστό: αναθεωρήστε την κάθε δύο χρόνια, προς τα πάνω ή προς τα κάτω.
Ο χειμώνας είναι η εποχή που ένα σκάφος κοστίζει χωρίς να δίνει τίποτα, και ακριβώς γι’ αυτό τον αντιμετωπίζουν όλοι πρόχειρα. Οι δύο κινήσεις που αλλάζουν το αποτέλεσμα είναι απλές: ένα ετήσιο συμβόλαιο με σωστή ρήτρα φύλαξης, και τακτικές επισκέψεις στο σκάφος με το κινητό στο χέρι. Πριν το τραβήξετε έξω φέτος, διαβάστε ποια περίοδο καλύπτει το συμβόλαιό σας και τι σας ζητά να έχετε σε λειτουργία. Μετά δείτε τον μέσο όρο της αγοράς και τις τιμές που δημοσιεύουν οι εταιρείες στη σύγκριση για ασφάλιση σκάφους.
Συχνές ερωτήσεις
Καλύπτεται το σκάφος όσο είναι δεμένο στη μαρίνα;
Ναι, εφόσον το συμβόλαιο δεν έχει περίοδο παροπλισμού που το εξαιρεί. Τα ετήσια συμβόλαια καλύπτουν και την παραμονή σε λιμάνι ή μαρίνα. Τα εποχικά, που γράφονται για παράδειγμα Απρίλιο έως Οκτώβριο, σταματούν στη λήξη τους και το σκάφος μένει ακάλυπτο τον χειμώνα.
Παίρνω έκπτωση αν το βγάλω έξω τον χειμώνα;
Συχνά ναι. Η ρήτρα χειμερινής φύλαξης ή παροπλισμού μειώνει το ασφάλιστρο, γιατί ο κίνδυνος βύθισης και σύγκρουσης μηδενίζεται. Πόση είναι η έκπτωση το ορίζει κάθε εταιρεία. Σε αντάλλαγμα δεσμεύεστε ότι το σκάφος δεν θα κινηθεί στη διάρκεια της περιόδου.
Ευθύνεται η μαρίνα αν πάθει ζημιά το σκάφος μου;
Μόνο για δική της αμέλεια και μέσα στα όρια που θέτει η σύμβαση ελλιμενισμού. Οι περισσότερες συμβάσεις περιορίζουν αυστηρά την ευθύνη τους και λένε ότι η φύλαξη δεν συνεπάγεται παρακαταθήκη. Διαβάστε τι υπογράψατε πριν υποθέσετε ότι θα πληρώσει η μαρίνα.
Καλύπτεται η ανέλκυση και η καθέλκυση;
Η ζημιά κατά την ανέλκυση ή την καθέλκυση καλύπτεται από πολλά συμβόλαια, αλλά όχι από όλα, και συχνά με προϋπόθεση ότι η εργασία έγινε από επαγγελματία με κατάλληλο εξοπλισμό. Αν το κάνει γνωστός σας με αυτοσχέδιο μέσο, η κάλυψη πέφτει.
Τι γίνεται αν πιάσει φωτιά το διπλανό σκάφος;
Η δική σας ζημιά καλύπτεται από τη δική σας κάλυψη σκάφους, αν την έχετε. Παράλληλα διεκδικείτε από τον υπαίτιο και από την ασφάλισή του. Στην πράξη, το να πληρωθείτε πρώτα από το δικό σας συμβόλαιο και να αφήσετε την εταιρεία να στραφεί κατά του άλλου είναι πολύ πιο γρήγορο.
Καλύπτεται η κλοπή εξοπλισμού από το σκάφος;
Συνήθως με ξεχωριστό όριο και με προϋπόθεση ότι υπάρχουν ίχνη παραβίασης ή ότι ο εξοπλισμός ήταν μόνιμα στερεωμένος. Ο φορητός εξοπλισμός, όπως ηλεκτρονικά και εξωλέμβια βοηθητικού, εξαιρείται ή έχει πολύ χαμηλό όριο. Ζητήστε τον όρο γραπτά.
Πρέπει να δουλεύει η αντλία σεντίνας τον χειμώνα;
Αν το σκάφος μένει στο νερό, ναι, και οι εταιρείες το ελέγχουν. Πολλά συμβόλαια απαιτούν λειτουργική αυτόματη αντλία και φορτισμένη μπαταρία. Μια βύθιση στο αγκυροβόλιο από νερό βροχής που δεν αδειάστηκε θεωρείται έλλειψη επιμέλειας και μπορεί να μην πληρωθεί.
Χρειάζομαι ασφάλιση όταν το μεταφέρω με τρέιλερ;
Ναι, και είναι ξεχωριστό ζήτημα. Η οδική μεταφορά καλύπτεται από κάποια συμβόλαια ως έκτακτος κίνδυνος, με όριο. Η αστική ευθύνη προς τρίτους στον δρόμο καλύπτεται από την ασφάλιση του ρυμουλκού οχήματος. Ελέγξτε και τα δύο πριν φορτώσετε.
Νόμοι που αναφέρει το άρθρο: ν. 4256/2014 · ν. 2496/1997 άρ. 7
Πηγές
- ↑Interlife, MARE Basic και MARE Extra: ασφάλιση σκάφους, 12 Οκτωβρίου 2026
- ↑Personal Insurance, ασφάλιση σκάφους: τα ασφάλιστρα αστικής ευθύνης ανά ιπποδύναμη, 12 Οκτωβρίου 2026
- ↑ΕΑΕΕ, Ασφαλίσεις Σκαφών Αναψυχής: έρευνα έτους 2025, πίνακες 2, 15 και 18, 2026
- ↑ν. 2496/1997, Ασφαλιστική σύμβαση, άρθρο 7, 1997
- ↑ν. 4256/2014 (ΦΕΚ Α΄ 92), άρθρο 14 παρ. 4: η υποχρεωτική ασφάλιση, 2014, όπως ισχύει
Δημοσιεύτηκε 13 Σεπτεμβρίου 2026. Επόμενος έλεγχος 13 Σεπτεμβρίου 2027.